Материал: Совершенствование системы маркетинговых коммуникаций на предприятии на примере компании ООО Каприз-Хет
2.2. Анализ хозяйственной деятельности и прибыльности предприятия
Как упоминалось в пункте 2.1. данной главы компания ООО «Каприз-Хет» прошла долгий путь от небольшой ткацкой мастерской до большого производственного предприятия с собственной розничной сетью. В промежуток с 1992 по 2007 год финансовое состояние медленными, но уверенными темпами улучшалось. Компания находила всё больше оптовых покупателей, начала продажу головных уборов по всей России. Заметные изменения в деятельности компании произошли уже после открытия первого бутика, поэтому я предлагаю рассмотреть финансовые показатели с 2007 по 2009 год. Динамика основных экономических показателей представлена в таблице 5.
Таблица 5.
Основные экономические показатели ООО «Каприз-Хет»
|
Показатели |
2006 год |
2007 год |
2008 год |
Изменения +/- 2008 к 2007 гг. |
Темп роста % |
|
1. Среднесписочная численность работников, чел. |
30 |
33 |
43 |
10 |
130% |
|
2.Среднегодовая стоимость остатков оборотных средств руб. |
16 785 000 |
18 345 000 |
25 220 200 |
6 875 200 |
137% |
|
3.Выручка от реализации в сопоставимых ценах,руб. |
27 340 000 |
28 460 500 |
40 367 300 |
11 906 800 |
142% |
|
4. Затраты на оказание услуг,руб |
5 168 000 |
5 692 100 |
13 110 190 |
7 418 090 |
230% |
|
5. Прибыль от реализации услуг, руб. |
8 202 000 |
8 538 150 |
12 670 300 |
4 132 150 |
148% |
|
6. Затраты на 1 руб. реализованной продукции,руб(п.4/п.3) |
0,19 |
0,20 |
0,32 |
0,12 |
162% |
|
7. Производительность труда, руб.(п.3/п.1) |
911333,33 |
862439,39 |
938774,42 |
76335,02 |
109% |
|
8. Рентабельность продаж,%(п.5/п.3) |
30% |
30% |
31% |
1% |
103% |
-
Расчёт темпа роста производится по следующей формуле:
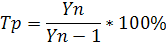
Рассчитаем темп роста для показателя «среднесписочная численность работников»:
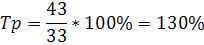
Аналогичным образом рассчитываем темп роста для остальных показателей.
-
Расчёт темпа прироста производится по формуле:
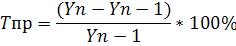
Рассчитаем темп прироста для наших показателей:
Для среднесписочной численности работников:
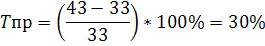
Для среднегодовой стоимости остатков оборотных средств:
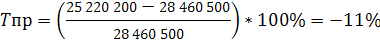
Для выручки от реализации:
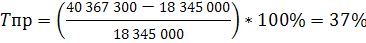
Для затрат на оказание услуг:
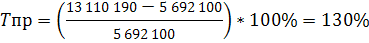
Для прибыли от реализации:
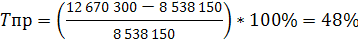
Для затрат на 1 рубль реализованной продукции:
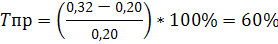
Для производительности труда:
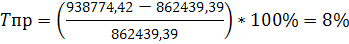
Для рентабельности продаж:
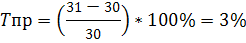
3) Расчёт затрат на 1 рубль реализованной продукции рассчитывается по формуле:

Где:
ЗУ – затраты на оказание услуг
ВР – выручка от реализации в сопоставимых ценах
Рассчитаем ЗРП на 2006 год:
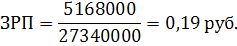
Аналогичным образом рассчитываем ЗРП для 2007 и 2008 года.
4) Расчёт производительности труда рассчитывается следующим образом:

Где:
СЧР – среднесписочная численность работников
Рассчитаем производительность труда за 2006 год:
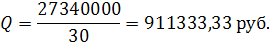
Аналогичным образом рассчитываем производительность труда для 2007 и 2008 года.
-
Расчёт рентабельности продаж производится по формуле:
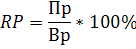
Где:
Пр- прибыль от реализации.
Рассчитаем рентабельность продаж за 2006 год:
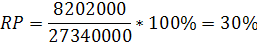
Аналогичным образом рассчитывается рентабельность продаж на 2007 и 2008 год.
Анализируя вышеприведённую таблицу, мы видим, что в 2008 году все показатели сильно возросли, это объясняется тем, что в конце 2007 – начале 2008 года произошло открытие бутиков Costumier. Объём выручки увеличился почти на 142%, правда, и затраты связанные с организацией розничной сети увеличились на 230% по сравнению с предыдущим годом. Рентабельность продаж осталась на том же уровне, увеличившись всего на 1%.
Рассмотрим подробнее динамику полученной выручки в 2008 году в розничной торговле (см. Рис.4)
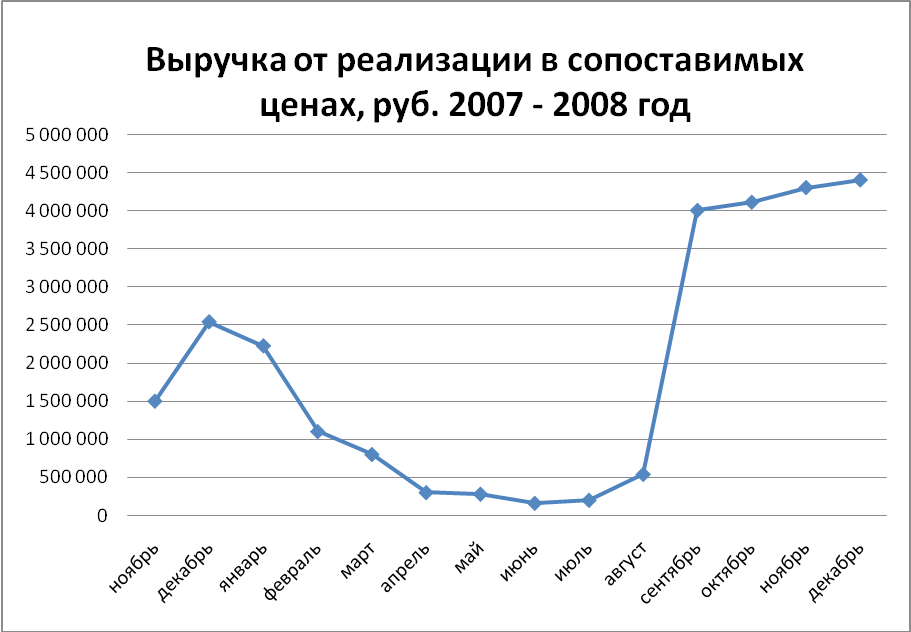
Рис.4 Выручка от реализации в 2008 году в розничной продаже.
Из диаграммы видна динамика продаж продукции бутиков Costumier. Первый бутик Costumier был открыт в ноябре 2007 года. Поскольку открытие бутика совпало с наступлением сезона продаж, выручка была довольно высокой – в декабре она составила 2 млн. 540 тыс. рублей. В январе 2008 года начался спад продаж, связанный с сезонным спадом продаваемости. В июне этот показатель упал до 160 000 рублей. В сентябре состоялось открытие второго бутика Costumier, и, как мы видим, совпав с началом сезона, продажи резко увеличились до 4 млн. рублей и продолжали расти до 4 млн. 400 тыс. рублей в декабре. Сравним показатели выручки в декабре 2007 и 2008 года. При увеличении числа бутиков, показатели увеличились с 2 540 000 рублей до 4 400 000 рублей. Как мы видим, второй бутик повысил выручку почти в 2 раза.
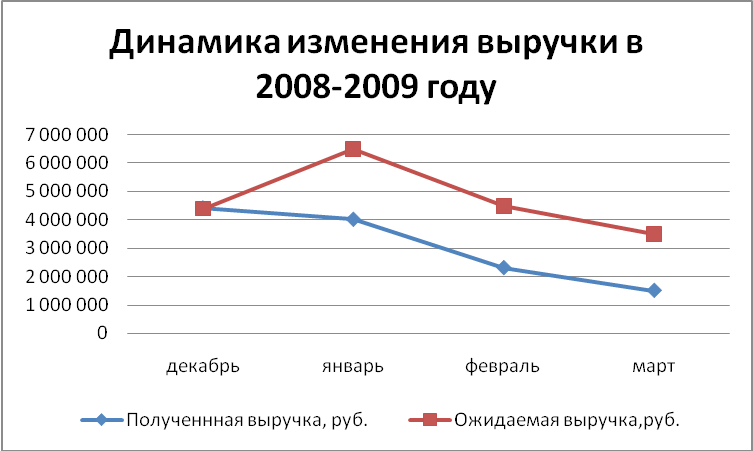
Рис 5. Выручка от реализации в 2008-2009 году в розничной продаже
В январе 2009 года открылся третий бутик Costumier. По ожиданиям руководства выручка от реализации продукции третьего бутика должна была увеличиться в 1,5 (см. Рис.5) Однако, эти ожидания не оправдались в связи с наступлением экономического мирового кризиса. Ожидаемая прибыль в январе 2009 составила 6 млн. 500 руб., а в феврале – 4 млн. 500 руб., поскольку ставка была сделана не только на зимнюю, но и на весенне-летнюю коллекцию одежды. По факту выручка не оправдала ожидания, её темп роста составил всего 179%.
В итоге динамика продаж в розничной продаже выглядит следующим образом: (см.Рис.6).
На диаграмме 3 мы наблюдаем резкий подъём в период с сентября по декабрь, что объясняется открытием второго бутика и сезонным периодом, затем в период январь-март началось снижение показателя выручки.
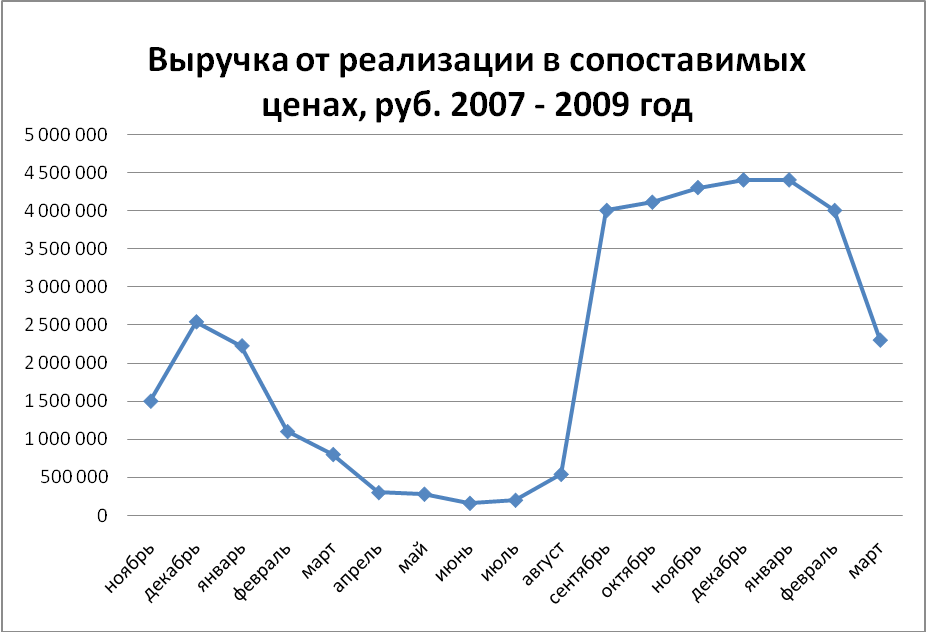
Рис. 6 . Выручка от реализации в 2007-2009 году в розничной продаже
Рассмотрим динамику получения прибыли в сравнении с показателем выручки за период год.(см диаграмма 4). Как мы видим из диаграммы,
Как можно видеть из Рис.7, до сентября 2008 года доля прибыли от выручки составляла более 20%, после открытия второго бутика в сентябре разрыв между показателями прибыли и выручки увеличился – выручка подскочила, но прибыль при этом доля прибыли осталась неизменной от общего объёма полученной выручки. Это объясняется стабильностью спроса со стороны покупателей и увеличением затрат, связанных с открытием бутика. В январе этот показатель резко снизился до 15 % так же в связи с открытием третьего бутика и высокими затратами. Сейчас этот показатель продолжает снижаться, в связи с низким спросом и не сезонным периодом.
2.3. Анализ существующей системы маркетинговых коммуникаций в компании ооо «Каприз-Хет».
В анализе общей характеристики предприятия, представленной в данной главе пункта 2.1. была сформирована организационная структура компании. Как можно было увидеть из схемы, в компании существует и организует свою деятельность отдел PR. В компании отдел носит именно такое название, несмотря на то, что он выполняет функции не только связанные с паблик рилейшнз, а даже, в больше степени, с функциями маркетинга. Такая ошибка в структуре компании связана с тем, что функции маркетинга и PR выполняет один отдел, состоящий из двух человек. Изначально при формировании отдела необходимость была именно в услугах специалиста по связям с общественностью. После того, как компания начала активно развиваться, отдел начал осуществлять деятельность по организации маркетинговых исследований, анализа рынка, анализа конкурентов, организации системы маркетинговых коммуникаций и т.д. В силу того, что структурных изменений в компании не произошло, было решено оставить отдел PR с функциями маркетинга и паблик рилейшнз.
Обобщая, можно сделать вывод, что отдел PR в компании ООО «Каприз-Хет» выполняет следующие функции:
-
PR функции:
-
Организация эффективного взаимодействия со СМИ
-
Информирование клиентов и партнеров и поддержание с ними благоприятных отношений
-
Установление и поддержание эффективных рабочих отношений с местными и муниципальными правительственными органами, общественными организациями.
-
Осуществление постоянного мониторинга и анализа СМИ
-
Управление имиджем компании
-
Поддержка и развитие официального сайта компании
-
Оказание PR-поддержки мероприятиям, проводимым различными организациями и подразумевающим публичное общение с клиентами и партнерами.
-
Координация спонсорства общественно важных мероприятий
-
Поддержание имиджа компании в глазах сотрудников и донесение до них корпоративной философии.
-
Маркетинговые функции в области:
-
Продвижения:
-
Создание и реализация рекламной кампании ООО «Каприз-Хет» через такие каналы как: телевизионная и радио реклама; рекламные модули в печатных изданиях; наружная реклама.
-
Планирование и организация мероприятий по стимулированию сбыта, такие как: проведение акций, розыгрышей, раздача подарочных сертификатов, предоставление скидок, введение программ лояльности, разработка сувенирной рекламы и т.д.
-
Формирование, ведение и учёт базы данных клиентов. Установление и организация контакта с постоянными клиентами, своевременное их информирование о происходящих изменениях в бутиках Costumier и налаживание долгосрочных отношений с ними.
-
Управление имиджем брэнда Costumier - формирование образа марки с точки зрения наилучшего восприятия потребителями.
-
Маркетинговых исследований:
-
Маркетинговые исследования потребителей продукции компании
-
Мониторинг розничной торговли, который включает в себя анализ ассортимента, цен, дистрибуции, рекламных материалов в розничных точках продаж одежды и обуви.
-
Маркетинговые исследования конкурентов.
-
Проведение исследований Mystery Shopping.
-
Разработка рекомендаций на основе проведённых маркетинговых исследований.
Итак, мы видим, что отдел PR в компании ООО «Каприз-Хет» выполняет довольно обширный диапазон функций маркетинга, начиная с исследований, заканчивая бренд-менеджментом. Таким образом, отдел осуществляет свою деятельность в двух основных направлениях: продвижение и исследования. Вопросами ценовой, товарной политики и распределения занимается руководство компании.
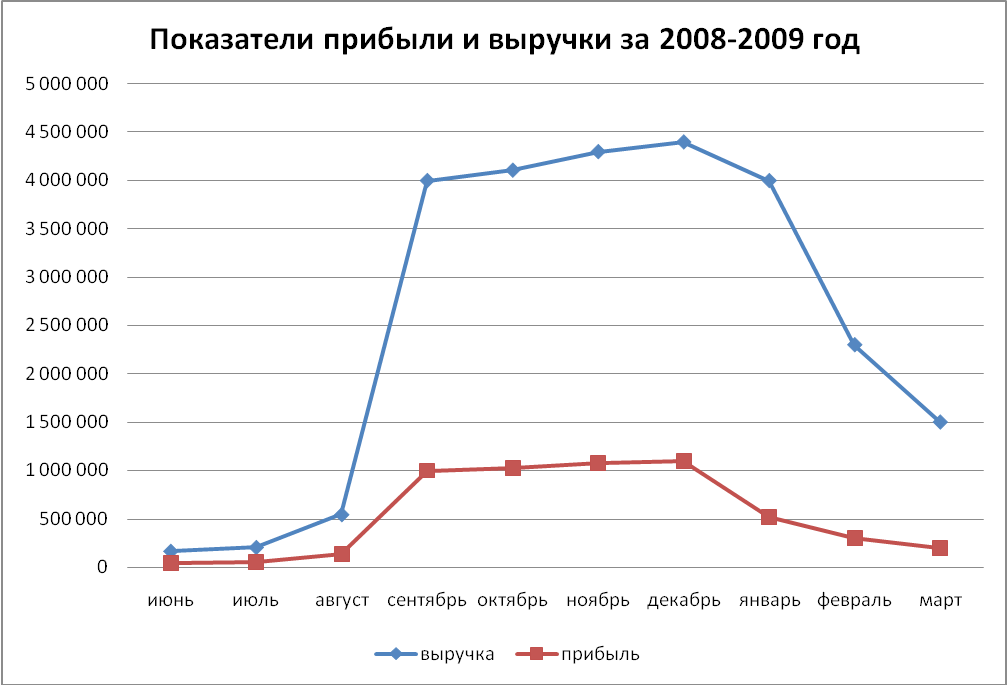
Рис.7. Сравнительные показатели выручки и прибыли за 2008-2009 год.
Исходя из анализа показателей прибыли и выручки мы делаем вывод, что наиболее успешный период в деятельности компании приходится на сентябрь-декабрь 2008 года. Открытие третьего бутика понесло за собой большие вложения, при этом спрос на продукцию в данной пропорции не увеличился, а наоборот – уменьшился в связи со снижением общего уровня спроса и суммы среднего чека покупки.
С моей точки зрения, открытие третьего бутика повлекло основные потери компании. Поскольку бутик располагается в ТЦ Олимп на больших площадях, его арендная плата очень высока. А товарный ассортимент премиум класса направлен на уже насыщенный на этом рынке спрос.