Материал: Спецглавы математики. учеб.-метод. пособие. Карпеев Д.О., Олейниченко Д.Г
Динамические модели управления
Рассмотренный подход к интересо-ориентированным системам является общим и требует доработок для его применения и учета стохастической природы явлений, происходящих в системах, и прогнозирования уровня рисков (шансов).
Для
учета динамики изменения характеристик
необходимо сделать некоторые дополнения
в формальное описание модели управления
рисками (шансами) системы. Пусть априорное
распределение вероятностей на множестве
состояний системы в модели IRM
задается вектором ,
который, в свою очередь, определяет
начальные характеристики системы.
Система является, как было уже сказано
выше, динамической и стохастической.
Для того чтобы это отражалось в модели
управления рисками (шансами), необходимо
задать характеристику, позволяющую
отражать динамику изменения системы,
а также отражать случайный характер
этого изменения. Необходимо ввести
фактор времени для учета динамики
изменений, происходящих в системе.
Учитывая то, что множество состояний
имеет конечную или счетную мощность,
и, так как для системы задаются
характеризующие ее дискретные состояния,
описывать эти процессы возможно используя
марковские процессы.
В
соответствии с [24] случайный процесс,
протекающий в системе
с дискретными состояниями 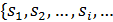 },
называется марковским,
если для любого момента времени
 вероятность каждого из состояний системы
в будущем зависит только от ее состояния
в настоящем (при
 )
и не зависит от того, когда и как она
пришла в это состояние; т. е. не зависит
от ее поведения в прошлом (при
 )
. Отсюда, при формализации процессов в
системе можно сделать следующие
допущения:
Вероятность нахождения в каждом состоянии из их множества в будущем можно считать зависимой только от текущего состояния системы. Для упрощения математического аппарата при незначительной потере точности связь прошлого системы с будущим можно проводить только через настоящее.
Время можно считать дискретным для упрощения задачи построения модели, поскольку практически любую модель с непрерывным временем можно представить в виде модели с дискретным временем с приемлемой потерей точности.
Вероятность перехода из одного состояния в другое в рамках одного и того же состояния при отсутствии управленческих решений можно считать постоянной.
Таким образом, для моделирования работы системы можно выбрать однородный [24] марковский процесс с дискретным состоянием и дискретным временем, или, иначе говоря, однородную цепь Маркова.
Примером такой цепи может быть множество качественных состояний информационной системы:
 - штатный режим функционирования;
 - режим функционирования с низкой
производительностью;
 -
отказ;
 -
профилактические работы.
В определенные моменты времени производится мониторинг состояния системы. Соответственно определению [24] однородной марковской цепи, каждому из состояний системы соответствуют определенные вероятности перехода в другие состояния, то есть возможно построить матрицу вероятностей перехода следующего вида:
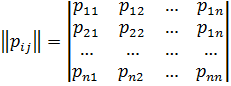 .
В
случае, когда задана данная матрица, а
также априорное распределение на
множестве состояний  ,
можно узнать вероятность нахождения
системы в определенном состоянии после
k-го промежутка времени мониторинга, то
есть узнать распределение
 .
Вероятности
перехода из одного состояния системы
в другое так же зависят от текущих
состояний множества объектов,
субъектов
и процессов,
которые в свою очередь зависит от
принятых управленческих решений. Исходя
из этого, в качестве необходимого
элемента в модель IRM
следует
внести множество W
стохастических
матриц перехода. Выбор конкретной
матрицы из этого множества зависит от
состояния системы. 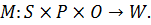
В результате можно определить модифицированную модель управления рисками (шансами) систем, которая позволяет учитывать фактор времени и особенности случайных процессов.
Исходя из всего вышесказанного, эта модель имеет следующий вид:
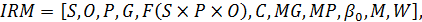
где: – множество субъектов, осуществляющих процессы воздействия;
 – множество процессов,
реализующих воздействия на объекты;
 – множество объектов системы,
подвергающихся воздействию;
 – множество целей воздействия;
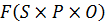 – функция полезности, определенная на
множестве состояний;
 – множество критериев полезности;
 – множество управляющих воздействий
по коррекции целей воздействий субъектов
на систему;
 – множество управляющих воздействий
по коррекции средств реализации
воздействий субъектов на систему;
– априорное распределение на множестве состояний;
 – оператор выбора матрицы из множества
 ,
соответсвующей состоянию системы;
– множество стохастических матриц перехода, задающих однородную цепь Маркова, характеризующую динамику развития системы.
Проанализируем
возможности по управлению рисками
(шансами) на основе полученной модели.
Развитие динамической и стохастической
системы описывается элементами модели
 .
Сведения, содержащиеся в данной структуре,
позволяют оценить вероятность нахождения
системы в каком-либо состоянии через
определенный промежуток времени после
принятия управленческого решения. Таким
образом, можно оценить общий уровень
риска (шанса) системы в любой момент
времени в зависимости от принятых
управленческих решений. Рассмотрим
несколько стратегий управления для
системы, описанной элементами модели
.
Первой стратегией управления является минимизация (максимизация) значений риска (шанса) в контрольной точке. Эта стратегия предполагает получение экстремума уровня риска (шанса) к определенному моменту времени . Наилучшем управляющим воздействием считается такое, которое позволяет достичь наибольшего значения функции полезности в момент времени . Исходя из свойств однородной цепи Маркова [24], вероятность нахождения в j-м состоянии можно вычислить рекуррентно следующим образом:
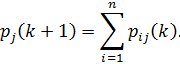
То
есть, зная исходное распределение
,
текущее состояние системы, а, следовательно,
при заданном операторе
и переходную матрицу, мы можем вычислить
вероятность пребывания в каком-либо
состоянии в любой момент времени.
Временной интервал задается количеством
дискретных временных шагов, то есть
равен  ,
где
 – начальный момент времени,
 – длина дискретного временного шага.
Для
полученного значения  вычисляются соответствующие вероятности
и, так как для каждого состояния известно
значение функции полезности, вычисляется
ее математическое ожидание, которое в
свою очередь является интегральным
значением ожидаемой полезности для
данного значения времени
и соответствующего шага

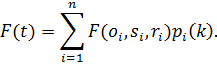
Таким
образом, критерий выбора управляющего
воздействия  будет следующим:
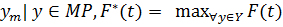 ,
то есть выбирается такое действие, для
которого значение функции полезности
максимально. Значения
 - здесь и далее задают текущее состояние
системы (множество объектов, субъектов
и процессов).
Второй
стратегией
управления является минимизация
(максимизация) значений риска (шанса)
на интервале времени  .
Эта стратегия использует информацию о
значениях функции полезности на всех
дискретных временных шагах интервала
.
То есть при вычислении полезности для
выбранного управляющего воздействия
 (или
 )
определяется значение средней ожидаемой
полезности на всех шагах. При этом номер
соответствующего
шага
вычисляется аналогично тому, как это
было сделано в предыдущей стратегии:
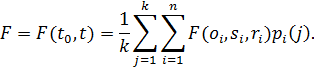
После вычисления значения ожидаемой полезности для каждого решения по управлению (или ) выбирается то, для которого среднее значение функции полезности максимально.
Третьей
стратегией
управления является минимизация
(максимизация) предельных значений
риска (шанса). Эта
стратегия опирается на свойство
однородных цепей Маркова, в соответствии
с которым после определенного номера
шага  устанавливается стационарный режим,
то есть вероятности нахождения системы
в определенном состоянии уже не зависят
от номера шага и являются постоянными.
Для того чтобы цепь Маркова могла
переходить в такой режим, должны
выполнятся следующие три свойства [24]:
Множество состояний данной цепи Маркова должно быть эргодическим (то есть из любого состояния i можно попасть в любое другое состояние j, даже если они не являются соседними).
Рассматриваемая цепь Маркова должна быть однородной (то есть вероятности перехода между состояниями не зависят от номера шага).
Цепь Маркова не должна иметь циклов.
Если
для цепи Маркова выполняются данные
свойства, то она называется эргодической.
Если
динамика развития исистемы в соответствии
с моделью
описывается эргодической цепью Маркова,
то использование данной стратегии
управления является возможным. Для
определения наилучшего решения по
управлению  (или
)
используются предельные значения
функции полезности, то есть математическое
ожидание ожидаемой полезности для
системы в стационарном режиме:
8.2.Алгоритмы управления рисками и шансами
Для практического применения предложенных в настоящей главе моделей управления необходимо определить алгоритмы, позволяющие четко и детализировано определить порядок действий. Эти алгоритмы должны быть ориентированы на мероприятия по управлению рисками (шансами) систем и полностью соответствовать вышеприведенной модели, что позволит обеспечить ее практическое применение.
Рассмотрим общий алгоритм, а также частные алгоритмы, отражающие реализацию этапов общей схемы действий. Общий алгоритм приведен на рис. 3.3.
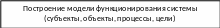
Первым этапом является построение модели функционирования системы. Этот этап представлен алгоритмом, изображенным на рис. 3.4. Охарактеризуем процедуры, которые включает в себя данный этап:
Выявляются объекты, входящие в систему. К примеру, объектами информационной системы являются технические средства обработки, хранения, передачи информации, а также информационные ресурсы.
Определяются субъекты, оказывающие воздействия на объекты. Субъекты могут быть как внутренними, так и внешними по отношению к системе.
Выделяются процессы, происходящие внутри системы. Такими процессами могут быть, к примеру, обработка и передача информации по сетям связи.
Определяются возможные цели субъектов системы.
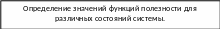
На втором этапе (рис. 3.5.) происходит определение возможных состояний системы. Состоянием системы в данном случае является определенное сочетание состояний субъектов, объектов и процессов данной системы. Охарактеризуем очередность действий на данном этапе:
Производится анализ возможных состояний множеств субъектов, объектов и процессов – то есть осуществляется выбор возможных сочетаний состояний системы. Это осуществляется для того, чтобы избежать в дальнейшем анализа заведомо неосуществимых состояний.
Осуществляется анализ и построение модели переходов между состояниями. Исследуется, какие состояния являются инцидентными, то есть такими, которые могут переходить друг в друга с некоторой ненулевой вероятностью. Таким образом, выстраиваются связи между состояниями системы.