Материал: Спецглавы математики. учеб.-метод. пособие. Карпеев Д.О., Олейниченко Д.Г
При
этом область значений остается прежней
и выполняется условие:
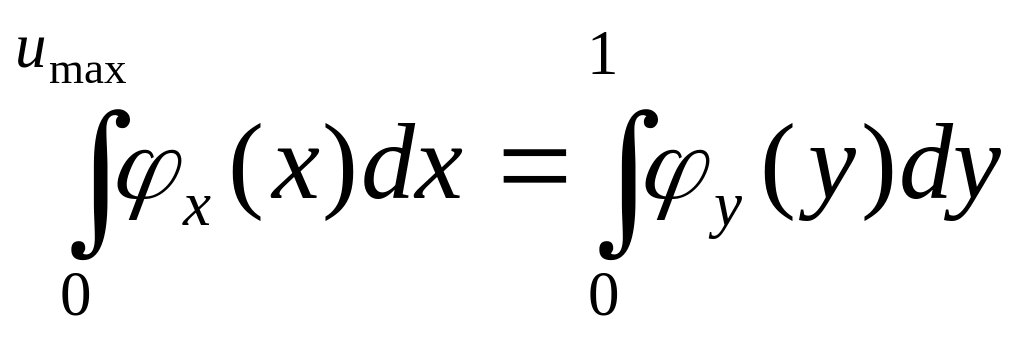 .
Для уменьшения области значений (масштаба
по
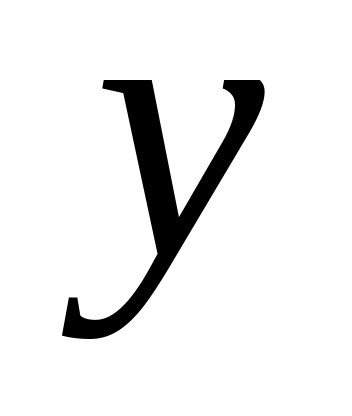 ),
необходимо разделить закон распределения
на некоторый коэффициент, но при этом
нарушится указанное выше условие (рис.
2.1).
y
<1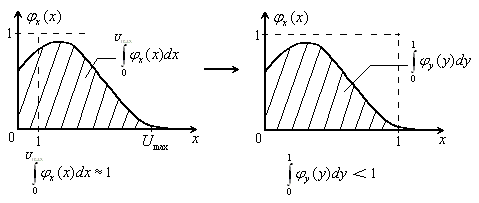
Рис. 2.1. Иллюстрация процесса нормировки величины ущерба (пользы) в системе
Формулы
для расчета математического ожидания
и дисперсии нормированного ущерба
выглядят так:
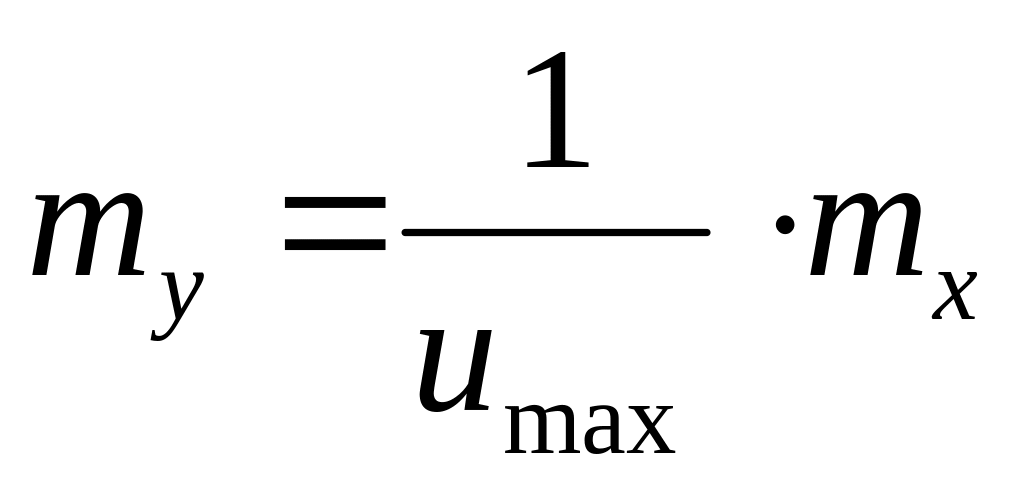 ,
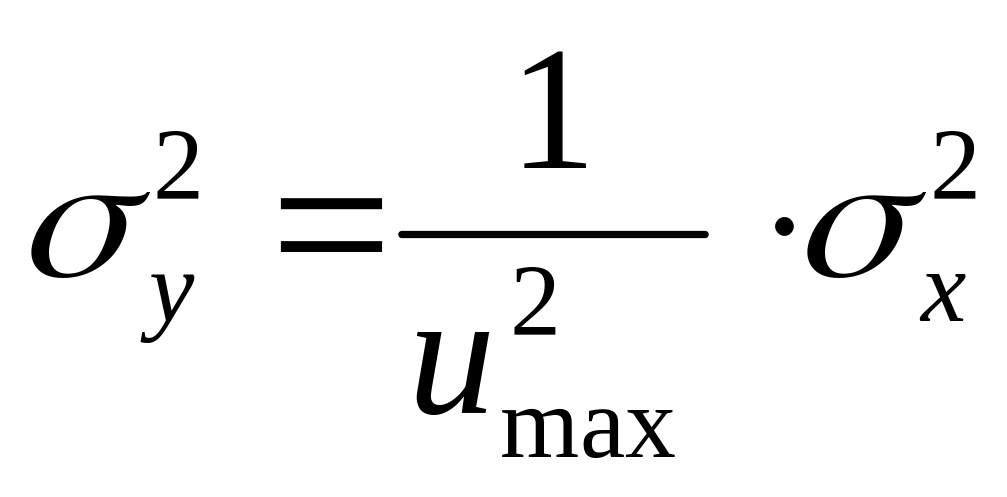 .
Для
решения первой задачи выполним следующие
действия(рис. 2.2). Выбираем
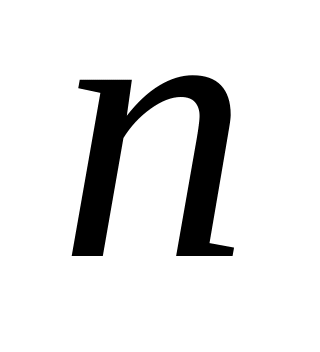 – число дискретов,
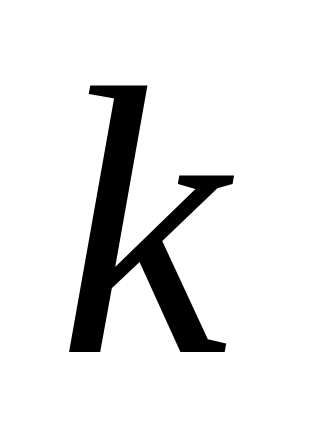 – номер дискрета (
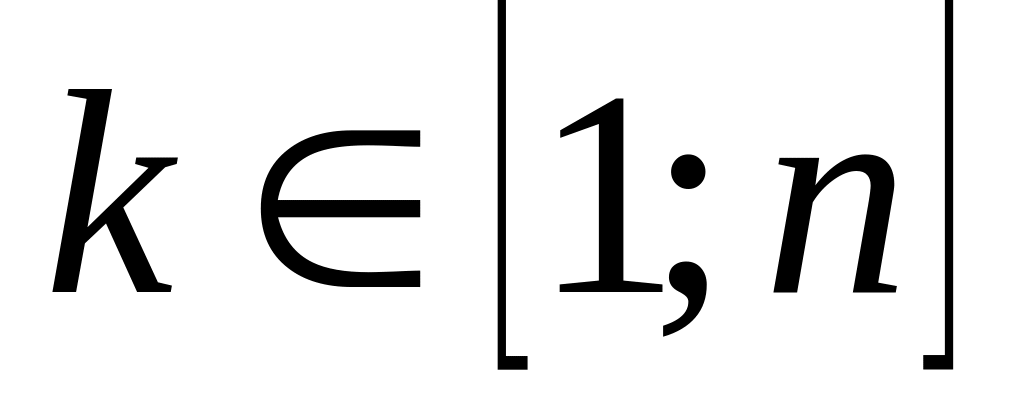 ).
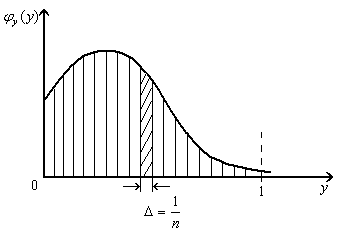
Рис. 2.2. Дискретизация величины ущерба
Тогда,
если принять во внимание, что
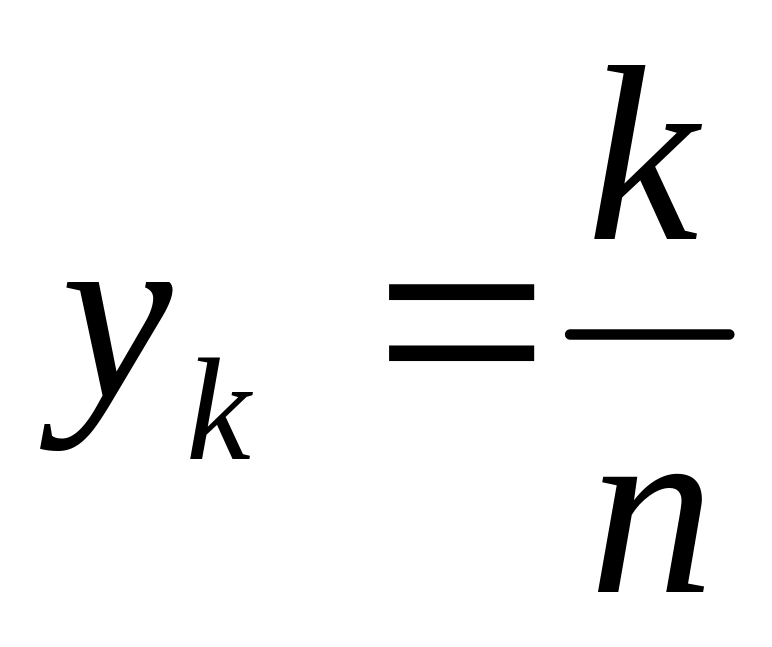 ,
то можно записать:
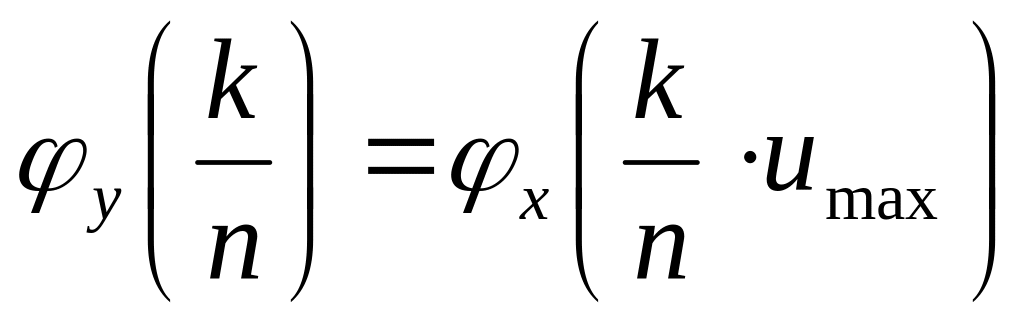 .
Таким образом, при вычислении риска для непрерывных шкал ущерба можно переходить от интегралов к соответствующим суммам, причем для нормированных значений. Например, для использования математического ожидания в качестве меры риска выражение примет следующий вид:
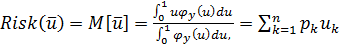 ,
где
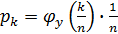 ,

Таким образом, получаем:
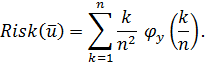
Вычисление значений плотности вероятности в точке является менее трудоемкой вычислительной задачей, чем взятие соответствующего интеграла.
Значение риска для меры, основанной на математическом ожидании, также является нормированным, поскольку:
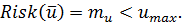
Разумеется, данное методическое обеспечение полностью может быть перенесено в пространство шансов, где дискретизация также принесет свой положительный эффект.
Проиллюстрированные выше методы являются наиболее простыми средствами для упрощения вычислений при решении задачи оценки рисков (шансов) системы. Они позволяют значительно облегчить применения предлагаемых алгоритмов в инструментальном программном обеспечении. Кроме того, нормированная шкала ущерба (пользы) способствует упрощению перехода от количественной к качественной оценке и обратно.
Объективные и субъективные составляющие риска и шанса
Строго формализованное представление риска (шанса) системы является неполным без учета субъективного фактора. Понятие риска (шанса) системы тесно связано с критериями принятия управленческого решения, то есть он является характеристикой, которая состоит из двух основных составляющих:
Объективные характеристики системы такие как:
вероятность возникновения ущерба (пользы) либо закон распределения вероятностей;
величины, представляющие объективную численную характеристику ущерба (пользы).
Субъективное восприятие характеристик системы таких как:
приемлемый уровень риска (шанса) для системы;
нематериальные значения риска (шанса).
Субъективные характеристики имеют немаловажное значение, так как принятие решений по управлению в значительной степени зависит от них. Приемлемый уровень риска (шанса) зависит от множества факторов, которые не всегда можно выразить количественно. К нематериальным составляющим риска (шанса) следует отнести, например, моральный ущерб или имидж.
Поэтому достаточно важно в рамках разрабатываемого методического обеспечения предусмотреть возможность оценки с учетом субъективных составляющих.
4.2.Динамические характеристики риска и шанса
Базовое движение характеристик
Теория чувствительности находит широкое применение в построении систем управления. Применение методов этой теории обычно сводится к оценке эффективности управляющих и дестабилизирующих воздействий на систему, а также к оптимальному выбору параметров функционирования систем. Кроме того, теория чувствительности позволяет оценивать влияние фактора времени на особенности процесса их работы [78].
В процессе управления рисками (шансами) системы имеет большое значение возможность прогнозирования поведения объекта управления в зависимости от различных изменений внешней среды и от направленных управляющих воздействий. Рассмотрим основы применения теории чувствительности для анализа рисков (шансов) систем.
Совокупность параметров системы, характеризующая ее свойства, обозначается
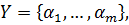
где
 – соответствующий параметр системы.
Способность изменения системой своих свойств при изменении параметров называется [78] чувствительностью. Анализ чувствительности позволяет охарактеризовать степень влияния изменения какого-либо параметра на свойства системы.
Наиболее
простым [78] методом анализа чувствительности
является численное исследование
параметрической модели системы во всем
диапазоне изменения параметров, где
используются так называемые функции
чувствительности. Пусть  – множество параметров исследуемой
системы. При этом переменные состояния
 ,
и показатели качества
 являются одназначными функциями
параметров
 то есть:
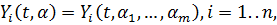
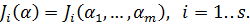
Частные производные
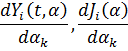
называются
[78] функциями чувствительности первого
порядка величин  по соответствующим параметрам. При
анализе предполагается, что рассматриваемые
производные существуют.
Функции чувствительности являются [78] решениями специальных уравнений, которые могут быть непосредственно получены из известной параметрической модели системы. Эти уравнения называются [78] уравнениями чувствительности. Совокупность исходной математической модели системы и некоторых вспомогательных соотношений, определяющих функции чувствительности называют моделью чувствительности системы.
Для
решения основной задачи анализа
чувствительности вводятся [78] понятия
основного и дополнительного движения
системы. Пусть  – фиксированные значения параметров.
Их множество
 называется основной
или базовой
совокупностью. Выбранной
совокупности
соответствует множество переменных
состояния
 ,
которое называется [78] основным
или базовым
движением.
Основному движению соответствуют
базовые показатели качества
 .
При
изменении параметров таким образом,
что  получается новое движение
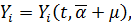 которому соответствуют новые значения
показателей качества
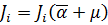 .
Вектор
 определяемый соотношением
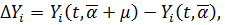 называется
дополнительным
движением, вызванным изменением
параметров

Дополнительное
движение  и соответствующие приращения показателей
качества
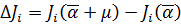 характеризуют изменение интересующих
с точки зрения исследования свойств
системы при изменении конкретных
параметров [78].
4.1.Временная динамика характеристик
Оценка риска (шанса) на основе статистических данных для достаточно обширного класса угроз показывает значительную зависимость его значений от времени. Для таких угроз весьма важным является учет временных характеристик при оценке и регулировании. Динамика изменения риска может быть обусловлена естественными факторами внешней среды, такими как смена этапов жизненного цикла систем и подсистем [68].
Отсюда, в каждый отдельный временной интервал оценка риска (шанса) должна проводиться по закону распределения вероятностей ущерба (дохода), который актуален в текущий период времени. Это говорит о том, что при захвате нескольких временных этапов для описания этого закона необходимо ввести параметр времени, то есть, говоря другими словами, рассмотреть появление ущерба (дохода) в системе как случайный процесс.
Исходя
из определения случайного процесса
[24] известно, что он является обобщением
понятия случайной величины. Поэтому,
от случайной величины  ,
которая представляет ущерб и имеет
плотность вероятности
,
можно перейти к случайному процессу
 , плотность вероятности для каждого
сечения которого зависит от времени
 .
Важно отметить то, что параметр
 может означать не только время, а служит
для того чтобы задать какое-либо внешнее
воздействие на систему со стороны
определенного фактора. Для определенности,
а также из-за того, что фактор времени
при изучении систем играет значительную
роль, далее будем рассматривать параметр
только в качестве значения времени.
Всякая
реализация случайного процесса
является [24] неслучайной функцией  ,
задающей появление ущерба (пользы) в
данном промежутке времени. Для задачи
оценки рисков (шансов) необходимо
учитывать, к какому классу принадлежит
случайный процесс появления ущерба
(пользы) в системе. Из теории случайных
процессов известна элементарная
классификация случайных процессов по
времени и состоянию.
Случайный
процесс
называется
[24] процессом
с дискретным временем,
если система, в которой он протекает,
может менять свои состояния только в
моменты 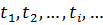 , число которых конечно или счетно.
Множество
является дискретным. Одним из наиболее
характерных примеров процесса с
дискретным временем в области оценки
рисков являются различные классы сетевых
атак, происходящие по наступлению
определенного события (например, в
определенные дни недели).
Случайный
процесс
называется [24] процессом
с непрерывным временем,
если переходы системы из состояния в
состояние могут происходить в любой
момент
наблюдаемого периода  .
Для процесса с непрерывным временем
множество
моментов, когда система меняет свое
состояние, не является счетным. К примеру,
таким процессом может являться изменение
величины ущерба, обусловленного отказами
оборудования, так они могут происходить
в произвольный момент времени, или
вызванного поражением объектов сети в
результате распространения вредоносного
программного обеспечения.