Курсовая работа (т): Статистический анализ развития отрасли электроэнергетики
Средний темп роста объема производства продукции
отрасли по России равен 139,42 %, средний темп роста объема производства
продукции отрасли по Кировской области равен 113,33 %.
.4 Анализ финансовых показателей
Конечным финансовым результатом работы является прибыль - часть добавленной стоимости, которую непосредственно получают после реализации продукции как вознаграждение за вложенный капитал и риск деятельности.
Рентабельность представляет собой соотношение дохода и капитала, вложенного в создание этого дохода. Эффективность деятельности характеризуют показатели рентабельности.
Коэффициент рентабельности продаж рассчитывается делением прибыли от продаж (прибыли до налогообложения, чистой прибыли) на сумму полученной выручки. Характеризует эффективность производственной и коммерческой деятельности: сколько прибыли имеет предприятие с рубля продаж.
Проведем анализ финансовых показателей.
Таблица 18 - Анализ финансовых показателей
|
Показатели |
Ед. изм. |
Годы |
||||
|
|
|
2007 |
2008 |
2009 |
2010 |
2011 |
|
Прибыль по России |
млн.руб. |
142610 |
140674 |
129308 |
343584 |
99860 |
|
Прибыль по Кировской области |
млн.руб. |
916,29 |
201,5 |
545,8 |
459,2 |
321,2 |
|
Рентабельность продаж по России |
% |
5,2 |
4,9 |
6,8 |
7,1 |
6,4 |
|
Рентабельность продаж по Кировской области |
% |
4,03 |
0,92 |
2,18 |
1,50 |
0,94 |
|
Затраты на 1 руб. продукции по России |
коп |
94,1 |
93,3 |
92,0 |
90,5 |
90,2 |
|
Затраты на 1 руб. продукции по Кировской области |
коп |
91,5 |
90,6 |
89,5 |
89,1 |
88,6 |
Наблюдается снижение прибыли, затрат на 1 руб. продукции как по России так и по Кировской области. Рентабельность продаж демонстрирует изменчивую тенденцию.
Представим данные на графиках.
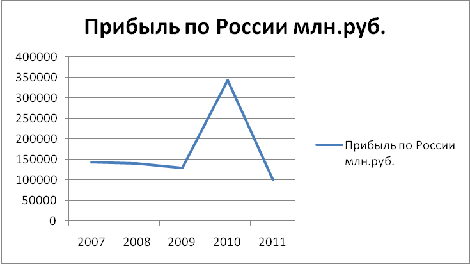
Рисунок 1 - Прибыль по России
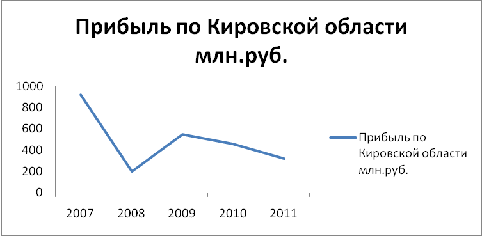
Рисунок 2 - Прибыль по Кировской области
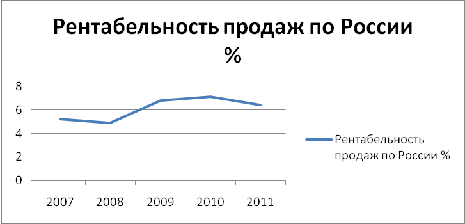
Рисунок 3 - Рентабельность продаж по России
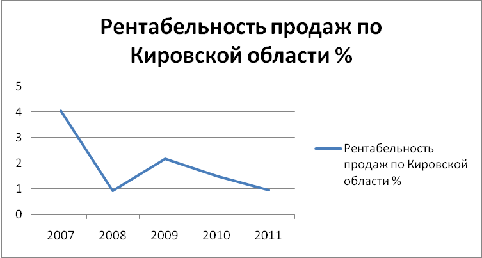
Рисунок 4 - Рентабельность продаж по Кировской
области
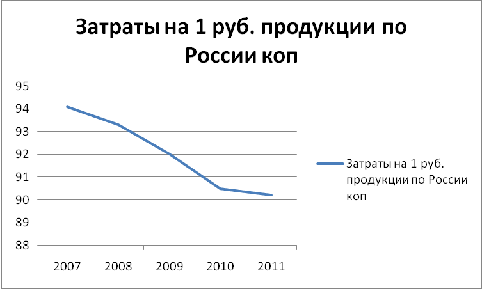
Рисунок 5 - Затраты на 1 руб. продукции по
России
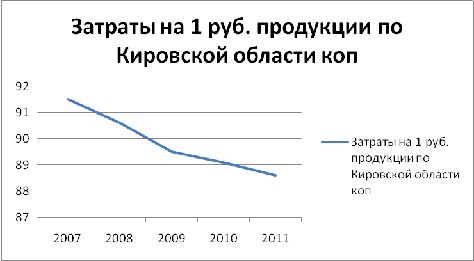
Рисунок 6 - Затраты на 1 руб. продукции по
Кировской области
Построим динамический ряд рентабельности отрасли
по России и Кировской области.
Таблица 19 - Динамический ряд рентабельности отрасли
|
Показатели |
Ед. изм. |
Годы |
||||
|
|
|
2007 |
2008 |
2009 |
2010 |
2011 |
|
Рентабельность продаж по России |
% |
5,2 |
4,9 |
6,8 |
7,1 |
6,4 |
|
Рентабельность продаж по Кировской области |
% |
4,03 |
0,92 |
2,18 |
1,50 |
0,94 |
Данные таблицы 19, показывают тенденцию роста рентабельности по России и снижения по Кировской области.
На основании имеющихся абсолютных значений рассчитаем характеристики динамических рядов.
Статистические характеристики динамического ряда
рентабельности отрасли по России представим в таблице 20.
Таблица 20 - Статистические характеристики динамического ряда рентабельности в отрасли по России
|
Показатели |
Ед. изм. |
Годы |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
|
|
2007 |
2008 |
2009 |
2010 |
2011 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
Рентабельность продаж по России |
% |
5,2 |
4,9 |
6,8 |
7,1 |
6,4 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
1. Базисный темп роста |
% |
100 |
94,23 |
130,77 |
136,54 |
123,08 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
2. Базисный темп прироста |
% |
0 |
-5,77 |
30,77 |
36,54 |
23,08 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
3. Цепной темп роста |
% |
100 |
94,23 |
138,78 |
104,41 |
90,14 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
4. Цепной темп прироста |
% |
0 |
-5,77 |
38,78 |
4,41 |
-9,86 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
5. Абсолютный прирост к базисному периоду |
% |
- |
-0,3 |
1,6 |
1,9 |
1,2 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
6. Абсолютный прирост к предыдущему году |
% |
- |
-0,3 |
1,9 |
0,3 |
-0,7 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
7. Абсолютное содержание 1% прироста |
% |
- |
0,052 |
0,049 |
0,068 |
0,071 Статистические характеристики динамического ряда
числа рентабельности отрасли по Кировской области представим в таблице 21.
Таблица 21 - Статистические характеристики динамического ряда рентабельности отрасли по Кировской области
Наблюдается темп снижения рентабельности в отрасли по Кировской области. Средние характеристики динамических рядов
представим в таблице 22.
Таблица 22 - Средние характеристики динамических рядов рентабельности продаж отрасли по России по Кировской области
Средний темп роста рентабельности продаж отрасли по России равен 116,92 %, средний темп снижения рентабельности продаж отрасли по Кировской области равен 47,49 %. индексный анализ затраты численность
3. Выявление основной тенденции развития и
прогнозирование
Выявим основную тенденцию объема производства
продукции исследуемой отрасли промышленности по России и Кировской области.
Таблица 23 - Динамический ряд объема производства продукции отрасли
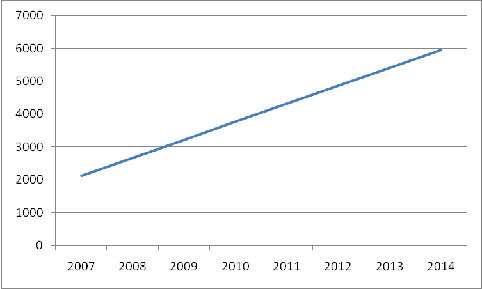
Данные таблицы 23, показывают тенденцию роста объема производства продукции отрасли по России и по Кировской области. Проведем аналитическое выравнивание ряда по России используя функцию: уt =а0+a1t а0= 1573,49 а1= 547,626 На рисунке 7 представим тенденцию объема
производства продукции исследуемой отрасли промышленности по России
Рисунок 7 - Тенденция объема производства
продукции исследуемой отрасли промышленности по России
Прогнозное значение на 2012 г. - 4859,24
млрд.руб., на 2013 г. - 5406,87 млрд.руб., на 2014 г. - 5954,5 млрд. руб.
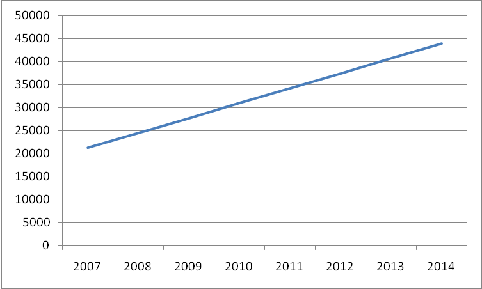
Проведем аналитическое выравнивание ряда по Кировской области используя функцию: уt =а0+a1t а0= 17929,21 а1= 3251,75 На рисунке 8 представим тенденцию объема
производства продукции исследуемой отрасли промышленности по Кировской области
Рисунок 8 - Тенденция объема производства
продукции исследуемой отрасли промышленности по Кировской области
Прогнозное значение на 2012 г. - 37439,7
млн.руб., на 2013 г. - 40691,5 млн.руб., на 2014 г. - 43943,2 млн. руб.
. Состояние и движение основных производственных
фондов
Основные фонды - произведенные активы, подлежащие использованию неоднократно или постоянно в течение длительного периода, но не менее одного года, для производства товаров, оказания рыночных и нерыночных услуг, для управленческих нужд, либо для предоставления другим организациям за плату во временное владение и пользование или во временное пользование. К основным фондам относятся здания, сооружения, машины и оборудование, транспортные средства, рабочий и продуктивный скот, многолетние насаждения, другие виды основных фондов. Данные о наличии основных фондов приводятся по полной учетной стоимости, с учетом проводившихся переоценок. Она равна сумме учитываемых в бухгалтерских балансах организации остаточной балансовой стоимости основных фондов и величины накопленного износа. Эта стоимость отражает наличие основных фондов без учета постепенной утраты их потребительских свойств в процессе эксплуатации. Остаточная балансовая стоимость основных фондов, учитываемая в бухгалтерских балансах организаций, отражает постепенную утрату их потребительских свойств в процессе эксплуатации в размере накопленного износа. Полная учетная и остаточная балансовая стоимость основных фондов учитывается, как правило, в смешанных ценах, так как часть инвентарных объектов отражается в балансах организаций по восстановительной стоимости на момент последней проведенной переоценки, а другая часть, не проходившая переоценок,- в ценах приобретения. Коэффициент обновления основных фондов - это отношение стоимости основных фондов, введенных в действие в течение года, к их наличию на конец года по полной учетной стоимости, в процентах. Этот показатель отражает удельный вес новых (введенных за год) основных фондов в их общем объеме. Коэффициент выбытия основных фондов - это отношение ликвидированных за год основных фондов к их наличию на начало года по полной учетной стоимости, в процентах. Данный показатель, наряду с коэффициентом обновления, характеризует интенсивность процесса обновления основных фондов. Износ основных фондов - это частичная или полная утрата основными фондами потребительских свойств и стоимости в процессе эксплуатации, под воздействием сил природы и вследствие технического прогресса. Нормы и методы начисления износа определяются порядком бухгалтерского учета. Степень износа основных фондов - отношение накопленного к определенной дате износа имеющихся основных фондов (разницы их полной учетной и остаточной балансовой стоимости) к полной учетной стоимости этих основных фондов на ту же дату, в процентах. Проведем анализ основных производственных фондов
по России и Кировской области.
Таблица 24 - Анализ основных производственных фондов отрасли по России и Кировской области
Наблюдается рост основных производственных
фондов, коэффициента обновления по России и Кировской области, снижение
коэффициента выбытия и износа по России и Кировской области.
5. Анализ структуры затрат в динамике
Рассмотрим структуру затрат отрасли по России.
Таблица 25 -Анализ структуры затрат отрасли по России
В структуре себестоимости наибольший удельный вес занимают материальные затраты более 43%. Рассмотрим структуру затрат отрасли по Кировской
области.
Таблица 26 -Анализ структуры затрат отрасли по Кировской области
В структуре себестоимости наибольший удельный
вес занимают материальные затраты более 49 %.
6. Индексный анализ итоговых показателей работы
отрасли
На изменение объема произведенной продукции
оказывает влияние изменение численности работающих, доли рабочих и выработки
рабочих.
Таблица 27 - Анализ объема произведенной продукции отрасли по России
Факторный анализ показал, что объем производства
продукции по России увеличился на 554 млрд.руб. Численность работающих
увеличилась на 6 тыс.чел., что привело к росту объема производства продукции по
России на 12 млрд.руб.; доля рабочих сократилась на 0,01%, что привело к
снижению объема производства продукции по России на 63 млрд.руб.; выработка
рабочих увеличилась на 0,58 млрд.руб., что привело к росту объема производства
продукции по России на 605 млрд.руб.
Таблица 28 - Анализ объема произведенной продукции по Кировской области
Факторный анализ показал, что объем производства
продукции по Кировской области увеличился на 3380 млн.руб. Численность
работающих увеличилась на 1 тыс.чел., что привело к росту объема производства
продукции по Кировской области на 1525 млн.руб.; доля рабочих увеличилась на
0,01%, что привело к росту объема производства продукции по Кировской области
на 372 млн.руб.; выработка рабочих увеличилась на 123,61 млн.руб., что привело
к росту объема производства продукции по Кировской области на 1483 млн.руб.
Заключение
Основу производственного потенциала российской электроэнергетики в настоящее время составляют более 700 электростанций общей мощностью 227,5 ГВт и линии электропередачи всех классов напряжений протяжённостью более 2,5 млн. км. Около 90% этого потенциала сосредоточено в Единой энергетической системе (ЕЭС) России - уникальном техническом комплексе, обеспечивающем электроснабжение потребителей на большей части обжитой территории страны. За годы реформ ухудшились экономические показатели работы отрасли. Существенно выросли в последние годы тарифы на электрическую энергию. Основными причинами снижения экономической эффективности функционирования электроэнергетики являются: • отсталые энергетические технологии, используемые в электроэнергетике страны, особенно при генерации электроэнергии на газовых электростанциях и в электросетях низкого напряжения; • использование морально и физически устаревшего энергооборудования на электростанциях и в электрических сетях (его доля превышает 40% от всего установленного); • отсутствие в настоящее время оптимальной системы управления отраслью в условиях образования многочисленных собственников электроэнергетических объектов, которая бы обеспечивала ту минимизацию затрат на развитие и функционирование электроэнергетики, которую обеспечивала прежняя централизованная система управления отраслью; • резкое сокращение научно-технического потенциала отрасли; • существенное сокращение строительного потенциала; • сокращение потенциала в отраслях отечественного энергомашиностроения и электромашиностроения. Вместе с тем перед российской электроэнергетикой, в соответствии с Энергетической стратегией России на период до 2030 г., стоят масштабные задачи. Для обеспечения прогнозируемых потребностей в электроэнергии в России на период до 2030 г., которые оцениваются величиной 1550 млрд кВт•ч, необходимо будет увеличить производство электроэнергии по сравнению с 2008 г. в 1,5-1,6 раза, что составит около 1600 млрд кВт•ч в 2030 г. Для обеспечения прогнозируемых объёмов производства электроэнергии установленная мощность электростанций России к 2030 г. должна возрасти по сравнению с 2008 г. в 1,4-1,5 раза и составить около 315 ГВт. Объём вводов линий электропередачи напряжением 110 кВ и выше до 2030 года оценивается величинами 250-270 тыс. км, из них ВЛ напряжением 330 кВ и выше - 27-32 тыс. км. В целом инвестиционные потребности для развития ТЭС, АЭС, ГЭС и электрических сетей на период до 2030 г. оцениваются величиной 507-515 млрд. долл., в том числе электрические сети - 201-205 млрд. долл. Ключевое значение для достижения целей Энергетической стратегии и повышения эффективности работы российской электроэнергетики имеют: • модернизация электроэнергетики страны на базе передовых технологий производства, передачи и распределения электроэнергии, с тем чтобы к 2030 году получить электроэнергетику с технологической основой, адекватной таковой в наиболее развитых странах мира; • развитие научных работ по созданию новых (в том числе прорывных) технологий, обеспечивающих приоритетное развитие отечественной электроэнергетики; • создание системы целостного оптимального
управления развитием и функционированием электроэнергетики России.
Библиографический список
1. Башет К.В. «Статистика коммерческой деятельности», М: «Финансы и статистика», 2006. 2. Елесеева М.А. «Общая теория статистики», М.: «Статистика», 2003. . Промышленность России. 2012: Стат.сб./Росстат - М., 2012. - 445 c. . Финансы. Под ред. В.М. Родионовой. - М.: «Финансы и статистика», 202. . Харченко Л.П. «Статистика» М: «ИНФРА - М», 2004. . Электронная версия «Российского статистического ежегодника» |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||