Статья: Учетные регистры, их классификация и способы записи в них
Понятие учетных регистров
Запись операции на счетах – это отражение ее содержания в бухгалтерских книгах, карточках или сводных ведомостях, которые являются учетными регистрами. Регистры - специально разграфленные листы, которые предназначенные для регистрации хозяйственных операций. Учетные регистры строятся в соответствии с экономической группировкой данных об имуществе и источнике его образования. Процесс записи хозяйственных операций в учетные регистры называется учетной регистрацией.
Правильность отражения хозяйственных операций в регистрах бухгалтерского учета обеспечивают лица, составившие и подписавшие их. Информация из регистров бухгалтерского учета и внутренней бухгалтерской отчетности является коммерческой тайной. Лица, получившие доступ к данным, содержащимся в регистрах бухгалтерского учета и во внутренней бухгалтерской отчетности, должны хранить коммерческую тайну. За разглашение коммерческой тайны предусмотрена ответственность, которая установлена законодательством Российской Федерации.
Классификация учетных регистров
Регистры подразделяются на:
-
книги,
-
карточки,
-
свободные листы.
Книги состоят из листов, сброшюрованных в одно целое. Сшивание листов в книгу обеспечивает сохранность информации, но ограничивает единовременную доступность регистра. В бухгалтерском учете ведутся следующие книги: кассовая книга, книга регистрации приходных и расходных ордеров, книга учета доверенностей, книга учета депонентских сумм, главная книга и др.
Карточки представляют собой свободные листы, они предназначены для ведения аналитического учета по счетам. Хранятся карточки в специальной картотеке по группам и наименованиям средств. В бухгалтерском учете ведут карточки складского учета материалов, инвентарные карточки учета основных средств и другие.
К свободным листам относятся журналы-ордера, ведомости, разработочные таблицы.
В бухгалтерском учете существуют следующие записи в учетных регистрах:
-
хронологическая – запись, производимая по мере совершения операций в определенной последовательности;
-
линейная запись – запись в регистре, производимая на основании документа в одну линию.
-
шахматная запись предполагает, что сумма в основном документе записывается в регистр, после чего в одну рабочую запись выводится проверка.
По видам бухгалтерских записей регистры подразделяются на:
-
хронологические, в которых данные первичных документов регистрируют в порядке их поступления в бухгалтерию;
-
систематические, в которых хозяйственные операции группируютя по однородным признакам.
По объему и содержанию регистры бывают:
-
регистры синтетического учёта, в них операции отражаются только в деньгах и в обобщённом виде по синтетическим счетам;
-
регистры аналитического учёта, в них операции фиксируются подробно, как в денежном, так и в натуральном измерении;
-
комбинированные регистры - объединяют в себе синтетический и аналитический учёт.
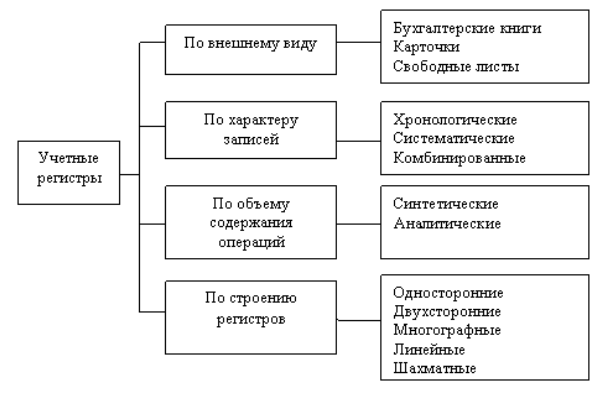
Рисунок 1.
Порядок и техника записей в учетные регистры
Учетные записи в бухгалтерском учете должны отвечать требованиям:
-
документальности;
-
своевременности;
-
краткости;
-
точности;
-
ясности.
На основании данных требований сформулированы основные правила ведения записей в учетных регистрах:
- записи в учетные регистры производятся на основании оформленных и проверенных документов;
- каждая хозяйственная операция, оформленная первичным документом, должна обязательно найти отражение в учетном регистре;
- записи в учетные регистры ведутся в следующем порядке:
- по единичным документам запись хозяйственных операций производится непосредственно в журналы-ордера;
- по массовым документам хозяйственные операции изначально группируются в различных ведомостях, а затем переносятся в журналы-ордера;
- по окончании записей на каждом документе проставляется номер учетного регистра, в котором этот документ отражен для предотвращения дублирования записей;
- все записи в учетные регистры производятся своевременно;
- возможно применение записи однородных операций итогом за месяц по совокупности документов;
- содержание записей в учетных регистрах определяется типом и назначением самого учетного регистра, но существуют обязательные элементы записей:
- дата записей;
- номер и дата документа;
- краткое содержание записи;
- номер счетов и позиций аналитического учета;
- сумма.
Основное правило подсчета записей учетного регистра – все документы отчетного периода уже отражены в учетных регистрах и сделаны необходимые переносы сумм между регистрами. Сумма итогов подсчитывается по каждой графе и записывается в специально предусмотренных для этого строках и графах регистров.
В бухгалтерском учете всегда требуется контроль над правильностью счетных записей, в том числе и в учетных регистрах. Существует несколько способов такого контроля:
-
взаимосверка итоговых сумм между регистрами;
-
взаимосверка данных аналитического и синтетического учета.
Способы исправления ошибок в учетных регистрах
Ошибки в учете случаются часто и надо обязательно знать способы их исправления.
Корректурный применяется, если ошибка заключается не в корреспонденции счетов и не влияет на итоги учетных записей. В таком случае ошибочный текст или сумма зачеркиваются тонкой чертой, сохраняя читабельность ранее написанного, и над зачеркнутым пишут правильный текст или сумму. Исправление ошибки визируется подписями лиц, составивших документ, а в учетных документах – подписями сотрудников, производящих исправление. На полях или в конце страницы пишется слово «исправлено», правильный текст или сумму и дату исправления.
Способ дополнительной проводки используется, если корреспонденция счетов правильная, но сумму необходимо увеличить. Для исправления необходимо убедиться, что ошибка повторена в регистрах синтетического и аналитического учета. Ошибка исправляется дополнительной проводкой.
Способ «красное сторно» представляет собой аннулирование записи и используется при исправлении ошибок в корреспонденции счетов. Этот способ используется так же когда сумма операции меньше, отраженной в учете.