Курсовая работа (т): Виды ренты и проблемы земельного налога
Виды ренты и проблемы земельного налога
РОССИЙСКАЯ ФЕДЕРАЦИЯ
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ
ФЕДЕРАЛЬНОЕ ГОСУДАРСТВЕННОЕ БЮДЖЕТНОЕ ОБРАЗОВАТЕЛЬНОЕ УЧРЕЖДЕНИЕ
ВЫСШЕГО ПРОФЕССИОНАЛЬНОГО ОБРАЗОВАНИЯ
«ТЮМЕНСКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ»
ИНСТИТУТ
ГОСУДАРСТВА И ПРАВА
Курсовая работа
Виды ренты и
проблемы земельного налога
Тюмень 2014
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
. СУЩНОСТЬ И ВИДЫ РЕНТЫ
.1 Понятие ренты в различных экономических учениях
.2 Виды ренты
. ОСОБЕННОСТИ ЗЕМЕЛЬНОГО НАЛОГА
.1 Сущность земельного налога
.2 Проблемы земельного налога и пути их решения
ЗАКЛЮЧЕНИЕ
СПИСОК ИСТОЧНИКОВ
ВВЕДЕНИЕ
Рента (от лат. reddita -отданная назад, возвращенная) - особый вид относительно устойчивого дохода, непосредственно не связанного с предпринимательской деятельностью и получаемого с капитала, имущества, земли.
Термин «земля» употребляется в экономической литературе в широком смысле слова. Он охватывает все полезности, которые даны природой в определенном объеме и над предложением которых человек не властен, будь то сама земля, водные ресурсы или полезные ископаемые. Но, все же, говоря о земле, в первую очередь имеется в виду ее использование в сельском хозяйстве.
Земля как место расположения любого предприятия предстает общим условием производства. Но земельный участок для сельского хозяйства, рудника, шахты, лесхоза, гидростанции уже является основным ресурсным фактором производства. Земля либо выступает как непосредственный фактор производства (в сельском хозяйстве и в добывающей промышленности), либо используется в качестве территории для размещения производственных, административных, жилых и других помещений, транспортных и иных коммуникаций. Почвенные, климатические, геологические, гидрологические характеристики земельных участков, их географическое местоположение - вся совокупность природных разностей в этих условиях приобретает первостепенное экономическое значение. Природные различия - основа разной производительности труда в отраслях, где природные ресурсы являются главным вещественным фактором производства.
Природным факторам производства присущи следующие основные особенности:
земля и многие другие природные ресурсы не являются свободно воспроизводимыми условиями труда, подобно промышленным орудиям труда и материалам;
ограниченности земель сельскохозяйственного назначения вообще, а земель лучшего и среднего качества тем более, обуславливает низкую эластичность предложения земель.
Различия эффективности производства обуславливают получение предпринимателями разных доходов, что в свою очередь накладывает печать на отношения между собственниками ресурсов и их пользователями, определяющим образом воздействует на рыночные цены ресурсов.
Земельная рента - это центральная экономическая категория, регулирующая экономические отношения между землевладельцем и предпринимателем, арендующим землю для ведения сельского хозяйства на капиталистической основе. Анализ образования ренты и позволяет выяснить источники доходов этих двух субъектов арендных отношений, раскрыть влияние природного фактора и юридической формы собственности на механизм возникновения ренты.
Целью данной курсовой работы является изучение ренты, в частности земельной, рассмотрение её видов и анализ проблем земельного налога.
В связи с этим поставлены задачи:
• Дать определение ренты и раскрыть её сущность.
• Охарактеризовать такие виды ренты как дифференциальная, абсолютная и монопольная ренты;
• Выявить проблемы начисления земельного налога и определить пути их решения.
Предметом исследования является экономическая
рента, а объектом земельный налог.
1. СУЩНОСТЬ И ВИДЫ РЕНТЫ
.1 Понятие ренты в различных экономических
учениях
С точки зрения марксистской экономической теории рента является превращенной формой прибавочной стоимости наряду с прибылью, зарплатой и процентом. К. Маркс писал: «Какова бы ни была специфическая форма ренты, всем ее типам общее то обстоятельство, что присвоение ренты есть экономическая форма, в которой реализуется земельная собственность, и что земельная рента, в спою очередь, предполагает земельную собственность...». На поверхности явления рента выступает как плата за землю, что создает впечатление, будто бы сама земля порождает эту ренту. Однако трудовая теория стоимости это отрицает, так как стоимость может создаваться только живым трудом. Источником ренты является неоплаченный прибавочный труд наемных рабочих в сельском хозяйстве. Эта часть прибавочной стоимости, которую получают предприниматели - арендаторы земельных участков, уплачивается ими земельным собственникам.
В трактовке теории факторов производства и теории предельной производительности рента является вознаграждением, которое получает владелец природных ресурсов, в частности земли, в соответствии с предельной производительностью этих факторов.
Суть одной из трактовок заключается в том, что рента не является самостоятельной формой дохода, а представляет собой ссудный процент на тот капитал, который вложен в землю.
В соответствии с теорией физиократов рента - это чистый продукт природы, единственный доход, который реально получает общество.
Существует еще одна трактовка, которая считает ренту несправедливым паразитическим доходом. В Соединенных Штатах критика в адрес рентных платежей приняла форму движения за единый налог, которое получило значительную поддержку в конце XIX века. Оно было порождено нашумевшей книгой Генри Джорджа "Прогресс и бедность". Джордж считал, что существование ренты не справедливо, и что этот доход должно получать общество в целом, а не собственники земли. Поэтому он предлагал обложить земельную ренту полным (100%) налогом и использовать на общественные нужды, а все другие налоги отменить. [1, стр.64]
Наиболее корректным определением земельной ренты стоит считать:
Земельная рента - это цена, уплачиваемая за использование земли и других природных ресурсов, количества которых (их запасы) строго ограничены. Именно уникальные условия предложения земли и других природных ресурсов, их фиксированное количество отличает рентные платежи от заработной платы, процента, прибыли.
Если землевладелец сдает в аренду только землю как таковую, то арендная плата, т.е. сумма денег, уплачиваемая арендатором землевладельцу, совпадает с земельной рентой. Если же землевладелец сдает в аренду землю, на которой имеются сооружения, хозяйственные постройки и т.п., то в арендную плату входят: 1) рента, т.е. плата за пользование землей как таковой, и 2) ссудный процент, уплачиваемый за временное пользование приложенным к этой земле капиталом.
Следует так же заметить, что с точки зрения юридической земельная рента предполагает заключение договора аренды (имущественного найма) по которому в соответствии со статьей 606 ГК РФ арендодатель (наймодатель) обязуется предоставить арендатору (нанимателю) имущество за плату во временное владение и пользование или во временное пользование. Плоды, продукция и доходы, полученные арендатором в результате использования арендованного имущества в соответствии с договором, являются его собственностью. [9, стр.459]
Величина арендной платы (АП) за капитал-недвижимость может быть выражена формулой:
АП. = А + % + R,
где А - амортизация ранее вложенного в недвижимость капитала;
% - процент на вложенный капитал; - все виды рентных платежей;
В настоящее время арендные отношения в сфере
недвижимости чаще всего связаны с землей и жилым фондом.
.2 Виды ренты
Дифференциальная рента является наиболее распространенной формой земельной ренты. Основой дифференциальной земельной ренты является разница в издержках производства на различных земельных участках.
В зависимости же от тех обстоятельств, в силу
которых эта разница возникла, дифференциальная рента делится на различные виды.
Разница в издержках производства может быть, прежде всего, обусловлена
неодинаковым плодородием различных земельных участков. Чем плодороднее почва
(независимо от того, является ли это плодородие даром природы или плодом усилий
человека), тем производительнее труд, затрачиваемый на ней, тем меньше издержки
производства. Продуктивность земельных участков предопределяется их
местоположением, климатическими особенностями, сферой использования и т.д. Это
и является объективной основой для образования дифференциальной ренты. Рассмотрим
ее на примере естественного плодородия.
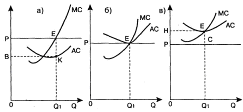
Рисунок 1. Дифференциальная рента [11, стр.139]
Предположим, что три участка земли отличаются своим качеством: лучший, средний и худший по плодородию. Допустим, что участки равны по площади и по вложению труда и капитала, тем не менее, поскольку они различаются по плодородию, предельные и средние издержки на единицу продукции будут также различаться (рисунок 5).
На лучшем участке (а) будет получена дифференциальная рента ВРЕК; на среднем участке (б) производственные издержки будут лишь компенсированы, не извлекая дохода; на худшем участке (в) образуется убыток.
Различают дифференциальную ренту I и II. Дифференциальная рента I образуется вследствие различий естественного плодородия земли, а дифференциальная рента II - благодаря более высокой эффективности добавочных вложений в те же земельные участки.
Дифференциальная рента I в свою очередь делится на ренту по плодородию, получаемую с более плодородных земель, и ренту по месту положения земельных участков, получаемую с земель, стратегически выгодно расположенных по отношению к материалам, труду и потребителям.
Дифференциальная рента II предполагает интенсивный метод земледелия, добавочное вложение капитала: повышение плодородия почвы, применение прогрессивных биотехнологий, использование сортов растений с повышенным потенциалом продуктивности и т. д. В результате повышается урожайность, быстрее окупаются затраты, а предприниматель получает дополнительную прибыль.
Таким образом, дифференциальная рента I возникает при экстенсивном ведении хозяйства, а дифференциальная рента II - только при интенсивном земледелии. Дифференциальная рента I образуется на лучших и средних землях, а дифференциальная рента II - и на худших землях.
Абсолютная рента является результатом монополии частной собственности на землю. Собственник земли, зная, что земля необходима всем для сельскохозяйственного или промышленного производства, заставит желающего пользоваться землей, платить за неё стабильную арендную плату. Образование абсолютной ренты связано с тем фактом, что в сельском хозяйстве доля переменного капитала (идущего на заработную плату) пропорционально выше, чем в промышленности. Отсюда следует, что прибавочная стоимость, создаваемая в сельском хозяйстве, выше средней прибыли, и стоимость продуктов выше капиталистической цены производства. Пропорциональному распределению прибавочной стоимости, создаваемой в сельском хозяйстве, препятствует земельная собственность, которая, представляя монополию, сама претендует постоянно на часть этой прибавочной стоимости и присваивает разницу между стоимостью и ценой производства. Земельная собственность, таким образом, завышает цену сельскохозяйственных продуктов на сумму, которую она взимает в качестве абсолютной ренты, и которая представляет, следовательно, род налога, накладываемого на общество.
Объяснение возникновения абсолютной ренты, по К. Марксу, следует из факта более низкого органического состава капитала в сельском хозяйстве по сравнению с промышленностью. В сельском хозяйстве больше задействован труд рабочего, чем средства производства. Именно прибавочный труд наёмных сельскохозяйственных рабочих является источником образования абсолютной ренты. Такой вид ренты получается абсолютно со всех земель: с лучших и средних участков, и без сомнений с худших земельных участков. Однако, хочу заметить, что под воздействием технического прогресса происходит постепенное сближение органического состава капитала в промышленности и в сельском хозяйстве. Ведь в интенсивном сельском хозяйстве развитых стран выполнение того же объёма работ, что и в промышленности, требует большей массы средств производства, более высокой технологической вооружённости труда. [6, Т.3 гл.47]
Итак, абсолютная рента - это один из видов земельной ренты, получаемой землевладельцами независимо от плодородия и местоположения земель исключительно как вознаграждение, реализующееся в присвоении прав собственности на землю. В случае, если в участок земли был вложен капитал, то размер арендной платы увеличивается на величину ссудного процента.
В сельском хозяйстве есть еще одна разновидность ренты - монопольная рента. Исключительные природные условия порой создают возможности для производства редких сельскохозяйственных продуктов - особых сортов винограда, некоторых видов цитрусовых, чая и т.д. Такие товары продаются по монопольным ценам, верхний предел которых нередко определяется лишь уровнем платежеспособного спроса. В результате монопольные цены могут значительно превышать индивидуальную стоимость таких продуктов. Это и позволяет землевладельцам получать монопольную ренту.
Итак, монопольная рента - эта особая форма земляной ренты, которая появляется при монопольных ценах на исключительно редкие и невоспроизводимые в других местах земледельческие продукты и полезные ископаемые.
Земли, предназначаемые для строительных целей, регулируются этим видом земельной ренты. Строительная рента характеризуется, во-первых, преобладающим влиянием местоположения; во-вторых, очевидной и полнейшей пассивностью собственника, активность которого заключается просто в эксплуатации общественного прогресса, в который собственник ничего не привносит и в котором он ничем не рискует; и, наконец, преобладанием монопольной цены во многих случаях. Строительную ренту необходимо повышает не только рост населения и возрастающая вместе с ним потребность в жилищах, но и рост основного капитала, который или присоединяется к земле или размещен на ней, как все промышленные строения, железные дороги, товарные склады, доки и другие хозяйственные сооружения. Спрос на строительные участки повышает стоимость земли как пространства и основы, в то же время благодаря этому возрастает спрос на элементы земли, которые служат строительным материалом.
Земельная рента в лесопользовании специфична. Лесные земли как объект лесопользования в экономическом смысле ценны не сами по себе, а коммерческими ресурсами - древесиной на корню, продуктами побочного пользования, рекреацией. В этом принципиальное отличие между сельским и лесным хозяйствами и обусловлено оно единственной причиной - чрезвычайной продолжительностью воспроизводственного цикла лесных экосистем. Не случайно в российском лесном законодательстве земля и ресурсы рассматриваются в единстве, как нечто целое, объединяются общим понятием - лесной фонд. Платежи за лесопользование зависят от плодородия почв опосредовано. Рентообразующими факторами являются показатели качества и запаса лесных ресурсов. Поэтому земельную ренту в лесопользовании правомерно называть лесной рентой. Лесная рента принадлежит собственнику лесного фонда. При государственной собственности на лесной фонд лесная рента, как правило, облагается налогом. Любые платежи за лесопользование есть рентный налог. Рентный налог может быть меньше, равен или больше ренты. [3. cтр 24]