Курсовая работа (т): Визначення оптимальних показників діяльності структурного підрозділу Державної служби України з надзвичайних ситуацій у галузі інформаційної безпеки
Вибираємо з (6.36; 11.6; 7.9; 7.2; 5.53) максимальний елемент max=11.6 Висновок: вибираємо стратегію N=2.
Критерій Лапласа
Якщо ймовірності станів природи правдоподібні, для їх оцінки використовують принцип недостатнього підстави Лапласа, згідно якого всі стани природи покладаються рівноймовірними, тобто:
= q2 = ... = qn = 1/n.= 1/6
Табл. 1.4
|
Ai |
П1 |
П2 |
П3 |
П4 |
П5 |
П6 |
∑(aij) |
|
A1 |
2,66 |
2,83 |
1 |
0,66 |
1,33 |
2,33 |
10,83 |
|
A2 |
0,33 |
2,83 |
3,33 |
0,83 |
2,33 |
3 |
12,66 |
|
A3 |
2,5 |
2,5 |
2 |
2,5 |
2,83 |
3 |
15,33 |
|
A4 |
2 |
2 |
1,83 |
3 |
3,83 |
2,66 |
15,33 |
|
A5 |
2,83 |
1 |
2 |
2,5 |
2,33 |
1,16 |
11,83 |
Вибираємо з (10.83; 12.66; 15.33; 15.33; 11.83) максимальний елемент max=15.33. Висновок: вибираємо стратегію N=3.
Критерій Вальда
За критерієм Вальда за оптимальну приймається чиста стратегія, яка в найгірших умовах гарантує максимальний виграш, тобто:
= max(min aij)
Критерій Вальда орієнтує статистику на самі несприятливі
стани природи, тобто цей критерій виражає песимістичну оцінку ситуації.
Табл. 1.5
|
Ai |
П1 |
П2 |
П3 |
П4 |
П5 |
П6 |
max(aij) |
|
A1 |
16 |
17 |
6 |
4 |
8 |
14 |
4 |
|
A2 |
2 |
17 |
20 |
5 |
14 |
18 |
2 |
|
A3 |
15 |
15 |
12 |
15 |
17 |
18 |
12 |
|
A4 |
12 |
12 |
11 |
18 |
23 |
16 |
11 |
|
A5 |
17 |
6 |
12 |
15 |
14 |
7 |
6 |
Вибираємо з (4; 2; 12; 11; 6) максимальний елемент max=12. Висновок: вибираємо стратегію N=3.
Критерій Севіджа
Критерій мінімального ризику Севіджа рекомендує вибирати в якості оптимальної стратегії ту, при якій величина максимального ризику мінімізується в найгірших умовах, тобто забезпечується:
= min(max rij)
Критерій Севіджа орієнтує статистику на самі несприятливі стани природи, тобто цей критерій виражає песимістичну оцінку ситуації. Знаходимо матрицю ризиків.
Ризик - міра невідповідності між різними можливими результатами прийняття певних стратегій. Максимальний виграш в j-му стовбці bj = max(aij) характеризує сприятливість стану природи.
. Розраховуємо 1-й стовбець матриці ризиків.
= 18-5 = 13; r21 = 18-15 = 3; r31 = 18-5 = 3; r41 = 18-18 =
0; r51 = 18-4 = 14;
. Розраховуємо 2-й стовбець матриці ризиків.
r12 = 23-14 = 9; r22 = 23-17 = 6; r32 = 23-14 = 9; r42 =
23-23 = 0; r52 = 23-8 = 15;
. Розраховуємо 3-й стовбець матриці ризиків.
= 18-18 = 0; r23 = 18-18 = 0; r33 = 18-7 = 11; r43 = 18-16 =
2; r53 = 18-14 = 4;
. Розраховуємо 4-й стовбець матриці ризиків.
= 17-2 = 15; r24 = 17-15 = 2; r34 = 17-17 = 0; r44 = 17-12 =
5; r54 = 17-16 = 1;
. Розраховуємо 5-й стовбець матриці ризиків.
= 17-17 = 0; r25 = 17-15 = 2; r35 = 17-6 = 11; r45 = 17-12 =
5; r55 = 17-17 = 0;
. Розраховуємо 6-й стовбець матриці ризиків.
= 20-20 = 0; r26 = 20-12 = 8; r36 = 20-12 = 8; r46 = 20-11 =
9; r56 = 20-6 = 14;
Табл. 1.6
|
Ai |
П1 |
П2 |
П3 |
П4 |
П5 |
П6 |
|
A1 |
1 |
0 |
14 |
15 |
4 |
|
|
A2 |
15 |
0 |
0 |
13 |
9 |
0 |
|
A3 |
2 |
2 |
8 |
3 |
6 |
0 |
|
A4 |
5 |
5 |
9 |
0 |
0 |
2 |
|
A5 |
0 |
11 |
8 |
3 |
9 |
11 |
Результати обчислень оформимо у вигляді таблиці.
Табл. 1.7
|
Ai |
П1 |
П2 |
П3 |
П4 |
П5 |
П6 |
min(aij) |
|
A1 |
1 |
0 |
14 |
14 |
15 |
4 |
15 |
|
A2 |
15 |
0 |
0 |
13 |
9 |
0 |
15 |
|
A3 |
2 |
2 |
8 |
3 |
6 |
0 |
8 |
|
A4 |
5 |
5 |
9 |
0 |
0 |
2 |
9 |
|
A5 |
0 |
11 |
8 |
3 |
9 |
11 |
11 |
Вибираємо з (15; 8; 11; 9; 15) мінімальний елемент min=8. Висновок: вибираємо стратегію N=2.
Критерий Гурвіца
Критерій Гурвіца є критерієм песимізму - оптимізму. За оптимальну приймається та стратегія, для якої виконується співвідношення:
(si)
де si = y min(aij) + (1-y)max(aij)
При y=1 отримаємо критерій Вальди, при y=0 отримаємо - оптимістичний критерій (максимакс). Критерій Гурвіца враховує можливість як найгіршої, так і найкращої для людини поведінки природи. Чим гірші наслідки помилкових рішень, тим більше бажання застрахуватися від помилок, тим більше значення y наближається до 1.
Розраховуємо si.
= 0.5*2+(1-0.5)*20 = 11= 0.5*12+(1-0.5)*18 = 15= 0.5*6+(1-0.5)*17 = 11.5= 0.5*11+(1-0.5)*23 = 17= 0.5*4+(1-0.5)*17 = 10.5
Табл. 1.8
|
Ai |
П1 |
П2 |
П3 |
П4 |
П5 |
П6 |
min(aij) |
max(aij) |
y min(aij) + (1-y)max(aij) |
|
A1 |
5 |
14 |
18 |
2 |
17 |
20 |
2 |
20 |
11 |
|
A2 |
15 |
17 |
18 |
15 |
15 |
12 |
12 |
18 |
15 |
|
A3 |
15 |
14 |
7 |
17 |
6 |
12 |
6 |
17 |
11.5 |
|
A4 |
18 |
23 |
16 |
12 |
12 |
11 |
11 |
23 |
17 |
|
A5 |
4 |
8 |
14 |
16 |
17 |
6 |
4 |
17 |
10.5 |
Вибираємо з (11; 15; 11.5; 17; 10.5) максимальний елемент max=17. Висновок: вибираємо стратегію N=4.
Критерій Ходжа-Лемана
Для кожного рядка розраховуємо значення критерію за формулою:
= u∑aijpj + (1 - u)min(a)ij
Розраховуємо Wi.
= 0.5*3.91 + (1-0.5)*2 = 2.955= 0.5*5.51 + (1-0.5)*12 = 8.755=
0.5*4.16 + (1-0.5)*6 = 5.08= 0.5*5.97 + (1-0.5)*11 = 8.485= 0.5*3.68 +
(1-0.5)*4 = 3.84
Табл. 1.9
|
Ai |
П1 |
П2 |
П3 |
П4 |
П5 |
П6 |
∑(aijpj) |
min(aj) |
Wi |
|
A1 |
0.16 |
1.4 |
1.8 |
0.06 |
2.26 |
0.66 |
6.36 |
2 |
4.18 |
|
A2 |
2 |
2.26 |
1.8 |
2 |
2 |
1.6 |
5.51 |
11.6 |
11.83 |
|
A3 |
2 |
1.4 |
0.23 |
2.26 |
0.4 |
1.6 |
4.16 |
7.9 |
6.95 |
|
A4 |
1.8 |
0.76 |
1.06 |
1.6 |
1.6 |
0.36 |
5.97 |
7.2 |
9.1 |
|
A5 |
0.13 |
0.26 |
1.4 |
1.06 |
2.26 |
0.4 |
3.68 |
5.53 |
4.76 |
Вибираємо з (4.18; 11.83; 6.95; 9.1; 4.76) максимальний елемент max=11.83. Висновок: вибираємо стратегію N=2.
Таким чином, в результаті рішення статистичної гри за різними критеріями частіше інших рекомендувалася стратегія A2.
Розв’язання задачі оцінки ефективності і ризикованості рішень фахівця з управління інформаційною безпекою у середовищі Excel подано у Додатку 1.
Розділ 2. Визначення оптимального плану випуску продукції на підприємствах засобами стохастичного програмування
.1 Постановка задачі
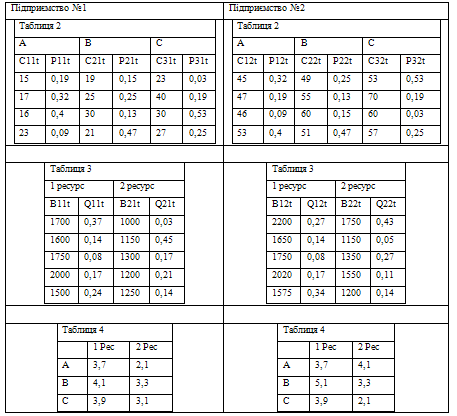
Задача: У структурний підрозділ ДСНС України необхідно
закупити обладнання для створення КСЗІ. Було оголошено тендер на закупівлю
товару, в результаті залишилось дві фірми, які надають такі послуги за
доступною ціною. Кожне підприємство може запропонувати по 3 види кожної
продукції А, В, С. Прибуток від реалізації одиниці продукції кожного виду є
величиною випадковою, функція розподілу якого наведена в таблиці 2. Для
виробництва продукції використовуються 2 види ресурсів, обсяг яких також є
випадковим - функція розподілу яких наведена в таблиці 3. Норми витрат на
одиницю продукції відомі і задаються в таблиці 4.
2.2 Побудова економіко-математичної моделі стохастичного
програмування для визначення оптимального плану випуску продукції на
підприємствах
Цільова функція залежить від випадкової величини, отже,
математична модель даної задачі має вигляд:
 ,
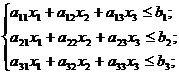
 .
Маємо одноетапну задачу стохастичного програмування з
випадковими параметрами цільової функції. Очевидно, що величина F є також
випадковою величиною з законом розподілу ймовірностей  , де
 - математичне сподівання, а
 - дисперсія [5].
Щоб розв’язати таку задачу, необхідно знайти математичне
сподівання .
Позначимо символами  ,
 - математичне сподівання прибутку
від j-го виду продукції, тоді математична модель набуває вигляду:
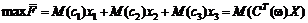 ,
 .
У наведеній постановці маємо одноетапну задачу стохастичного програмування з М-моделлю, оскільки цільова функція є математичним сподіванням випадкової величини (прибутку).
Оскільки випадкова величина прибутку є дискретною і відомі
значення відповідних ймовірностей 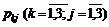 , то можна безпосередньо обчислити
значення

 . Отже, в числовому вигляді маємо:
Підприємство 1:
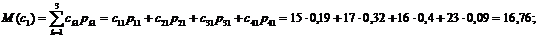
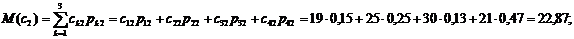
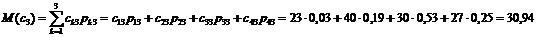 .
Математична модель задачі набуває такого вигляду:
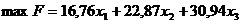 ,
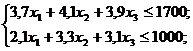
.
Підприємство 2:
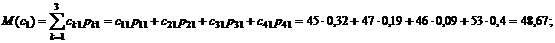

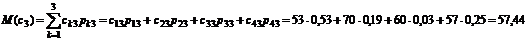 .
Математична модель задачі набуває такого вигляду:
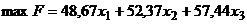 ,
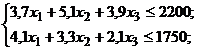
.
.3 Визначення оптимально плану випуску продукції на підприємствах
Початкова задача зведена до задачі лінійного програмування, яку можна розв’язати симплексним методом, але оптимальний план детермінованої задачі є наближеним розв’язком початкової стохастичної.
Складемо симплекс-таблицю "Підприємство 1":
Табл. 2.1
Підприємство 1
|
Базис |
В |
x1 |
x2 |
x3 |
x4 |
x5 |
|
x4 |
-1700 |
-3.7 |
-4.1 |
-3.9 |
1 |
0 |
|
x5 |
-1000 |
-2.1 |
-3.3 |
-3.1 |
0 |
1 |
|
F(X0) |
0 |
-16.76 |
-22.87 |
-30.94 |
0 |
0 |
|
x1 |
459.46 |
1 |
1.11 |
1.05 |
-0.27 |
0 |
|
x5 |
-35.14 |
0 |
-0.97 |
-0.89 |
-0.57 |
1 |
|
F(X0) |
7700.54 |
0 |
-4.3 |
-13.27 |
-4.53 |
0 |
|
x1 |
459.46 |
1 |
1.11 |
1.05 |
-0.27 |
0 |
|
x5 |
-35.14 |
0 |
-0.97 |
-0.89 |
-0.57 |
1 |
|
F(X0) |
7700.54 |
0 |
-4.3 |
-13.27 |
-4.53 |
0 |
|
x1 |
459.46 |
1 |
1.11 |
1.05 |
-0.27 |
0 |
|
x5 |
-35.14 |
0 |
-0.97 |
-0.89 |
-0.57 |
1 |
|
F(X0) |
7700.54 |
0 |
-4.3 |
-13.27 |
-4.53 |
0 |
|
x1 |
459.46 |
1 |
1.11 |
-0.27 |
0 |
|
|
x5 |
-35.14 |
0 |
-0.97 |
-0.89 |
-0.57 |
1 |
|
F(X0) |
7700.54 |
0 |
-4.3 |
-13.27 |
-4.53 |
0 |
|
x1 |
459.46 |
1 |
1.11 |
1.05 |
-0.27 |
0 |
|
x5 |
-35.14 |
0 |
-0.97 |
-0.89 |
-0.57 |
1 |
|
F(X0) |
7700.54 |
0 |
-4.3 |
-13.27 |
-4.53 |
0 |
|
x1 |
459.46 |
1 |
1.11 |
1.05 |
-0.27 |
0 |
|
x5 |
35.14 |
0 |
-0.97 |
-0.89 |
-0.57 |
1 |
|
F(X0) |
7700.54 |
0 |
-4.3 |
-13.27 |
-4.53 |
0 |
|
x1 |
417.68 |
1 |
-0.0488 |
0 |
-0.95 |
1.19 |
|
x3 |
39.63 |
0 |
1.1 |
1 |
0.64 |
-1.13 |
|
F(X1) |
8226.65 |
0 |
10.27 |
0 |
3.97 |
-14.97 |
|
x1 |
417.68 |
1 |
-0.0488 |
0 |
-0.95 |
1.19 |
|
x3 |
39.63 |
0 |
1.1 |
1 |
0.64 |
-1.13 |
|
F(X1) |
8226.65 |
0 |
10.27 |
0 |
3.97 |
-14.97 |