Курсовая работа (т): Визначення оптимальних показників діяльності структурного підрозділу Державної служби України з надзвичайних ситуацій у галузі інформаційної безпеки
Оптимальним планом для підприємства 1 є 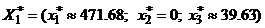 , причому прибуток становить
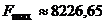 .
Складемо симплекс-таблицю "Підприємство 2":
Табл. 2.2
Підприємство 2
|
Базис |
В |
x1 |
x2 |
x3 |
x4 |
x5 |
|
x4 |
2200 |
3.7 |
5.1 |
3.9 |
1 |
0 |
|
x5 |
1750 |
4.1 |
3.3 |
2.1 |
0 |
1 |
|
F(X0) |
0 |
-48.67 |
-52.37 |
-57.44 |
0 |
0 |
|
x3 |
564.1 |
0.95 |
1.31 |
1 |
0.26 |
0 |
|
x5 |
565.38 |
2.11 |
0.55 |
0 |
-0.54 |
1 |
|
F(X1) |
32402.05 |
5.82 |
22.74 |
0 |
14.73 |
0 |
Оптимальним планом для підприємства 2 є 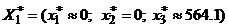 , причому прибуток становить
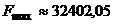 .
.4 Оцінка міри ризику щодо одержання максимального прибутку за загальним коефіцієнтом варіації і коефіцієнтом варіації по від’ємній семіваріації
Для обрахування оцінки ризику щодо отримання максимального
прибутку за загальним коефіцієнтом варіації необхідні такі дані:
Табл. 2.3
|
Варіанти проектів |
Запроектований прибуток, тис. грн. Р |
Значення ймовірності, Q |
Сподіваний дохід, E (E=P*Q) |
|
|
|
|
|
|
проект А |
20 |
0,2 |
4 |
|
проект Б |
10 |
0,6 |
6 |
Дисперсія - це середньозважена величина квадратів відхилень
дійсних результатів від середніх очікуваних [6]. Обчислити дисперсію можна за
такою формулою:
 ,
де S2 - дисперсія,-запроектований прибуток,- значення
ймовірності.
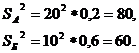
Середньоквадратичне відхилення визначають як корінь
квадратний з дисперсії за формулою:
 ,
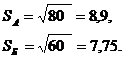
Коефіцієнт варіації - це відношення середньоквадратичного
відхилення до середньої арифметичної, який показує ступінь відхилення отриманих
значень:
 ,
де, S - середньоквадратичне значення,
Е - сподіваний дохід.
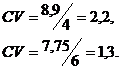
В результаті виконання математичних дій, отримаємо результат:
Табл. 2.4
|
Варіанти проектів |
Дисперсія, S2 |
Середньоквадратичне відхилення, S |
Коефіцієнт варіації, CV |
|
Проект А |
80 |
8,9 |
2,2 |
|
Проект Б |
60 |
7,75 |
1,3 |
Ризик нижчий там, де коефіцієнт варіації нижчий. Тобто
перевагу має той проект, де коефіцієнт варіації нижчий, а співвідношення ризику
і доходу сприятливіше. Проведені вище розрахунки стверджують нижчу
ризикованість проекту Б, тому капітальні вкладення доцільніше вкладати саме в
цей проект.
Розділ 3. Фінансові ризики. Оцінка ступеня ризику цінних паперів. Оптимізація портфелю цінних паперів
.1 Постановка задачі
Нехай підрозділ ДСНС України у Львівській області вкладає
свої кошти в сумі К для закупівлі відеокамер для захисту прилеглої території,
сповіщувачів а також систем протипожежного захисту у 3 відділення банку (К1,
К2, К3). Відома динаміка цін за місяць на банківському ринку. Розрахувати
прибутковість сподіваної норми прибутку і ризик для трьох банків; дати характеристику
систематичного ризику для кожного а також оптимізувати портфель цінних паперів
за моделями Марковіца.
Табл. 3.1
Грошовий обіг банків за останній місяць
|
Дні |
Ціна ак 1 |
Ціна ак 2 |
Ціна ак 3 |
|
1 |
66 |
52 |
77 |
|
2 |
61 |
104 |
81 |
|
3 |
83 |
36 |
42 |
|
4 |
56 |
31 |
60 |
|
5 |
49 |
92 |
61 |
|
6 |
75 |
72 |
42 |
|
7 |
62 |
94 |
95 |
|
8 |
71 |
93 |
90 |
|
9 |
53 |
61 |
47 |
|
10 |
26 |
103 |
86 |
|
11 |
54 |
48 |
100 |
|
12 |
57 |
50 |
83 |
|
13 |
50 |
69 |
82 |
|
14 |
64 |
52 |
29 |
|
15 |
41 |
104 |
50 |
|
16 |
74 |
38 |
88 |
|
17 |
88 |
66 |
65 |
|
18 |
75 |
102 |
65 |
|
19 |
59 |
95 |
94 |
|
20 |
55 |
58 |
37 |
|
21 |
52 |
37 |
43 |
|
22 |
28 |
53 |
45 |
|
23 |
37 |
83 |
83 |
|
24 |
65 |
59 |
83 |
|
25 |
79 |
64 |
94 |
|
26 |
41 |
55 |
39 |
|
27 |
91 |
42 |
100 |
|
28 |
102 |
50 |
56 |
|
29 |
95 |
61 |
73 |
|
30 |
53 |
77 |
103 |
.2 Модель Шарпа. Оцінка систематичного ризику
Для ефективної роботи на нестабільних банківських ринках була запропонована нова модель формування інвестиційного портфеля, яка отримала назву модель "Шарпа". Ця модель заснована на взаємозв'язку доходності кожного цінного паперу з усього безлічі N цінних паперів з прибутковістю одиничного портфеля їх цих паперів [7].
Модель "Шарпа" з'єднує прибутковість цінного паперу
з прибутковістю одиничного портфеля і ризиком цього цінного паперу за допомогою
функції лінійної регресії. Формула прибутковості цінного паперу наступна:

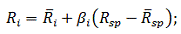
прибутковість цінного паперу;прибутковість одиничного портфеля;
βi-коефіцієнт чутливості до зміни прибутковості цінного паперу, коефіцієнт регресії в рівнянні прибутковості;
 - середня прибутковість цінного паперу;
 - середня прибутковість одиничного портфеля.
Табл. 3.2
Дохід цінних паперів
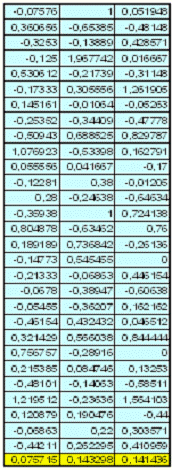
Дані, які виділені в останньому рядку - показник середньої дохідності. В моделі "Шарпа" ризик цінного паперу являє собою сукупність коефіцієнт бета і залишковоий ризик. Залишковим ризиком називають ступінь розкиду значень дохідності цінного паперу щодо лінії регресії [8].
Прибутковість в моделі "Шарпа" обчислюється так:
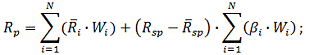
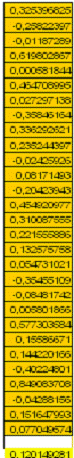
Табл. 3.3
Дохід одиничного портфеля
Ризик обчислюємо за такою формулою:
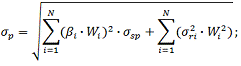
Завдання формування оптимального портфеля за моделлю
"Шарпа", де ми максимізували дохідність інвестиційного портфеля і
встановлюємо допустимий рівень ризику, буде виглядати наступним чином.
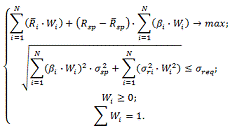
Обернена задача формування оптимального портфеля, де ми
мінімізуємо загальний ризик інвестиційного портфеля з фіксованим рівнем
прибутковості, має наступний вигляд:
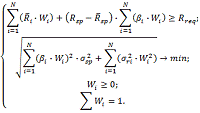
Наступним етапом розрахуємо прибутковості цих акцій за
наступною формулою:
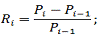
поточна прибутковість акції;поточна вартість акції;- вартість акції в попередньому періоді.
І аналогічно розраховуємо прибутковості всіх акцій.
Наступним етапом, для кожної акції розрахуємо середнє
значення прибутковості за весь місяць, тобто за всі тимчасові відрізки. Формула
для розрахунку наступна:
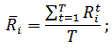
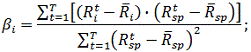
|
Бета |
0,484088393 |
1,010185508 |
1,505726099 |
Рис. 3.1. Коефіцієнт бета (β)
Наступним етапом розрахуємо залишковий ризик, який являє
собою ступінь розкиду прибутковості цінного паперу щодо лінії регресії [9].
Формула розрахунку залишкового ризику наступна:
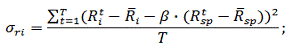
При формуванні інвестиційного портфеля з цих акцій нам ще
буде потрібно розрахувати ризик одиничного портфеля:
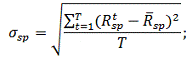
.3 Оптимізація портфеля цінних паперів за моделями Марковіца
Модель базується на тому, що показники прибутковості різних цінних паперів взаємопов'язані: із зростанням дохідності одних паперів спостерігається одночасне зростання і за іншими паперами, треті залишаються без змін, а в четвертих, навпаки, дохідність знижується. Такий вид залежності не детермінованим, тобто однозначно визначеним, а є стохастичним, і називається кореляцією.
Модель Марковіца має такі основні припущення: ,
за дохідність цінних паперів приймається математичне очікування дохідності;
за ризик цінних паперів приймається середньоквадратичне відхилення дохідності;
вважається, що дані минулих періодів, які використані при розрахунках дохідності і ризику, повністю відображають майбутні значення дохідності;
ступінь і характер взаємозв'язку між цінними паперами виражається коефіцієнтом лінійної кореляції [10].
Обрахуємо модель Марковіца покроково. У першому кроці введемо
вхідні значення, згідно даного варіанту.
Табл. 3.4
Вхідні значення
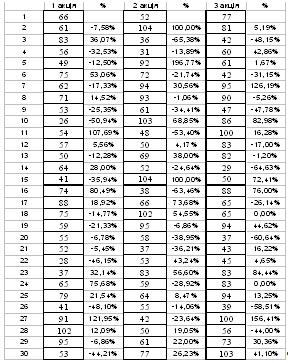
У другому кроці ми знаходимо очікуваний дохід і стандартне
відхилення для кожної акції.
Табл. 3.5
Очікуваний дохід і стандартне відхилення для кожної акції
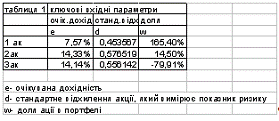
У третьому кроці будуємо дві транспоновані матриці для
очікуваних доходів. В таблиці 3.5 стовпці е та w, їх і транспонуємо.
Табл. 3.6
Транспоновані матриці
|
wT |
1,654046 |
0,14505 |
-0,799095 |
|
eT |
0,075715 |
0,143298 |
0,1414356 |
Створюємо коваріаційну матрицю. Коваріація визначає залежність однієї акції від іншої.
В коваріаційній матриці показані залежності всіх акцій.
Табл. 3.7
Коваріаційна матриця
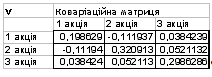
Обчислимо ризик (стандартне відхилення) портфеля. Формула дисперсії портфеля коштів:
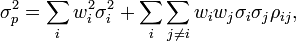
Після обрахунків за формулою, отримано значення дисперсії :
0,5735. Обчислимо координати портфеля:портфель з мінімальним сподіваним
доходом; h - це портфель з максимальним сподіваним доходом [11].
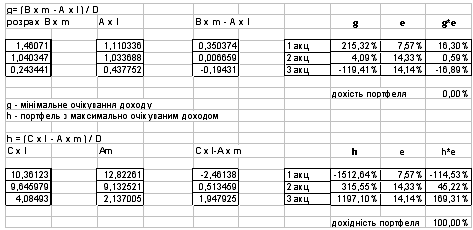
Рис. 3.2. Координати портфеля
Після чого знаходимо значення ефективного портфелю для заданої дохідності. Результат обрахунків наведено у Додатку В.
Обчислення коваріації у середовищі Excel наведено у Додатку
Г.
Розділ 4. Застосування теорії графів в інформаційній безпеці
Постановка задачі: спроектувати захищену комп’ютерну мережу, яка містить 14 комп’ютерів. Відстані між комп’ютерами вказані на графі. Необхідно визначити зв`язки цієї мережі. Зокрема:
- Виконати правильну нумерацію графу.
- Побудувати мінімальне дерево-остов.
- Визначити кількість шляхів від комп’ютера 1 до комп’ютера 14 та описати їх.
- Визначити та вказати найкоротші шляхи.
Темпи виробництва, його масштаби та спеціалізація окремих галузей, багатопрофільні зв’язки обумовлюють необхідність розробки ефективних методів планування та управління, які б давали можливість оцінити змінний стан системи та передбачити її майбутнє, щоб оптимізувати відповідний процес і керувати його перебігом. Системи об’єктів дослідження разом зі зв’язками між ними називаються мережею. Графічне зображення множини досліджуваних об'єктів і зв'язків між ними називається графом.
Граф доцільно зображати у вигляді діаграми. На діаграмі об'єкти зображаються пронумерованими точками або кружками, які називаються вершинами, зв'язки між об'єктами -відрізками ліній, які з'єднують відповідні об'єкти. Якщо зв'язок між двома об'єктами А та В однобічний (від А до В є зв'язок, а зворотний зв'язок відсутній), то це зображається орієнтованим відрізком, стрілка якого відповідає напрямку зв'язку. Такий однобічний орієнтований відрізок називається дугою, а графічне зображення неорієнтованих попарних зв'язків між об'єктами -ребрами (ситуація, коли об'єкт А може бути пов'язаний з об'єктом В і навпаки). Граф, вершини якого мають лише однобічний зв'язки, називається орієнтованим, або орграфом. Маємо такий граф комп’ютерної мережі з вказаними відстанями між вершинами (комп`ютерами ). Виконаємо правильну нумерацію графа [12].
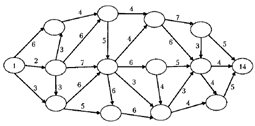
Рис. 4.1. Нумерація графа
Виконавши правильну нумерацію графа мережі, можна ефективно реалізувати алгоритм пошуку найкоротшого шляху між заданими вершинами. Реалізацію алгоритму приведено до побудови послідовності шляхів з однієї дуги, двох дуг, трьох дуг і т. д., які з’єднують вершини певного рангу з кінцевою вершиною. При цьому перегляд вершин виконується в послідовності зменшення їх номерів. На кожному етапі алгоритму відбувається перехід від вершини більш високого рангу до вершини меншого рангу за умови, що із множини всіх шляхів, які починаються в одній і тій же вершині, необхідно залишити для наступного кроку реалізації алгоритму лише найкоротший шлях від цієї вершини до завершальної. За правильної нумерації вершин такий упорядкований перехід у послідовності зменшення рангів відбувається автоматично, навіть за умови, коли нумерацію рангів вершин опущено.