Курсовая работа (т): Внутрифирменное планирование на предприятии
Внутрифирменное планирование на предприятии
Содержание
Введение
. Характеристика предприятия
. Нормативная и информационная база планирования
. План производства продукции
. Планирование основных фондов
. Баланс наличия и потребности площадей и оборудования
. Планирование численности персонала и фондов оплаты труда
. Планирование себестоимости продукции
. Планирование финансовых результатов
. Недостатки составленного плана
Заключение
Список
используемой литературы
Введение
Современные специалисты должны знать основные принципы и методы планирования, важнейшие плановые показатели и способы их расчета, систему внутрихозяйственных планов и механизм их взаимодействия в новых рыночных отношениях, а также уметь самостоятельно разрабатывать различные планы и способствовать их осуществлению в современных условиях производства.
Целью курсового проекта является закрепление теоретических знаний и приобретение практических навыков в разработке оптимальных планов показателей с учетом действующих ограничений ресурсов на конкретном предприятии.
Задачами курсового проекта являются:
Дать характеристику объекта исследования.
Описать нормативную и информационную базу планирования.
Рассчитать план производства продукции, план организационно-технического развития, план по основным фондам, план по труду и оплате труда, потребность в материально-технических ресурсах, издержки и результаты деятельности цеха.
Составить сводную таблицу отчетных и плановых технико-экономических показателей.
Объектом исследования является механический цех
ОАО «АВТОВАЗ». Планирование производится на 20013 год.
1. Характеристика предприятия
Объектом исследования в данной курсовой работе является ОАО «АВТОВАЗ». 20 июля 1966 года вышло Постановление Правительства СССР о строительстве в городе Тольятти завода по выпуску 660 тысяч легковых автомобилей в год. Эта дата считается Днем рождения Волжского автомобильного завода. Создание предприятия-флагмана отечественного автомобилестроения тесно связано с итальянским концерном FIAT, с которым Министерство автомобильной промышленности СССР подписало протокол о научно-техническом сотрудничестве. Волжский автозавод был построен в рекордно короткие сроки: в 1966 году начались земляные работы, а в 1970 году появилась первая продукция - автомобили ВАЗ-2101, которые положили начало широко известной и популярной сегодня марке LADA.
ОАО «АВТОВАЗ» производит легковые автомобили сегментов B, С, MPV B, CDV, SUV-B, SUV-C. Все автомобили омологированы, сертифицированы и удовлетворяют требованиям по нормам токсичности для внутреннего и внешнего рынков.
В состав производственных единиц ОАО «АВТОВАЗ» входят:
металлургическое производство (МтП);
прессовое производство (ПрП);
сборочно-кузовное производство (СКП);
механосборочное производство (МСП);
инструментальное производство (ООО ЛАДА ИНСТРУМЕНТ);
производство ремонта и обслуживания оборудования (ООО АВТОВАЗПРОО);
производство пластмассовых изделий (ППИ);
опытно-промышленное производство (ОПП);
производство пресс-форм и штампов (ППШ).
Процесс сборки автомобилей осуществляется на пяти линиях конвейера. Каждый автомобиль, выпущенный на автозаводе, проходит обкатку на автомобильном треке, представляющем собой две кольцевые трассы и отдельные участки с испытательным покрытием.
Предприятие ориентировано на внутренний рынок, где является абсолютным лидером по продажам, и на страны СНГ. В 2004 году завод выпустил чуть более 712 тысяч, в 2005 году - 721,5 тысяч автомобилей. В 2006 году выпущено 966 380 автомобилей и автокомплектов, продано 724 тысяч готовых автомобилей, в том числе 185 673 автомобилей и сборочных комплектов на экспорт. В 2007 году продано (по данным компании) 770 тысяч авто.
В 2008 году компания планировала выпустить 959,7 тыс. автомобилей и сборочных комплектов, в том числе 125 тыс. автомобилей Lada Kalina, более 210 тыс. автомобилей модели Lada Samara, 35 тыс. трехдверных внедорожников Lada 4х4 и 8 тыс. автомобилей «Lada 112 Coupe». Экспорт автомобилей и автокомплектов в 2008 году предполагалось увеличить до 194 тыс. единиц.
Выпуск автомобилей на одного работника составляет около 5 автомобилей в год, например у «Renault S.A.» этот показатель равен 19 автомобилей в год, а у Honda Motor - 25 автомобилей и 88 мотоциклов в год, при соизмеримом количестве сотрудников.
В кризисный 2009 год первоначально планировалось выпустить 475 тыс. автомобилей, затем эта цифра была скорректирована до 332 тысяч автомобилей. В 2009 году завод останавливался дважды с начала года. Сначала в феврале 2009 года - из-за отказа производителей автокомпонентов отгружать продукцию автогиганту, пока он не погасит перед ними свои долги. Другой раз - уже на весь август - по решению топ-менеджмента из-за проблем со сбытом.
Около 57 % автопарка России - автомобили марки
ВАЗ.
2. Нормативная и информационная база планирования
предприятие продукция планирование себестоимость
Разработка планов экономического развития цехов осуществляется на основе прогрессивных норм и нормативов, которые являются исходными величинами и показателями, применяемыми при планировании и оценке различных видов деятельности, выполняемых работ и услуг. Нормы и нормативы образуют целую систему плановых, экономических, финансовых показателей и составляют нормативную базу планирования, классифицируемую по различным признакам.
Норма - это эталон расхода различных ресурсов на производство единицы продукции, значение которого должно соответствовать достигнутому уровню развития рыночных отношений при полной степени использования техники, передовой технологии, прогрессивной организации производства и требуемой квалификации персонала.
Норматив - это мера потребления и использования различных экономических (производственных) ресурсов.
Нормы, в отличие от нормативов, имеют конкретное отраслевое или внутрифирменное значение. Они создаются для следующих условий рабочего места или определенного типа производства, пересматриваются в соответствии с изменением нормообразующих производственных факторов.
Необходимые для выполнения курсовой работы нормы
и нормативы сведем в таблицы 1 - 11.
Таблица 1 - Содержание деталей в машинокомплекте
№
Обозначение
детали
Наименование
детали
Содержание
в комплекте
1
А
Вал
5
2
Б
Шестерня
2
3
В
Гильза
3
Таблица 2 - Возрастная характеристика
оборудования цеха
Возрастные
группы оборудования
Количество,
единиц
Удельный
вес i-й группы оборудования в общей численности, %
Всего
оборудования, в т.ч. со сроком службы
153
100
до
5 лет
18
12
от
5 до 10 лет
12
8
от
10 до 15 лет
0
0
от
15 до 20 лет
0
0
свыше
20 лет
123
80
Возрастная структура оборудования в среднем
составляет:
Таблица 3 - Возрастные
характеристики оборудования по группам
Группы
оборудования
Срок
службы оборудования
до
5 лет
5-10
лет
10-15
лет
15-20
лет
св.20
лет
кол-во,
ед.
уд.вес,
%
кол-во,
ед.
уд.вес,
%
кол-во,
ед.
уд.вес,
%
кол-во,
ед.
уд.вес,
%
кол-во,
ед.
уд.вес,
%
отрезное
-
-
-
-
-
-
-
-
5
4
токарное
-
-
-
-
-
-
-
-
80
65
сверлильное
-
-
-
-
-
-
-
-
10
8
шлифовальное
-
-
-
-
-
-
-
-
15
12
слесарное
10
55
-
-
-
-
-
-
-
-
контрольное
2
12
-
-
-
-
-
-
-
-
фрезерное
-
-
-
-
-
-
-
-
13
11
гальваническое
6
33
-
-
-
-
-
-
-
-
Итого
18
100
-
-
-
-
-
-
123
100
Данные о производственных площадях представлены
в Таблице 4.
Таблица 4 - Данные о производственных площадях
Виды
площади
Общий
метраж, м²
Уд.вес
в общей площади цеха, %
Стоимость
1 м*м площади
Норма
амортизации (Нам), %
Основная
1600
69,6%
40
000
5
Вспомогательная
300
13%
40
000
5
Служебно-бытовая
400
17,4%
40
000
5
Итого
2300
100%
Данные о материалах, используемых для
изготовления рассматриваемых деталей, приведены в Таблице 5.
Таблица 5 - Данные об основных материалах,
используемых для изготовления деталей
Характеристика
Деталь
А
Деталь
Б
Деталь
В
Марка
материала
07Х16Н2
30ХГСА
12Х2НВА-В1
Черный
вес, кг
0,680
5,000
0,600
Чистый
вес детали, кг
0,527
1,850
0,402
Масса
отходов, кг
0,136
3,150
0,198
Стоимость
материала, руб./кг
410
450
400
Стоимость
отходов, руб./кг
-
-
-
Кисп
матер
0,225
0,37
0,67
Коэффициент
входимости деталей в изделие
5
3
2
Нормы расходов вспомогательных материалов, хозяйственных
средств, канцтоваров, средств индивидуальной защиты и различных видов энергии
представлены в таблицах 6 - 8.
Таблица 6 - Нормы расхода вспомогательных
материалов
Наименование
Ед.
измерения
Норма
расхода на станок (кг в год на станок)
Цена
за единицу материала, руб.
Концы
обтирочные
шт
40
шт/ст.
19
Керосин
кг
18
кг/ ст.
25
Бензин
кг
7
кг/ст.
37
Масло
машинное
кг
120
кг/ст.
104
Солидол
кг
120
кг/ст.
20,8
Эмульсия
кг
130
кг/ст.
52,7
Ветошь
кг
100
кг/ст.
5
Таблица 7 - Норма расходов средств
индивидуальной защиты, спецодежды
Наименование
Ед.
измерения
Норма
расхода в год на работающего
Цена
за единицу, руб.
1
2
3
4
Спецодежда
шт
1
1000
Таблица 8 - Нормы расходов различных видов
энергии, необходимых для производства продукции
Вид
энергии
Норма
расхода
Цена
за ед. измер., руб
Вода
производств.
100
м3/ст.
1
Сжатый
воздух
1
м3/час работы станка
0,05
Вода
на бытовые нужды
50
м3/ 1 человека
0,5
Электроэнергия
на освещение
кВтч
2
Силовая
электроэнергия
кВтч
2
Пар
на отопление
кг
по 15
В Таблице 9 приведены состав и структура
работающих цеха.
Таблица 9 - Состав и структура работающих цеха
Категория
работающих
Количество,
чел.
Уд.
вес в общей численности работающих, %
Производственные
рабочие: основные рабочие; вспомогательные рабочие;
161
79
60,5
29,7
Руководители
1
0,4
Специалисты
25
9,4
Итого 100
В Таблице 10 - приведены данные об основных
рабочих цеха.
Таблица 10 - Данные об основных рабочих
Профессия
Разряд
Квн
ЧТС,
руб.
Резчик
3
1,2
80
Токарь
4
1,2
80
Сверлильщик
4
1,2
100
Шлифовальщик
4
1,2
100
Слесарь
4
1,2
90
Контролер
3
1,2
60
Фрезеровщик
4
1,2
100
Гальванист
2
1,2
120
Часовые тарифные ставки и оклад вспомогательных
рабочих приведены в Таблице 11.
Таблица 11 - Часовые тарифные вспомогательных
рабочих
Категория
вспомогательных рабочих
Разряд
ЧТС,
руб.
Слесари-ремонткники
5
60
Слесари-заточники
3
60
Наладчики
2
60
Грузчики
4
50
Уборщики
3
40
Кладовщики
3
50
Слесари-ремонткники
4
60
3. План производства продукции
План производства продукции является важнейшим
разделом плана развития цеха и включает в себя следующие расчеты:
определение номенклатуры и программы
производства;
расчет объема производства продукции в различных
измерителях.
На предприятии изготавливается машинокомплект,
который состоит из 5 деталей А (вал), 3 деталей Б (гильза), 2 деталей В
(Шестерня). Пропускная способность цеха составляет 378500 нормо-часов. Режим
работы цеха 2 смены по 8 часов. По производственному календарю в 2013 году при
пятидневной рабочей неделе с двумя выходными днями будет 250 рабочих дней.
Средний коэффициент потерь по всем группам оборудования составляет 2 %.
Исходные данные представлены в таблицах 12 -14.
Таблица 12 - Технологический процесс
изготовления детали вал
Обозначение
детали
Наименование
детали
Операция
Тип
модель об-ия
Нормы
времени
№
Наименов-е
Тшт
(ч.)
Тпз
(мин.)
1
2
3
4
5
6
7
А
Вал
005
Отрезная
8В66
0,065
4
010
Токарная
1К62
0,13
8
015
Токарная
1К62
0,11
7
020
Токарная
1К62
0,18
11
025
Токарная
1К62
0,12
7
030
Токарная
1К62
0,077
5
035
Токарная
1К62
0,16
9
040
Сверлил-я
2Н125
0,04
2
045
Сверлил-я
2Н125
0,04
2
050
Шлифов-я
3М182
0,07
4
055
Слесарная
Верстак
0,06
0,4
060
Контрол-я
Стол
БТК
-
-
Таблица 13 - Технологический процесс
изготовления детали гильза
Обозначение
детали
Наименование
Операция
Разряд
работы
Тип,
модель
Нормы
времени
№
Наименование
Подгот.
(мин.)
Штучн.
(час.)
1
2
3
4
5
6
7
8
Б
Гильза
5
Сверлильная
3
2Н125
4
0,100
10
Токарная
3
1К62
6
0,333
15
Токарная
4
1К62
12
0,140
20
Шлифовальная
4
3М182
15
0,04
25
Токарная
4
1К62
7
0,08
30
Слесарная
4
Верстак
0
0,148
35
Токарная
4
1К62
10
0,12
40
Сверлильная
4
2Н125
3
0,07
45
Фрезерная
4
6Р80
4
0,243
50
Сверлильная
4
2Н125
8
0,077
55
Слесарная
4
Верстак
0
0,058
Таблица 14 - Технологический процесс
изготовления детали шестерня
№
оп.
Наименование
операции
Разряд
работ
Тип
и модель оборудования
Кмо
Длительность
операции, ч Тшт
Шестерня
005
Нормализация
4
Гальван.
ванна
1
0,06
010
Токарная
3
1К62
2
0,142
015
Токарная
3
1К62
2
0,100
020
Контрольная
5
Стол
БТК
1
0,03
025
Токарная
4
1К62
2
0,06
030
Шлифовальная
4
3М182
1
0,05
035
Токарная
4
1К62
2
0,04
040
Токарная
5
1К62
2
0,067
045
Фрезерная
5
6Р80
1
0,2
050
Слесарная
4
Верстак
1
0,075
055
Контрольная
5
Стол
БТК
1
0,03
060
Цементация
4
Гальван.
ванна
1
0,09
065
Закалка
4
Гальван.
ванна
1
0,11
070
Шлифовальная
4
3М182
1
0,05
075
Токарная
5
1К62
1
0,07
080
Шлифовальная
4
3М182
1
0,042
085
Токарная
5
1К62
1
0,053
090
Шлифовальная
5
3М182 0,267
095
Слесарная
5
Верстак
1
0,047
100
Контрольная
5
Стол
БТК
1
0,03
Для удобства вычислений сведем данные из таблиц
12 - 14 в таблицу 15.
Таблица 15 - Исходные данные для планирования
Наименование
операции
Длительность
операции, час
А
Б
В
Вал
Гильза
Шестерня
отрезная
0,065
-
-
токарная
0,777
0,673
0,532
сверлильная
0,08
0,247
-
шлифовальная
0,07
0,04
0,409
слесарная
0,06
0,206
0,122
контрольная
-
-
0,09
фрезерная
-
0,243
0,2
хим
обработка
-
-
0,26
Σ
1,052
1,409
1,613
Рассчитаем производственную программу изделий А,
Б, В. Для этого определим сколько времени затрачивается на изготовление
машинокомплекта.
где где А: Б: В: 4. Планирование основных фондов
Разработка планов по основным фондам начинается
с определения потребности в технологическом оборудовании. Для того, чтобы
определить потребное число оборудования, необходимо рассчитать трудоемкость
производственной программы в нормо-часах. Для этого нам необходимо время,
затрачиваемое на операцию, например на отрезную, умножить на число деталей: Таблица 16 - Трудоемкость производственной
программы
Операции
Трудоемкость
на программу А, нч
Трудоемкость
на программу Б, нч
Трудоемкость
на программу В, нч
Итого
отрезная
9677
-
-
9677
токарная
115632
60119
31682
207434
сверлильная
11911
22065
-
33975
шлифовальная
10422
3573
24357
38352
слесарная
8933
18402
7265
34600
контрольная
-
-
5360
5360
фрезерная
-
21707
11911
33618
химическая
обработка
-
-
15484
15484
Σ
156575
125866
96059
378500
Далее необходимо рассчитать фонд времени работы
оборудования:
где Количество оборудования определяется по формуле:
где Плановая трудоемкость на программу определяется:
где Расчет был представлен для отрезной операции,
расчеты для остальных операций сведем в таблицу 17.
Таблица 17 - Расчет потребности в основном
оборудовании
Операции
ТЕ
нормативная, нч
отрезная
9677
1,2
11612,9
3920
0,85
3,5
4
токарная
207434
1,2
248920
3920
0,85
74,7
75
сверлильная
33975
1,2
40770,2
3920
0,85
12,2
13
шлифовальная
38352
1,2
46022,6
3920
0,85
13,8
14
слесарная
34600
1,2
41520,5
3920
0,85
12,5
13
контрольная
5360
1,2
6431,7
3920
0,85
1,93
2
фрезерная
33618
1,2
40341,3
3920
0,85
12,1
13
хим
обработка
15484
1,2
18580,5
3920
0,85
5,6
6
Σ
378500
-
-
-
-
-
140
Информацию об используемом оборудовании сведем в
таблицу 18.
Таблица 18 - Характеристики используемого
оборудования
Наименование
оборудования
Марка
Размеры
Год
выпуска
Стоимость,
руб.
Коли-чество
Итого,
руб.
Автомат
отрезной круглопильный
8В66
2550х1260х1175
1966
г.
96579
4
386316
Станок
токарный винторезный
1К62
2786х1200х1500
1975
170000
75
12750000
Вертикально-сверлильный
2Н125
915х785х2350
1985
60000
13
780000
Бесцентрово-шлифовальный
станок
3М182
2230х1455х2120
1988
140000
14
1960000
Верстак
-
2000х700х825
2011
310000
13
4030000
Стол
БТК
-
2010
10000
2
20000
Горизонтально-фрезерный
станок
6Р80
1600х1875х2080
1988
г.
144000
13
1872000
Гальваническая
ванна
-
-
2010
50000
6
300000
Σ
-
-
-
-
140
22098316
Теперь рассчитаем потребность во вспомогательном
оборудовании. Средняя категория ремонтной сложности оборудования составляет 20
ремонтных единиц. Между 1 капитальным ремонтом и 2 проходит 6 лет.
По единой системе планового предупредительного
ремонта (ЕС ППР) известно, что 100% оборудования подвергаются осмотру, 50%
малому ремонту, 30% среднему и 10% капитальному. Трудоемкость ремонта 1
ремонтной единицы при капитальном ремонте составляет 25 часов, при среднем 18
часов, при малом 5 часов, при осмотре 0,5 часа. Режим работы составляет столько
же.
Вычислим сложность ремонта всего оборудования в
ремонтных единицах. Для этого умножим количество оборудования на среднюю
категорию ремонтной сложности.
Рассчитаем сложность капитального, среднего,
малого ремонтов и осмотров в отдельности. Для этого сложность ремонта
необходимо умножить на долю подвергающегося ему (ремонту) оборудования.
Теперь значение ремонтной сложности переведем в
значения трудоемкости ремонта в часах, умножив значение Выяснилось, что для производства машинокомплекта
нам необходимо 140 производственных и 10 ремонтных станков.
Теперь рассчитаем потребность в производственных
площадях. Для того чтобы определить удельную площадь на 1 станок по справочнику
Великанова [1], нам необходимо определить вид производства. Для того чтобы
определить тип производства, нам необходимо рассчитать коэффициент закрепления
операций.
где Так как коэффициент закрепления меньше единицы,
можно сделать вывод, что машинокомплекты изготавливаются в условиях массового
производства. В среднем на один производственный и также ремонтный станок
приходится 10 м2 площади. В условиях массового производства коэффициент
дополнительной площади равен 1,5. Потребность в производственной площади равна:
Завершающим этапом разработки плана учета
основных фондов является определение амортизационных отчислений. В расчете
будет использоваться линейный метод начисления амортизации. Все расчеты сведены
в таблицу 19.
Таблица 19 - Расчет амортизации
Категория
основных производственных фондов
Расчет
Стоимость,
руб.
Норма
амортизации, %
Сумма
амортизации, руб.
Здания,
сооружения
90000000
5
4500000
Машины
и оборудование
Итого
таблицы 18, обозначим G
22098316
15
3314747
Транспортные
средства
10%
от G
2209832
20
441966,3
Хозяйственный
инвентарь
10%
от G
2209832
50
1104915,8
Итого
-
116517980
-
9361629,1
5. Баланс наличия и потребности
площадей и оборудования
Таблица 20 - Баланс наличия и потребности
площадей
Наименование
оборудования
Сприн
Сфакт
Недостаток
Излишек
Площадь
общая, м2
Кдоп
Sпроизв,
отклон.
Автомат
отрезной круглопильный 5
-
1
3,213
3,00
9,639
Станок
токарный винторезный
75
80
-
5
3,34
4,00
66,8
Вертикально-сверлильный
13
10
3
-
0,72
3,50
7,56
Бесцентрово-шлифовальный
станок
14
15
-
1
3,345
3,00
10
Верстак
13
10
3
-
1,4
4,00
16,8
Стол
2
2
-
-
0,6
4,00
-
Горизонтально-фрезерный
станок
13
13
-
-
3
4,00
-
Гальваническая
ванна
6
6
-
-
2
2,00
-
Ремонтные
станки
10
12
-
2
5
2,00
20
Итого
150
153
6
9
-
Таблица 21 - Баланс наличия и потребности
оборудования
Наименование
оборудования
Сприн
Сфакт
Недостаток
Излишек
Себестоимость
единицы оборудования, руб.
Себестоимость
отклонения, руб.
Автомат
отрезной круглопильный
4
5
-
1
96579
96579
Станок
токарный винторезный
75
80
-
5
170000
850000
Вертикально-сверлильный
13
10
3
-
60000
180000
Бесцентрово-шлифовальный
станок
14
15
-
1
140000
140000
Верстак
13
10
3
-
310000
930000
Стол
2
2
-
-
10000
-
Горизонтально-фрезерный
станок
13
13
-
-
144000
-
Гальваническая
ванна
6
6
-
-
50000
-
Ремонтные
станки
10
12
-
2
400000
800000
итого
150
153
6
9
Высвободившееся оборудование и площадь под него
планируется сдавать в аренду.
Рассчитаем стоимость аренды площади. В нее
включим расходы на амортизацию зданий (Таблица 19), часть цеховых расходов на
содержание зданий (Таблица 27) и норму прибыли, которую установим на уровне
20%.
Стоимость аренды площади 1 м2: Стоимость аренды оборудования рассчитывается
индивидуально. В нее включаются расходы на амортизацию оборудования (норма
амортизации 15%), и норма прибыли, которую установим на уровне 10%. Расчет
сведем в таблицу 22.
Таблица 22 - Расчет стоимости аренды
оборудования
Наименование
оборудования
Недос-таток
Изли-шек
Себестоимость
единицы оборудования, руб.
Расчет
Итого,
руб
Автомат
отрезной круглопильный
-
1
96579
96579*0,15*1,1=
=15950 руб.
15950
Станок
токарный винторезный
-
5
170000
170000*0,15*1,1=
=28050
140250
Вертикально-сверлильный
3
-
60000
60000*0,15*1,1=
=9900
29700
Бесцентрово-шлифовальный
станок
-
1
140000
140000*0,15*1,1=
23100
23100
Верстак
3
-
310000
310000*0,15*1,1=
51150
153450
Ремонтные
станки
-
2
400000
400000*0,15*1,1=
=66000
132000
Внереализационные доходы от сдачи площади в
аренду: 12*300*106,439=383180 руб.
Внереализационные доходы от сдачи оборудования в
аренду: 15950+140250+23100+132000=311300 руб.
Также нам необходимо будет взять в аренду
недостающее оборудование: 29700+153450=183150 руб.
Итого внереализационные доходы:
383180+311300-183150 =511330 руб.
6. Планирование численности
персонала и фондов оплаты труда
Текущая потребность предприятия в основных
рабочих (сдельщиках) определяется по нормам трудоемкости продукции. В общем
виде численность рабочих тех или иных профессий, например токарей, можно
рассчитать как отношение трудоемкости годовой производственной программы
выполнения токарных работ к годовому плановому фонду времени с учетом
коэффициента выполнения норм.
Планирование вспомогательных рабочих
(повременщиков) осуществляется по нормам обслуживания.
Фонд оплаты труда цехового персонала
рассчитывается по категориям работающих. Расчет фонда оплаты труда основных
рабочих и вспомогательных производится по повременно-премиальной системе оплаты
труда. Фонд оплаты труда служащих (руководителей, специалистов) целесообразно
планировать либо по штатному расписанию, исходя из окладов работников
соответствующих должностей и продолжительности планового периода, либо
используя единую межотраслевую 18-разрядную тарифную сетку (контрактную систему
оплаты труда).
Расчет численности персонала и фонда заработной
платы сведем в таблицу 23. В столбец (1) мы вносим перечень необходимого нам
персонала. В столбец (2) для основных рабочих мы переносим значения нормативной
трудоемкости из таблицы 16, для слесарей-ремонтников и слесарей-заточников мы
вносим значение трудоемкости ремонта оборудования (п.3, стр. 17). В столбец (3)
заносим значение коэффициента выполнения норм. Принимаем равным 1,2.
Определяем плановую трудоемкость, как отношение
нормативной трудоемкости к коэффициенту выполнения норм и заносим значение в
столбец (4).
Теперь нам необходимо определить годовой
плановый фонд времени на одного работающего:
Полученное значение заносим в столбец (5).
Определим численность основных рабочих, а также
численность слесарей-ремонтников и слесарей заточников:
полученные значения занесем в столбец (8).
Из таблицы в столбец (9) перенесем значения
часовых тарифных ставок и рассчитаем значение тарифной заработной платы: Основная заработная плата рабочих рассчитывается
как
где Коэффициент дополнительной заработной платы
равен 0,1. Дополнительная заработная плата рассчитывается как произведение ОЗП
на коэффициент доплат, значение заносятся в столбец (12).
Фонд заработной платы (ФЗП) рассчитывается как
сумма ОЗП и ДЗП и заносится в столбец (13).
Налоги составляют 34% от фонда заработной платы,
заносятся в столбец (14).
Расчет численности вспомогательного персонала
производится по нормам обслуживания. Для наладчиков, грузчиков расчет
проводится по обслуживаемым станкам, для уборщиков по обслуживаемым площадям,
для складского персонала по числу обслуживаемых работников.
Количество мастеров и контролеров также
рассчитывается из количества обслуживаемого оборудования.
Теперь нам необходимо провести расчет средней
заработной платы по категориям.
Рассчитаем среднюю заработную плату основных
рабочих:
где Также рассчитаем заработную плату для остальных
категорий:
Полученные значения будут отражены в таблице
основных технико-экономических показателей (Таблица 23).
Таблица 23 - Расчет численности персонала и
фонда оплаты труда
Профессия
(1)
Норм.
ТЕ, нч (2)
План.
ТЕ, нч (4)
Зона
обсл-ния (6)
Норма
обсл-ния в смену (7)
Ч,
чел (8)
ЧТС,
руб (9)
ТЗП,
руб (10)
ОЗП,
руб (11)
ДЗП,
руб (12)
ФЗП,
руб (13)
Налоги,
руб (14)
ОСНОВНЫЕ
РАБОЧИЕ
Резчики
9677
1,2
8064,5
2000
-
-
4
80
645159,7
870965,6
87096,6
958062
325741
Токари
207434
1,2
172861,5
2000
-
-
87
80
13828916,6
18669037,4
1866903,7
20535941
6982220
Сверлильщики
33975
1,2
28312,6
2000
-
-
15
100
2831262,5
3822204,4
382220,4
4204425
1429504
Шлифовальщики
38352
1,2
31960,2
2000
-
-
16
100
3196015,6
4314621,0
431462,1
4746083
1613668
Слесаря
34600
1,2
28833,7
2000
-
-
15
90
2595032,0
3503293,1
350329,3
3853622
1310232
Контролеры
5360
1,2
4466,5
2000
-
-
3
60
267988,5
361784,5
36178,4
397963
135307
Фрезеровщики
33618
1,2
28014,8
2000
-
-
14
100
2801482,5
3782001,4
378200,1
4160202
1414469
Гальванисты
15484
1,2
12903,2 -
-
7
120
1548378,0
2090310,3
209031,0
2299341
781776
Σ
378500
1,2
315417
2000
-
-
161
-
27714235,3
37414217,7
3741421,8
41155639
13992917
ВСПОМОГАТЕЛЬНЫЕ
РАБОЧИЕ
Слесари-ремонткники
30520
1,2
36624
2000
-
-
19
60
2280000
2850000
285000
3135000
1065900
Слесари-заточники
30520
1,2
36624
2000
-
-
19
60
2280000
2850000
285000
3135000
1065900
Наладчики
-
-
-
-
150х2
20
ст/см
15
60
1800000
2250000
225000
2475000
841500
Грузчики
-
-
-
-
150х2
20
ст/см
15
50
1500000
1875000
187500
2062500
701250
Уборщики
-
-
-
-
2250х2
500
м2/см
9
40
720000
900000
90000
990000
336600
Кладовщики
-
-
-
-
161
чел
80
чел/см
2
50
200000
250000
25000
275000
93500
Σ
-
-
-
-
-
-
79
-
8780000
10975000
1097500
12072500
4104650
СПЕЦИАЛИСТЫ,
СЛУЖАЩИЕ
Мастера
-
-
-
2000
150х2
20
ст/см
15
150
4500000
5625000
562500
6187500
2103750
Контролеры
-
-
-
2000
150х2
30
ст/см
10
100
2000000
2500000
250000
2750000
935000
Σ
-
-
-
-
-
-
25
-
6500000
8125000
812500
8937500
3038750
Σ
Σ
-
-
-
-
-
-
265
-
42994235,3
56514217,7
5651421,8
62165639,5
21136317,4
7. Планирование себестоимости
продукции
План по себестоимости включает в себя:
Сметы косвенных расходов (расходов на содержание
и эксплуатацию оборудования, цеховых расходов, общезаводских расходов);
Калькуляцию себестоимости единицы продукции;
Калькуляцию себестоимости товарной продукции.
Для того чтобы составить сметы РСО и ЦР нам
необходимо рассчитать затраты на вспомогательные материалы и энергоносители.
Расчет сведем в таблицу 24.
Таблица 24 - Расчет потребности во
вспомогательных материалах и энергоносителях
Вид
ресурса
Норма
расхода на учетную единицу
Количество
учетных единиц
Потребность
в ресурсах в натуральных величинах
Цена
единицы, руб.
Суммарная
потребность, руб.
Концы
обтирочные
40
кг/ст.
150
станков
6000
19
114000
Керосин
18
кг/ ст.
2700
25
67500
Бензин
7
кг/ст.
1050
37
38850
Масло
машинное
120
кг/ст.
18000
104
1872000
Солидол
120
кг/ст.
18000
20,8
374400
Эмульсия
130
кг/ст.
19500
52,7
1027650
Ветошь
100
кг/ст.
15000
5
75000
Вода
производств.
100
м3/ст.
15000
1
15000
Сжатый
воздух
1
м3/час работы станка
150х4000
ч
600000
0,05
30000
Вода
на бытовые нужды
50
м3/ 1 человека
240
человек
12000
0,5
6000
Спецодежда
1
компл. на 1 чел-ка
240
человек
240
1000
240000
Σ
-
-
-
-
3860400
Потребность в ресурсах в натуральных величинах
вычисляется как произведение нормы расхода на учетную единицу на количество
учетных единиц. Суммарная потребность вычисляется как произведение потребности
в ресурсах в натуральных величинах на цену единицы.
Далее рассчитаем потребность в энергоносителях.
Расчет сведем в таблицу 25.
Таблица 25 - Потребность в энергоносителях
Вид
энергоносителя
Расход
в рублях
1
Электроэнергия на освещение
216000
2
Силовая электроэнергия
24000000
3
Пар на отопление
500000
Σ
24716000
Для того чтобы рассчитать расход средств на
электроэнергию, затрачиваемую на освещение средний расход электроэнергии на 1
м2 площади помещения (0,015 кВт) умножить на коэффициент одновременности
горения ламп (0,8), умножить на продолжительность горения электроламп в год
(4000 часов), умножить на производственную площадь (S=2250 м2) и умножить на
стоимость электроэнергии (2 руб/кВтч):
Затраты на силовую энергию рассчитываются как
произведение количества станков на потребляемую ими энергию в час,
продолжительность работы в год и на стоимость электроэнергии:
Расходы на отопление примем в размере 500000
рублей в год.
Теперь полученные затраты разнесем по статьям
смет в таблицах 26-27.
Расходы на опыты и изобретательство в виде
вознаграждения 500 рублей на человека в год: 500*265=132500 рублей.
Таблица 26 - Смета РСЭО
Эл-ты
Статьи
Амортизация
(1)
Вспомогательные
материалы (2)
Энергоносители
(3)
ФЗП
полный (4)
Страховые
начисления (5)
Услуги
других цехов (6)
Итого
(7)
1
Амортизация оборудования, транспортных средств, приспособлений
3756713,3
-
-
-
-
-
3756713,3
2
Содержание и эксплуатация оборудования, т/с, приспособл.
-
1784700
24037500
2750000
935000
-
29507200
3
Ремонт об-ния, т/с, приспособл.
-
1784700
7500
6270000
2131800
-
10194000
4
Возмещение износа инструмента
-
-
-
-
-
-
-
5
Перемещение грузов
-
-
-
2062500
701250
-
2763750
6
Итого
3756713,3
3569400
24045000
11082500
3768050
-
46221663,3
Таблица 27 - Смета цеховых расходов
Эл-ты
Статьи
Амортизация
(1)
Вспомогательные
материалы (2)
Энергоносители
(3)
ФЗП
полный (4)
Страховые
начисления (5)
Услуги
других цехов (6)
Итого
(7)
1
Амортизация цеховых зданий и сооружений
5604915,8
-
-
-
-
- 2
Содержание АУП цеха
-
-
-
8937500
3038750
-
11976250
3
Содержание зданий и сооружений
-
-
719000
990000
336600
-
2045600
4
Ремонт зданий и сооружений
-
-
3000
-
-
-
3000
5
Расходы на опыты, рационализацию и изобретательство
-
-
-
132500
45000
-
177500
6
Расходы на охрану труда и технику безопасности
-
240000
-
-
-
-
240000
7
Итого
5604915,8
240000
722000
10060000
3420350
-
20047265,8
После того как были составлены сметы РСЭО и ЦР,
можно приступить к составлению калькуляции себестоимости изготавливаемой
продукции. Для этого нам необходимо рассчитать затраты на материалы, требуемые
для изготовления одной детали. Расчет сведем в таблицу 28.
Таблица 28 - Расчет потребности в основных
материалах
Обозначение
изделия
Наименование
детали
Вид
заготовки
Марка
материала
Масса
заготовки (кг)
Стоимость
материала (руб./кг.)
Затраты
на материалы (руб.)
1
2
3
4
5
6
8
А
Вал
Пруток
07Х16Н2
0,680
410
278,8
Б
Гильза
Пруток
30ХГСА
5,000
450
2250
В
Шестерня
Штамповка
12Х2НВА-В1
0,600
400
240
Теперь можно приступить к калькулированию
себестоимости изготавливаемой продукции. Процесс калькулирования сведем в
таблицу 29. Значения, полученные при расчете в таблице 28, заносим в строку 1
по статье «Основные материалы».
Основная заработная плата, приходящаяся на
единицу выпускаемой продукции, вычисляется следующим образом:
полнительная заработная плата определяется как:
Социальный налог определяется как: Расчет затрат на вознаграждение основных
производственных рабочих сведем в таблицу 30. Полученные результаты разнесем по
3 - 5 статьям калькуляции себестоимости.
Таблица 29 - Калькуляция себестоимости
Статья
А
Б
В
Затраты
на программу
Итого
1
Основные материалы
278,8
2250
240
41508580,4
200992500
14292720
256793800,4
2
Возвратные отходы
-
-
-
-
-
-
-
3
ОЗП
98,730
141,05
169,9
14699218,59
12599996,5
10118054,7
37417269,79
4
ДЗП
9,873
14,105
16,99
1469921,859
1259999,65
1011805,47
3741726,979
5
Социальн. начисления
36,93
52,75
63,54
5497507,753
4712398,691
3784152,46
13994058,9
6
РСЭО
121,96
174,24
209,88
18157987,91
15564812,69
12498862,7
46221663,3
7
ЦР
52,90
75,57
91,03
7875484,87
6750772,58
5421008,35
20047265,8
8
Цеховая себестоимость
599,193
2707,715
791,34
89208701,38
241880480,1
47126603,68
378215785,2
9
Общезав. расходы
49,365
70,525
84,95
7349609,295
6299998,25
5059027,35
18708634,9
10
Итого произв с/ст
648,55
2778,24
876,29
96558310,68
248180478,4
52185631
396924420,1
10
ВПР
12,97
55,56
17,53
1931166,21
4963609,57
1043712,62
7938488,40
11
Итого послная с/ст
661,52
2833,81
893,81
98489476,89
253144087,93
53229343,64
404862908,47
12
Цена
793,83
3258,88
1072,58
118187372,27
291115701,12
63875212,37
473178285,76
Таблица 30 - Затраты на вознаграждение основных
производственных рабочих
Наименование
операции
А
Б
В
А
Б
В
отрезная
0,065
-
-
80,000
1,2
4,333
0,000
0,000
токарная
0,777
0,673
0,532
80,000
1,2
51,800
44,867
35,467
сверлильная
0,080
0,247
-
100,000
1,2
6,667
20,583
0,000
шлифовальная
0,070
0,040
0,409
100,000
1,2
5,833
3,333
34,083
слесарная
0,060
0,206
0,122
90,000
1,2
4,500
15,450
9,150
контрольная
-
-
0,090
60,000
1,2
0,000
0,000
4,500
фрезерная
-
0,243
0,200
100,000
1,2
0,000
20,250
16,667
Химическая
обработка
-
-
0,260
120,000
1,2
0,000
0,000
26,000
Σ
-
-
-
-
-
98,730
141,053
169,920
-
-
-
-
-
9,873
14,105
16,99
Соц
страх
36,93
52,75
63,54
Теперь нам необходимо «разнести» затраты на
содержание и эксплуатацию оборудования на каждую деталь. Для этого нам
необходимо определить процент расходов по отношению к основной заработной плате
основных производственных рабочих.
где РСЭО на единицу выпускаемой продукции
рассчитываются как:
Цеховые расходы «разносятся» также:
где Общезаводские расходы составляют 50% от основной
заработной платы и заносятся по статье 9.
По 10 статье суммируем затраты рассчитанных
предыдущих статей (1-8) и получаем значение производственной себестоимости.
Внепроизводственные расходы составляют 2% от
производственной себестоимости продукции (Статья 11).
По 12 статье необходимо суммировать
производственную себестоимость и внепроизводственные расходы.
Осталось назначить цену. Назначим процент
прибыли, для вала и шестерни 20%, для гильзы 15%.
Полученные результаты заносим в Таблицу 29 по
статье 12.
Далее необходимо составить смету затрат на
производство, которая представляет собой сводный план всех расходов цеха
(предприятия) на предстоящий период. Составление сметы сведем в таблицу 31.
Таблица 31 - смета затрат на производство
Элементы
затрат
Основные
расходы
Косвенные
расходы
Сумма,
руб
1
Материалы
256793800,4
3809400
260603200,4
2
Топливо и энергия
-
24767000
24767000
3
ОЗП
37417269,79
21142500
58559769,79
4
ДЗП -
3741726,979
5
ЕСН
13994058,9
7188400
21182458,9
6
Амортизация
-
9361629,1
9361629,1
7
Другие
-
-
-
Итого
-
-
378215785,2
Себестоимость
машинокомплекта (N = 29776 шт)
-
-
12702
Итоговое значение должно совпадать с цеховой
себестоимостью (8 статья калькуляции) Таблицы 29.
. Планирование финансовых
результатов
Рассчитаем выручку от реализации деталей.
Рассчитаем балансовую прибыль:
В этой формуле Рассчитаем сумму налога на прибыль (20%):
Налог на прибыль = 0,2*68843400 = 13768680
рублей.
Чистая прибыль:
После расчета чистой прибыли необходимо разнести
ее по фондам сметы предприятия в соответствии с установленными долями. Расчет
сведем в таблицу 32.
Таблица 32 - Данные об использовании чистой
прибыли
Наименование
фонда, направление деятельности
Расчет
Итого,
рубли
Доля
в ЧП, %
Фон
накопления - Частичное обновление ведущей группы оборудования (40 токарных
станков по цене 500000 рублей за штуку) - Установка приспособлений на
остальные токарные станки (35 штук по 10000 рублей) - Проект по снижению
металлоемкости детали «гильза». Для его выполнения необходимо взять в штат
опытного инженера с высокой квалификацией (ЧТС 180 рублей/час) -
Проектирование новой детали «поршень». Разработка ее технологического
процесса. (ЧТС технолога 120 руб/час)
40*500000
= 20 000 000 рублей 35*10000 = 350 000 рублей Заработная плата инженера: 180
руб/ч*2000 ч* *1,35*1,1*1,34 = = 716 364 рублей Оборудование рабочего места:
Компьютер 30 000 руб. Стол 1800 руб. Стул 1500 руб. Заработная плата инженера:
716 364 рублей Заработная плата технолога: 120руб/ч*2000 ч*1,35*
*1,1*1,34=477576 рублей Оборудование рабочих мест: 2*33300 = 66600 рублей
22
360 204 20 000 000 350 000 749 664 1 260 540
40,6
Фонд
потребления 1 Фонд оплаты труда - Премирование рабочих за изобретательство
(2500 рублей в месяц) 2 Фонд социального развития - Абонементы в бассейн (180
руб. за посещение, одно посещение в неделю) - Покупка путевок в санаторий (19
500 рублей за путевку).
2500*12*265
= 7 950 000 рублей 180*4*12*265 = 2 289 600 рублей 19500*265 = 5 167 500
рублей
15
407 100 7 950 000 7 457 100
28
Резервный
фонд - Возможно повышение цен на сталь 07Х16Н2 на 20,5 рублей 30ХГСА на 22,5
рублей 12Х2НВА-В1 на 20 рублей
20,5*0,68*148883
= 2 075 430 рублей 22,5*5*89330 = 10 049 625 рублей 20*0,6*59553 = 714 6363
12
839 691
23,3
Рассчитаем основные технико-экономические
показатели и сведем полученные значения в таблицу 33.
Таблица 33 - Основные технико-экономические
показатели
Показатели
Ед.
изм.
Значение
Абсолютные
показатели
Годовая
товарная продукция
н.ч.
378500
Общая
стоимость ОПФ
руб.
116517980
в
т.ч зданий
руб.
90000000
оборудования
руб.
22098316
транспорт,
инстр. и т.д.
руб.
4419664
Общая
площадь
м2
2250
в
т.ч. производственная
м2
1500
Численность
ППП
чел.
265
в
т.ч. основных
чел.
161
вспомогательных
чел.
79
СС
чел.
25
Фонд
оплаты труда
руб.
62165639,5
в
т.ч. основных
руб.
41155639
вспомогательных
руб.
12072500
РСС
руб.
8937500
Средняя
заработная плата
руб.
19
548,94
в
т.ч. основных рабочих
руб.
21
302,09
вспомогательных
руб.
12
734,70
РСС
руб.
29
791,67
Относительные
показатели
Выработка
1 производственного рабочего
н.ч.
2350,93
Выработка
1 работающего
н.ч.
1428,3
Себестоимость
1 н.ч.
руб.
999,2
Себестоимость
всей товарной продукции
руб.
404862908,5
Фондоотдача
активной части фондов
руб.
3,474681834
Фондоёмкость
руб.
0,3
Фондовооружённость
руб./чел.
439690,5
Съём
продукции с единицы оборудования
руб./ед.
2699086
Съём
продукции с 1 квадратного метра производств. площади
руб./м2
269909
Съём
продукции с 1 квадратного метра общей площади
руб./м2
179939
Рентабельность
реализации оборота
%
11,6
Рентабельность
собственных средств
%
47
Фондоотдача - показатель выпуска продукции на 1
рубль стоимости ОсФ. Фондоотдача рассчитывается по следующей формуле:
Где V - объем произведенной за год
продукции, руб., Фср.г. - среднегодовая стоимость ОсФ.
Фондоемкость - величина, обратная
фондоотдаче, показывает долю стоимости ОсФ, приходящуюся на каждый рубль выпускаемой
продукции:
Фондовооруженность труда -
показывает сколько ОсФ приходится на одного работающего:
Где Чср.сп. - среднесписочная
численность промышленно-производственного персонала (ППП), чел.
Рентабельность реализации оборота
показывает, какой % прибыли получают предприятия с каждого рубля реализации:
= (прибыль от реал. прод.) /
(выручка от реализации) * 100%.
Рентабельность собственных средств:
= (валовая или чистая прибыль) /
(ср.стоим-ть собств.средств)*100%
9. Недостатки составленного плана
В результате составленного плана
стали известны цены на выпускаемую продукцию. Для вала и шестерни цены
оказались более чем приемлемыми: цены у конкурентов выше, качество такое же, а
значит, наш товар будет пользоваться большей привлекательностью. Цена на гильзу
получилась высокой за счет большого расхода материала и нетехнологичного
процесса изготовления детали. Стоимость этой гильзы может сравниться со
стоимостью гильз изготавливаемых на заводах Германии, а значит, продавать ее
будет тяжелее. Необходимо провести мероприятия по снижению себестоимости
гильзы: снизить металлоемкость заготовки детали; внести коррективы в
технологический процесс изготовления детали (установка приспособлений на
станках, замена операций, использование однородного оборудования и т.д.). В
остальном составленный план не имеет существенных недостатков и является
прибыльным.
Заключение
В ходе выполнения курсового проекта закреплены
теоретические знания и приобретены практические навыки в разработке оптимальных
планов показателей с учетом действующих ограничений ресурсов на конкретном
предприятии.
Организация планирования предполагает создание
на предприятии соответствующего механизма с точки зрения формального
структурного и процедурного внутрифирменного планового процесса.
Процесс планирования на предприятии преследует
две цели:
определение перспектив развития предприятия;
координация усилий предприятия и сведения к
минимуму негативных факторов риска.
В процессе планирования обеспечивается
равновесие между производством и потреблением, величиной рыночного спроса и
объем предложения на товары и услуги, рыночные запросы потребителей определяют
будущие планы предприятия, следовательно, функциями внутрифирменного планирования
является обеспечения производства новых видов продукции, пользующегося спросом
в условиях рационального использования всех видов ресурсов и обеспечение
занятости населения.
Список используемой литературы
1. Расчеты
экономической эффективности новой техники: Справочник / Под общ. ред. К.М.
Великанова. - 2-е изд., перераб. и доп. - Л.: Машиностроение. Ленингр. отд-ние,
1990. - 448 с.
. Организация
и планирование производства: Практикум/Н.И. Новицкий. - Мн.: Новое знание,
2004, - 256 с.
. Экономика
предприятия: учебное пособие / В.Н. Смагин. - М.: КНОРУС, 2006. - 160 с.
. Справочник
технолога-машиностроителя. В 2-х т. Т.2/Под редакцией А.Г. Косиловой и Р.К.
Мещерякова. - М: Машиностроение, 1985. 496с.
. Общемашиностроительные
типовые нормы обслуживания 3-е изд., перераб. и доп. Техн: редактор
В.Д.Элькинд. - М.: Маш-е, 1971 г.
. Горемыкин
В.А. Планирование на предприятии: Учебник. - М.: Информационно-издательский дом
«Филин». Рилант, 2000. - 328 с.
. Методические
указания к выполнению курсовой работы «Внутрифирменное планирование» по
дисциплине «Планирование на предприятии»/ УГАТУ; Сост.: Л.Г. Елкина, М.П.
Галимова, Н.Г. Копейкина - Уфа, 2004. - 24 с.
. Бухалков
М.И. Внутрифирменное планирование: Учебник. - М.: Инфра-М, 2000. - 400 с.
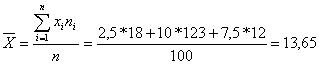
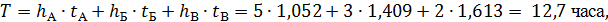
 -
число деталей данного вида, входящих в комплект;
 -
время, затрачиваемое на изготовление деталей. Определим производственную
мощность цеха в натуральных показателях:
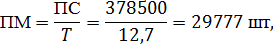
 -
пропускная способность цеха. Полученное число 29777 штук показывает, сколько
машинокомплектов можно выпустить в цехе. Определим число деталей выпускаемых
при полученной производственной мощности.
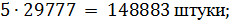
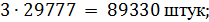
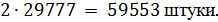
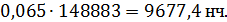 Расчеты
сведены в Таблицу 16.
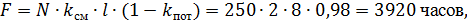
 -
число рабочих дней;
 - коэффициент
сменности;
 - длительность
рабочей смены, часы;
 - коэффициент
потерь по всем группам оборудования.
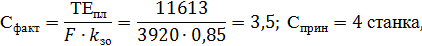
 ,
 -
фактическое и принятое количество оборудования;
 -
коэффициент загрузки оборудования.
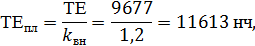
 -
коэффициент выполнения норм;
 - трудоемкость
нормативная, Таблица 16, 4 столбец.


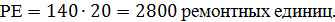
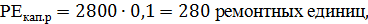
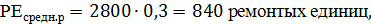
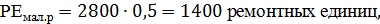
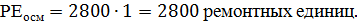
 на
трудоемкость 1 ремонтной единицы при соответствующем виде ремонта.
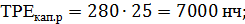
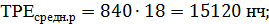
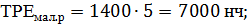
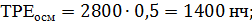
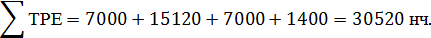
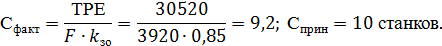
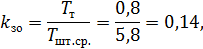
 -
такт выпуска, мин;
 - среднее штучное
время для выполнения операции, мин.
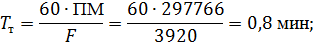
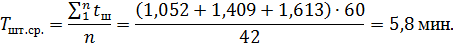
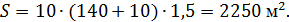

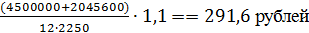 ,
принимаем 300руб./мес.
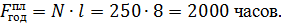

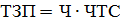 .
Полученные значения занесем в столбец (10).
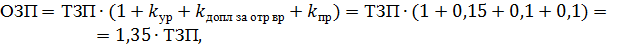
 -
уральский коэффициент;
 - коэффициент
доплат за отработанное время;
 - премиальный
коэффициент. Полученные значения заносим в столбец (11).
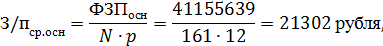
 -
фонд заработной платы основных рабочих, рубли; -
численность основных рабочих;
 - число месяцев в
году.
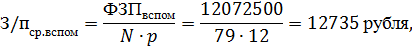
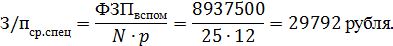
(3)
 ,
ч (5)
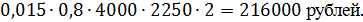
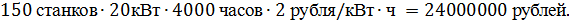
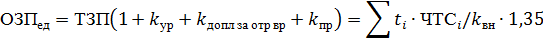
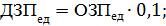
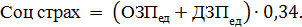
 =
148883
 =
89330
 =
59553


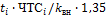


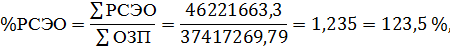
 -
суммарные затраты на содержание и эксплуатацию оборудования (Таблица 25);
 -
суммарные затраты на основную заработную плату рабочим (Таблица 28).
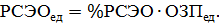
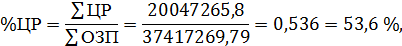
 -
суммарные цеховые затраты (Таблица 26).
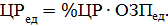
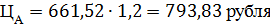
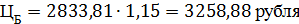
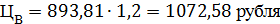
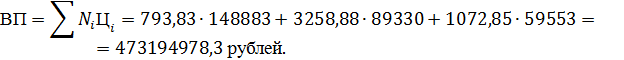
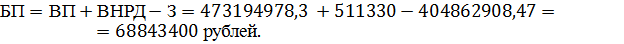
 -
внереализационные доходы, рассчитанные в пункте 5.
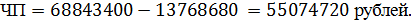
 ,

