Дипломная (вкр): Зависимость ценообразования опционов
Зависимость ценообразования опционов
Содержание
Введение
Основная часть
История и актуальность выдвинутых проблем
Обзор литературы
Данные
Опционы и фьючерсы
Сентименты
Объект исследования
Улыбка волатильности
Скошенность распределения
Вычисление скошенности для валютных оцпионов
Результаты
Скошенность распределения
Улыбка волатильности
Заключение
Список литературы
Приложение
Введение
Опционы являются относительно новым финансовым инструментом, который, однако, очень стремительно стал популярным среди инвесторов по всему миру. Так, например, в 2000 году объем торгов мирового рынка опционов, которым на тот момент было около 30 лет, превысил по этому же показателю рынок фьючерсов, которые торгуются с 1848 г. Все это привело к острой потребности в моделях анализа цен и тенденций на рынке опционов.
Одновременно с этим было понятно, что модель созданная Фишером Блэком и Майроном Шоулзом в 1973 году не может идеально объяснить ценообразование опционов. Появлялось все больше исследований, находивших аномалии на рынке опционов, которые не могли быть объяснены существующими моделями. Безусловно, наука не стояла на месте и появлялось все больше концепций и моделей для объяснения реальных цен опционов. В их число входят модификации модели Блэка-Шоулза для различных видов стохастической волатильности базового актива, модель Heston (1993), где распределение базового актива не является нормальным. Однако на данный момент, ни одна модель, предпосылкой которой является полная рациональность инвесторов, не может полностью объяснить все закономерности рынка опционов. Кроме того, появилось довольно много исследований, доказывающих наличие поведенческих отклонений инвесторов, смещающих цены от их справедливых значений.
Логично, что наличие подобных аномалий привлекли внимание различные школы поведенческих финансов, целью которых является изучение влияния психологии и поведения инвесторов на финансовые рынки. Однако, в отличие от акций, изучение которых продолжается уже на протяжении более веке, опционы к настоящему времени все еще изучены значительно хуже. Одной из причин этому может служить необходимость намного более сложного математического аппарата для изучения рынка опционов, ведь даже самая простая формула для цены европейского опциона колл требует знания теории вероятности и математического анализа.
За последние десятилетие появилось множество работ, исследующих аномалии на рынке опционов. Однако большинство из них связано с опционами на крупнейшие индексы акций такими как S&P 500, например Han (2008). Валютные же опционы или опционы на биржевые товары, такие как нефть или зерно, исследованы не были. Кроме того, исследованиям почти не подвергались опционы, торгуемые не на американских биржах. Таким образом, в настоящее время существует пробел в поведенческих финансах связанных с опционами.
В данной работе я попытаюсь заполнить данный пробел. Объектом моего исследования является цены и другие параметры валютных опционов. В частности, я исследую опционы на курс рубль-доллар, торгуемые на московской бирже. Целью моего исследования является нахождение поведенческих аномалий и закономерностей, вызванных этими аномалиями, данных опционов. В исследовании были использованы данные с 2010 по 2015 годы.
Для того, чтобы достигнуть данной цели мне необходимо, во первых, вычленить и выразить эмпирически отклонения в ценах опционов, вызванных поведенческими паттернами инвесторов. Кроме того, необходимо найти параметр, который бы служил хорошим измерителем настроений в поведении инвесторов в данный момент. В конце же, я должен исследовать зависимость этих двух переменных.
Моей изначальной гипотезой является сильная зависимость вмененного риск-нейтрального распределения базового актива, которое может быть извлечено из цен опционов, и сентимента инвесторов, который измеряется как отношения количества коротких и длинных позиций по базовому активу.
С практической точки зрение, результаты данного
исследования помогут лучше объяснять движения цен опционов на валютном рынке, а
так же использоваться для предсказания цен опционов. Кроме того, как уже
говорилось выше перед исследователями все еще стоит задача создания модели
ценообразования опционов, которая бы учитывала все особенности инвесторов. И
данная работа может дать необходимое понимание закономерностей образования цен
валютных опционов.
История и
актуальность выдвинутых проблем
Первой профессиональной школой, серьёзно заинтересовавшейся темой поведенческих финансов, является Чикагский университет во главе с Евгением Францисовичем Фамой. Главными постулатами его команды было утверждение, которое мы видим в обзоре Fama (1970), что рынки являются эффективными по отношению к конкретному типу информации, то есть полностью отражают имеющуюся информацию заданного вида. Например, такой информацией может считаться временной ряд прошлых цен или доходностей акций компаний. Форма эффективности рынка по отношению к такой информации была названа слабой. Основы выдвинутой теории эффективного рынка являются до сих пор очень популярными и признаются по всему миру, в том числе даже их критиками. Кроме того, они являются даже и внешне весьма логичными, ведь практически никто из инвесторов не может создать себе состояния путем предположений о дешевых и дорогих акциях или опционов систематически. Существует множество работ, которые доказывают существование различных аномалий в поведении цен финансовых инструментов, согласно, например, обзору (Schwert 2003), суть которых по большому счёту заключается в том, что автор аномалии апеллирует к проблеме двойственности гипотез при проверке данных на эффективность рынка, о которой говорится, конечно, прежде всего в статье (Fama 1970). Смысл двойственности в том, что при проверке на эффективность, то есть на то, насколько быстро и точно информация отражается в ценах, нужно сначала предположить модель равновесия. Аномалия возникает, когда текущие данные плохо согласуются с выбранной моделью равновесия. В настоящее время основным противником чикагской школы является гарвардский университет, который занимается созданием противовеса в отношении к финансовой экономике эффективных рынков, которая была придумана чикагским университетом, и поэтому, пожалуй, больше преуспел в понимании поведенческих финансов.
История исследований, конкретно изучающих влияние поведения инвесторов на цены и другие различные параметры опционов начинается только в конце 80-х годах прошлого столетия. Stein (1989) задокументировал наличие долгосрочной чрезмерной реакции на информацию на рынке опционов индекса S&P 100 (OEX).
Кроме того, до сих пор различные особенности ценообразования опционов остаются не до конца объясненными. Так, например, Jackwerth и Rubinstein (1996) нашли аномалию на ранке опционов названную впоследствии “улыбкой волатильности”. Суть этой аномалии состоит в том, что вмененная волатильность в модели Блэка-Шоулза монотонной убывает вместе с ценой исполнения опциона. Это противоречит модели Блэка-Щоулза, которая говорит о том, что при ценообразовании опционов с одинаковым базовым активом подразумеваемая волатильность этого актива является одинаковой для всех опционов на этот актив, вне зависимости от цены исполнения или других параметров опциона. Пример улыбки волатильности можно увидеть на рисунке 1. Кроме того, множество литературы на эту тему говорит о том, что опционы на индекс S&P 500 имеют несправедливую цену в соответствии со многими моделями подразумевающими инвесторов рациональными (Jackwerth, 2000; Ait-Sahalia, Wang, and Yared, 2001; Bondarenko, 2003; Constantinides, Jackwerth, and Perrakis, 2005). Это послужило развитию моделей ценообразования опционов с отказом от предпосылки о совершенной рациональности инвесторов, и с принятием различных форм отклонения в поведении инвесторов.
Актуальность выдвинутой проблемы не вызывает сомнений, поскольку идея сосредоточенного моделирования именно ожиданий инвесторов ещё с работы (Fama 1970) зреет и является востребованной, потому что для нахождения равновесной модели цен, подразумевающейся необходимой при анализе того, как информация влияет на цены, было бы логично понять в явном виде, как устроен именно процесс формирования ожиданий или как он может быть проверен эконометрически. Понятно, что поведение инвесторов является мощным драйвером экономической активности, это другой аргумент в пользу актуальности: согласно (Kindleberger, Aliber 2005, Ch. 2) все финансовые кризисы, так или иначе, подстрекаются именно поведением инвесторов. Паника на финансовых рынках провоцирует впоследствии и панику на многих остальных. Волатильность цен на финансовых биржах в несколько раз превосходит тот же показатель на рынках товара или труда. Так, в период с 1920 по 1928 рынок акций Соединенных Штатов Америки вырос примерно в 5 раз. Затем, в период кризиса с 1929 по 1932 цены опустились до своих первоначальных значений. Капитализация этого же рынка с 1982 по 2000 гг. выросла почти в 8 раз, после чего сократилась почти вдвое за следующие 8 лет. Рынок опционов же напрямую связан с акциями и поэтому не менее волатилен.
Актуальными также остается проведение подобных исследований на опционов других типов. Кроме опционов на акции и их индексы существует еще огромное количество опционов на всевозможные базовые продукты. Так, например, довольно популярными являются опционы на погоду. Аномалии в их ценообразовании изучены намного меньше, однако составляют также довольно высокую научную ценность.
Проблема, которая стоит перед исследователями не просто в ответе на вопрос, как предсказать такие события и попытаться их использовать. В первую очередь, они пытаются объяснить, почему происходят эти явления. В данный момент, никто точно не может объяснить точные теоретически обоснованные причины возникновения улыбки волатильности или пузырей.
Стоит также отметить, что поведение потребителей
и производителей описано экономической теорией уже очень давно и очень
подробно. Однако поведение инвесторов не поддается совсем этим же
закономерностям предпочтений. Кроме того, поведение потребителей и
производителей описывается с помощью моделей максимизации полезности, тогда как
в большинстве работ, например, согласно сборнику статей (Thaler
2005), говоря о поведении инвесторов, авторы часто не затрагивают проблемы
максимизации и вообще иногда не говорят о полезности напрямую. Таким образом
нами будет использоваться не какая-либо функция полезности инвестора,
показывающее его отклонение от рациональности, а реальный эмпирические
показатели таких отклонений.
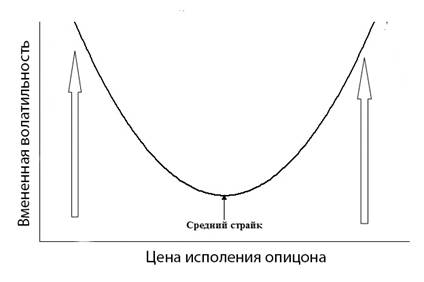
Рисунок 1. Улыбка волатильности
Обзор литературы
В большинстве работ, связанных с поведенческой экономикой, авторы чаще всего начинают текст с описания аномалий в поведении цен на активы, которые не вписываются в теорию эффективного рынка, как, например, в работах (Daniel, Hirshleifer, Subrahmanyam 2001, Barberis, Shleifer, Vishny 1997). Такими аномалиями, например, могут быть завышенные или заниженные цены на определенные опционы. Затем авторы пытаются объяснить эти аномалии с помощью каких-либо поведенческих эвристик (устойчивых закономерностей), описанных в научных статьях по психологической тематике. Однако бывают случаи, когда модели поведения авторы берут из собственного жизненного опыта. Примером модели поведения, которая в принципе могла бы быть изъята только из личного опыта, то есть на основании житейского применения научного метода, могут быть консерватизм или излишняя оптимистичность. Стоит отметить, что в данном случае необходимо искать модели поведения, которые подходят достаточно большому количеству людей. Так, не стоит брать в рассмотрение модели поведения психически больных или людей, никак не связанных с фондовым рынком. В случае, если они находят подходящие психологические теории, экономисты пытаются перенести их на язык формул и математики. После этого созданная математическая модель проходит проверку на реальных данных и, если проверка дает положительный результат, то она принимается в дальнейшей аргументации в отношении явлен
Первая работа, которую я бы хотел осветить, называется «A model of investor sentiment» за авторством Nicholas Barberis, Andrei Shleifer, and Robert W. Vishny. Она является довольно репрезентативной и полезной для понимания хода исследования, которым как правило пользуются авторы финансово-поведенческих статей. Хотя рынком, ставшим предметом исследования авторов на наличие каких либо поведенческих аномалий, стал американский рынок акций, а не опционов, это статья все равно очень важна для нашего исследования, ведь для понимания поведения цен опционов, необходимо для начала отлично понимать поведение акций и других базовых продуктов исследуемых опционов. Кроме того, сентиментами, которые мы будем рассматривать, связаны именно с базовыми активами и соответственно выражают настроения инвесторов именно касательно их будущих движений.
Вначале авторы описывают такие аномалии на
американском рынке акции, как реакционная инертность (далее в данном тексте
называется недооценка) и чрезмерная реакция, которая далее в тексте называется
переоценкой, в оригинале эти термины звучат как overreaction и underreaction.
Переоценка означает то, что в случае хороших новостей о будущих денежных
потоках компании, а соответственно и прибыли акционеров, инвесторы назначают
слишком большие цены, которые впоследствии корректируются рынком и принимают
справедливые значения. Таким образом, информация не сразу отражается в ценах, а
только через некоторое время. Недооценка же, наоборот, подразумевает то, что
после выхода новостей о доходах компании, цены на акции растут недостаточно, и
только через некоторое время поднимаются до справедливых значений.
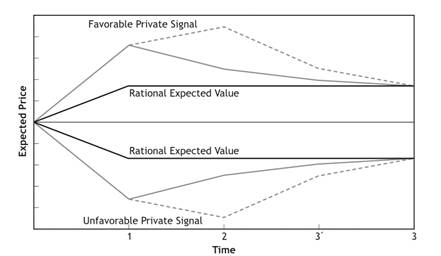
Рисунок 2. Переоценка и недооценка
В качестве эмпирических доказательств недооценки авторы приводят несколько исследовании. Первое из них принадлежит Катлеру (Cutler 1991), который обнаружил позитивную автокорреляцию доходности на рынках акций, облигаций и иностранной валюты в периоды от одного месяца до года. Другим доказательством недооценки на рынке послужило исследование Бернарда (Bernard 1992), который показал, что акции, демонстрирующие неожиданное увеличение доходности, показывают еще большую доходность в последующие периоды. Было приведено еще несколько исследований, доказывающие, например что акции, доходность которых больше по сравнению с другими акциями, имеют тенденцию продолжать лидировать в этом показателе, или, что многие цены многих акции демонстрируют наличие «моментума» или дрифта, которые также доказывает наличие недооценки.
Цель авторов состоит в том, чтобы создать модель, описывающую формирование ожиданий инвесторов, которая бы могла одновременно объяснить переоценку и недооценку. Для этого они сначала описывают человеческие сентименты, которые были найдены и описаны исследователями в области психологии.
Первый сентимент, который они рассматривают, - это тенденция людей рассматривать события как типичные или репрезентативный, в случае если таковые подходят под определенные критерии. В результате реальные вероятности игнорируются и оценка становится смещенной. Эта теория, по мнению авторов, может являться психологическим объяснением переоценки. Так, после продолжительного роста цен акций инвесторы склонны верить и в будущий рост, игнорируя тот факт, что очень небольшое количество компании демонстрируют рост цен котировок своих акций очень долгое время. В результате цены акций оказываются завышенными, и затем падают до справедливых значений.
Другой сентимент носит название консерватизм. Он заключается в том, что люди с неохотой изменяют свои убеждения при получении новой информации. В исследовании (Edwards 1968) автор экспериментальным путем показал, что при поступлении новой информации люди изменяют свое мнение о том или ином объекте в правильном направлении, но слишком медленно. Консерватизм отлично объясняет наличие недооценки на рынке. При поступлении новых отчетах о доходах и деятельности компании инвесторы не спешат изменить оценку будущих денежных потоков, а соответственно и цены на акции фирмы.