Дипломная (вкр): Зависимость ценообразования опционов
Затем на основе этих моделях поведения авторы
строят собственную модель. Они рассматривают одного инвестора и одну акцию.
Актив может находиться в одном из двух состояний. В первом состоянии цена акция
склонна возвращаться к своему первоначальному значению, тогда как во втором
состоянии стоимость акции следует определенном тренду (положительному или отрицательному).
Таким образом, эти два состояния описывают выше приведенные модели поведения.
Инвестор, который верит в первое состояние, соответствует сентименту
«консерватизм», так как он не склонен сильно изменять свои убеждения о цене
акции в случае единичной публикации информации о доходах компании. Инвестор,
который верит во второе состояние, наоборот, соответствует модели поведения,
когда инвесторы предают слишком много значения предыдущим доходам корпорации.
Так же авторы вводят вероятность того, что актив может переместиться из одного
состояния в другое. В конце концов авторы говорят о том, что цена акции равна
математическому ожиданию будущих потоков инвестора.
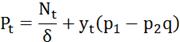
где  -
цена, которую бы получил инвестор, если бы использовал случайное блуждание для
оценки будущих потоков компании. Вторая часть уравнения соответствует смещению
оценки акции компании вследствие пере- или недооценки. Она может быть, как
отрицательной, так и положительной в зависимости от значений
 ,
которые в свою очередь зависят от типа инвестора (консервативный или
уверенный***).
В отличие от огромного разнообразия литературы и исследований, посвященных теме зависимости цен акций и сентиментов инвесторов, работ связанных с ценами опционов и паттернами в поведении инвесторов значительно меньше. В первую очередь это связано с намного меньшей историей существования опционов на открытом рынке. Только в 1973 году появилась первая биржа в Чикаго, которая способствовала стандартизации опционов и наращиванию объемов их торгов. До этого опционы торговались лишь в небольшом объеме, и информация для исследования их ценообразования представлялась сложно доступной.
Литературу, посвящённую ценам опционам и поведению инвесторов можно разделить на несколько частей. Первая их них исследует существование нерациональности на рынках опционов. Исследования в этой части, как правило, приводят доказательства наличия отклонения цен или других показателей опционов от их справедливых значении в связи с нерациональностью инвесторов. Данная тема уже относительно хорошо изучена и наличие несовершенств на рынке доказана многими эмпирическими исследованиями.
В первой статье (Poteshman 2001), входящих в эту группу, которую я бы хотел рассмотреть, авторы исследуют реакцию инвесторов рынка опционов на дневные изменения в волатильности базового актива. Это статья является одной из самых цитируемых в этой области и является точкой опоры для многих других исследований. Автор, как и в предыдущей статье, начинают свое исследование с обзора существующих моделей, описывающих поведение инвесторов на рынке акций. В частности, они приводят несколько исследований, например, Barberis, Shleifer, и Vishny (1998), которую я осветил выше, подтверждающих наличие краткосрочной “недореакции” и долгосрочной чрезмерной реакции на рынке акций. Авторы основываюсь свою модель на таких же психологический принципах, как и в предыдущей статье, однако применяют их на опционных инвесторов. Авторы также предполагают, что и участники рынка действуют согласно стандартной модели стохастической волатильности. Наблюдаемую дневную волатильность они разделяют на две части: ожидаемую и неожиданную, и таким образом, согласно их каждый инвестор каким-то образом реагирует на неожиданную часть дневной волатильности.
Исходя из различных тестов авторы пришли к выводам о том, что инвесторы (1) недооценивают информацию поступающую ежедневно, (2) переоцениваю информацию, в случае, если она поступает на протяжении долгого периода времени, и (3) проявляют увеличение недо-или переоценки с увеличением периодов, когда поступала похожая информация. Первые два результата совместимы с тестами, проводимыми на акциях и, кроме того, подтверждаются исследователями психологии инвесторов. Результаты оказались довольно устойчивыми для различных моделей оценки опционов. Так, например, были использованы (1) модель простой стохастической волатильности, которая давала результаты сопоставимые с вмененной волатильностью опционов при их оценки с помощью модели Блэка-Шоулза, (2) модель Heston (1993), которая возможно использовалась инвесторами в период рассматриваемых данных, (3) непараметрическая стохастическая модель Poteshman (1998) и (4) стохастическая модель с «прыжками» волатильности Pan (2000).
Все они дали примерно одинаковые результаты. Среднее отклонение реальных цен от их справедливых значений составило порядка 3% в долларовом выражении. Таким образом, данное исследование не ставит под сомнение наличие отклонений в справедливых ценах опционах на американском рынке. Эта работа послужила толчком к развитию многих моделей, которые пытались модифицировать уравнения для нахождения цены опциона, чтобы они могли учитывать отклонения поведения инвесторов в ту или иною сторону. Кроме, того перед исследователями встал вопрос о природе аномалии в цене опционов и возможности их предсказания. Было проведено несколько исследований для нахождения факторов, которые влияют на отклонения цен опционов.
Одной из первых таких работ стало исследование Han (2008). Данное исследование проверяет зависимость сентиментов инвесторов и цен опционов на индекс S&P 500. Автор пишет о том, что натолкнуло на данное исследование растущее множество статей о не совершенности рынка опционов и массовых ошибок в ожидании опционных инвесторов. Так, например, он ссылается на статью Poteshman (2000), освещенную выше. Автор исходил из предположения о том, что, если сентимент инвестора влияет на цену опциона, он также должен влиять на распределение цены базового актива, которая заложена в цене опциона. Соответственно он вычленяет скошенность риск-нейтральное распределение цены индекса из цен опционов с различными страйками и производит анализ зависимости данной величины со значением сентимента.
Автор статьи говорит о том, что в случае, если инвесторы настроены более негативно, и большинство трейдеров - “медведи”, то они готовы платить больше за опционы с выплатами, когда индекс на низком уровне. Это приводит к отрицательной скошенности риск-нейтрального распределения цены базового актива. Такие же рассуждения можно привести для случая, если большинство инвесторов являются быками и настроены на рост базового актива.
Безусловным плюсом данной статьи является то, что авторы не привязывают исследование к какой-либо модели ценообразования опционов. Вместо этого они находят ежедневную безусловную скошенность распределения базового актива и проверяют гипотезу о том, зависит ли изменение этой величины во времени от изменения сентимента инвесторов за этот же промежуток времени.
Результатом исследования стало подтверждение сильной зависимости цен опционов и сентиментов инвесторов. Причем подтверждение этому факту автор получил использую различные данные для вычисления настроения инвесторов.
Кроме того, автор проверяет статистическую связь сентимента с формой улыбки волатильности опционов. Согласно многим исследованиям, например Bollen и Whaley (2004), ее форма очень изменчива, и сильно разнится от месяца к месяцу в зависимости от настоящих экономического режима и условий. Авторами была также найдена значимая зависимость между сентиментом и формой кривой волатильности, как пут так и колл опционов.
На основе данной работы было также проведено еще одно исследование Andreouyz, Kagkadisz and Philipz (2014). Авторы этого исследования применяли такие же методы анализа, как и в статье Han (2008), однако использовали разложение сентимента на две части. Первая отражает рациональное обновление ожиданий инвесторов, которое связано с изменением реальных экономических условий, вторая же часть служит показателем ошибки инвесторов, которое связано с особенностями их психологии. В результате проведенных тестов, авторы обнаружили, что до 1997 года оба сентимента влияли на цены опционов, в то время как после 1997 года лишь сентимент, отражающий реальные экономические условия имел значимое влияние на цены. В качестве источника для сентимента рационального вида исследователи использовали реальные макроэкономические показатели, такие как ВВП или объем международной торговли.
Подтверждение наличия отклонений на рынке опционов и нахождение источника этих отклонений послужило стимулом для создания моделей ценообразования опционов, принимающих во внимание особенности поведения инвесторов. Примером такой работы является статья за авторством Chunpeng Yang, Bin Gao и Jianlei Yang под названием “Option pricing model with sentiment“. В данной статье авторы рассматривают описанную выше проблемы совсем под другим углом. В отличие от других работ, авторы данной статью исследуют абстрактные сентименты, которые влияет на различные параметры опциона и получают уравнение для оценки опциона в закрытой форме. В отличие от своих коллег, они рассматривают сразу несколько сентиментов, которые влияют на поведение инвесторов. Во-первых, это сентимент связанный с ожидаемой стоимостью акции, а следовательно и с ее доходностью. Данный паттерн в поведении уже был подробно описан выше. Свое решение они подтверждают многими исследованиями, которые подтверждают наличие отклонения цен акций от свои фундаментальных значении. В частности они приводят такие работы, как Brown and Cliff (2004); Kumar and Lee (2006); Baker and Wurgler (2006); Lemmon and Portniaguina (2006); Yang and Zhang (2013) and Yang and Zhou (2014).
Во-вторых, они рассматривают сентимент, который связан непосредственно и опционами. Так, авторы говорят, о том, что в большинстве моделей для оценки опционов в риск-нейтральном мире ожидаемую доходность для всех инвестиций и финансовых инструментов принято считать равной бездисковой ставке. Однако, многие исследования говорят, о том что ставка дисконтирования может быть подвержена различным факторами, например, психологией инвестора или его субъективным мнением. В доказательство, авторы приводят исследование Thaler (1981), который при помощи опросов показал, что ставка дисконтирования для прибыли должна быть значительно выше, чем для убытков. Warner и Pleeter (2001) показали, что ставка дисконтирования сильно зависит от возраста, пола, уровня образования, расы и множества других факторов. Причем ее разброс очень велик: 0 до 30% для одних и тех же активов. Lawrence (2007) обнаружил, что такая ставка дисконтирования сильно зависит от сентиментов инвесторов. Однако не стоит путать сентимент инвестора с его склонностью к риску. При переходе в риск-нейтральный мир склонность к риску у всех инвесторов становится одинаковой, в отличие от их сентиментов.
В данной статье авторы пытаются применить и
расширить методы анализа ценообразования опционов, которые применяются в модели
Блэка-Щоулза, и, в частности, применить к ним наличие сентиментов у инвесторов.
Предполагается, что на цену опционов влияют как сентименты, связанные с
акциями, так и чисто опционные. Для начала, авторы взяли стандартную модель
поведения акции, описываемую Броуновским движением.
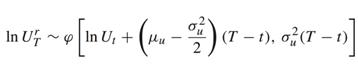
Как, мы видим, цена актива распределена
логнормально. Данная модель является самой распространенной в современных
финансах, ее описание может быть найдено в Black and Scholes (1973).
Математическое ожидание (mr) и стандартное отклонение (vr) цены акции равны:
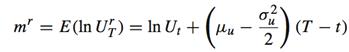
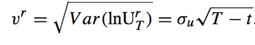
Авторы модифицировали ее, добавив переменную, связанную с сентиментом базового актива. Предполагается, что у полностью рационального инвестора данный сентимент равен 0. Согласно множеству эмпирическим и теоретическим исследованиям с увеличением значения сентимента увеличивается и отклонение цены акции от ее справедливого значения. Авторы вводят функцию для сентимента базового актива f (Su) = au Su, где Su - значение сентимента, au - константа, причем au > 0. Функция сентимента базового актива показывает на сколько больше математическое ожидание цены акции ее справедливого значения, таким образом если сентимент инвесторов положительный Su > 0 , то и значение функции f (Su) > 0. В случае же, если инвесторы настроены негативно, то и сентимент и функция меньше 0 (Su < 0 , f (Su) <0). Таким образом цена акции с учетом сентимента равна:
Математическое ожидание (m) и стандартное отклонение (v) цены акции равны:
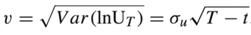
Затем авторы вводят сентимент, связанный с
опционами. В моделях Black-Scholes
(1973) и Ricardo (2002) цена опциона колл равна дисконтированной по безрисковой
ставке к настоящему времени его остаточной стоимости:
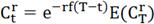
Соответственно учитывая колл-пут паритет цена
опциона пут будет равна:
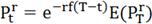 .
Данные формулы авторы выводят из предположения о том, что все инвестиции и денежные потоки в риск нейтральном мире должны быть продисконтированы по безрисковой ставке. Однако, как было описано выше, на ставку дисконтирования конкретного инвестора влияет еще множество параметров, помимо склонности к риску.
Авторы предполагают, что ставка дисконтирования
для опциона колл с учетом сентимента равна
μ∗c
=
μch(Sc),(Sc)
= eαc
Sс
μc - ожидаемая доходность опциона колл- сентимент опциона коллконстанта, связанная с сентиментом колл опциона.
Для опциона пут ставка дисконтирования
соответственно равна
μ∗p
=
μph(sp),(Sp)
= eαp
Sp
μp - ожидаемая доходность опциона пут- сентимент опциона пут. ap константа, связанная с сентиментом пут опциона.
Затем авторы создали формулу для расчета цены
опциона:
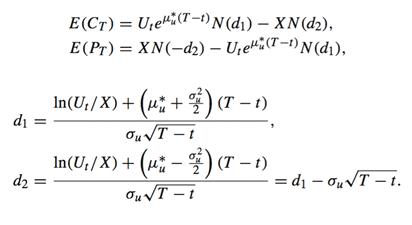
С помощью симуляции значений волатильности и
сентиментов инвесторов авторы воссоздали цен опционов в разных экономических
условиях. В итоге, с помощью их модели они смогли объяснить большинство
отклонений цен от их справедливых значений. Однако, одним из значительных
минусов данной модели является отсутствие возможности прямого изсерения
сентиментов. В том смысле, что переменная сентимента не зависит от реальных
значений какой-либо величины, а является оценочным значением авторов. Таким
образом, стоит большой вопрос в возможности использования данной модели на
практике.
Данные
Опционы и фьючерсы
Для своего исследования я использовал данные опционов на фьючерсы рублю/доллар торгуемые на московской бирже. Данные инструменты имеют ограниченную ликвидность, однако примерно с 2010 года данные по ним публикуются стабильно, и можно найти информацию по широкому спектру цен исполнения, как для пут, так и для колл опционов. Таким образом, я использовал ежедневные цены закрытия опционов с 2010 года. Для того, чтобы цены отражали реальную стоимость опционов были выбранные только цены для инструментов, имеющих положительный объем торгов в этот день.
Кроме того, данные по опционам включают в себя цены их открытия, среднюю цену за день, максимальную и минимальную цены сделок, сумму открытых позиций, стоимость и дату исполнения.
Для исследования также были необходимы данные по фьючерсам, которые являются базовыми инструментами опционов. Их цены также были скачаны с сайта московской биржи. Таким образом, на каждый день была составлена пара “цена опциона - цена фьючерса“.
Сентименты
Одним из важнейших вопросов является выбор источника для вычисления сентимента, который бы в действительности отражал настроение рынка по поводу того или иного актива. Существует множество сентиментов, которые отражают настроение рынка в целом, такими, например, является “Investors Intelligenceís advisors sentiment index”, однако он отражает настроение рынка относительно той или иной страны в целом. В моем же случае был необходим сентимент, который отражает настроение инвесторов по поводу будущего курса рубль-доллар.
Для изучения сентиментов инвесторов, связанных с базовыми активами, были использованы два источника. Во-первых, это данные по открытым позициям по фьючерсам рубль-доллар на чикагской товарной бирже. Данный мето сентимент также С 2005 года комиссия по торговле товарными фьючерсами (Commodity Futures Trading Commission), раз в неделю публикует данные по открытым позициям фьючерсов, торгуемых на товарной бирже.
Комиссия по торговле товарными фьючерсами
требует от инвесторов, имеющих открытые позиции на объем больше определенного
значения отчитываться им на ежедневной основе. Эти данные она агрегирует и
публикует на своем сайте в виде небольших отчетов. Эти отчеты содержат
количество длинных и коротких позиций по всем фьючерсам, торгуеиых на бирже и
число открытых позиций. Кроме того, всех инвесторов разделяют на 2 группы:
“commercial” и “noncommercial” или хедж-инвесторы и спекулянты. Как понятно из
названия, хедж инвесторы занимают позицию во фьючерсах для хеджирования своих
позиций. Таким инвесторы практически ничего не говорят о будущем движении
рынка, так как объем покупки фьючерсов зависит не от будущих ожиданий, а от уже
имеющихся у них активов. Спекулянты же зарабатывают на движениях рынка в нужную
сторону, соответственно их позиции могут служить показателем ожидания рынка.
Показатель ожиданий или сентимент я считал как разницу длинных и коротких
позиций по фьючерсам отмасштабированную на общий объем открытых позиций: