Дипломная (вкр): Зависимость ценообразования опционов
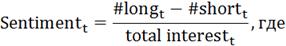
 - количество
длинных открытых позиции за период t
 - количество
коротких открытых позиций за период t
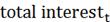 - общий объем
открытых позиций.
Кроме того, как известно, курс рубля сильно привязан к цене нефти. Корреляция их значений с начала 2014 года составляет порядка 85%. Очевидно, что в нынешних экономических условиях ожидание по поводу будущей цены нефти сильно влияет на соотношения курса доллара и рубля. Таким образом, ожидание будущей цены нефти также можно использовать как сентимент для курса рубль-доллар. Зависимость валютного курса и цены на нефть изображена на рисунке 4.
Сентимент, связанный с нефтью измерялся таким же
методом, как и предыдущий, с тем лишь исключением, что данные по фьючерсам на
нефть брались с инструментов, торгуемых на Нью-Йоркской бирже.
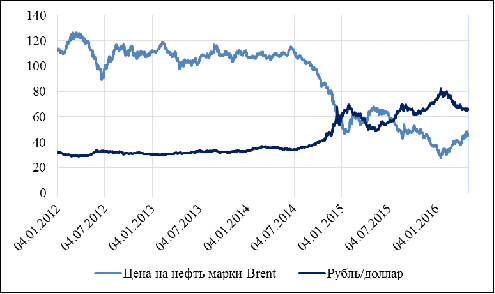
Рисунок 4. Зависимость цены на нефть и курса рубля
Определение и вычисление исследуемых переменных
цена опцион поведенческий инвестор
Улыбка волатильности
Исследование зависимости цен опционов и сантиментов инвесторов может быть проведено в нескольких направлениях. Во-первых, может быть проведено исследование непосредственной зависимости цен и сентиментов. Однако, такой подход не имеет практически никакого научного и практического значения, так как цена опциона складывается из достаточно большого количества параметров, и каждый из них может изменяться в связи с сентиментом. Например, бессмысленно рассматривать влияние сентимента на цены опционов с разными страйками при изменениях цены базового актива. Опционы с разыми значениями цены исполнения будут иметь разную зависимость от цены базового актива (дельту), и соответственно, при одновременном изменении и сентимета и цены базового актива сложно будет определить, какая часть изменения цены является результатом движения сентимента, а какая будет вызвана увеличением или уменьшением цены базового актива.
Исходя из формулы Блэка-Шоулза для оценки
опционов следует, что главным параметром, определяющим цену опциона, является
волатильность базового актива.
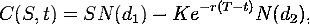 где
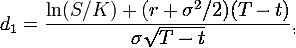
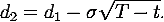
Остальные параметры, как правило, не имеют причин для разногласия в спорах об их значениях. Время экспирации опциона и значение цены страйка задаются во время заключения контракта и остаются фиксированными до его исполнения. Безрисковая ставка дисконтирования и цена базового актива могут меняться со временем, однако так же однозначно определяются в любой момент времени существования опциона. Вмененная волатильность базового актива же не может быть однозначно определена из какой-либо модели или посчитана вручную, ведь она является прогнозным значением. Существует множество различных мнений по поводу того, какая волатильность должна быть подставлена в формулу. Так, например, кто-то выступает за принятие среднего исторического значения волатильности рассматриваемого актива, однако тут же возникает вопрос о том, за какой срок считать эту историческую волатильность. Несмотря на множество мнений по поводу способа ее вычисления или прогнозирования, вменённая волатильность опциона является равновесным значением среди всех участников рынка. Зачастую при торговле опционами трейдеры оперируют не их ценами, а вмененной волатильностью, так как именно она является определяющим фактором покупки и имеет однозначное соответствие с ценой опциона.
Таким образом, учитывая все вышесказанное, было бы логично исследовать зависимость сентиментов инвесторов и значение вмененной волатильности. Однако, как уже было написано, на рынке опционов наблюдается феномен под названием “улыбка волатильности”, когда опционы на один базовый актив с одинаковым временем экспирации, но разными страйками, имеют разную вмененную волатильность. Поэтому встает вопрос о выборе значения цены исполнения для которой будет исследоваться зависимость вменённой волатильности. Логичнее же было бы исследовать форму кривой волатильности, так как это охватило бы сразу все цены исполнения и возможно было бы провести более широкий анализ.
Следуя примеру работы Han
(2008) форма кривой волатильности измеряется как разница между вмененной
волатильностью опционов в различными вариантами цены исполнения. Так, например,
для опционов пут измеряется следующие два параметра:
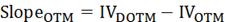
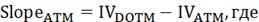
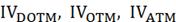 - вмененная
волатильность опциона с соотношением цены базового актива с ценой исполнения
K/S = 0,875, K/S = 0,925 и K/S = 1 соответственно.
Для опционов колл мы считаем:
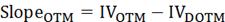
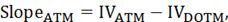
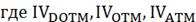 - вмененная
волатильность опциона с соотношением цены базового актива с ценой исполнения
K/S = 1,125, K/S = 1,075 и K/S = 1 соответственно.
Скошенность распределения
Форма, кривой волатильности, является не единственным возможным предметом исследования, связанным с опционами. Например, как было написано выше, в статьях Han (2008) и Panayiotis (2014) авторы исследуют зависимость скошенности риск-нейтральной функции плотности цены базового актива и сентиментов инвесторов.
Вообще цены опционов содержат в себе довольно
много информации о базовом активе. Одной из важнейших вещей, которые можно
извлечь из цен опционов, является вмененное распределение цены базового актива
на промежутке времени равному времени до исполнения опциона. К сожалению,
возможно извлечь только распределение в риск-нейтральном мире, а не настоящее,
однако и это является довольно полезной информацией для предсказания будущего
поведения цен базового актива. Следует это из того факта, что цена опциона
равна дисконтированным математическим ожиданием выплат по данному опциону.
Причем математическое ожидание находится по плотности распределения цены в
риск-нейтральном мире, а за ставку дисконтирования берется безрисковая ставка
доходности. Цены опционов колл и пут соответственно равны:
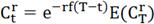
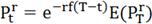 .
Соответственно, найдя ожидаемое распределение цены базового актива с ним можно работать и отслеживать его изменение во времени. Существует множество работ, описывающих способы вычисления риск-нейтрального распределения базового актива. Большинство из них очень громоздкие и требуют сложных вычислений, однако для нашего исследования нет необходимости вычислять всю функцию распределения. Достаточно лишь ее скошенность, которая может быть посчитана значительно легче.
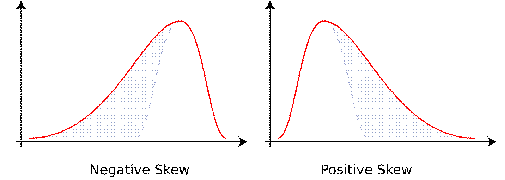
Скошенность распределения означает его смещенность относительно математического ожидания вправо или влево. Пример скошенности изображен на рисунке 1.
В своей работе я буду использовать модель
Bakshi, Kapadia, and Madan (2003) для расчета скошенности распределения. Данная
модель применялась в работе Han
(2008) и Panayiotis (2014) и является оптимальной для нахождения скошенности
распределения по набору цен опционов с разными страйками.
Вычисление скошенности для валютных оцпионов
В статье Bakshi, Kapadia, and Madan (2003)
авторы создают модель для оценки скошенности распределения бездивидендной
акции. В оригинале скошенность равна:
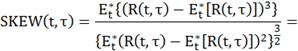
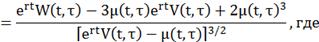
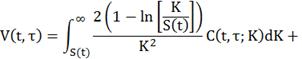
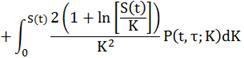
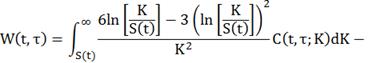
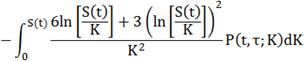
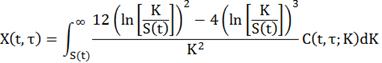
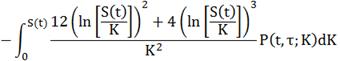
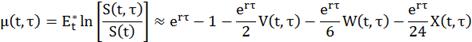
Однако в данном случае авторы предлагают способ вычисления скошенности распределения для бездивидендной акции. В своей же работе я хочу исследовать скошенность валютных опционов. Соответственно базовым активом в моем случае является курс валют. Кроме того, ситуация осложняется также тем, что все валютные опционы являются опционами на фьючерсы. Таким образом, моей задачей является определить скошенность курса валют через опцион на фьючерс данного курса.
Согласно книге Hall “Option and other Derivatives” опционы на курс валют с математической точки зрения являются полной копией опционов на доведённые акции, только в данном случае дивиденднйо ставкой является безрисковая ставка иностранной валюты. В моем случае данную ставку я возьму из трех месячной государственной облигации США.
Кроме того, вмененное распределении
бездивидендной акции с ценой S0
полностью
совпадает с дивидендной акицей с нормой дивидендов q
и ценой  .
Действительно, если цена акции S0
с
нормой дивидендов q вырастет до
ST, то
без выплаты дивидендов она бы выросла до
 .
Или, наоборот, в случае, если бы она не платила дивидендов, она бы выросла с
 до
ST. Таким
образа не имеет разницы в рассмотрении случаев:
. Начальная цена акции и
норма дивидендов 0.
. Начальная цена акции S0 и норма дивидендов q.
В случае же, фьючерса на курс валют его
стоимость равна:
 , где
 - стоимость
фьючерса
S0 - курс валют в данный момент
r - безрисковая ставка для местной валюты
 - безрисковая
ставка для иностранной валюты.
Таким образом фьючерс также можно рассматривать
как акцию с дивидендной доходностью  .
В общем же, для применения данной модели необходимо спотовую цену фьючерса
необходимо принять:
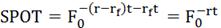
Норма доходности же в данном случае буде равна 0.
Очевидно, что имеет смысл сравнивать только распределения опционов с одним промежутком времени до экспирации. Ведь у опционов на один базовый актив но с разной датой исполнения вмененное распределение может сильно различаться. Для корректного анализа, на каждую дату скошенность была посчитана для опциона в разным временем экспирации, а затме эти две величины линейно экстраполировались для получения скошенности распределения опциона с датой исполнения через два месяца.
Вычисление скошенности требует довольно много вычислительной мощности. Все расчеты были выполнены на языке программирования R.
Результаты
Скошенность распределения
Сначала, была проведена регрессия изменения скошенности вмененной риск нейтрального распределения базового актива опциона и изменения сентимента и изменения сентиментов инвесторов за этот же период. Результаты оказались ожидаемыми и значимыми даже при самых низких уровнях. При увеличении сентимента скошенность распределения уменьшается. С первого, взгляда данная связь может показаться странной, ведь при увеличении сентимента увеличивается оптимизм инвесторов относительно цены курса в будущем. Значит и изменение скошенности должноо быть отрицательным. Однако здесь стоит учитывать, что сентимент инвесторов был измерен с помощью фьючерсов на курс доллар/рубль, в то время как распределение извлекалось из опционов на фьючерсы рубль/доллар. Таким образом, в связи с логичным предположением, что ожидание увеличения в курсе доллар/рубль равнозначно ожидания уменьшения рубль/доллар, результаты соответствуют ожиданиям. Графическое изображение регрессии можно увидеть на рисунке 5.
Регрессия на сентимент связанный с ценой нефти также дал положительные результаты. Однако результат является значимым только лишь при 7% уровне. Такие результаты вполне ожидаемы, на скошенность распределения влияют ожидания курса рубля, тогда как на курс рубля влияет цена нефти. Однако напрямую нефть влияет на опционы уже в меньшей степени.
Обе регрессии были проверены на наличие автокорреляции критерием Дарбина - Уотсона, который показал на ее отсутствие.
Таким образом мы пришли к выводу о том, что в случае валютных опционов настроение инвесторов также существенно влияют на цены опционов. Данный результат соотносится с результатами работы Han (2008) для опционов на биржевой индекс S&P 500. В случае увеличения сентимента, то есть соотношения доли длинных и коротких позиций, скошенность вменённого риск-нейтрального распределения базового увеличивается. В обратном же случае, при уменьшении сентимента и изменения ожиданий инвесторов в сторону уменьшения валютного курса, скошенность также уменьшается.
Улыбка волатильности
Затем была проверена зависимость формы улыбки волатильности и сентимента инвесторов. В отличие от скошенности, изменение формы улыбки волатильности не показало значимой зависимости не от сентимента связанного с базовым активом ни от нефтяного сентимента. Возможно причина этого кроется в не совсем верном измерении зависимо переменной. Таким образом, это является возможным.
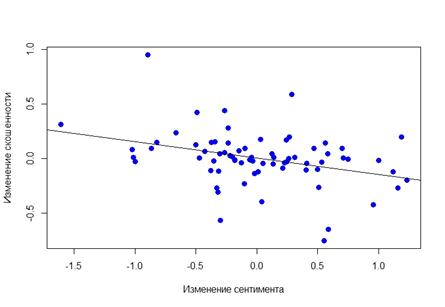
Рисунок 5. Регрессия “Сентимент базового актива
- Скошенность”
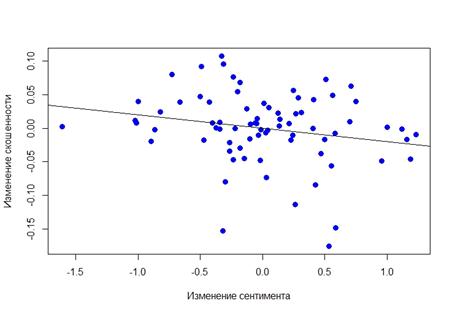
Рисунок 6. Регрессия “Сентимент нефти - Скошенность”
Заключение
В данной работе мы исследовали зависимость цен опционов и сентиментов инвесторов. В качестве базового актива опционов были выбраны фьючерсы на курс валютной пары рубль - доллар. Таким образом, это позволило закрыть пробел в исследованиях влияния поведения инвесторов на опционы, несвязанные с индексами акций.
В качестве отражения цен опционов были использованы скошенность риск-нейтрального распределения базового актива, которое извлекается из цен опционов и форма кривой волатильности этих опционов. Для измерения значений сентиментов были использованы соотношения длинных и коротких позиций на фьючерсы, служащими базовыми активами, а также фьючерсы на нефть. В исследовании были использованы данные с 2010 года.
Тесты показали наличие значимой зависимости между ценами валютных опционов и сентиментами, связанными с их базовыми активами. Данная зависимость является положительной, то есть при смещении настроений в сторону увеличения курса, скошенность увеличивается. Зависимость формы улыбки волатильности и сентимента найдено не было, однако возможно это результат некорректного измерения формы.
Результаты данной работы согласуются с
результатами работы Han
(2008), в которой были исследованы опционы на биржевой индекс S&P
500.
Список литературы
1. Abarbanell, Jeffery S., and Victor L. Bernard. "Tests of Analysts' Overreaction/Underreaction to Earnings Information as an Explanation for Anomalous Stock Price Behavior." The Journal of Finance 47.3 (1992): 1181-207. Web.
2. Andreou, Panayiotis C., Anastasios Kagkadis, and Dennis Philip. "Investor Sentiments, Rational Beliefs and Option Prices." SSRN Electronic Journal SSRN Journal (n.d.): n. pag. Web.
3. Aı̈t-Sahalia, Yacine, Yubo Wang, and Francis Yared. "Do Option Markets Correctly Price the Probabilities of Movement of the Underlying Asset?" Journal of Econometrics 102.1 (2001): 67-110. Web.
4. Baker, Malcolm, and Jeffrey Wurgler. "Investor Sentiment and the Cross-Section of Stock Returns." The Journal of Finance 61.4 (2006): 1645-680. Web.
5. Bakshi, G. "Stock Return Characteristics, Skew Laws, and the Differential Pricing of Individual Equity Options." Review of Financial Studies 16.1 (2003): 101-43. Web.
6. Barberis, Nicholas, Andrei Shleifer, and Robert Vishny. "A Model of Investor Sentiment." (1997): n. pag. Web.
7. Bondarenko, Oleg. "Why Are Put Options So Expensive?" SSRN Electronic Journal SSRN Journal (n.d.): n. pag. Web.
8. Brown, Gregory W., and Michael T. Cliff. "Investor Sentiment and the Near-term Stock Market." Journal of Empirical Finance 11.1 (2004): 1-27. Web.
9. Constantinides, George M., Jens Carsten Jackwerth, and Stylianos Perrakis. "Mispricing of S&P 500 Index Options." Rev. Financ. Stud. Review of Financial Studies 22.3 (2008): 1247-277. Web.