Курсовая работа (т): Іпотечний кредит в Україні
Процес становлення іпотечної системи характеризується утворенням стійких структурних елементів із нещільністю і неміцністю зв'язків між ними, відсутністю стійких обмінних процесів, чіткістю в окресленні механізму руху іпотечного капіталу. У процесі становлення структура іпотечного ринку підвладна деформаціям: незначні зміни у властивостях елементів іпотечної системи можуть вплинути на функціонування системи в цілому. У зв'язку з цим під час становлення іпотечного ринку визначальну роль повинна відігравати держава, роль якої зростає до вектора, спрямованого на формування стійкої іпотечної системи.
З посиленням відкритості національної економіки, українські банки, очевидно, зазнають конкуренції з боку іноземних банків. Це, у свою чергу, має стати поштовхом для нарощування капіталу банків, а також перегляду власних продуктових стратегій, підходів до ціноутворення на банківські продукти, зрештою, рентабельності власної діяльності та позиціонування себе в сегменті загальних соціально-економічних відносин.
Для порівняння, іпотечні кредити у США становлять близько 26-30% ресурсів комерційних банків, у тому числі іпотечні житлові кредити населенню - 18-20%. Іпотечні кредити формують 45% сукупного кредитного портфеля, з них іпотечні кредити населенню становлять 67%. У США кредити видаються переважно на придбання житла, в Україні, навпаки, для промисловості та комерційної діяльності.
Українські комерційні банки пропонують високі відсоткові ставки за іпотечними кредитами і, як наслідок, ― значні суми переплат за ними. Це пояснюється тим, що вітчизняні банки формують власні ресурси здебільшого за рахунок депозитів, вартість яких складає у середньому 15% річних, і вони не спроможні пропонувати довгострокові кредити за нижчими ставками.
Відсоткова ставка для кожного, хто захоче отримати іпотечний кредит залежатиме від суми доходу особи чи її сім’ї, терміну кредитування та внесеної початкової суми. У цьому випадку можна буде добитися зниження відсоткової ставки до 17%. Проте, врахувавши усі додаткові комісії та інші платежі, загальна сплачена сума відповідатиме ставці у 20-22%.
Більш того, короткостроковий характер депозитів створює для банків, які надають кредити більш ніж на 10 років, додатковий ризик втрати своєї ліквідності. Все це гальмує розвиток вітчизняного іпотечного кредитування. Протягом двох останніх десятиріч відсоткові ставки за кредитами в багатьох країнах знизилися. Наприклад, в Європі та США нині середні іпотечні ставки не перевищують 8% річних, в Італії, Франції, Норвегії, Швеції, Данії та Нідерландах кредити видаються під 5% річних, у Великобританії, США, Німеччині - під 6%, в Іспанії, Швейцарії та Фінляндії - 3,5% .
Найширшу систему іпотечних банків має Німеччина, де контрольний пакет
акцій належить державі; у Фінляндії іпотечний кредит надають приватні іпотечні
банки, а у Швеції іпотечні банки перебувають під державним контролем.
2. Аналіз розвитку іпотечного кредитування в умовах української економіки
.1 Аналіз іпотечного кредитування як основної форми розширення кредитів
Одним з найефективніших способів забезпечення зобов’язань є іпотека - застава нерухомості. Іпотечний кредит - це кредитування під заставу нерухомості. Така форма кредиту зменшує ступінь ризику для обох сторін. Закон України "Про заставу" містить таке визначення: "Іпотекою визначається застава землі, нерухомого майна, при якій земля та (або) майно, що становить предмет застави, залишається у заставодавця або третьої особи".
У законодавстві європейських країн іпотека визначається як застава нерухомого майна, за рахунок якого заставодержатель (кредитор) має право - переважне щодо інших кредиторів заставодавця (позичальника) - у разі невиконання забезпеченого іпотекою основного зобов’язання задовольнити свої вимоги. Іпотека є похідною від основного зобов’язання (окремо воно існувати не може) і припиняється з його виконанням.
Іпотека поширюється як на основну вимогу, так і на додаткові - проценти, нараховані за основним зобов’язанням, витрати, понесені кредитором на утримання і збереження майна в разі недбалого ставлення заставодавця до своїх обов’язків, витрати заставодержателя на страхування заставленого майна, витрати на звернення стягнення на предмет іпотеки при невиконанні позичальником основного зобов’язання тощо.
Слово "іпотека" з’явилося дуже давно. Ще Плутарх в своїх працях описує дуже багато конфліктів і угод, пов’язаних з іпотечним фінансуванням.
За статистикою, понад 80% зобов’язань, що обертаються на ринку капіталів,
це зобов’язання, забезпечені іпотекою, більше половини всіх кредитів, що
видаються країнами Європейського союзу - це іпотечні кредити. Обсяг портфелів
іпотечних кредитів в країнах Європейського союзу складає біля 400 млрд. євро,
що дорівнює 40% ВВП Об’єднаної Європи. Статистика дає можливість стверджувати,
що в основі сучасного фінансового ринку мають зобов’язання, забезпечені
іпотекою. Специфіка забезпечення нерухомістю, яка дає кредиту впевненість у
тому, що його зобов’язання будуть погашені. Нерухомість є віссю, на якій
будуються відносини кредитора і боржника. Позитивна сторона іпотечної
фінансової системи - дешеві довгострокові кредити, зростаючі обсяги житлового
будівництва, задоволення попиту на житло. Але, у той час, коли в більшості
розвинених країн обсяг іпотечного кредитування становить 40-75 % ВВП, у
країнах, що розвиваються, - близько 20 % ВВП, то в Україні цей відсоток сягає
майже 12 %.
Таблиця. 2.1.1. Динаміка іпотечного кредитування в Україні.
|
Рік |
Заборгованість за іпотечними кредитами на кінець року, млн. грн. |
В тому числі на купівлю житла |
Темпи приросту, % до попереднього року |
ВВП, млн.грн. |
Питома вага іпотечних кредитів у ВВП, % |
Питома вага іпотечних кредитів, на придбання житла |
|
2010 |
3221 |
2071 |
40,8 |
441452 |
0,73 |
0,47 |
|
2011 |
10612 |
8706 |
229,5 |
544153 |
1,95 |
1,6 |
|
2012 |
57248 |
24044 |
439,5 |
720731 |
7,94 |
3,3 |
|
2013 |
108998 |
47959 |
90,4 |
948056 |
11,50 |
5,1 |
|
2014 |
104739 |
55512 |
-3,9 |
914720 |
11,45 |
6,1 |
Це свідчить про те, що всі кошти, що надходять на банківські депозити, направляються на корпоративне кредитування, на ринок, де існують зовсім інші правила гри, інші ризики.
Сьогодні в Україні склалися такі умови, як відкритість економіки, залежність від зовнішніх ринків, дуже високий ступінь заполітизованості - вони дуже сильно загострюють ризики банків.
Кредитування з найдавніших часів є ризиковим видом діяльності. Кредитний ризик, що породжується даною діяльністю, та методи його мінімізації цікавлять як практиків, так і теоретиків. Про це свідчить велика кількість наукових публікацій, що з’явилась останнім часом. Не дивлячись на той факт, що проблема кредитного ризику надзвичайно актуальна серед науковців, дослідження причин виникнення, особливо в конкретних галузях, та методи мінімізації кредитного ризику не можна вважати повністю вивченими та дослідженими.
Під кредитним ризиком традиційно розуміють ймовірність несплати позичальником основного боргу та відсотків, які належать до сплати за користування кредитом у терміни, визначені в кредитній угоді. У взаємовідносинах кредитора та позичальника предметом спільного інтересу є кредит. Оперуючи поняттям кредитного ризику комерційного банку, потрібно розрізняти такі поняття:
- кредитний ризик щодо кредитної угоди - ймовірність того, що позичальник не зможе повернути борг згідно з умовою договору, і при цьому банку не вдасться своєчасно та в повному обсязі скористатися забезпеченням позики для покриття можливих втрат;
- портфельний кредитний ризик - середньозважена величина ризиків щодо всіх угод кредитного портфеля, де вагомими є частки суми угод у загальній сумі кредитного портфеля.
Ризик у широкому розумінні слід розглядати як невизначеність відносно настання тієї чи іншої події у майбутньому, причому ризик в економічному контексті є як негативним, так і позитивним явищем.
Актуальним залишається питання визначення загальних причин виникнення ризику в банківській діяльності, до яких можна віднести:
- невизначеність цілей;
- наявність неповної інформації;
- елемент випадковості;
- брак часу для раціональної оцінки ситуації.
Виявлення джерел кредитного ризику - передумова ефективного управління ризиками, тому й структуру кредитного ризику потрібно подати з точки зору причин його виникнення, тобто основою цієї структури є відповідь на запитання, чому кредит не може бути поверненим.
Управління кредитним ризиком - сукупність заходів, спрямованих на запобігання втрат банку від його кредитної діяльності.
У цілому управління кредитним ризиком можна вважати процесом, який складається з аналізу внутрішнього і зовнішнього середовища банку, з урахуванням вимог центрального банку, ідентифікації і визначення рівня ризику, вибору стратегії і методі управління ризиком із метою збалансування цілей прибутковості, ризику і ліквідності.
Є лише дві ситуації в управлінні ризиками: або банк бере на себе ризик, або ж ухиляється від нього.
Сучасна банківська практика сформувала різні системи запобіжних заходів щодо зменшення впливу кредитного ризику.
Однією з таких запобіжних систем є страхування (формування та використання резерву на можливі втрати за кредитними операціями) та методом прямого страхування, що відбувається за участю страхових компаній.
Отже, навіть за найвмілішого управління банком і найдосконаліших рецептів ведення банківської справи, в яких враховано майже всі ймовірні несприятливі умови і події, цілковито уникнути ризику неможливо. Тому за теперішніх умов просто потрібно старатися мінімізувати дію негативних наслідків ризиків і "йти" вперед.
Аналіз загального стану кредитного ринку був здійснений в розрізі діяльності банків України за офіційними даними НБУ .
Аналіз кредитного портфелю банків України свідчить, що у 2012 р.
порівняно з 2011 р. спостерігалось скорочення обсягів кредитування на 119483
млн. грн. або на 14,68% (табл. 2.1.1). Хоча протягом 2010-2011 рр.
спостерігалось зростання обсягів наданих кредитів, зокрема на 3,34% у 2010 р.
порівняно з 2009 р. і на 8,44% у 2011 р. порівняно з 2010 р.
Таблиця 2.1.2 - Динаміка активів і кредитного портфелю банків України у 2008-2012 рр., млн. грн.
|
Показники |
|||||
|
|
01.01.2009 |
01.01.2010 |
01.01.2011 |
01.01.2012 |
01.01.2013 |
|
Сукупні активи банків, млн. грн. |
926086 |
873450 |
942084 |
1054272 |
1127179 |
|
Темп приросту активів, % |
- |
94,32 |
107,86 |
111,91 |
106,92 |
|
Кредитний портфель, млн. грн. |
741816 |
726296 |
750536 |
813864 |
694381 |
|
Абсолютний приріст кредитного портфелю, млн. грн. |
- |
-15520 |
24241 |
63327 |
-119483 |
|
Темп приросту кредитного портфелю, % |
- |
97,91 |
103,34 |
108,44 |
85,32 |
Аналіз частки кредитного портфелю в сукупних активах банківської системи
України показав, що у 2012 р. відбулось її зниження на 15,59 п. п. (станом на
01.01.2013 р. становила 61,60%) порівняно з 2011 р. (рис. 2.1.1). Протягом
аналізованого періоду спостерігалась тенденція щодо зменшення частки наданих
кредитів в загальних активах банків, що свідчить про згортання кредитної
діяльності та про підвищення диверсифікації активних операцій банків.
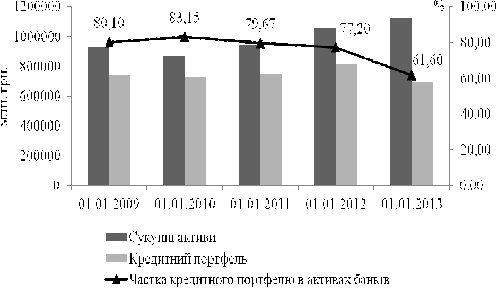
Рисунок 2.1.1 - Динаміка активів, кредитного портфелю та
частки кредитного портфелю в активах банків України у 2008-2012 рр.
Аналіз обсягів наданих кредитів банками України в розрізі
строків показав, що станом на 01.01.2013 р. найбільшу частку становили кредити,
надані на термін до 1 року (42,23%), при цьому протягом аналізованого періоду
спостерігається тенденція щодо їх зростання (рис. 2.1.2). Але протягом
2008-2011 рр. в кредитному портфелі банків переважали середньострокові кредити.
Аналіз довгострокових кредитів свідчить про зменшення їх обсягів протягом
аналізованого періоду, зокрема станом на 01.01.2013 р. вони становили 176394
млн. грн., що на 57014 млн. грн. менше порівняно з аналогічною датою 2009 р.
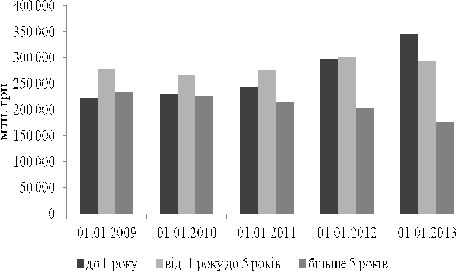
Рисунок 2.1.2 - Динаміка кредитного портфелю банківської
системи України у розрізі строків погашення в 2008-2012 рр., млн. грн.
2.2 Аналіз діяльності Державної іпотечної установи
Державна іпотечна установа (ДІУ) - установа, заснована державою в особі Кабінету міністрів України <https://uk.wikipedia.org/wiki/%D0%9A%D0%B0%D0%B1%D1%96%D0%BD%D0%B5%D1%82_%D0%9C%D1%96%D0%BD%D1%96%D1%81%D1%82%D1%80%D1%96%D0%B2_%D0%A3%D0%BA%D1%80%D0%B0%D1%97%D0%BD%D0%B8> 2004 <https://uk.wikipedia.org/wiki/2004> року з метою рефінансування іпотечних кредитів банків за рахунок коштів, залучених від розміщення облігацій. Реально діяти установа почала лише в другій половині 2006 <https://uk.wikipedia.org/wiki/2006> року. Постановою уряду № 681 від 17 червня <https://uk.wikipedia.org/wiki/17_%D1%87%D0%B5%D1%80%D0%B2%D0%BD%D1%8F> 2009 р. Кабінет міністрів повернув собі функції по управлінню Державною іпотечною установою, тоді як раніше їх виконувало Міністерство фінансів <https://uk.wikipedia.org/wiki/%D0%9C%D1%96%D0%BD%D1%96%D1%81%D1%82%D0%B5%D1%80%D1%81%D1%82%D0%B2%D0%BE_%D1%84%D1%96%D0%BD%D0%B0%D0%BD%D1%81%D1%96%D0%B2_%D0%A3%D0%BA%D1%80%D0%B0%D1%97%D0%BD%D0%B8>.
На момент створення ДІУ попит на доступні іпотечні кредити набагато перевищував можливості банків його задовольнити. Із створенням ДІУ, Уряд намагався надати ринку більше фінансового ресурсу. Таким чином, поступово вирішувати проблему забезпечення житлом громадян. З початку статутний капітал Установи становив 50 млн. Грн., що на той період, звісно, не задовольняло потреби, але було першим кроком на шляху до присутності ДІУ на ринку. В 2006 році Статутний капітал ДІУ збільшено до 100 млн. грн. Вперше Установі надано державну гарантію за зобов’язаннями ДІУ в розмірі 1млрд.грн. Ставка рефінансування з 2005 року зросла з 7,5% до 9,9% річних. Розмір ставки рефінансування ДІУ залежить від вартості залучених коштів на ринку цінних паперів.
Перший випуск облігацій ДІУ, забезпечених державною гарантією згідно з Законом про Державний бюджет 2006, було успішно розміщено на внутрішньому ринку, номінальна сума розміщення 1млрд. грн. Надано державну гарантію за зобов’язаннями ДІУ в розмірі 1млрд.грн. За рахунок залучених коштів було рефінансовано 1109 іпотечних кредитів на суму 165,3 млн. грн.
Поступово, кредитний портфель ДІУ зростав. Так на кінець 2007-початок 2008 року він складав близько 1 млрд. грн. Основним джерелом здійснення операцій по рефінансуванню іпотечних кредиторів-банків були власні кошти (кошти статутного капіталу, додаткового капіталу ДІУ та залучені кошти, отримані від розміщення цінних паперів ДІУ). Із змінами на ринку, вдосконалювалися Стандарти ДІУ. Такі зміни, як збільшення розміру іпотечного кредиту на одного позичальника залежно від місцезнаходження житла, зменшення розміру первинного внеску для отримання іпотечного кредиту з 30% до 25 % і деякі інші, дозволили істотно збільшити обсяги видачі іпотечних кредитів банками-партнерами і збільшити обсяги рефінансування.