Курсовая работа (т): Іпотечний кредит в Україні
Однією з головних проблем іпотечного кредитування за умов кризи в Україні є складність залучення довгострокових ресурсів. Дуже “короткі” і дорогі ресурси істотно обмежують можливості українських банків при іпотечному кредитуванні. Жоден банк не в змозі формувати свій кредитний портфель з довгострокових кредитів, спираючись на короткострокові джерела. Невідповідність банківських активів і пасивів за строками, обсягами і ставками рано чи пізно призводить до втрати банком ліквідності й банкрутства.
Світова практика засвідчує, що прийнятні для населення процентні ставки, які дають можливість зробити процес іпотечного кредитування досить масовим, становлять близько 4-7 % річних. У промислово розвинутих країнах процентна ставка значно нижча, ніж в Україні, наприклад, у США вона дорівнює лише 2-3,5 % річних.
До початку фінансової кризи українські банки могли вільно залучати з-за кордону фінансові ресурси під 4-5 % річних і продавати їх в Україні за 10-11 % річних. Проблема полягала лише в тому, що кредити залучалися на три - п’ять років, а видавалися на 10-20 років. Українські банки вирішували ці проблеми за рахунок рефінансування отриманих кредитів новими з такими самими, а інколи й нижчими ставками.
Проте за умов, коли закордонні банки згорнули кредитні програми, українські банки опинилися перед загрозою кризи ліквідності. По-перше, для повернення закордонних кредитів вони змушені були перекредитовуватися за істотно вищими ставками, а по-друге, нові залучені з-за кордону кошти теж стали відчутно дорожчими. Ставки за іпотечними кредитами зросли на 5-7 %, крім того, було суттєво посилено вимоги до фінансового стану позичальників. Національний банк України для запобігання можливій фінансовій кризі в країні зробив значно жорсткішими вимоги до резервування за кредитними операціями, що також призвело до подорожчання кредитів. Як наслідок, темпи зростання кількості іпотечних кредитів у 2008 р. були нижчими за темпи зростання загального кредитного портфеля.
Водночас наслідки фінансової кризи могли бути ще
серйознішими, якби більшість великих українських банків не перебували у
власності закордонних банків, що дало їм змогу продовжувати залучати грошові
ресурси з-за кордону, а також пропонувати кращі умови порівняно з іншими. Це
підтверджує статистика виданих кредитів (рисунок), згідно з якою серед п’яти
лідерів ринку іпотечного кредитування в Україні перші чотири є дочірніми
компаніями закордонних фінансових груп і мають загальну частку ринку в 56,6 %.
Райффайзен банк АвальУкрсоцбанк
(Raiffeisen Group)(UniCredit Group)
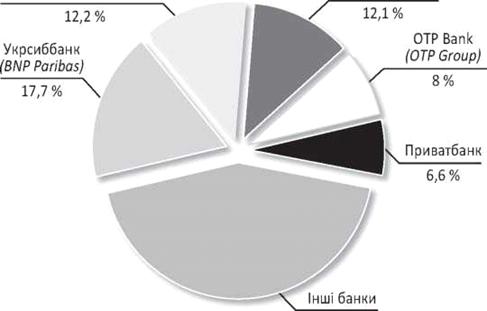
Рисунок 3.1.1. Лідери іпотечного кредитування в Україні.
Деякі експерти вважають, що іпотечна криза може повторитися, але зі своїми особливостями. Якщо в США криза була спричинена надлишком пропозиції на ринку і масовими неплатежами за закладними, то в Україні ситуація протилежна. Зокрема, головним фактором, що впливає на скорочення обсягів ринку житлової нерухомості, є штучне зменшення попиту шляхом згортання іпотечних програм і підвищення процентних ставок за кредитами під впливом наростаючих інфляційних процесів. Проте сам попит не зменшується, оскільки в Україні усе ще будують дуже мало і рівень забезпеченості нерухомістю мешканців України залишається порівняно з європейськими державами вкрай низьким.
На сьогодні ситуація на ринку нерухомості України потребує ґрунтовного врегулювання на законодавчому рівні, оскільки нормативно-правові акти не передбачають комплексного підходу до вирішення проблем, які постали перед іпотечною галуззю, а тільки фрагментарно регулюють ці правовідносини. З метою подолання негативних наслідків впливу економічної кризи в будівельній галузі було ухвалено Закон України “Про запобігання впливу світової фінансової кризи на розвиток будівельної галузі та житлового будівництва”(4), у розробленні якого брали участь представники Української будівельної асоціації. Цим Законом передбачається комплекс заходів, спрямованих на покращання стану будівельної галузі України, забезпечення житлових прав громадян, які потребують державної підтримки, і стимулювання житлового будівництва за умов світової фінансової кризи. Законом передбачено, що держава оплачуватиме 30 % вартості житла у вигляді першого внеску, а на інші 70 % люди, які гостро потребують покращання житлових умов, братимуть кредити під невисокі проценти.
До певної міри окреслилася схема допомоги держави компаніям-забудовникам, які мають незавершені будівлі. Закон передбачав завершення будівництва житла у 2009 р. зі ступенем готовності понад 70 %, у 2010 р. - завершення будівництва житла зі ступенем готовності понад 50 %. Законом забороняється розірвання фізичними та юридичними особами будь-яких договорів, результатом яких є передача забудовниками завершеного об’єкта житлового будівництва, за умови, що за такими договорами здійснено оплату 100 % вартості об’єкта житлового будівництва, крім випадків, якщо таке розірвання здійснюється за згодою сторін. Повернення коштів, внесених фізичними та юридичними особами на користь забудовників за розірваними договорами, за якими здійснено часткову оплату вартості об’єкта житлового будівництва, відбувається після наступної реалізації такого об’єкта житлового будівництва. Таким чином, інвестор не має права повернути вкладені кошти, а вимушений буде очікувати на квартиру. Забрати кошти можна за умови, що забудовник порушить термін введення будинку в експлуатацію більше ніж на 18 місяців. Тобто ризики інвестування в будівництво нового житла настільки великі, що купувати квартиру в недобудованій споруді недоцільно і невигідно.
У разі неповернення суб’єктом господарської діяльності (забудовником) пільгового кредиту у визначений договором термін кредитно-фінансова установа набуває майнових прав на збудоване житло й інші об’єкти будівництва та має право продати його за вартістю виданого кредиту державним органам або органам місцевого самоврядування через Державну іпотечну установу для забезпечення громадян, які потребують покращання житлових умов відповідно до чинного законодавства, чи здійснити його вільний продаж на ринку житла. Але Закон не визначає підстав і порядку для звернення стягнення на предмет іпотеки, чим не враховує вимоги ч. 3 ст. 47 Конституції України. Також за відсутності цих коштів діяльність банку, який надаватиме іпотечні кредити відповідно до цього Закону, може створити загрозу інтересам вкладників, інших кредиторів банку, а також НБУ, що надає довгострокове рефінансування уповноваженому банку під заставу таких іпотечних кредитів.
Незважаючи на ухвалення низки іпотечних законів, кредитування під заставу житла залишається достатньо ризиковим. Стає очевидним, що найдоцільніше використовувати таку форму іпотечного кредитування придбання житла, як оренда з викупом. Відносини оренди захищають права кредитора в нашій державі набагато ефективніше, ніж безпосередньо відносини іпотеки.
В Україні становлення і розвиток іпотечного ринку житла як системи ринків послуг з фінансування купівлі житла, ринків послуг інституційних інвесторів, послуг накопичувальних пенсійних фондів, іпотечного фінансування, ринків житлової нерухомості і будівництва житла можливі тільки за умови одночасності та нерозривності взаємодії всіх сегментів іпотечного ринку.
Отже, нерозвинутий внутрішній ринок довгострокових ресурсів, ускладнення доступу вітчизняних банків до світових ринків капіталу через фінансову кризу, а також перебування вторинного іпотечного ринку України у стадії становлення є причиною ризику ліквідності. З метою розв’язання цієї проблеми слід активізувати кредитування в національній валюті та розвивати вторинний ринок фінансування іпотеки. За умов кризи житлову проблему необхідно вирішувати за рахунок трьох систем фінансування житла:
1) системи іпотечного житлового кредитування, що ґрунтується на ринкових принципах фінансування, зокрема з використанням банками іпотечної ставки рефінансування;
2) системи програм іпотечного житлового кредитування з субсидуванням придбання житла сім’ям із середнім та низьким доходами, яке здійснюється в рамках антикризових програм;
3) системи соціального житла для малозабезпечених.
При організації фінансового забезпечення іпотечного
кредитування необхідно створити приплив інвестицій з огляду на довгострокову
перспективу, з урахуванням світових, міжрегіональних, регіональних і місцевих
тенденцій економічного розвитку, з метою прогнозування чинників, які
підсилюватимуть або знижуватимуть інвестиційні потоки, скеровані до іпотечного
ринку. Тільки поєднання різних джерел і способів фінансування дасть можливість
вивести систему іпотечного кредитування з кризи, а також забезпечити ринкову
систему іпотечного кредитування фінансами, зробити її збалансованою, а отже,
менш ризикованою, що надасть необхідні гарантії залучення інвестицій.
3.2 Основні проблеми та шляхи покращення іпотечного
кредитування в Україні
В Україні на сьогодні актуальною проблемою є незначна частка в банківському портфелі довгострокових іпотечних кредитів, оскільки банки, з одного боку, прагнуть обертати без ризику короткострокові грошові кошти, з іншого, потенційний позичальник цих кредитів, на жаль, не є кредитоспроможним. Проте, незважаючи на ризики, цей банківський продукт являється вагомим чинником перерозподілу та акумулювання грошових коштів, перетворення приватних заощаджень в інвестиційні ресурси, вирішення проблеми забезпечення населення житлом, а також сприяє стабілізації економіки в країні в цілому.
Специфіка таких відносин пов’язана з функціонуванням та розподілом іпотечного капіталу, можливих фінансових ризиків, взаємодії іпотечного ринку з фінансовим, інвестиційним та валютним, що зумовлює певну складність механізму функціонування іпотечного ринку України в цілому. Це обумовлює актуальність даного питання не тільки для розвитку житлового ринку, та доцільність проведення досліджень для розвитку цього питання..
Іпотечне кредитування являє собою продукт, який розрахований на задоволення потреб клієнтів у кредитуванні на купівлю нерухомого майна або право на власність у майбутньому на нерухоме майно на первинному або вторинному ринку у фізичних або юридичних осіб під заставу цієї ж нерухомості.
Іпотечне кредитування здійснюється як у банківськими установами, так і Державною Іпотечною Установою (ДІУ). Зазвичай, банки надають іпотечні кредити на загальних умовах для усій клієнтів і можливості отримати пільгу за таких умов майже не можливо. ДІУ ж, передбачає програму іпотечного кредитування для підтримки молодих сімей, яка допомагає клієнту частково або повністю сплачувати відсотки за іпотечним кредитом за рахунок держави.
Незважаючи на те, що ці установи зовсім різні, схема організації отримання іпотечного кредиту у них майже однакова. Різницею між ними є різний строк розгляду кредитної заявки, адже ДІУ передбачає видачу усього 500 іпотечних кредитів на рік. Якщо розглядати динаміку видачі іпотечних кредитів за роками, то умовно можна поділити її на декілька періодів, а саме:
Перший період (з 2007 по 2009 рр.) запам’ятався ростом попиту
на даний банківський продукт. Це пояснюється факторами недосконалої кредитної
політики банківських установ, хиткого законодавчого рівня країни та низьких
відсоткових ставок за кредитами як в національній, так і в іноземній валюті.
Велику роль в падінні економіки України та ділової активності суб’єктів
господарювання відіграла криза 2008 року. Вона супроводжувалася значним
підвищенням рівня безробіття, ростом інфляції та підвищенням курсу іноземної
валюти. Ці фактори підвищили рівень проблемних кредитів, що тягнули за собою
ризик значного прострочення графіків погашення кредитної лінії або взагалі
неповернення запозичених коштів клієнтами.
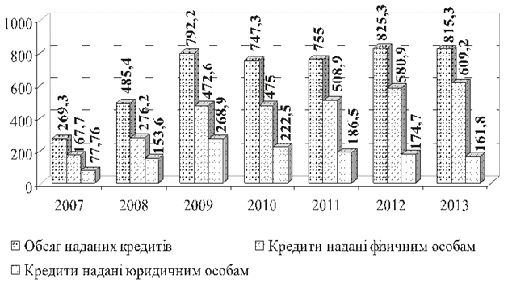
Рис.3.2.1 Динаміка наданих банками кредитів наданих фізичним і юридичним особам.
Другий період (з 2009-2011 рр.) можна назвати після-кризовою відлигою. За цей час було внесено зміни до діючого законодавства, зокрема в ЗУ «Про банки і банківську діяльність», ЗУ «Про іпотеку», ЗУ «Про іпотечне кредитування, операції з консолідованим іпотечним боргом та іпотечні сертифікати», ЗУ «Про оцінку земель» та інші, які стабілізували та посилили українську гривню як на валютному ринку, так і на ринку товарів і послуг. З кінця 2008р. - початку 2009 року банкам було заборонено видавати кредити фізичним особам в іноземній валюті. З метою зменшення рівня ризику проблемної заборгованості за іпотечним кредитом банківські установи переглянули кредитну політику та підвищили рівень своїх вимог, щодо отримання кредитів клієнтами, а також було підвищено відсоткові ставки за кредитними лініями.
У 2012 році спостерігається підвищення рівня видачі банками
споживчих, іпотечних та авто кредитів. Це обумовлено стабільністю економіки
країни в цілому та відновлення довіри клієнтів до банківських установ. Якщо
порівняти дані рис. 2 та рис. 3 та прослідкувати взаємодію частки іпотечних
кредитів у кредитному портфелі банків з обсягом виданих кредитів взагалі,
складається достатньо цікава ситуація.
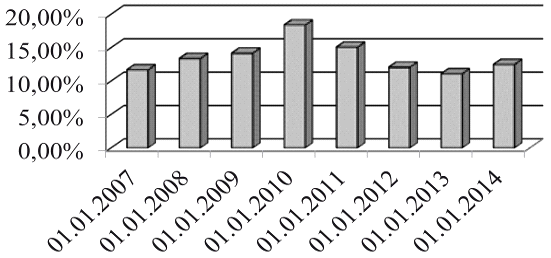
Рис.3.2.2. Динаміка частки іпотечних кредитів у кредитному портфелі.
Майже за всіма роками стовпці на обох рисунках коливаються взаємно пропорційно і відображають єдину картину: при збільшенні обсягів кредитів в загальному обсязі, спостерігається пропорційне збільшення обсягів іпотечних кредитів
Проте, в 2010 році простежується зменшення обсягів наданих кредитних послуг банківськими установами, а частка іпотечних кредитів в їх портфелі, навпаки збільшується. Це можна пояснити тим, що більшість іпотечних кредитів укладено на умовах довгострокового кредиту, тобто на термін від 3 до 30 років, в залежності від іпотечної програми банку, а більшість споживчих - як правило лише до 3 років. Клієнт не зацікавлений затримувати на довгий строк позичені кошти та переплачувати за їх користування банку великі відсотки. Тому, на фоні зменшення рівня наданих споживчих кредитів у портфелі банку, фактичний обсяг іпотечних - залишається незмінним, а відсоткова частка починає зростати.
У 2012-2013р. бачимо зворотній процес, коли загальний обсяг
кредитів збільшився а обсяг іпотечних - зменшується, поясненням цього є
зацікавлення банківських установ отримувати прибуток за короткостроковими
коштами які несуть більший прибуток, за рахунок швидкого обертання, та несуть
менший ризик.
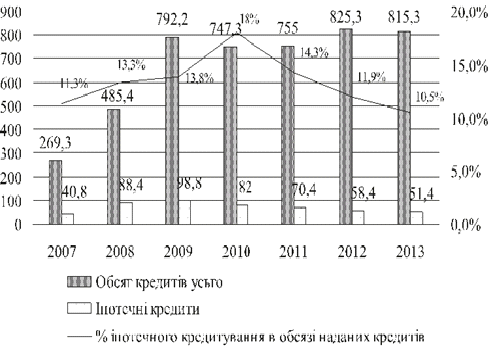
Рис.3.2.3.Частка іпотеки серед загального обсягу наданих
кредитів фізичних осіб.
Представлена ситуація, свідчить про наявність іпотечних кредитів серед інших послуг, запропонованих банківським ринком, хоча цей показник не є вагомим. Це пояснюється багатьма факторами, одним з яких є постійна міграція населення до міст, що тягне за собою підвищення вартості на нерухоме майно. У зв’язку з хибкою економічною ситуацією в країні та постійним збільшенням рівня інфляції, питання доцільності вкладення грошових коштів у нерухоме майно, серед фізичних осіб, залишається актуальним. Адже нерухомість, як і дорогоцінні метали, за роки незалежності України не зменшувалось у вартості і завжди користувалося попитом на ринку нерухомості, що робить його високоліквідним активом.
Проаналізувавши попит на даний продукт та провівши аналіз поточної ситуації, можна зробити висновок, що асортимент даного продукту є не достатньо широким. Тому, на нашу думку, доцільно зробити порівняльний аналіз параметрів діючих іпотечних продуктів фізичних осіб у банківській установі.