Материал: 1154
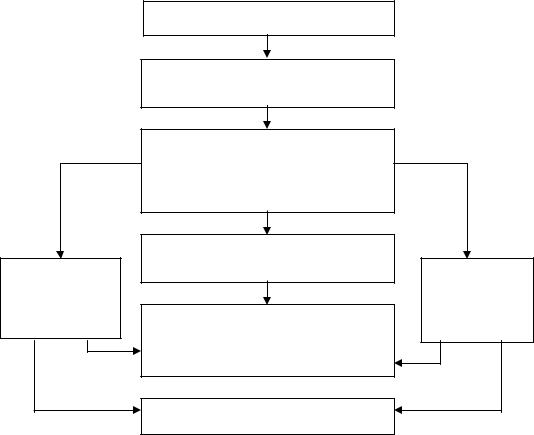
Стоимостная оценка результатов
Выбор сравниваемых вариантов
Оценка уровня качества сравниваемых вариантов
Оценка возможности количественного изменения затрат, результатов сравниваемых вариантов
Выбор метода расчета экономического эффекта
Приведение сравниваемых вариантов к сопоставимому виду и единому времени
Расчет эффекта
Стоимостная оценка затрат
Рис. 4. Алгоритм расчета эффективности решений в дипломном проекте
Таблица 1
Виды основных и сопутствующих результатов от использования проблемы
Виды результатов |
Характеристика результата |
|
|
1 |
2 |
|
Разработка проектов новых фирм. Разработка |
|
новых производств (инвестиций). Разработка |
|
новых организационных структур предприятий. |
|
Создание новых форм и методов организаций |
1. Основной |
производства. Разработка новых форм и мето- |
|
дов управления производством. Разработка |
|
схем управления персоналом. Организация тру- |
|
да управленческого состава. Рациональное раз- |
|
мещение производств |
|
|
90
Окончание табл. 1
1 |
|
|
2 |
|
|
|
|
|
|||||
|
Создание новых изделий, процессов. Обнару- |
|||||
2. Научный |
жение новых ранее неизвестных факторов и их |
|||||
влияние. Создание новых методов исследования |
||||||
|
||||||
|
и измерений. Решение новых научных задач |
|||||
|
|
|
|
|
||
|
Повышение |
материального |
уровня |
трудового |
||
|
коллектива. Изменение характера труда и |
|||||
|
улучшение его условий. Повышение профес- |
|||||
|
сионально-квалификационного уровня. Умень- |
|||||
3. Социальный |
шение вредного воздействия на человека техни- |
|||||
|
ки, технологий, производства. Уменьшение те- |
|||||
|
кучести кадров. Повышение производительно- |
|||||
|
сти труда. Развитие новых форм социальной |
|||||
|
адаптации управленческих решений |
|
||||
|
Улучшение параметров окружающей среды при |
|||||
|
принятии |
новых |
организационно- |
|||
|
управленческих решений. Разработка инвести- |
|||||
|
ционных проектов с комплексным использова- |
|||||
4. Экологический |
нием ресурсов: утилизации отходов, экономии |
|||||
|
при замене, новых способов переработки. |
|||||
|
Уменьшение рентных платежей. Снижение за- |
|||||
|
болеваемости людей при использовании эколо- |
|||||
|
гически правильных решений |
|
|
|||
|
Улучшение технико-экономических показате- |
|||||
5. Внешнеэкономический |
лей |
исследований по проблеме. Возможность |
||||
экспорта научных идей, управленческих техно- |
||||||
|
||||||
|
логий и т.д. |
|
|
|
||
|
Обеспечение |
требуемой нормы |
доходности |
|||
6. Финансовый (коммерческий) |
при |
проектируемой |
организационно- |
|||
|
управленческой проблеме |
|
|
|||
|
|
|||||
|
Повышение доходов и уменьшение расходов |
|||||
7. Бюджетный |
федерального или местного бюджета по проек- |
|||||
тируемой организационно-управленческой про- |
||||||
|
||||||
|
блеме |
|
|
|
||
|
|
|
||||
8. Другие виды результатов |
Повышение |
технико-экономических показате- |
||||
лей |
|
|
|
|
||
|
|
|
|
|
||
91
Таблица 2
Характеристика методов определения результатов
Метод определения результатов |
Условия применения |
|
||
|
|
|||
|
Используется главным образом, когда сопутст- |
|||
|
вующие результаты могут быть непосредствен- |
|||
1. Метод прямого счета |
но выражены в стоимостной форме и позволя- |
|||
ют обеспечивать экономию затрат по проект- |
||||
|
||||
|
ному решению и получить за счет этого допол- |
|||
|
нительную прибыль |
|
||
|
|
|
|
|
|
Используется при |
возможности |
установления |
|
|
влияния изменения факторов на непосредст- |
|||
|
венный экономический результат: |
|
||
2. Метод косвенной оценки |
экономия затрат или прирост прибыли; |
|||
|
повышение производительности труда; |
|||
|
улучшение использования фонда |
|||
|
рабочего времени и др. |
|
||
|
Используется в случае стоимостной оценки со- |
|||
3. Метод определения предот- |
путствующих результатов, отражающей воз- |
|||
вращения ущерба |
можные потери в случае отказа от реализации |
|||
|
данного проектного решения |
|
||
|
Предусматривает |
определение |
стоимостных |
|
|
оценок сопутствующих результатов через сис- |
|||
4. Нормативный метод |
тему экономических нормативов, принятых |
|||
|
равными предельно допустимым затратам, |
|||
|
обеспечивающим данный единый эффект |
|||
6.2. Управление персоналом
6.2.1. Оценка эффективности системы менеджмента
Для определения экономической эффективности управленческого труда используются различные способы: по показателям предприятия и функционированию труда управленческого персонала, по объему передаваемой информации, по качеству и быстроте принимаемых решений, по выполнению функций управленческих звеньев.
К количественным показателям, характеризующим труд в сфере управления, относятся:
1)снижение трудоемкости обработки управленческой информации;
2)сокращение управленческого персонала;
3)сокращение потерь рабочего времени управленческого персонала за счет улучшения организации труда, механизации и автоматизации трудоемких операций в сфере управления.
92
Классический метод определения экономической эффективности включает в себя отношение экономических результатов труда к затратам труда. Поскольку прямая оценка результатов труда в управлении ограничена, как правило, используется косвенная оценка, включающая определение удельного вклада работников в итоговые показатели деятельности аппарата управления, реализуемые в конечных результатах деятельности управляемого объекта.
Основными понятиями эффективности системы управления любого уровня являются:
-эффективность труда работника управления;
-эффективность управленческой деятельности аппарата управления или отдельных его органов и подразделений;
-эффективность процесса управления (при выработке и реализации конкретного управленческого решения);
-эффективность системы управления (с учетом иерархии управле-
ния);
-эффективность механизма управления (методов, рычагов, стимулов
иформ управления).
Соотношение результативности управления Эу и удельных управленческих затрат Уз дает показатель для сравнительной оценки эффективности управления [49].
Еу |
Эу |
, |
(1) |
|
|||
|
Уз |
|
|
В качестве первой составляющей показателя эффективности управления результативности можно рекомендовать два показателя: рост (прирост) производительности труда и соотношение темпов прироста производительности труда и фондовооруженности.
Выбор соотношения прироста производительности труда Т1 к приросту фондовооруженности Т2 как результата управленческой деятельности обусловлен тем, что эта величина влияет на уровень всех важнейших экономических показателей. В свою очередь величина этого отношения зависит от результативности управления. Кроме того, именно отношение прироста производительности труда к приросту фондовооруженности позволяет судить о текущей эффективности управления в анализируемом периоде, в то время как отношение абсолютных величин неизбежно отражало бы результаты прошлых лет.
Второй составляющей показателя эффективности управления является величина затрат на управление Уз. Однако в своем абсолютном значении она не может быть использована для сравнительной оценки вследствие
93
различия управляемых объектов. Поэтому необходимо исчислять относительные величины, т.е. удельные затраты на управление.
К удельным показателям относятся: затраты на управление в издержках производства; затраты на управление, приходящиеся на 1руб. (тыс., млн руб.) производственных фондов; затраты на управление, приходящиеся на одного работающего.
В качестве базового показателя определения удельных затрат на управление Уз в расчетах принята стоимость производственных фондов. Данный показатель – наиболее устойчивый экономический параметр объекта управления и служит базой для определения рентабельности производства.
Формула (1) приобретает следующий вид:
Э |
у |
|
Ру |
|
Т1 |
: |
Зу 100 |
|
|
Т1 Фп |
. |
(2) |
|||||
У |
|
Т |
|
Ф |
Т |
|
|||||||||||
|
|
з |
|
2 |
|
|
2 |
З |
у |
100 |
|
||||||
|
|
|
|
|
|
|
п |
|
|
|
|
|
|
||||
При сравнении систем управления преимущество отдается системе с более высоким показателем эффективности. Пример расчета эффективности систем управления приведен в табл. 3.
|
|
|
|
|
|
|
|
|
Таблица 3 |
|
Расчет эффективности систем управления |
|
|||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Результа- |
Удельные |
|
|
|
|
|
|
|
|
затраты |
|
|
Сравниваемые |
Прирост |
Прирост |
тивность |
на управ- |
Эффектив- |
||||
системы |
произво- |
фондо- |
управле- |
ление |
ность |
||||
управле-ния |
дительности |
вооружен- |
ния |
|
управления |
||||
|
труда |
|
ности |
|
(Т1 : Т2) |
(3у / Фп ∙ |
(Ру / Уз) |
||
|
|
|
|
|
|
|
|
100) |
|
|
|
|
|
|
|
|
|
|
|
Предприятие 1 |
710 |
|
0,070 |
235 |
|
0,060 |
1,16 |
4,0 |
0,29 |
Предприятие 2 |
420 |
|
0,040 |
237 |
|
0,036 |
1,05 |
2,81 |
0,37 |
6.2.2. Статистика человеческих ресурсов
Эффективное управление персоналом невозможно без адекватной информации, характеризующей различные аспекты состояния персонала организации. Статистика человеческих ресурсов представляет информацию о различных сторонах управления персоналом: производительности, издержках на рабочую силу, профессиональном обучении, динамике рабо-
94