Материал: LS-Sb90190

Проверка гипотезы о нормальном законе распределения с помощью критерия Колмогорова
Для продолжения работы программы наберите в командной строке (на клавиатуре) return. На графике гистограммы добавятся эмпирическая и тео-
ретическая функции распределения. Сохраните полученный рисунок как
ris3_1.
Приступайте к проверке этой же гипотезы с помощью критерия Колмо-
горова.
Продолжите работу программы с помощью команды return для визу-
ального наблюдения сравнения эмпирической Fek и теоретической Ft функ-
ций распределения (по разрядам) и оценки максимального расхождения по
разрядам. Для перехода к следующему разряду также используйте return.
После просмотра всех разрядов нажмите return и запишите максималь-
ное расхождение H |
по всему диапазону от x |
min |
до x |
max |
. χ2 |
|
||||||||||||
|
|
|
|
|
max |
|
|
|
|
|
|
|
|
|
α |
|
||
|
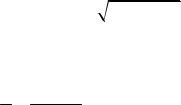
Определите величину λ = Hmax |
N и по таблице Колмогорова найдите |
||||||||||||||||
вероятность P(λ). Если P(λ) > 0,7, то гипотеза принимается, в противном слу- |
||||||||||||||||||
чае – отклоняется. |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
|
Результаты по лаб. раб. 3 должны быть представлены в следующем виде: |
|||||||||||||||||
|
Критерий χ2 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
= |
|
|
= |
α = |
|
|
= = |
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
Нормирован- |
|
|
|
|
|
|
|
|||
|
|
Границы |
|
|
|
|
ные и цен- |
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
трирован- |
|
Fe(zi) |
|
|
|
|
||||||
|
Номер |
разрядов |
|
nj |
|
pj |
|
|
|
Pt(j) |
χ2(j) |
|||||||
|
|
|
ные грани- |
|
|
|
|
|
||||||||||
|
разр. j |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
цы разрядов |
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
gj |
gj+1 |
|
|
|
|
zj |
|
zj+1 |
Fe(j) |
Fe(j + 1) |
|
|
|
|||
|
1 |
|
|
|
|
|
|
– ∞ |
|
|
|
|
0 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
… |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
q |
|
|
|
|
|
|
|
+ ∞ |
|
|
1 |
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
∑n j |
|
∑ P j |
|
|
|
|
|
|
|
|
|
∑ Pt j |
∑χ2( j) |
|
χ02 = N ∑ χ2( j)
χα2 ; f
Итог: гипотеза принимается/отклоняется.
16
Критерий Колмогорова: |
|
|
|
|
N |
; Mx |
; |
Sx |
|
|
|
|
|
|
Номер разр. j |
Границы разр. xi |
|
Hj |
|
|
|
|
||
|
g(j) |
g(j+1) |
|
|
1 |
|
|
|
|
2 |
|
|
|
|
…. |
|
|
|
|
q |
|
|
|
|
λ = |
|
P(λ) = |
|
Hm = |
|
|
|
||
Итог: гипотеза принимается/отклоняется.
Контрольные вопросы
1.Что такое закон распределения и плотность вероятности случайной величины?
2.Что такое гистограмма?
3.Что используется в качестве меры расхождения между теоретическим
истатистическим распределениями по критерию χ2?
4.От чего зависит распределение χ2?
5.Что используется в качестве меры расхождения между теоретическим
истатистическим распределениями по критерию Колмогорова?
6.В каких случаях можно применять критерий согласия Колмогорова?
Лабораторная работа 4
НАХОЖДЕНИЕ УРАВНЕНИЙ РЕГРЕССИИ, КОЭФФИЦИЕНТА ЛИНЕЙНОЙ КОРРЕЛЯЦИИ И ИНТЕГРАЛЬНОЙ ОЦЕНКИ КОЭФФИЦИЕНТА КОРРЕЛЯЦИИ ДВУХ СЛУЧАЙНЫХ ВЕЛИЧИН
Цель работы: по результатам измерений двух СВ X и Y построить поле корреляции, определить и построить линейные уравнения регрессии.
Определить коэффициент корреляции между результатами измерений двух случайных величин X и Υ и дать интервальную оценку коэффициента корреляции.
Порядок решения поставленной задачи с использованием MATLAB
Запустите MATLAB.
Создайте программу в соответствии с предлагаемым алгоритмом:
17
1.Задайте СВ X и Y. При этом СВ X задайте как матрицу-строку (значение случайной величины задается в квадратных скобках через пробел),
аСВ Y задайте как матрицу-столбец (значение Y указывается в квадратных скобках через точку с запятой).
2.Задайте число измерений N.
3.Вычислите оценку математического ожидания СВ X:
mx=mean(X).
4. Вычислите оценку математического ожидания Y:
my=mean(Y).
5. Вычислите оценку дисперсии СВ X:
dx=var(X).
6. Вычислите оценку дисперсии СВ Y:
dy=var(Y).
7. Вычислите оценку корреляционного момента:
mxy=(X*Y/N-mx*my)*N/(N-1).
8. Рассчитайте коэффициент корреляции:
rxy=mxy/(sqrt(dx*dy)).
9. В соответствии с полученным результатом выведите на экран заключение:
ifabs(rxy)<=0.2;
disp ('Очень слабая корреляция');
elseifabs(rxy)<=0.4;
disp ('Cлабая корреляция'); elseifabs(rxy)<=0.7;
disp ('Cредняя корреляция') elseifabs(rxy)<=0.9; disp('Сильная корреляция'); elseifabs(rxy)<=1;
disp('Очень сильная корреляция');
10. Для построения графиков:
а) анализируя диапазон изменения СВ X и Y, задайте диапазон и шаг по координатным осям x и y. Например, x = ax:hx:bx; y=ay:hy:by;
б) определите координатную ось x как y3=0*x и координатную ось y как
x3=0*y;
в) найдите уравнения регрессии:
y2=my+mxy*(x-mx)/dx% уравнение регрессии Y по X
x2=mx+mxy*(y-my)/dy%уравнение регрессии X по Y.
Постройте графики:
а) координатные оси, поле корреляции, линии регрессии
18
plot(x,y3,'k',x3,y,'k',X,Y,'m*',x,y2,'r',x2,y,'b');
hold on;
б) нанесите центр рассеивания с указанием штриховой линией расположения этой точки:
plot(mx, my,'k0',[0,mx],[my,my],'k--',[mx,mx],[0,my],'k--');
hold on;
в) нанесите надписи координат точки центра рассеивания и надписи линий регрессий:
text(mx,-0.2,'mx','k'); – подпись "mx", text(-0.2,my,'my','k'); – подпись "my",
text(-1,-1,'регрессия Y поХ','Color','b','EdgeColor','b'); –
подпись «регрессия Y по X»,
text(1,1,'регрессия X поY','Color','r','EdgeColor','r'); –
подпись «регрессия X по Y».
Начало расположения каждой надписи определяется координатами xи y, указанными в скобках перед текстом надписи.
Сохраните полученный m-файл, как Work4.
Отчет по лаб. раб. 4 должен содержать:
1.Таблицу значений СВ Xи Y.
2.График, на котором должны быть изображены:координатные оси x и y,
поле корреляции,центр рассеивания с указанием штриховой линией расположения
этой точки и указания координат этой точки mx и my,
надписи «регрессия Y по X» и «регрессия X по Y», удобно расположенные и хорошо читаемые.
3.Коэффициент корреляции rxy и оценка силы корреляции.
4.Оценки по графику tg α и tg β, где α – угол наклона линии регрессии Y к оси x, а угол β – угол наклона линии регрессии X к оси y. Сравнение значения коэффициента корреляции rxy, полученного при выполнении
программы, со значением, полученным как rɶ = 
 tg a × tg b .
5. Расчет доверительного интервала коэффициента корреляции rxy с помощью формулы Фишера
Z= 1 ln1 + rxy ×
2 1 - rxy
19
Контрольные вопросы
1.Выведите зависимость коэффициента корреляции rxy от величины z.
2.В точке с какими координатами пересекутся уравнения регрессии для двух центрированных случайных величин?
3. При каком интервале значений коэффициента корреляции можно горить о средней корреляции?
4.Какие функции MATLAB следует использовать для вычисления математического ожидания и дисперсии?
5.Какие числа называются коэффициентами регрессии?
6.При каком числе измерений для интервальной оценки коэффициента корреляции используют полученную Фишером формулу нормализующего преобразования случайной величины rxy?
7.Позволяет ли коэффициент корреляции судить о степени взаимосвязи двух случайных величин, если взаимосвязь между ними нелинейна?
8.Какую размерность имеет коэффициент корреляции?
Лабораторная работа 5
СТАТИСТИЧЕСКОЕ МОДЕЛИРОВАНИЕ. МЕТОД МОНТЕ-КАРЛО
Цель работы: по заданной преподавателем схеме найти доверительный интервал для определяемого параметра Z, при заданной функции Z = F(X, Y) с помощью метода статистических испытаний. Закон распределения каждой из СВ X, Y считать: а – равномерным, б и в – нормальным. Закон распределения определяемого параметра Z принять нормальным.
Порядок решения поставленной задачи с использованием MATLAB
Закон распределения случайных величин X и Y равномерный
Создайте программу в соответствии с предлагаемым алгоритмом:
1.Задайте объем выборки N (по указанию преподавателя).
2.За математические ожидания СВ X и Y примите их номинальные зна-
чения
MX= ; MY=.
3. Определите границы интервалов равномерного распределения величин X и Y:
20