Курсовая работа (т): Анализ банковского сектора и услуг в Республике Беларусь
Рисунок 2.4
Показатели ликвидности банковского сектора
Преимущественное предоставление в 2012 году долгосрочных кредитов при недостаточности соответствующих по срокам ресурсов усилило несогласованность сроков размещения средств и привлечения ресурсов банковского сектора и способствовало росту его подверженности риску ликвидности. Так, за 2012 год разрыв между долгосрочными активами и обязательствами банковского сектора увеличился на 8,3 трлн. рублей, что в том числе обусловлено ростом задолженности населения по кредитам, предоставленным на финансирование недвижимости, на 6,7 трлн. рублей.
Основным источником пополнения ресурсной базы банковского сектора в 2012 году были средства населения и субъектов хозяйствования. Общий объем средств на счетах физических лиц в 2012 году вырос на 59,0 процента, или на 29,9 трлн. рублей, что сделало данный источник средств главным в приросте пассивов банковского сектора.
Также существенно приросли остатки средств на счетах субъектов хозяйствования - на 24,5 процента (на 16,6 трлн. рублей).
При этом со стороны физических лиц наблюдалось стремление к размещению средств в краткосрочные вклады, на долю которых в 2012 году пришлось 65,4 процента от вновь привлеченных депозитов населения. Во вкладах (депозитах) юридических лиц на протяжении 2012 года более чем на 90 процентов преобладали средства, привлеченные на краткосрочной основе.
В то же время объем предоставленных Национальным банком банковскому сектору ресурсов сократился по сравнению с 2011 годом на 37,7 процента - с 19,0 до 11,8 трлн. рублей. Доля ресурсов Национального банка в структуре пассивов банковского сектора снизилась на 3,6 процентного пункта, с 7,3 до 3,7 процента.
Объем ресурсов, привлеченных от нерезидентов, увеличился за год всего на 131,6 млн. долларов США, или на 2,2 процента, что выразилось в снижении значимости данного источника формирования ресурсной базы банковского сектора - доля в пассивах привлеченных от нерезидентов средств сократилась с 19,3 до 16,3 процента.
В структуре внешнего долга банковского сектора по состоянию на 1 января 2012 г. преобладали средства, привлеченные на срок более 1 года. На протяжении января- сентября 2012 г. наблюдался рост доли долгосрочных внешних заимствований с 67,2 до 76,4 процента. Однако в IV квартале банки начали активно привлекать средства на срок менее 1 года, что обусловило сокращение доли долгосрочной составляющей в общем объеме привлеченных от нерезидентов средств до 61,7 процента.
Крупнейшими кредиторами банковского сектора
Республики Беларусь по состоянию на 1 января 2013 г. по-прежнему оставались
Российская Федерация, Германия и Австрия.( Рисунок 2.5.)
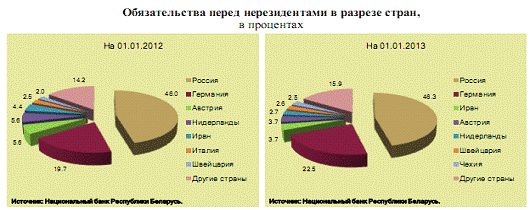
Рисунок 2.5 Обязательства перед нерезидентами
Незначительное снижение в 2012 году показателей открытой валютной позиции банковского сектора обусловило несущественное снижение степени его чувствительности к возможным колебаниям курсов валют. Доля валютной составляющей в активах банковского сектора несколько возросла по сравнению с началом 2012 года, в то же время доля средств клиентов в иностранной валюте в обязательствах банков несколько снизилась.
Показатели валютной позиции, характеризующие степень прямой чувствительности банковского сектора к риску возможных колебаний курсов валют, в 2012 году незначительно снизились, что свидетельствует о снижении общего уровня подверженности банковского сектора валютному риску. Величина соотношения суммарной открытой позиции в иностранной валюте и нормативного капитала банковского сектора находилась в течение года в рамках установленного норматива для отдельных банков (не более 20 процентов), сложившись на 01.01.2013 на уровне 9,04 процента (на 01.01.2012 - 9,41).
К началу 2013 года удельный вес требований в иностранной валюте в общей сумме задолженности клиентов по кредитным и иным активным операциям повысился до 46,2 процента (на начало 2012 года - до 39,9 процента), что в основном обусловлено ростом кредитной задолженности клиентов в иностранной валюте (в долларовом эквиваленте) на 53,9 процента, и является максимальным показателем за последние семь лет.
В то же время доля привлеченных ресурсов в иностранной валюте в общей сумме обязательств банковского сектора снизилась с 57,6 до 54,4 процента.
В течение 2012 года население намного активнее наращивало остатки рублевых средств на текущих, депозитных и прочих счетах, что, в первую очередь, было связано со значительным превышением доходности по привлеченным средствам в белорусских рублях. Если в иностранной валюте (в эквиваленте долларов США) средства населения приросли на 49,3 процента, то в белорусских рублях - на 77,0 процента. Это обусловило снижение доли валютной составляющей в общем объеме привлеченных от населения средств с 72,3 до 69,3 процента.
Доля валютных средств в общем объеме средств на текущих, вкладных и прочих счетах юридических лиц в 2012 году также снизилась с 61,2 до 57,7 процента, что было обусловлено ростом на 40,3 процента остатков средств в белорусских рублях, при этом остатки средств на счетах субъектов хозяйствования в иностранной валюте (в эквиваленте долларов США) приросли только на 18,4 процента. В целом уровень валютного риска на протяжении 2012 года можно охарактеризовать как умеренный. Вместе с тем высокие темпы роста активов банков в иностранной валюте усиливают уязвимость банковского сектора к ослаблению обменного курса национальной валюты.
Общий уровень подверженности банковского сектора процентному риску в 2012 году снизился. При этом риск банков понести потери в случае изменения процентных ставок по активам и пассивам в белорусских рублях оставался незначительным, тогда как в иностранной валюте, напротив, уровень возможных потерь был достаточно высоким.
В то же время уровень подверженности банковского сектора процентному риску по финансовым инструментам в иностранной валюте в 2012 году сохранялся на высоком уровне. Объемно-временная структура активов и пассивов в иностранной валюте, чувствительных к изменению процентных ставок, в 2012 году оставалась крайне несбалансированной. Кумулятивный процентный разрыв между требованиями и обязательствами в иностранной валюте со сроками до 1 года увеличился с 22,9 трлн. рублей на 01.01.2012 до 28,0 трлн. рублей на 01.01.2013.
Общий относительный уровень подверженности
банковского сектора рискам в 2012 году существенно не изменился, оставаясь
невысоким. Диаграмма рисков приведена на рисунке 2.6.
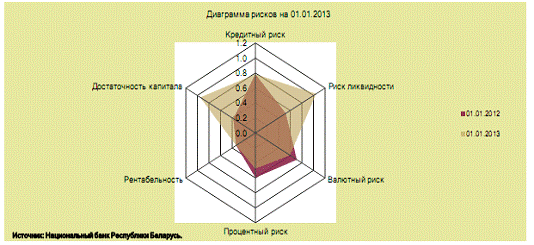
Рисунок 2.6
Диаграмма рисков
Понижающее влияние на динамику общего
относительного уровня рисков оказало снижение валютного и процентного рисков. В
то же время ухудшение показателей, характеризующих достаточность капитала, а
также рост риска ликвидности, напротив, способствовали росту уровня
подверженности банковского сектора рискам.
3. Проблемы и перспективы развития банковского
сектора в Республике Беларусь
Таким образом, с учетом изложенного выше материала можно отметить тот факт, что банковская система Республики Беларусь динамично развивается. В то же время, ещё имеется ряд нерешённых проблем и макроэкономических рисков, которые ограничивают эффективность проводимой денежно-кредитной политики и развитие банковского сектора. Основными из них являются:
. Всё ещё напряженное финансовое состояние значительного числа предприятий и организаций реального сектора экономики, обусловливающее высокие кредитные риски банков и ограничивающее возможности роста их ресурсной базы, снижение ставки процента по кредитам и увеличение объёмов кредитования. Доля денежных средств предприятий и организаций в ресурсной базе банков продолжает снижаться. Так, за прошлый год, доля денежных средств предприятий и организаций в ресурсной базе банков снизилась на 0,4 пункта (с 23,2 процентов на начало 2008 года до 22,8 процента на начало 2009 года), а по сравнению с 2002 годом, то есть за семь лет снижение составило 12,2 пункта. Таким образом, в сложившей системе экономических отношений рост заимствования предприятиями и организациями денежных ресурсов в банках в два раза превышал рост их вкладов, что негативно влияет на структуру активов и пассивов банков.
. Сохраняющаяся в стране всё ещё высокая налоговая нагрузка при её незначительном снижении в последнее время по отдельным видам налогов и объектов налогообложения. Это ограничивает финансовые возможности как субъектов хозяйствования, так и населения и, соответственно, снижает их деловую и инвестиционную активность, а также развитие частного сектора и конкурентоспособность белорусских товаров на внутреннем и внешних рынках.
. Низкая обеспеченность банковской системы Республики Беларусь долгосрочными ресурсами. В условиях высокой инвестиционной активности банков и, в первую очередь, при реализации важнейших государственных программ, это приводит к несбалансированности активов и пассивов банков по срокам погашения и, в результате, к снижению устойчивости функционирования банковского сектора государства и к повышению спроса на эмиссионное рефинансирование Национальным банком.
. Неразвитость рынка корпоративных ценных бумаг производных финансовых инструментов. Как известно, привлечение заемных денежных средств подобным способом обладает рядом преимуществ по сравнению с обычным кредитованием. В этом случае заемщики обычно получают средства на более длительные сроки и под меньший процент, так как размещение облигаций происходит на организованном рынке, где их может приобрести любой инвестор. И если предприятие финансово устойчиво, то каждый инвестор готов предоставить ему свои денежные ресурсы.
. Необходимость более тесного сотрудничества с международными финансовыми организациями для более масштабной интеграции Республики Беларусь в мировое финансовое сообщество. В связи с этим всё более актуальнее становится решение вопроса открытости и прозрачности, как банковской системы, так и экономики Республики Беларусь в целом, для мирового экономического сообщества. Первые шаги в этом направлении уже сделаны - отдельными банками и нашим государством получены суверенные кредитные рейтинги, которые присвоены им известными мировыми рейтинговыми агенствами. Главным условием успешных преобразований здесь является внедрение системы пруденциального регулирования деятельности банков, которая во многом предопределяет масштаб и долгосрочность проблемы качества банковских активов, а также степень доверия к банковским учреждениям. Переход на международные стандарты финансовой отчетности осуществлялся путём разработки Национальных стандартов финансовой отчётности и их применения в банковской практике. Но говорить о полном переходе банков и Национального банка на международные стандарты финансовой отчётности при составлении финансовой отчетности пока преждевременно, так как основная работа по их внедрению ещё ждет банковскую систему нашего государства в будущем.
. В Программе развития банковского сектора Республики Беларусь на 2007-2011 годы в числе нерешенных проблем, ограничивающих эффективность проводимой денежно-кредитной политики и развитие банковского сектора, отмечена и недостаточная развитость корпоративного управления и владельческого надзора в отдельных банках. Это проявляется в том, что проводимая политика в этих банках не учитывает в полной мере необходимость динамичного и устойчивого их развития и, более того, характеризуется отсутствием последовательной долгосрочной стратегии развития, эффективного внутреннего контроля, постоянной работы по учреждению проблемных ситуаций. Это приводит к снижению показателей их безопасного и ликвидного функционирования, а также к снижению эффективности работы данных банков.
. Почти половина всех активов банковской системы размещена в форме кредитов юридическим лицам, большинство из которых представляют собой низкорентабельные и убыточные предприятия государственного сектора.
. Для Беларуси характерны высокая концентрация рынка финансовых услуг и доминирование государственного банковского капитала. Это обеспечивает крупнейшим банкам возможность отстаивать свои коммерческие интересы и устанавливать выгодные для себя цены, но дестабилизирует условия конкуренции и может привести к недооценке кредитного риска и неготовности повышать премию за риск. Влияние государства на принятие кредитных решений может оказывать пагубное воздействие на качество активов и эффективность банковской системы. Но улучшение динамики государственного платежного баланса и бюджета страны в определенной степени снижает давление на кредитную политику банков.
Развитие и укрепление банковской системы нашей страны, обеспечение стабильности ее работы являются одной из основных целей в деятельности Национального банка Республики Беларусь. Это сложная и многоплановая задача, решение которой достигается совместными усилиями не только Национального банка, но и ряда других министерств и ведомств, органов управления коммерческих банков, руководства предприятий-заемщиков, клиентов банков республики. Положительные черты в развитии денежно-кредитной политики и банковской системы в последние два года свидетельствуют, что их становление идет в русле общемировых тенденций, и позволяют уже в ближайшее будущее надеяться на полноценное удовлетворение белорусскими банками потребностей национальной экономики и скорый их выход на мировой рынок финансовых услуг.
На стабильность отечественных банков, активно работающих на международном уровне, могут оказывать воздействие экономические и политические события, происходящие за рубежом.
Стабильность банковской системы можно понимать как:
способность банков эффективно решать задачи социально-экономического развития страны при соблюдении экономических интересов своих акционеров, полном и своевременном выполнении всех обязательств перед государством, кредиторами, клиентами, вкладчиками;
способность банков успешно противостоять рискам, характерным для экономической среды, в которой они работают;
способность банковской системы противостоять угрозе системного кризиса.
Активно ведется работа над вопросами укрепления, развития, повышения потенциала самого банковского сектора. Здесь можно выделить два направления. Первое - работа по укреплению надежности, безопасности и устойчивости банков, выполнение ими соответствующих показателей и нормативов, установленных Национальным банком в рамках выполнения им функции национального надзорного органа. В целом банковская система в истекшем 2009 году в полном объеме обеспечивала установленные нормативы безопасного и ликвидного функционирования. Развивалась и сама методологическая база банковского надзора. Второе направление - повышение финансового потенциала банков, наращивание их капитала, ресурсной базы.
К факторам повышения устойчивости банковской системы относятся:
Первым фактором повышения устойчивости банковской системы является улучшение качества кредитных портфелей банков. Кредитование - основной банковский бизнес, однако сегодня, если оценивать ситуацию без учета перспективы, это не всегда высокодоходное и надежное средство размещения банковских ресурсов. С другой стороны, только кредитование реального сектора экономики в конечном итоге может содействовать подъему национальной экономики и, соответственно, через экономическое оздоровление клиентуры приведет к повышению финансовой устойчивости и надежности банковской системы страны.
Вторым фактором, повышения надежности банковской системы является готовность населения хранить свои сбережения в белорусских банках.