Курсовая работа (т): Анализ банковского сектора и услуг в Республике Беларусь
Инвестиционные банки - кредитные институты, специализирующиеся на долгосрочном кредитовании инвестиций. Они могут заниматься размещением выпуска новых ценных бумаг; торговлей существующими ценными бумагами; финансированием долгосрочных капитальных вложений.
Ипотечные банки специализируются на предоставлении долгосрочных кредитов под залог недвижимости - земли, строений.
Депозитные банки специализируются на осуществлении кредитных операций по привлечению и размещению временно свободных денежных средств.
Ссудно-сберегательные банки строят свою деятельность (прежде всего кредитную) за счет привлечения мелких вкладов на определенный срок с различными режимами использования.
По отраслевой направленности различают промышленные, сельскохозяйственные, торговые и строительные банки.
Современные банки выполняют самые разнообразные функции. Основными из них являются:
аккумуляция временно свободных денежных средств;
предоставление кредита;
выпуск кредитных денег;
осуществление расчетов и платежей по хозяйственным сделкам;
предоставление клиентам экономических рекомендаций и финансовой информации.
Привлекая временно свободные денежные средства, коммерческие банки мобилизуют образующиеся в экономике накопления и сбережения и трансформируют их в ссудный капитал. Вознаграждением вкладчика за денежные суммы, внесенные им в коммерческий банк, может выступать как доход, полученный клиентом в виде процента, так и комплекс услуг, предоставляемый ему банком по переводу и выплате денег.
Предоставляя клиентам кредиты, коммерческие банки, с одной стороны, активно финансируют промышленные, сельскохозяйственные, строительные и другие организации, способствуя расширению производства, его модернизации, техническому перевооружению, что в конечном итоге является основой научно-технического прогресса и экономического роста страны. С другой стороны, кредитуя население на покупки жилищ, товаров длительного пользования и разнообразных услуг, коммерческие банки способствуют росту уровня жизни граждан данной страны.
Банки, предоставляя кредит своим клиентам, создают депозиты (вклады), на которые зачисляются деньги с правом выписки чеков (кредитных денег) в пределах выданной ссуды. При этом чек может быть использован в качестве средства безналичных расчетов, обращения и платежа за приобретенные товары, погашения долга, а также как средства получения наличных денег со счета в банке. Таким образом, выдавая ссуды своим клиентам (осуществляя депозитно-чековую эмиссию), коммерческие банки активно способствуют росту денежной массы в обращении. Учитывая это, центральные банки осуществляют совокупность мероприятий, направленных на недопущение чрезмерного роста объема кредитной и денежной массы.
Осуществление расчетов и платежей по хозяйственным сделкам является одной из основных функций коммерческих банков, которую они выполняют по поручению своих клиентов, причем большей частью - в безналичной форме.
Наконец, еще одной функцией коммерческих банков является предоставление клиентам, связанным с банком общими интересами, экономических рекомендаций и финансовой информации. В свою очередь эта информация становится доступной банку в результате проводимого им анализа действий предприятий, она с исчерпывающей полнотой отражена на их счетах, открытых в банке.
С точки зрения организационной структуры
современные коммерческие банки создаются в форме акционерных обществ, высшим
органом управления которых является собрание акционеров.
.2 Анализ банковской деятельности в
Республике Беларусь
На протяжении 2012 года сохранялась доминирующая роль банковского сектора в выполнении функций финансового посредничества, в структуре капитала банковского сектора Республики Беларусь доля государства снизилась.
В 2012 году на рынке финансового посредничества Республики Беларусь существенное развитие получило ОАО ”Банк развития Республики Беларусь“ (далее - Банк развития), основной целью функционирования которого является совершенствование финансирования государственных программ и социально значимых инвестиционных проектов. Если с момента его создания во втором полугодии 2011 г. решались организационные вопросы, то в 2012 году в связи с приобретением Банком развития значительного объема активов банков, связанных с финансированием государственных программ, роль Банка развития значительно усилилась.
Совокупные активы финансового сектора составили в 2012 году 61,2 процента по отношению к ВВП , из них 88,4 процента приходится на долю банков, 8,6 процента - на долю Банка развития и 3,0 процента - на долю страховых компаний. Банковский сектор Республики Беларусь на 1 января 2013 г. включал 32 действующих банка. Доминирующие позиции в нем по-прежнему занимали банки государственной формы собственности.
В течение 2012 года доля государства в совокупном уставном фонде банковского сектора снизилась с 84,5 процента до 79,0 процента, одновременно возросла доля иностранного капитала с 14,5 до 19,6 процента. Доля прочих инвестиций также увеличилась (с 1,0 до 1,4 процента). В 2012 году количество государственных банков и банков, контролируемых иностранным капиталом, не изменилось, составив на 1 января 2013 г. соответственно 4 и 23, количество частных банков возросло до 5.
Уровень концентрации активов банковского сектора за 2012 год несколько возрос, концентрация капитала, напротив, снизилась. В начале 2013 года на долю пяти крупнейших банков приходилось 80,2 процента активов и 78,0 процента капитала банковского сектора (в начале 2012 года - 79,4 процента и 83,7 процента соответственно).
Равномерность распределения активов банковского сектора снизилась, капитала - повысилась. Значение индекса Джини, рассчитанного по активам и капиталу, составило 0,799 и 0,784 (на 1 января 2012 г. - 0,793 и 0,820).
В течение 2012 года показатели эффективности работы банковского сектора сохранялись на достаточно высоком уровне.
Полученная банковским сектором в 2012 году прибыль (до уплаты налогов) составила 6,3 трлн. рублей, увеличившись по сравнению с предшествующим годом на 2,5 трлн. рублей, или на 66,9 процента.
Объемы заработанной банковским сектором прибыли (до уплаты налогов) по итогам работы за 12 месяцев прирастали темпами, опережающими рост среднегодовой величины активов, - 66,9 процента и 57,0 процента соответственно, что выразилось в росте показателя рентабельности активов банковского сектора с 2,08 до 2,21 процента. В то же время прирост среднегодовой величины капитала банковского сектора составил 114,3 процента, опередив темпы прироста прибыли, что обусловило снижение рентабельности капитала банковского сектора с 19,06 до 14,85 процента.
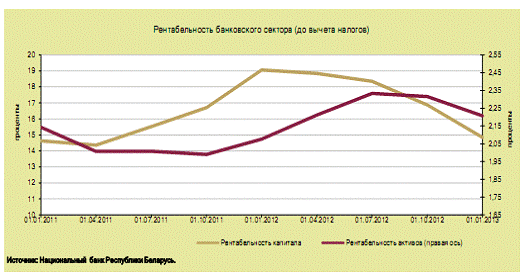
Рисунок 2.1 Рентабельность банковского сектора
Выделение составных элементов в структуре рентабельности капитала показывает, что основными сдерживающими факторами, влиявшими в 2012 году на рентабельность капитала, стали снижение доходности активов, взвешенных с учетом риска, а также снижение финансового левериджа. В то же время рост маржи прибыли и уровня риска оказывал повышающее влияние на рентабельность капитала.
Вследствие опережающего роста рисковых активных операций банков по отношению к скорости наращивания ими нормативного капитала достаточность капитала банковского сектора в течение 2012 года постепенно снижалась, оставаясь на достаточно высоком уровне, существенно превышающем установленные для отдельного банка нормативные значения. Качество нормативного капитала несколько ухудшилось.
На протяжении всего 2012 года степень защищенности государственных и иностранных банков от принимаемых рисков снижалась в силу высоких темпов прироста активов, взвешенных с учетом риска (34,0 и 57,1 процента соответственно). Коэффициент достаточности капитала государственных банков снизился с 29,0 процента на начало 2012 года до 23,6 процента на 1 января 2013 г., иностранных банков - с 17,7 до 16,6 процента. В то же время группой частных банков была обеспечена положительная динамика достаточности капитала. Как видно из рисунка 2.2 коэффициент достаточности капитала частных банков возрос с 21,1 процента на начало 2012 года до 27,3 процента на 1 января 2013 г.
Рисунок 2.2 Показатели достаточности капитала
банковского сектора
Наряду с ростом в 2012 году совокупного объема основного капитала банковского сектора (на 4,0 трлн. рублей, или на 12,8 процента) банки также наращивали нормативный капитал за счет источников, формирующих дополнительный капитал. Основными источниками роста нормативного капитала банковского сектора в 2012 году стали увеличение зарегистрированного уставного фонда банков, рост прибыли текущего года и прошлых лет, а также сформированных за счет нее фондов, и переоценка основных средств.
Наиболее значимым риском для устойчивой работы банковского сектора в 2012 году оставался кредитный риск. В течение года банки интенсивно наращивали кредитный портфель, главным образом в иностранной валюте, что было обусловлено сохраняющейся значимой разницей в уровнях процентных ставок по кредитам в национальной и иностранной валютах и высокими девальвационными ожиданиями экономических агентов.
Исходя из рисунка 2.3 наблюдалось замедление
роста подверженных кредитному риску активов в белорусских рублях. По состоянию
на 1 января 2013 г. прирост подверженных кредитному риску активов банковского
сектора в белорусских рублях (за 12 месяцев) составил 17,8 процента, а в
иностранной валюте (в эквиваленте долларов США) - 38,6 процента.
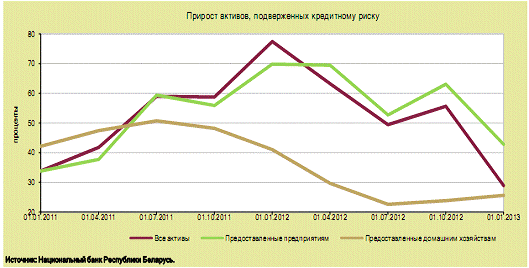
Рисунок 2.3 Прирост активов, подверженных
кредитному риску.
В течение 2012 года в условиях интенсивного развития кредитных процессов величина показателя, характеризующего общий уровень подверженности банковского сектора кредитному риску , постепенно возрастала и к концу года достигла 53,8 процента (50,5 процента на конец 2011 года).
Вместе с тем в 2012 году сохранилась наметившаяся в IV квартале 2011 г. положительная тенденция превышения роста экономики над ростом объемов кредитной задолженности в реальном выражении, что оказало понижающее воздействие на общий уровень уязвимости банковского сектора к кредитному риску.
Если на начало 2012 года рост экономики превышал рост кредитных вложений банков на 12,9 процентного пункта, то к 1 января 2013 г. рост экономики превысил рост объемов кредитной задолженности на 16,8 процентного пункта.
В определяющей мере нарастание кредитного риска происходило во второй половине 2012 года. Основным источником кредитного риска стал кредитный портфель юридических лиц. Рост проблемных активов был обусловлен в основном более реальным отражением банками уровня кредитного риска по предприятиям с неустойчивым финансовым положением, отсутствием или недостаточностью выручки в иностранной валюте, а также ухудшением финансовых результатов деятельности предприятий. Вместе с тем в структуре проблемных активов доля наиболее рисковых активов, требующих формирования 100-процентного специального резерва, снизилась. Ухудшение качества кредитного портфеля банковского сектора происходило как в иностранной валюте, так и в белорусских рублях и было обусловлено опережающими темпами роста проблемных активов по сравнению с активами, подверженными кредитному риску.
К началу 2013 года объем проблемных активов банковского сектора достиг 12,0 трлн. рублей, увеличившись в 2012 году на 70,5 процента, или на 5,0 трлн. рублей, тогда как в 2011 году величина его прироста составляла 108 процентов. В результате доля проблемных активов в общей сумме активов банковского сектора, подверженных кредитному риску, увеличилась с 4,16 процента на 1 января 2012 г. до 5,50 процента на начало 2013 года. В определяющей мере этот рост был сформирован во второй половине 2012 года.
Основным источником кредитного риска для банковского сектора стал кредитный портфель юридических лиц. Доля проблемных активов в общей сумме подверженных кредитному риску активов, предоставленных юридическим лицам, к концу 2012 года достигла 7,16 процента, увеличившись по сравнению с началом года на 2,57 процентного пункта. В структуре проблемных активов юридических лиц по состоянию на 01.01.2013 года наибольший удельный вес приходился на предприятия промышленности и сельского хозяйства - 48,2 и 13,2 процента соответственно. Наряду с высокими темпами роста проблемных активов предприятий промышленности и сельского хозяйства в 2012 году существенно ухудшилось качество кредитов, предоставленных банковским сектором строительным и торговым предприятиям, а также организациям, осуществляющим операции с недвижимым имуществом (доля проблемных активов указанных предприятий возросла в 1,6; 3,8 и 2,2 раза соответственно).
Анализ текущей ситуации в экономике и финансовой сфере показал, что основными причинами такого роста доли проблемных активов в 2012 году стали: более реальное отражение банками уровня кредитного риска по предприятиям с неустойчивым финансовым положением, отсутствием или недостаточностью выручки в иностранной валюте, обусловленное введением с 01.07.2012 новых подходов к классификации активов, подверженных кредитному риску; некоторое ухудшение во второй половине 2012 года финансовых результатов деятельности предприятий реального сектора экономики.
К началу 2012 года банки обеспечили формирование специальных резервов на покрытие возможных убытков по проблемным активам в полном объеме. Вместе с тем уровень покрытия фактически созданными резервами по проблемным активам таких активов за 2012 год снизился с 37,2 до 33,8 процента. Кроме того, соотношение проблемных активов за вычетом фактически созданного по ним резерва и нормативного капитала в 2012 году увеличилось на 5,86 процентного пункта с 11,79 до 17,65 процента, что свидетельствует о повышении уровня уязвимости банковского сектора к кредитному риску.
С целью снижения кредитных рисков банков Национальным банком были предприняты меры, направленные на ограничение ускоренного наращивания банками кредитных портфелей в иностранной валюте: в июле 2012 г. были ужесточены требования к коммерческим банкам по формированию специальных резервов по кредитам в иностранной валюте, предоставленным предприятиям, у которых нет устойчивой либо отсутствует валютная выручка; в августе 2012 г. для банков и небанковских кредитно-финансовых организаций были увеличены с 10 до 12 процентов нормативы фонда обязательных резервов от привлеченных средств в иностранной валюте; в ноябре 2012 г. Национальный банк ввел ограничения по порядку кредитования банками субъектов хозяйствования в иностранной валюте, определив, что банки предоставляют кредиты в иностранной валюте в безналичном порядке путем перечисления банком иностранной валюты в оплату расчетных документов, представленных кредитополучателем, на счета нерезидентов Республики Беларусь, а также резидентов Республики Беларусь в случаях, предусмотренных законодательством.
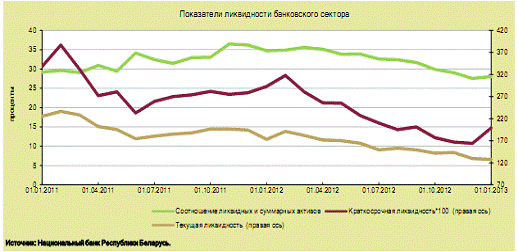
Показатели ликвидности банковского сектора в 2012 году несколько снизились, сохранив значения, превышающие и свидетельствующие о соблюдении установленных для отдельного банка нормативов безопасного функционирования.Преимущественное предоставление долгосрочных кредитов при недостаточности соответствующих по срокам ресурсов способствовало росту подверженности банковского сектора риску ликвидности.
Соотношение ликвидных и суммарных активов
банковского сектора по состоянию на 01.01.2013 сложилось на уровне 28,1
процента (при нормативе для отдельного банка 20 процентов), коэффициент
краткосрочной ликвидности составил 1,99 (при минимальной величине для
отдельного банка 1). Показатели ликвидности приведены в динамике на рисунке 2.4.