Дипломная работа: Анализ бухгалтерской отчетности предприятия ООО "Эмили Сервис"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
8
положения: объем денежных средств, объем материальных запасов, размер
инвестиций и многое другое.
Состав бухгалтерской отчетности зависит от субъекта, составляющего
такую отчетность. Все организации, не относящиеся к субъектам малого
предпринимательства, ежегодно представляют: бух. баланс (форма № 1),
отчет о финансовых результатах (форма № 2), отчет об изменениях капитала
(форма № 3), отчет о движении денежных средств (форма № 4), приложение
к бухгалтерскому балансу (форма № 5), пояснительную записку, аудиторское
заключение если она в соответствии с федеральными законами подлежит
обязательному аудиту.
Основным источником данных для проведения анализа бухгалтерской
отчетности являются данные двух форм бухгалтерской отчетности:
бухгалтерский баланс (форма 1) и отчет о финансовых результатах (форма 2).
В зависимости от целей анализа финансовой отчётности применяются
различные показатели и методы анализа.
Анализ бухгалтерского баланса позволяет оценивать эффективность
того, как размещены активы предприятия, достаточно ли их для текущей и
будущей хозяйственной деятельности; оценивать структуру, размеры и
эффективность привлечения инвестиционных средств; также он позволяет
делать выводы о способности менеджмента организации развивать бизнес и
наращивать прибыль.
К основным задачам анализа бухгалтерского баланса можно отнести:
оценку имущественного состояния анализируемой организации;
анализ ликвидности каждой группы активов;
изучение структуры и состава источников, за счет которых
формируются активы;
анализ обеспеченности обязательств предприятия его активами;
анализ взаимосвязи групп активов и пассивов;
оценку способности генерировать денежные средства;
анализ возможности сохранения и наращивания капитала.
9
Отчет о финансовых результатах служит источником информации об
уровне эффективности деятельности организации, служит для анализа
тенденций показателей финансовых результатов и оценки решений
менеджмента за отчетный период.
Анализ финансовых результатов организации дает возможность
определить, за счет чего была получена основная прибыль или убыток в
конкретном отчетном периоде, и определить тенденцию роста или падения
прибыли. В отличие от бухгалтерского баланса, Форма 2 отображает
результаты финансовой и хозяйственной деятельности только за отчетный
период – это квартал, полугодие или год.
К основным задачам анализа отчета о финансовых результатах
относятся:
анализ динамики балансовой и чистой прибыли;
оценка степени влияния разных факторов на прибыль;
оценить показатели рентабельности;
выявить резервы увеличения прибыли.
По характеру проведения необходимо разделять анализ бухгалтерской
отчетности и инвестиционный анализ. Инвестиционный анализ – это
детальный анализ инвестиций и капитальных вложений.
Перечислим основные методы и способы анализа финансовой
отчетности:
Чтение бухгалтерской отчетности;
Анализ абсолютных и сравнимых процентных показателей;
Сравнительный анализ и сравнение со среднеотраслевыми
показателями;
Агрегирование и анализ агрегированного баланса;
Динамический, структурный анализ
Анализ вертикальных процентных изменений;
Анализ горизонтальных процентных изменений;
10
Анализ показателей путём использования финансовых
коэффициентов;
Трендовый анализ;
Факторный анализ;
Пространственный анализ;
Экспресс анализ отчетности – анализ проводится по основным
финансовым показателям
Основы анализа бухгалтерской отчетности гласят, что полноценный
анализ необходимо поэтапно.
Во-первых, изучаю оборотные активы предприятия: сравниваются
темпы изменения объема реализации продукции и темпы роста средней
суммы от оборота активов.
Во-вторых, рассматривается динамика состава оборотных активов
предприятия по разным видам: отдельно сырье и материалы, отдельно
продукция, средства, пассивы и так далее. Другими словами, оценивается
уровень ликвидности по каждому виду.
Отчет о финансовых результатах предприятия дает ясное понимание
того, как менялось поступление прибыли на протяжении, например,
нескольких лет. Изучая Форму 2 предприятия, можно делать выводы о том,
были или нет приняты верные управленческие решения, оценивать влияние
различных факторов на прибыль, проанализировать за счет чего в отчетном
периоде была получена прибыль или и так далее.
В третьих, анализируется продолжительность, структура
операционного, производственного и финансового циклов организации.
В четвертых, производится проверка рентабельности оборотных
активов.
В пятых, детально рассматриваются основные источники
финансирования предприятия, определяют степень финансовых рисков.
В результате такого поэтапного анализа бухгалтерской отчетности
определяется эффективность общего уровня управления предприятием,
11
делаются выводы о том, какие направления его деятельности необходимо
развивать в будущем, а какие лучше приостановить либо ликвидировать.
В заключении отметим, что почти все рассмотренные методы и
способы анализа бухгалтерской отчетности удобно выполнять не вручную, а
автоматически с помощью специальной программы.
1.2. Бухгалтерская отчетность как информационная база финансового
анализа организации
Бухгалтерская (финансовая) отчетность предприятия служит
основным источником информации о его финансово-хозяйственной
деятельности. Всестороннее и тщательное изучение отчетности раскрывает
причины достигнутых успехов, а также недостатков в работе предприятия,
помогает наметить пути совершенствования его деятельности. Такой анализ
отчетности нужен собственникам или акционерам, а также самой
администрации предприятия для принятия соответствующих управленческих
решений.
Согласно Приказу Минфина РФ от 02.07.2010 №66н «О формах
бухгалтерской отчетности», применяются следующие формы финансовой
отчетности:
- бухгалтерский баланс (форма-1);
- отчет о финансовых результатах (форма-2);
- отчет о движении капитала (форма-3);
- отчет о движении денежных средств (форма-4);
- отчет о целевом использовании средств;
- пояснения к формам отчетности [1].
Годовая бухгалтерская отчетность дает представление о финансово-
хозяйственной деятельности предприятия и является точкой отсчета для
составления годового финансового плана. Трансформация бухгалтерской
отчетности в финансовую отчетность происходит в результате проведения
корректировок в бухгалтерской отчетности, в соответствии с целями
12
финансового анализа предприятия. Необходимо отметить, что в
отечественной практике финансового анализа используются аналитические
формы бухгалтерской отчетности. Чтение финансовой отчетности в
контексте финансового менеджмента означает чтение форм бухгалтерской
отчетности и принятие пользователями отчетности обоснованных
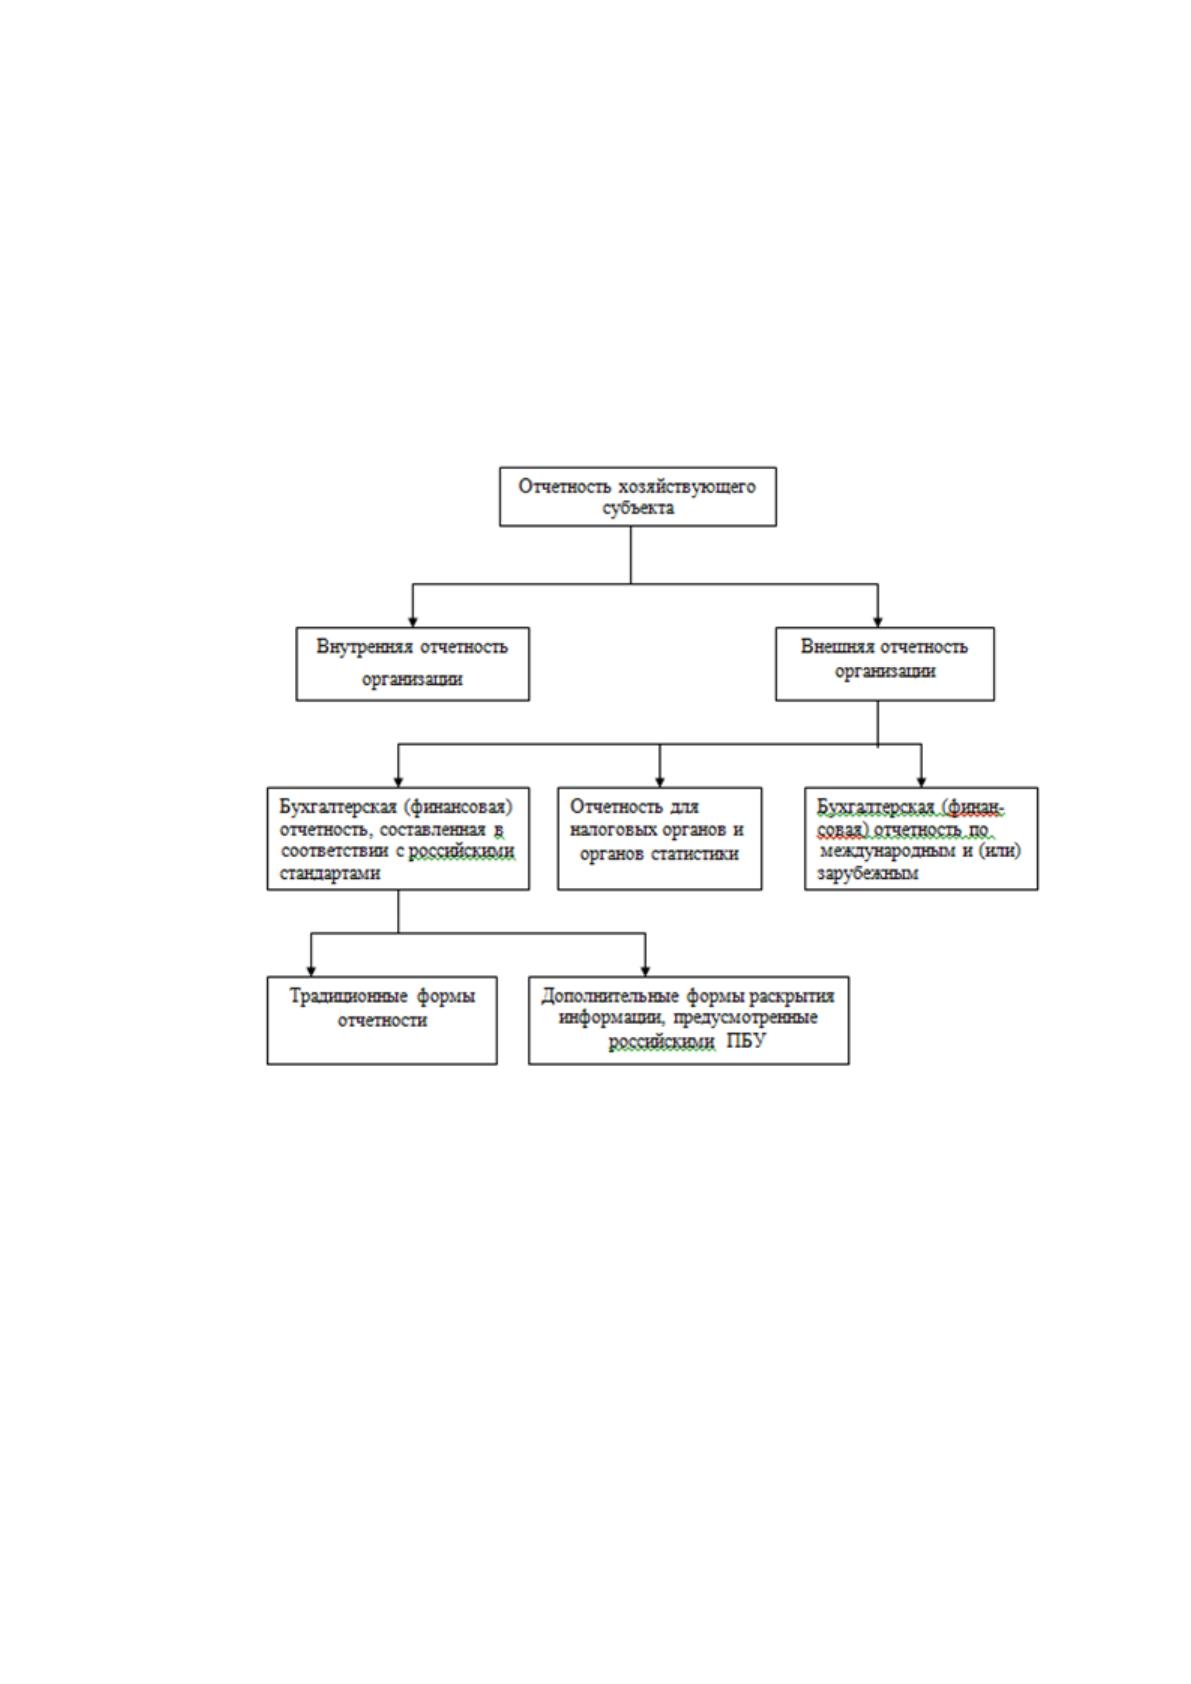
управленческих решений. На рисунке 2 представлена структура отчетности,
формируемой в коммерческой организации.
Рисунок 2. Структура отчетности, формируемой в
коммерческой организации
В состав основных внешних пользователей бухгалтерской
(финансовой) отчетности предприятия входят:
1) акционеры, кредиторы, покупатели и поставщики, определяющие
уровень надежности деловых контрактов с предприятием;
2) государство в лице налоговых органов в целях изучения отчетности
предприятия и проведение проверки выполнения налогоплательщиком
обязательств перед бюджетом и разработки гибкой политики в сфере
налогообложения;
Источник: https://baza.diplomsite.ru/previewfile/2832