Дипломная работа: Анализ бухгалтерской отчетности предприятия ООО "Эмили Сервис"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
13
3) аудиторские службы, осуществляющие проверку на предмет
соответствия данных отчетности правилам с целью защиты потенциальных
инвесторов [5, c. 96].
В состав основных внутренних пользователей бухгалтерской
(финансовой) отчетности входят собственники и управленческих персонал
предприятия, которые при помощи данных отчетности выполняют:
1) оценка потребности предприятия в финансовых ресурсах;
2) оценка правильности принятия инвестиционных решений и
эффективность структуры капитала;
3) определение основных направлений дивидендной политики;
4) составление прогнозных форм бухгалтерской отчетности и
прогнозирование финансовых показателей на предстоящие отчетные
периоды;
5) оценка возможности слияния с другим предприятием (фирмой) или
ее приобретения, структурной реорганизацией компании [6, c. 26].
Прозрачность, правильность и достоверность информации,
раскрываемая в формах бухгалтерской (финансовой) отчетности,
способствует правильному принятию управленческих решений и
составления прогноза на предстоящий период деятельности предприятия.
Основная задача отчетности заключается в удовлетворении интересов
потенциальных пользователей информации, раскрываемой в бухгалтерской
отчетности. Данная задача должна лежать в концептуальной основе
последовательности и согласованности принимаемых стандартов в
соответствии с общепринятой системой целей и терминологии. С позиции
бухгалтерской отчетности такая концепция должна рассматриваться с точки
зрения взаимосвязи целей с информационными потребностями
пользователей бухгалтерской информации, которые являются базой
формирования требований к качеству информации, ее принципам, подходам
к формированию данных, а также к техническим способам и приемам ее
обработки.
14
Согласно российской системе бухгалтерского законодательства
основными задачами бухгалтерской (финансовой) отчетности являются:
1) формирование полной и достоверной информации о деятельности
организации и ее имущественном положении для обеспечения данной
информацией внутренних пользователей бухгалтерской отчетности;
2) обеспечение необходимыми сведениями внутренних и внешних
пользователей информации;
3) предотвращение отрицательных результатов финансово-
хозяйственной деятельности организации и выявление внутрихозяйственных
резервов в целях обеспечения ее финансовой устойчивости [3, c. 154].
Задача информирования пользователей финансовой отчетности –
первостепенная задача, так как запросы потребителей учетных данных
играют ключевую роль в признании элементов отчетности, которое
основывается на трех базисных составляющих:
1) качественные характеристики информации – гарант защиты
интересов пользователей бухгалтерской информации в результате своего
сведения к определению требований к качеству формируемых данных;
2) общие принципы, являющиеся основой методологии учета и
ориентированные на определение, признание и оценку элементов
финансовой отчетности;
3) технические приемы, которые представляют методический аппарат
учета, базируемый на общих принципах и способствующий свести
регулируемые в первичных документах данные в информационную систему
посредством специального инструментария, определяя финансовое
положение организации и эффективность ее деятельности [4, c. 122].
Таким образом, основная цель бухгалтерской (финансовой)
отчетности лежит в основе концепции и отчетности, предопределяя
методологию и методику формирования данных, совершенствование
которых должно осуществляться через призму интересов пользователей
15
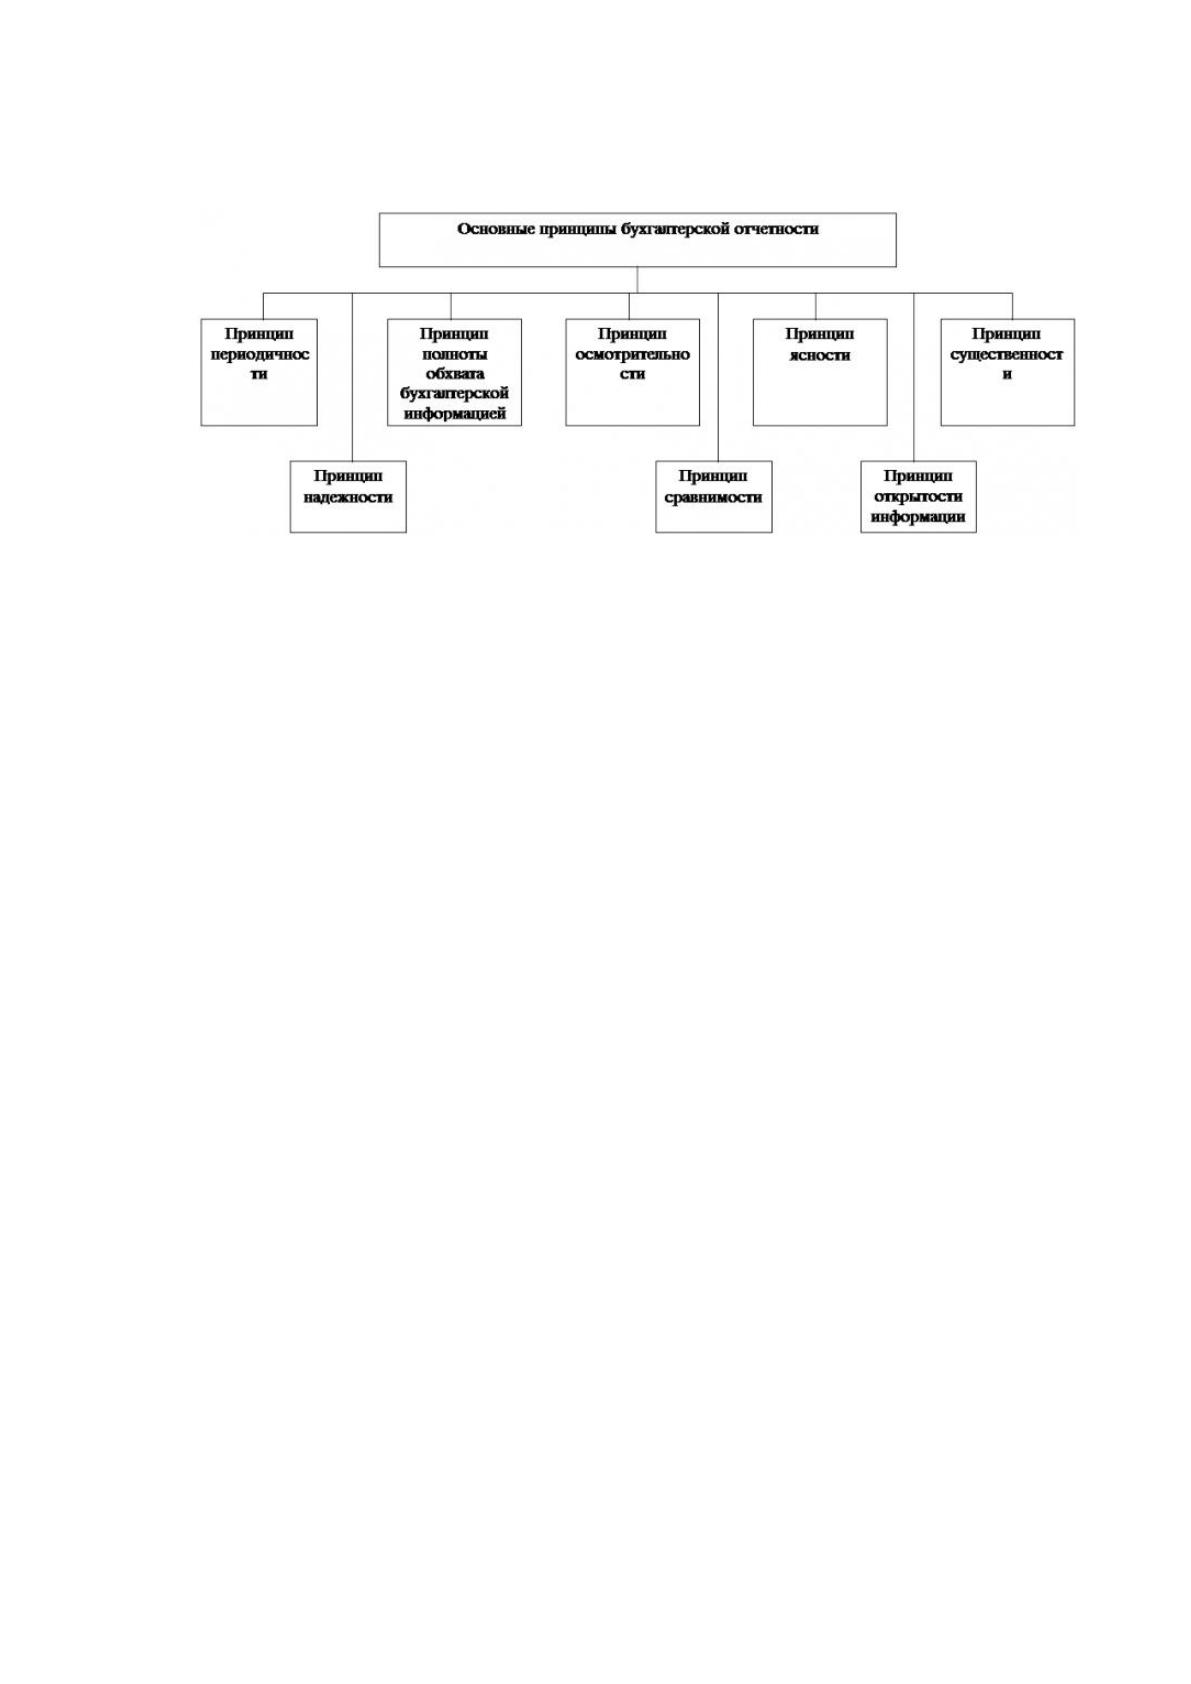
бухгалтерской (финансовой) отчетности. На рисунке 3 представлены
основные принципы бухгалтерской отчетности предприятия.
Рисунок 3. Основные принципы бухгалтерской отчетности
Бухгалтерская отчетность является единой системой данных об
имущественном и финансовом состоянии организации и ее результатов
финансово-хозяйственной деятельности на основе данных бухгалтерского
учета в соответствии с российским бухгалтерским законодательством в
установленной форме.
Информационной базой проведения финансового анализа
организации является именно бухгалтерская отчетность, так как в
классическом понимании финансовый анализ является анализом данных
бухгалтерской отчетности организации. Проведение финансового анализа
может быть разным, так как зависит от поставленных задач. Финансовый
анализ организации может:
- использоваться для выявления управленческих проблем
производственно-хозяйственной деятельности организации;
- являться основой для оценки деятельности руководства финансово-
хозяйственной деятельности организации;
- использоваться для принятия направлений инвестирования капитала;
- выступать инструментом прогнозирования отдельных показателей
деятельности организации [2, c. 68].
16
Содержание финансового анализа организации основано на
определении его целей, объектов и предметом исследования. Основной
целью анализа бухгалтерской (финансовой) отчетности является получение
ключевых (наиболее информативных) параметров, отражающие
объективную оценку и наиболее точное представление финансового
состояния организации и результатов ее деятельности в целях принятия
управленческих решений.
Основными задачами проведения анализа бухгалтерской
(финансовой) отчетности являются:
- оценка структуры имущества и источников его формирования;
- оценка сбалансированности материальных и финансовых ресурсов;
- оценка структуры и движения собственных и заемных средств;
- оценка использования денежных средств;
- факторный анализ деятельности организации и эффективности
использования активов;
- контроль над движением финансовых потоков [8, c. 52].
Анализ финансовой отчетности – это инструмент управления
организацией, с помощью которого выявляются основные проблемы
управления финансово-хозяйственной деятельности предприятия в цели
выбора направлений инвестирования капитала и прогнозирования отдельных
показателей деятельности. Бухгалтерская (финансовая) отчетность – это
связующее звено между предприятием и субъектами современных рыночных
отношений. Недостатки раскрытой информации в бухгалтерской
(финансовой) отчетности могут стать серьезным недостатком и препятствием
для развития деятельности организации, т.е. в прогнозировании притока
дополнительных финансовых средств для расширения деятельности
организации. Достоверность результатов анализа зависит, прежде всего, от
достоверности информации в отчетности, чем детальнее раскрыта
информация в отчетности, тем наиболее полно будет проведен анализ. На
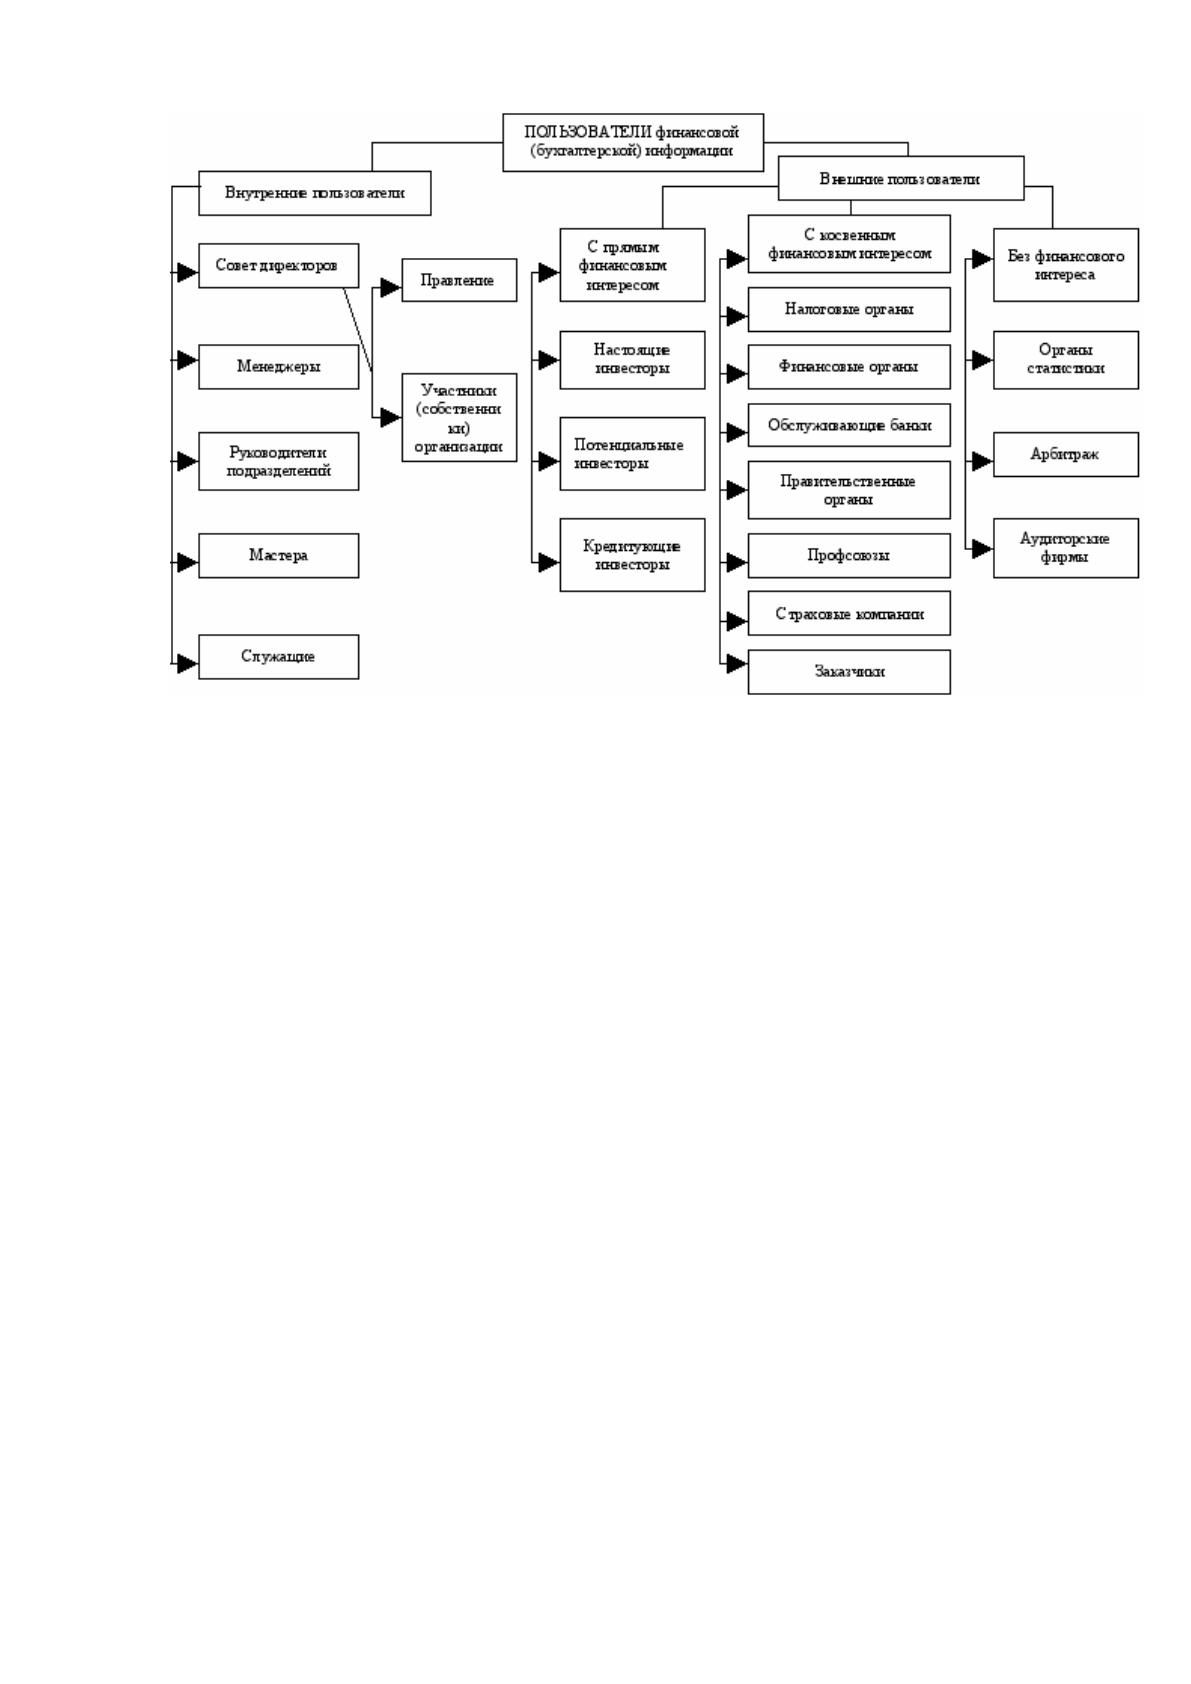
рисунке 4 представлены пользователи бухгалтерской информации.
17
Рисунок 4. Пользователи бухгалтерской информации
Количество потенциальных пользователей информации
бухгалтерской отчетности организации постоянно меняется. Это, в первую
очередь, зависит от конкретных экономических условий, несмотря на то, что
интересы к информации отчетности организации всегда постоянны.
Состояние бухгалтерского учета организации, главным образом, зависит от
уровня организации управленческого учета, так как всякого рода внутренняя
отчетность требуется для решения управленческих задач и принятия
управленческих решений. Такая документация является базой формирования
отчетности, которая, в свою очередь, будет являться базой анализа
финансово-хозяйственной деятельности организации.
Внутренняя отчетность организации, отдельные показатели которой,
включаются в бухгалтерский баланс и отчет о финансовых результатах
является базой формирования анализа динамики продаж и затрат
организации, информация которых не всегда отражается в формах
отчетности, утвержденные приказом Минфина №66н.
Источник: https://baza.diplomsite.ru/previewfile/2832