Дипломная работа: Анализ бухгалтерской отчетности предприятия ООО "Эмили Сервис"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
28
Любушин
Н.П.
1.«Чтение баланса»
Показатели баланса
2.Анализ
платёжеспособности
организации
Коэффициенты абсолютной,
текущей ликвидности и
коэффициент промежуточного
покрытия
3.Анализ и оценка
финансовой
устойчивости
Коэффициенты: собственности,
заёмных средств соотношение
заёмных и собственных средств,
мобильности собственных средств,
соотношение внеоборотных
средств суммой собственных
средств и долгосрочных пассивов.
4.Анализ и оценка
деловой активности
Обобщающий показатели
ресурсоотдачи и коэффициент
устойчивости экономического
роста
5.Анализ и оценка
рентабельности
рентабельность авансированного
капитала и рентабельность
собственного капитала.
Как видно из таблицы 1, показателей, характеризующих
эффективность работы предприятия достаточно много. Но отдельно взятые
показатели, например, прибыли, не дадут возможности полностью
представить состояние бизнеса. Очень важно проанализировать их во
взаимосвязи с другими показателями и в динамике (в течение определённого
периода).
Среди западных моделей наиболее проработанными и
распространенными являются: «Сбалансированная система показателей»,
«Пирамида эффективности» и «Бортовое табло». Стоит отметить, что и в
российской практике данные системы исследуются и применяются.
В условиях рыночных принципов хозяйствования, предприятие
должно быть эффективным. Эффективность деятельности – важнейший
критерий успешности организации. Для характеристики данного критерия
необходимо, опираясь на информационную базу, методы и приёмы
экономического анализа, рассчитать показатели эффективности; комплексно
их изучить и сделать выводы о достижении (или возможности достижения)
конкретных результатов.
29
Большинство существующих в настоящее время методик анализа
деятельности предприятия, его финансового состояния повторяют и
дополняют друг друга, они могут быть использованы комплексно или
раздельно в зависимости от конкретных целей и задач анализа,
информационной базы, имеющейся в распоряжении аналитика.
Выбор методики анализа не менее важен, так как от этого зависит
результат, достигнутый в процессе анализа.
В экономической литературе выделяют следующие виды (способы)
анализа:
а) горизонтальный (динамический) и вертикальный (структурный)
анализ показателей – позволяют определить изменения показателей,
структуру показателей, темп изменений и дают возможность для прогноза;
б) трендовый анализ (прогнозный) – определение тренда (тенденции),
формируются возможные значения показателей;
в) коэффициентный анализ – расчет различных коэффициентов
(относительных показателей), позволяющих сделать выводы о качественных
изменениях в деятельности организации;
г) факторный анализ (концепция данного метода широко
представлена в научных трудах А.Д. Шеремета) – количественная
характеристика взаимосвязанных явлений. Комплексно изучаются и
измеряются влияния отдельных факторов на результат. Результат – это
объект исследования, факторы – это характеристики результата. В данном
методе используются детерминированные или стохастические модели
анализа;
д) сравнительный (пространственный) анализ – это анализ
показателей предприятия с показателями конкурентов и показателями внутри
отрасли.
В теории экономического анализа и специальной литературе методы и
приёмы анализа раскрываются комплексно, применительно ко всем сторонам
деятельности предприятия.
30
Но как справедливо отмечает Шеремет А.Д.: «применительно к
малым предприятиям неформальная реализация этих методов и приёмов в
полном объёме нерациональна и затратна….но нерационален также и отказ
от применения отдельных приёмов и методов экономического анализа, так
как оценка реального состояния бизнеса требует его «отцифровки»,
использования количественных оценок, формируемых в результате расчёта
тех или иных аналитических показателей» [3]. Он предлагает использовать
для этого традиционные приёмы такие, как сводка, группировка,
детализация, расчёт средних и относительных величин и т.п.
На основании вышеизложенного, можно с уверенностью говорить о
том, что в вопросах разработки методик и выделения системы показателей
ещё много вопросов и большое значение для результатов анализа имеет не
только выбор методов, приёмов анализа, но и подготовка аналитика, его
профессиональные навыки.
31
Глава 2. Анализ бухгалтерской отчетности ООО «Эмили
Сервис»
2.1. Экономическая характеристика ООО «Эмили Сервис»
Компания ООО «Эмили Сервис» создана в 2011 году.
Производственный комплекс «Эмили Сервис» оснащен современным
оборудованием с самой передовой технологией водоподготовки, которая
позволяет сохранять все природные свойства воды в процессе её подготовки
к розливу. Качество технологического оборудования розлива воды
подтверждено сертификатами Международной ассоциации производителей и
Международной независимой экспертизой NSF International.
Производство полностью автоматизировано, за технологическим
процессом непрерывно ведется наблюдение. Розлив и закупоривание
бутылей, производится без участия человека на автоматической линии
UNIVERSAL AQUA TECHNOLOGIES. INC.
Компания ООО «Эмили Сервис» зарегистрирована по адресу 660041, г
Красноярск, ул Академика Киренского, д 89, офис 101.
Директор организации ООО «Эмили Сервис» Павленко Екатерина
Сергеевна.
Основным видом деятельности компании является Оптовая торговля
безалкогольными напитками. Также Компания ООО «Эмили Сервис»
работает еще по 8 направлениям. Размер уставного капитала 14 000 руб.
Кроме продажи питьевой воды, компания осуществляет продажи
оборудования и аксессуаров для удобного использования питьевой воды.
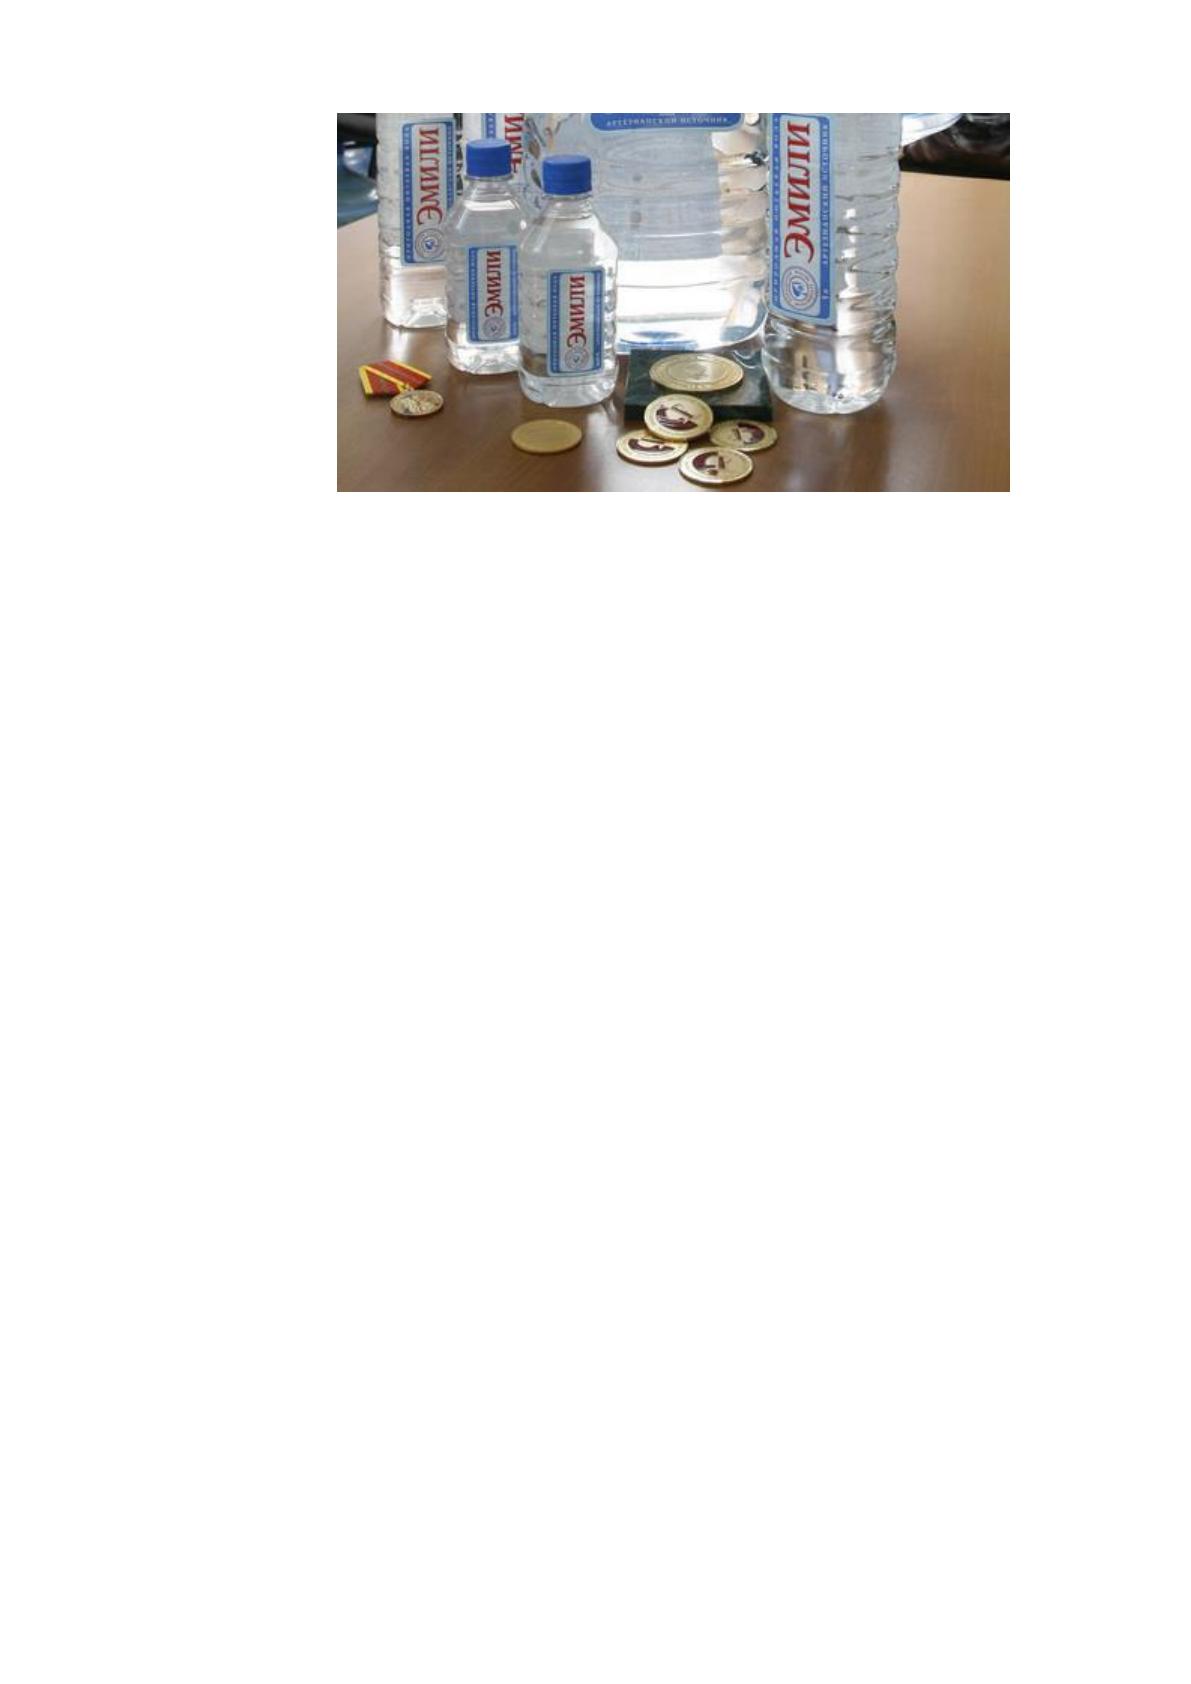
ООО «Эмили Сервис» работает под торговой маркой, которая известна
на территории г. Красноярска и за его пределами (рисунок 5).
32
Рисунок 5. Торговая марка ООО «Эмили Сервис»
Высококачественную природную питьевую воду и оборудование для
использования бутилированной воды с полным спектром сервисного
обслуживания предлагает вам ООО «Эмили Сервис», уже более 5 лет
успешно работающая на рынке питьевой воды.
Компания ООО «Эмили Сервис» производит и доставляет чистую,
питьевую, насыщенную ионами серебра воду.
Качество воды соответствует российским и мировым стандартам
безопасности, гарантируется постоянным тестированиям в независимых
лабораториях. Нашей целью доочистки - является снижение концентраций
токсических, радиологических и микробиологических показателей до
предельной допустимой нормы, а обогащение очищенной воды ионами
серебра позволяет не только обеззараживать ее, но и существенно
увеличивать гарантийные сроки хранения. В нашей воде сохраняется
естественный состав солей и минералов для нашей местности.
Миссия компании - помочь людям в их стремлению к здоровью. Мы
предлагаем экологически чистую питьевую воду тем, кто заботится о своем
здоровье, здоровье своих близких и сотрудников, хочет создать дружескую
обстановку в офисе, сберечь рабочее время и деньги.
Компания ООО «Эмили Сервис»:
Источник: https://baza.diplomsite.ru/previewfile/2832