Дипломная работа: Анализ дебиторской и кредитной задолженности организации (на примере ОАО "Завод бурового оборудования")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
9
Нормальной принято считать задолженность, обусловленную ходом
производственной и хозяйственной деятельности фирмы, а также формами
расчетов действующих на сегодняшний день (задолженность за отгруженные
товары, оказанные услуги, за подотчетными лицами и так далее, у которых не
наступил срок оплаты). К просроченным долгам следует отнести
задолженность за товары, работы и услуги оказанные, но не оплаченные в
установленный сторонами срок.
В свою очередь, просроченная задолженность делится на:
- сомнительную;
- безнадежную.
Согласно части первой статьи двести двадцать шесть Налогового кодекса
Российской Федерации, к понятию сомнительной задолженности относится
любая задолженность, которая появилась в связи с совершенными поставками,
оказанными услугами или реализованными товарами одной стороной [32]. При
этом вторая сторона не произвела оплату в определенный соглашением сторон
срок и не обеспечила погашение каким-либо средством обеспечения –
поручительством, банковской гарантией, залогом.
Сомнительная задолженность переходит в безнадежную согласно
соответствующим основаниям:
- истек срок исковой давности – в общем случае, 3 года;
- обязательство должника было прекращено, так как невозможно его
исполнить;
- произошла ликвидация фирмы-дебитора;
- государственным или муниципальным органом было издано
постановление, которое признает долг безнадежным [5, с. 49].
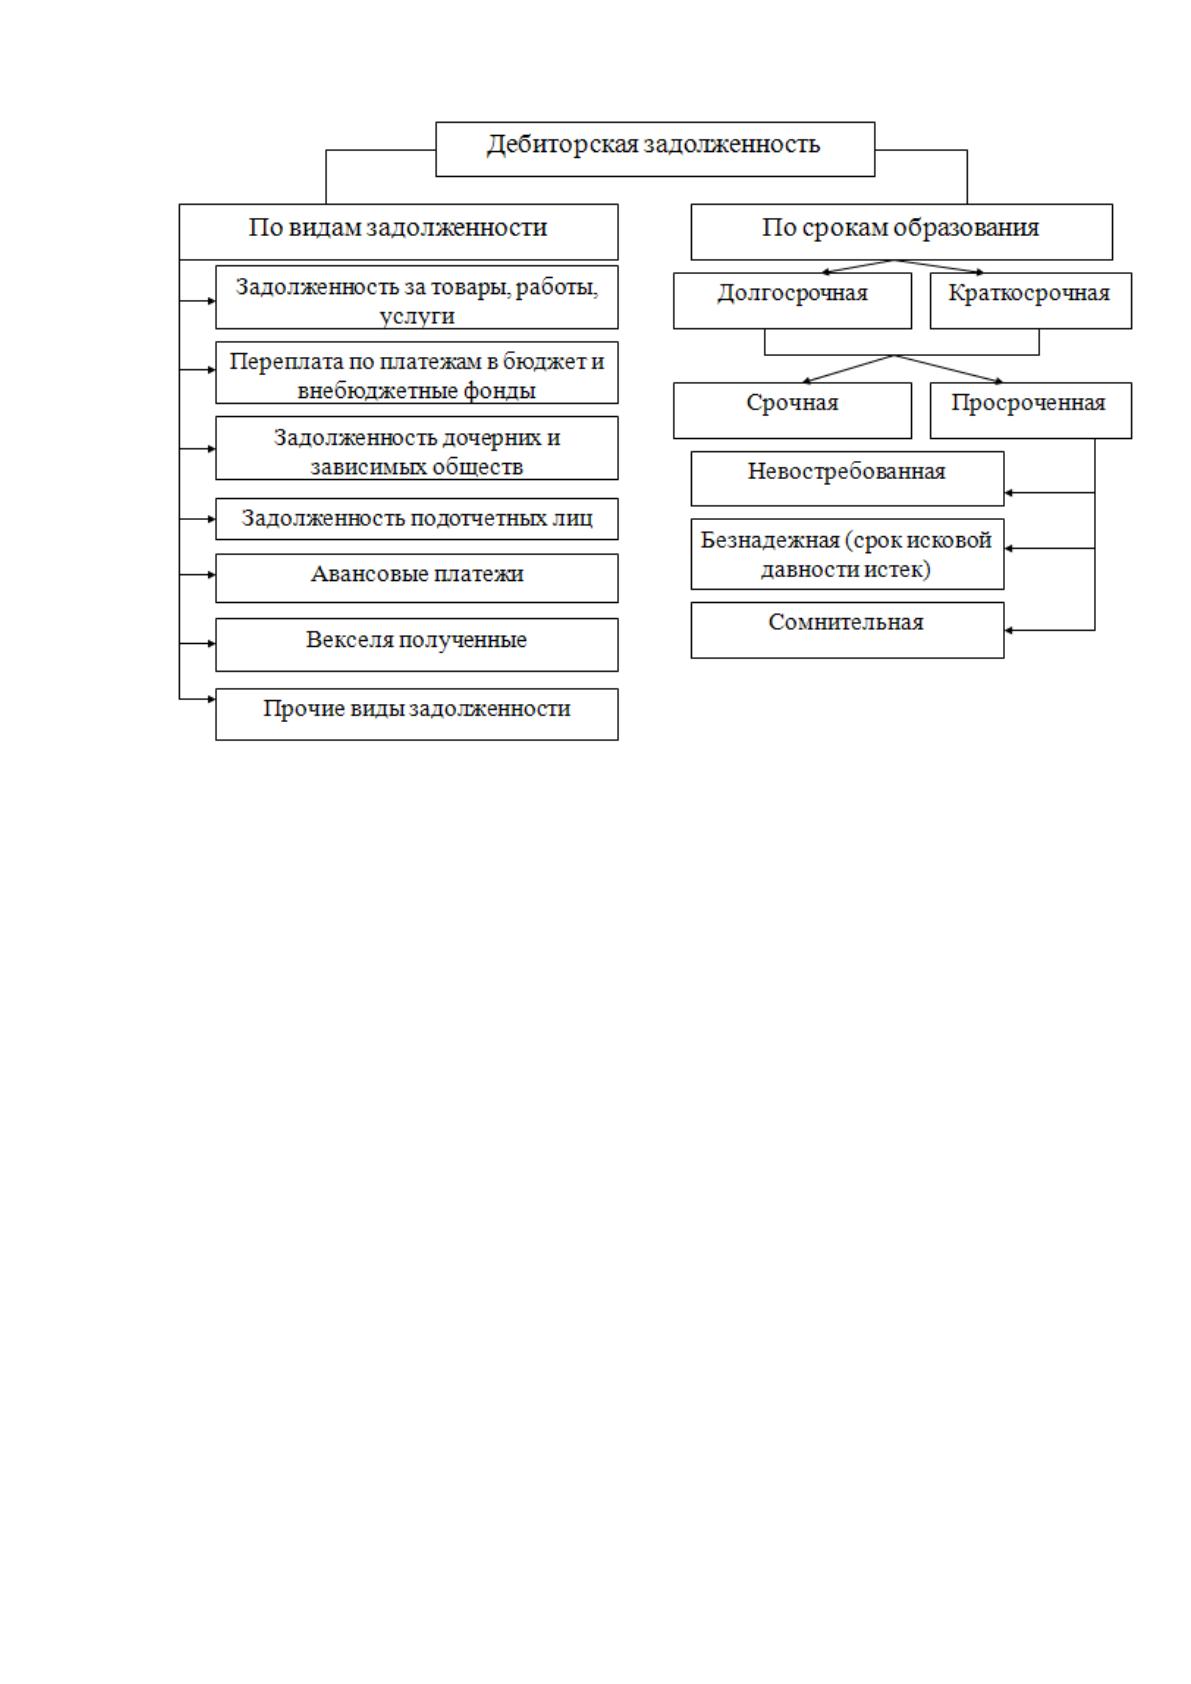
Наиболее наглядно основные виды дебиторской задолженности
представлены на рисунке 1.
10
Рисунок 1 – Виды дебиторской задолженности
Как видно из рисунка 1 существует еще одна классификация дебиторской
задолженности по срокам образования:
- краткосрочная;
- долгосрочная.
Краткосрочная дебиторская задолженность – это обязательства сторон,
которые необходимо погасить в течение одного года, начиная с отчетной даты.
Соответственно, к долгосрочным долгам относятся обязательства, поступление
платежей по которым ожидают более чем через один год после даты отсчета.
Краткосрочная задолженность имеет преимущество перед долгосрочной, если
рассматривать ее в виде доли от суммарной суммы задолженности [6, с. 57].
Для того чтобы стимулировать контрагентов своевременно вносить
оплату, фирмы часто используют различные скидки (дисконты), например:
- если внести предоплату, скидка на стоимость товара составит 10 % от
первоначальной стоимости;
11
- применение прогрессивной схемы (то есть, оплачивая в первые 15 дней
скидка составит 5 %, с 16 по 30 день никакая скидка не предоставляется, а по
истечении 1 месяца начисляются штрафные санкции в размере, который был
указан в договоре между контрагентами).
Задолженность между контрагентами классифицируют не только по
срокам, но и по разновидностям последних.
Задолженность может возникать от таких контрагентов, как:
- заказчиков и покупателей;
- бюджета и внебюджетных фондов;
- лиц, которым выдают финансы под отчет;
- работников, получивших ссуды от организации;
- работников, у которых имеются непогашенные долги за причиненный
материальный ущерб;
- банков и других финансовых структур, задолжавших по выплате
процентов по депозитным счетам [10, с. 229].
В зависимости от того, кто является контрагентом, долги делятся на:
- коммерческие;
- административно-хозяйственные.
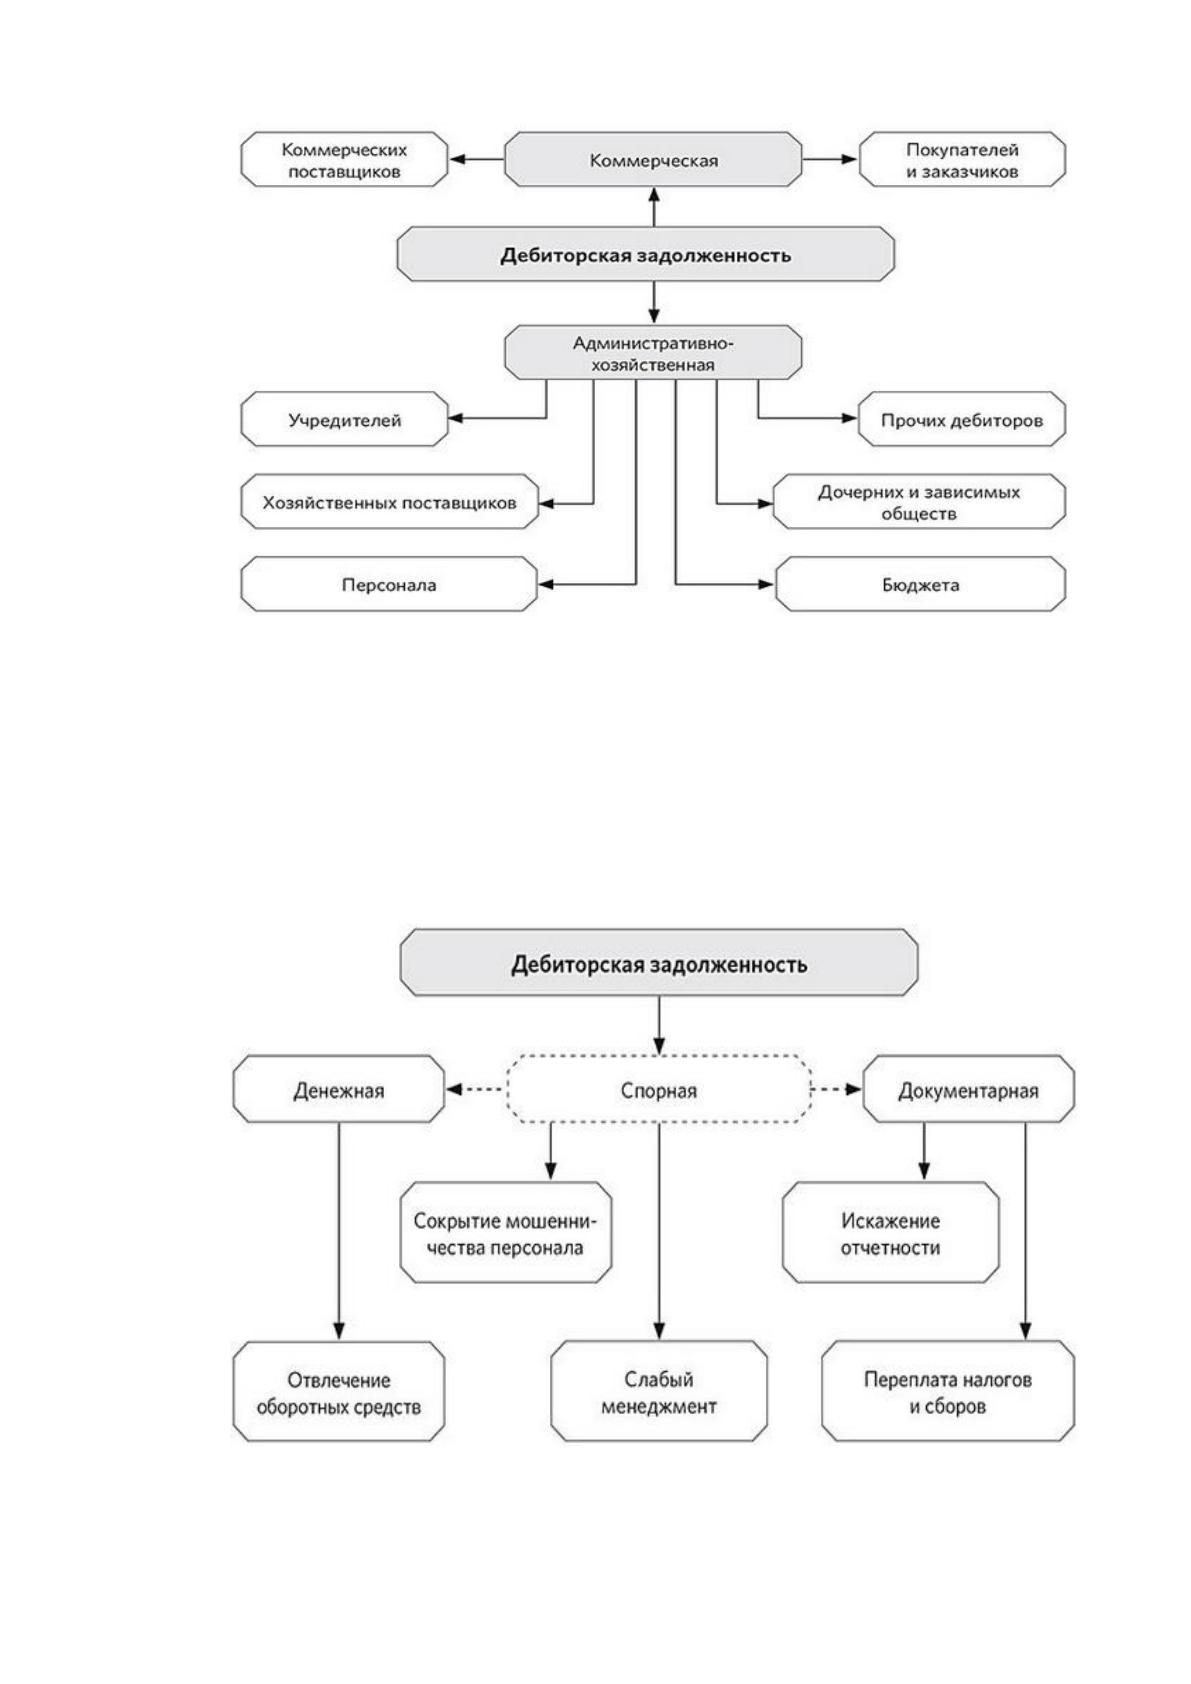
Наиболее полную схему форм дебиторской задолженности в зависимости
от вида контрагента можно увидеть на рисунке 2.
Коммерческую задолженность связывают непосредственно с основной
деятельностью кредитора. К основным ее составляющим относят:
- предоплату и авансы поставщикам;
- отсрочку внесения оплаты по отгруженной продукции;
- переплату по коммерческим закупкам.
К некоммерческой (или административно-хозяйственной) дебиторской
задолженности относятся долги, которые непосредственно связаны со статьей
финансовых расходов на обеспечение работы предприятия [37, с. 305].
12
Рисунок 2 – Формы дебиторской задолженности
Указанные выше формы дебиторской задолженности также разделяются
на 2 типа, в зависимости от причины возникновения (рисунок 3):
- документарная;
- денежная.
Рисунок 3 – Формы дебиторской задолженности
13
Документарная задолженность характеризуется тем, что расходы
организации остаются не закрытыми первичными бухгалтерскими
документами. Вследствие этого возникает искажение, как бухгалтерской, так и
налоговой отчетности, а также излишняя уплата налоговых отчислений в
бюджет.
Денежная задолженность, в свою очередь, формируется в процессе
неполучения денежных средств от контрагентов, и относится к форме
временного отвлечения оборотных средств. Следствием чего выступает
упущенная выгода, неликвидность активов, которые будут получены от
контрагентов.
Дебиторская задолженность не всегда является положительным явлением
для экономики отдельного объекта. Когда оцениваются финансовые и
экономические результаты предприятия, особое внимание уделяется виду
актива, к которому относится дебиторская задолженность [11, с. 115].
Часто можно встретить следующую ситуацию. На основании отчета о
прибыли и убытках организации можно сделать вывод о высокой доходности,
то есть об успешном положении компании на финансово-экономическом
рынке. В то время как дебиторская задолженность имеет большой удельный
вес в оборотных активах, а на счетах организации отражаются незначительные
финансовые средства или они вовсе отсутствуют. Этот случай, когда
экономические ресурсы не используются как средство вложения в
последующий рост производства, является негативным фактором для фирмы в
целом. Это означает, что денежные средства для покрытия долгов перед
другими контрагентами, а также для выплаты заработной платы работникам,
уплаты налоговых и других сборов, совсем отсутствуют [7, с. 424].
Такие ситуации чаще всего случаются из-за стечения различных
обстоятельств. К ним можно отнести как внешние, так и внутренние факторы.
Внешними факторами являются:
- состояние экономики государства в целом;
- уровень инфляции;
Источник: https://baza.diplomsite.ru/previewfile/2881