Дипломная работа: Анализ дебиторской и кредитной задолженности организации (на примере ОАО "Завод бурового оборудования")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
14
- котировки основных мировых валют;
- множество других глобальных факторов экономики.
К внутренним факторам относятся:
- незнание правильного управления задолженностью контрагентов;
- заключение сделок на условиях, невыгодных для кредитора;
- отсутствие рычагов воздействия на должника;
- неприменение современных методов стимулирования дебиторов к
своевременной оплате платежа (рассрочка, дисконтирование и другие);
- неграмотное ведение политики ценообразования в отдельно взятой
компании [15, с. 28].
Стандартный пример, когда внутренний фактор влияет отрицательно –
когда компания дает возможность контрагенту в течение длительного срока
погашать долг. Может возникнуть такое обстоятельство, когда предприятию в
срочном порядке потребуются денежные средства, а оплата от дебиторов еще
не поступила. Тогда компании придется обратиться в банк за кредитом, а это
только послужит увеличением расходов в последующих периодах.
Таким образом, дебиторскую задолженность важно классифицировать на
виды – в зависимости от контрагента, по срокам, по типу возникновения, по
порядку погашения, по правилу отражения в учетной документации. Очень
важно использовать основные правила взаимодействия с должниками –
стимулировать их на внесение предоплаты или предоставлять скидки – тогда
дебиторская задолженность не будет оказывать отрицательное влияние на
экономику организации в целом.
1.2 Понятие и виды кредиторской задолженности организации
В результате хозяйственной деятельности предприятие может вступать в
различные отношения с третьими лицами, заключая и осуществляя разного
рода сделки, выполняя обязанности, предусмотренные действующим
законодательством. В ходе деятельности у организации возникают
15
обязательства, которые необходимо исполнить, и эти обязательства имеют
денежную форму.
Термин кредиторская задолженность обозначает сумму долгов
предприятия другому юридическому или физическому лицу, которые
образовались в результате расчетов за приобретенные производственные и
материальные запасы, предоставленные работы и оказанные услуги, при
расчетах с бюджетом, а также при расчетах по оплате труда [43, с. 57].
В бухгалтерском учете считается, что для образования кредиторской
задолженности должны одновременно соблюдаться следующие условия:
- задолженность возникает на основании конкретного договора,
требований законодательно-нормативных актов, обычаев делового оборота;
- величина задолженности измеряется количественно;
- возникновение задолженности позволит уменьшить экономические
выгоды организации.
Кредиторская задолженность учитывается в том отчетном периоде, в
котором она в соответствии с вышеизложенным порядком должна быть
признана, независимо от времени фактической выплаты денежных средств и
иной формы осуществления предприятием своих обязательств [12, с. 88].
В роли кредитора, как правило, выступает юридическое или физическое
лицо, которое предоставляет организации денежные средства или товары в
кредит, имеет право в последующем возместить эти средства в денежной
форме или с помощью обмена на другие товары либо услуги, работы. В
широком смысле под кредиторами подразумевают банки и другие кредитные
организации, предприятия, которые отпускают продукцию и товары с
последующей оплатой (в рамках срока отсрочки платежа), сотрудники,
которым была начислена, но не выплачена заработная плата, налоговые органы
в части начисленных, но не уплаченных налогов и приравненных к ним
платежей.
16
С точки зрения экономики определение кредиторской задолженности
включает в себя не только долю имущества организации, но и товарно-
материальные ценности (например, обязательства по товарному кредиту).
Если рассматривать кредиторскую задолженность с правовой точки
зрения, то она представляет собой особую часть имущества организации,
которая является предметом обязательных правовых отношений между
контрагентами. Фирма может владеть и пользоваться кредиторской
задолженностью, но она в обязательном порядке должна вернуть всю часть
имущества или произвести оплату кредиторам, имеющим права, деньги за нее.
В целом, понятие «кредиторская задолженность» охватывает долговые
обязательства дебитора, которые имеют разное происхождение, и, как
следствие, различную юридическую природу и правовой режим, чем,
собственно, и обуславливается практическая значимость использовать
согласованный понятийный аппарат. Так как кредиторская задолженность – это
один из источников средств, которые находятся в распоряжении дебитора, ее
отражают в пассиве бухгалтерского баланса. Учитывается кредиторская
задолженность по каждому кредитору отдельно, а в итоговых показателях
отражают общую сумму кредиторской задолженности [39, с. 5].
Кредиторскую задолженность можно разделить на неоправданные
кредиторские обязательства и прочую кредиторскую задолженность. К
неоправданным обязательствам относится задолженность перед поставщиками
согласно поступившим материальным запасам без расчетных документов и
просроченный долг, который возник в ходе неоплаты в установленный срок
расчетной документации. Прочие обязательства включают в себя
задолженность по претензиям, суммы депонентской и невостребованной
задолженности.
Так же кредиторская задолженность подразделяется на следующие виды:
- задолженность перед бюджетом;
- задолженность перед внебюджетными и социальными фондами;
- задолженность перед сотрудниками предприятия;
17
- обязательства перед поставщиками и подрядчиками;
- задолженность перед дочерними и зависимыми предприятиями;
- задолженность учредителям по выплате доходов;
- авансы полученные;
- прочие кредиторы.
Указанные выше позиции можно разделить на три группы в зависимости
от юридической природы и правового режима [8, с. 42].
К первой группе следует отнести задолженность организации бюджету,
внебюджетным и социальным фондами.
К задолженности перед бюджетом относятся, в первую очередь недоимки
– это не выплаченные своевременно налоги, финансовые санкции, которые
начислены налоговыми органами. Задолженность по платежам, которые
приравниваются к налоговым (дорожные фонды, таможенные и
государственные пошлины) и другим типам платежей, поступающих напрямую
на казначейские счета в бюджеты федерального, регионального и местного
уровней [19, с. 117].
Вторая группа – это обязательства организации перед ее сотрудниками по
выплате:
- заработной платы;
- компенсаций;
- платежей в порядке возмещения вреда, причиненного здоровью.
К третьей группе относится задолженность контрагентам и партнерам на
основании договорных и корпоративных обязательств, а именно долги по
платежам:
- поставщикам – за предоставленные услуги и поставленные товары;
- подрядчикам – за выполненные работы;
- учредителям – по выплате доходов [25, с. 38].
Долги, которые входят в третью группу являются довольно
разнообразными, поэтому далеко не все их виды отражены в Положении по
бухгалтерскому учету, из-за этого их относят к статье «Прочие кредиторы».
18
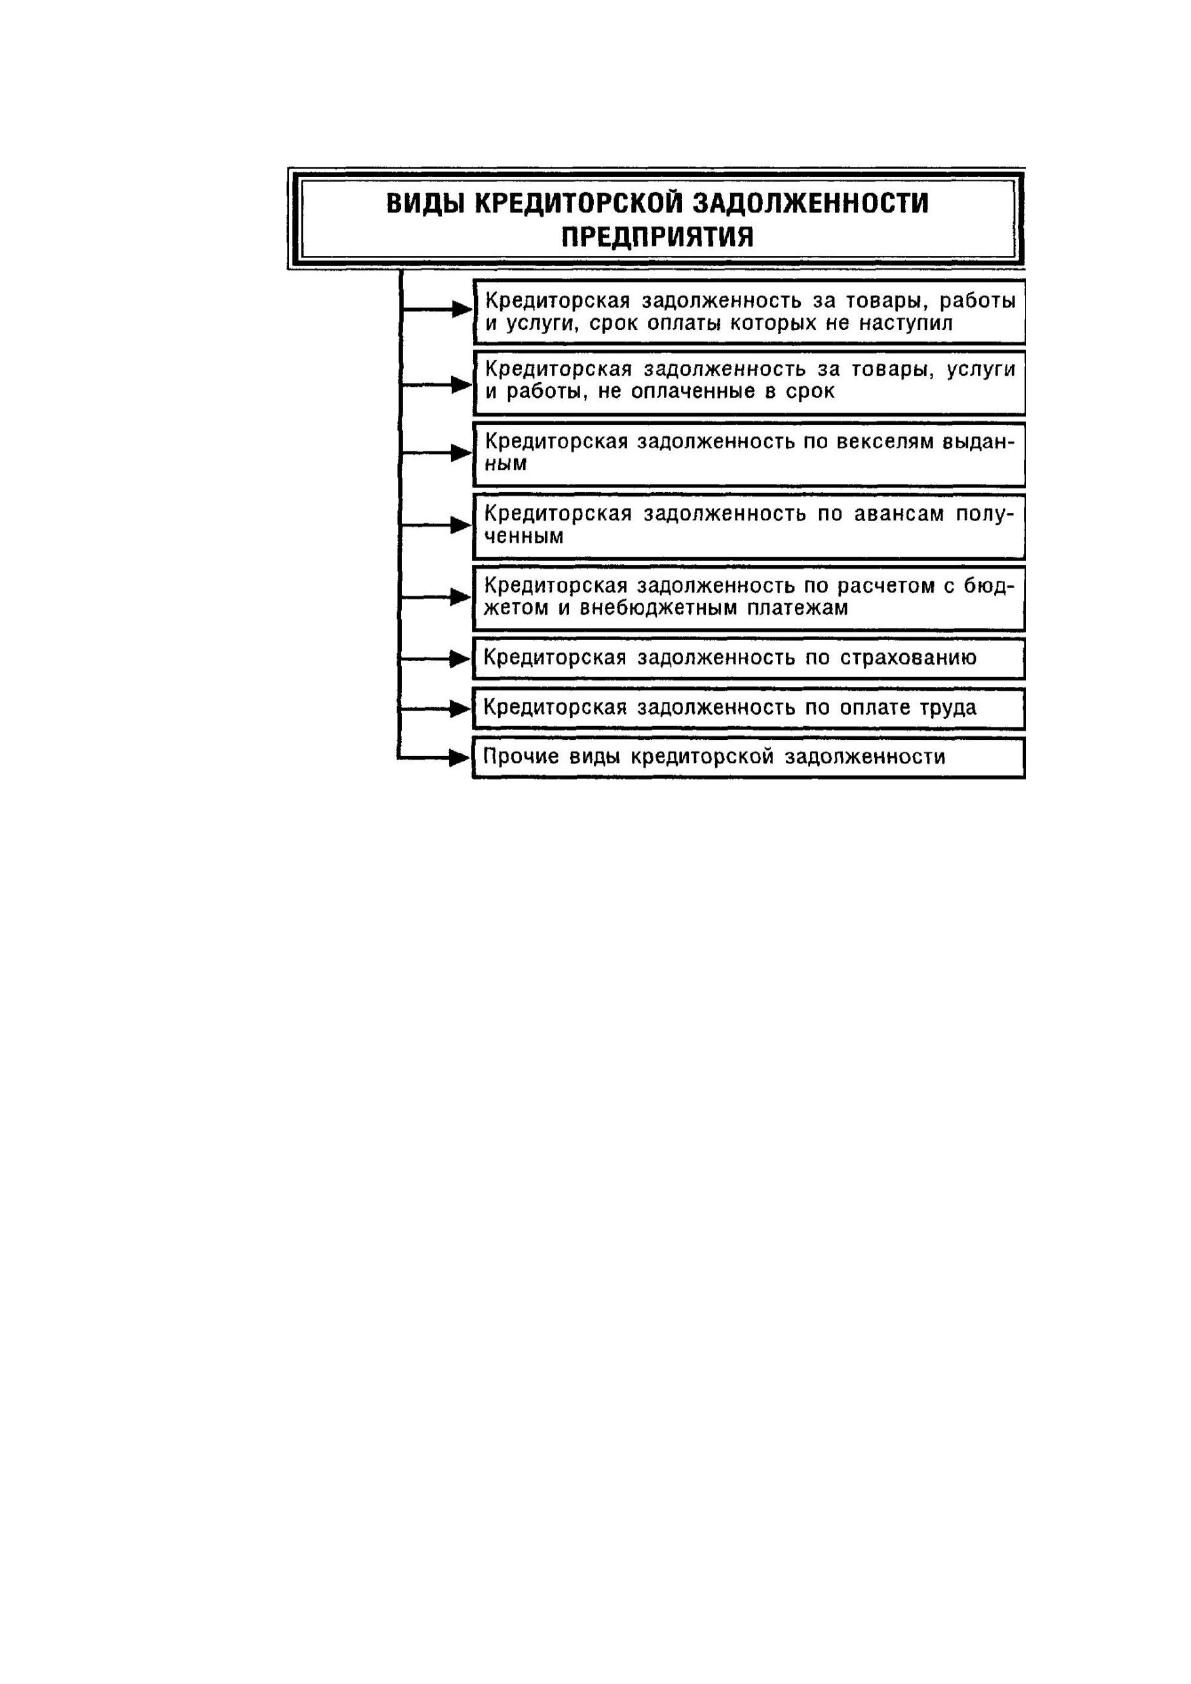
Наиболее наглядно данная классификация отражена на рисунке 4.
Рисунок 4 – Виды кредиторской задолженности
По факту наступления оплаты кредиторскую задолженность можно
разделить на:
- просроченную (на момент составления баланса сроки оплаты долговых
обязательств уже наступили);
- непросроченную [13, с. 136].
Просроченная задолженность может быть погашена или же в силу особых
обстоятельств закрыть ее невозможно.
В зависимости от сроков образования данный вид задолженности
классифицируется на:
- текущие обязательства (сроком до 90 дней);
- краткосрочный долг (до 1 года);
- кредиторская задолженность на длительное время (до 3-х лет);
Источник: https://baza.diplomsite.ru/previewfile/2881