Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению ее финансового состояния (на примере ООО "Пальмира")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
26
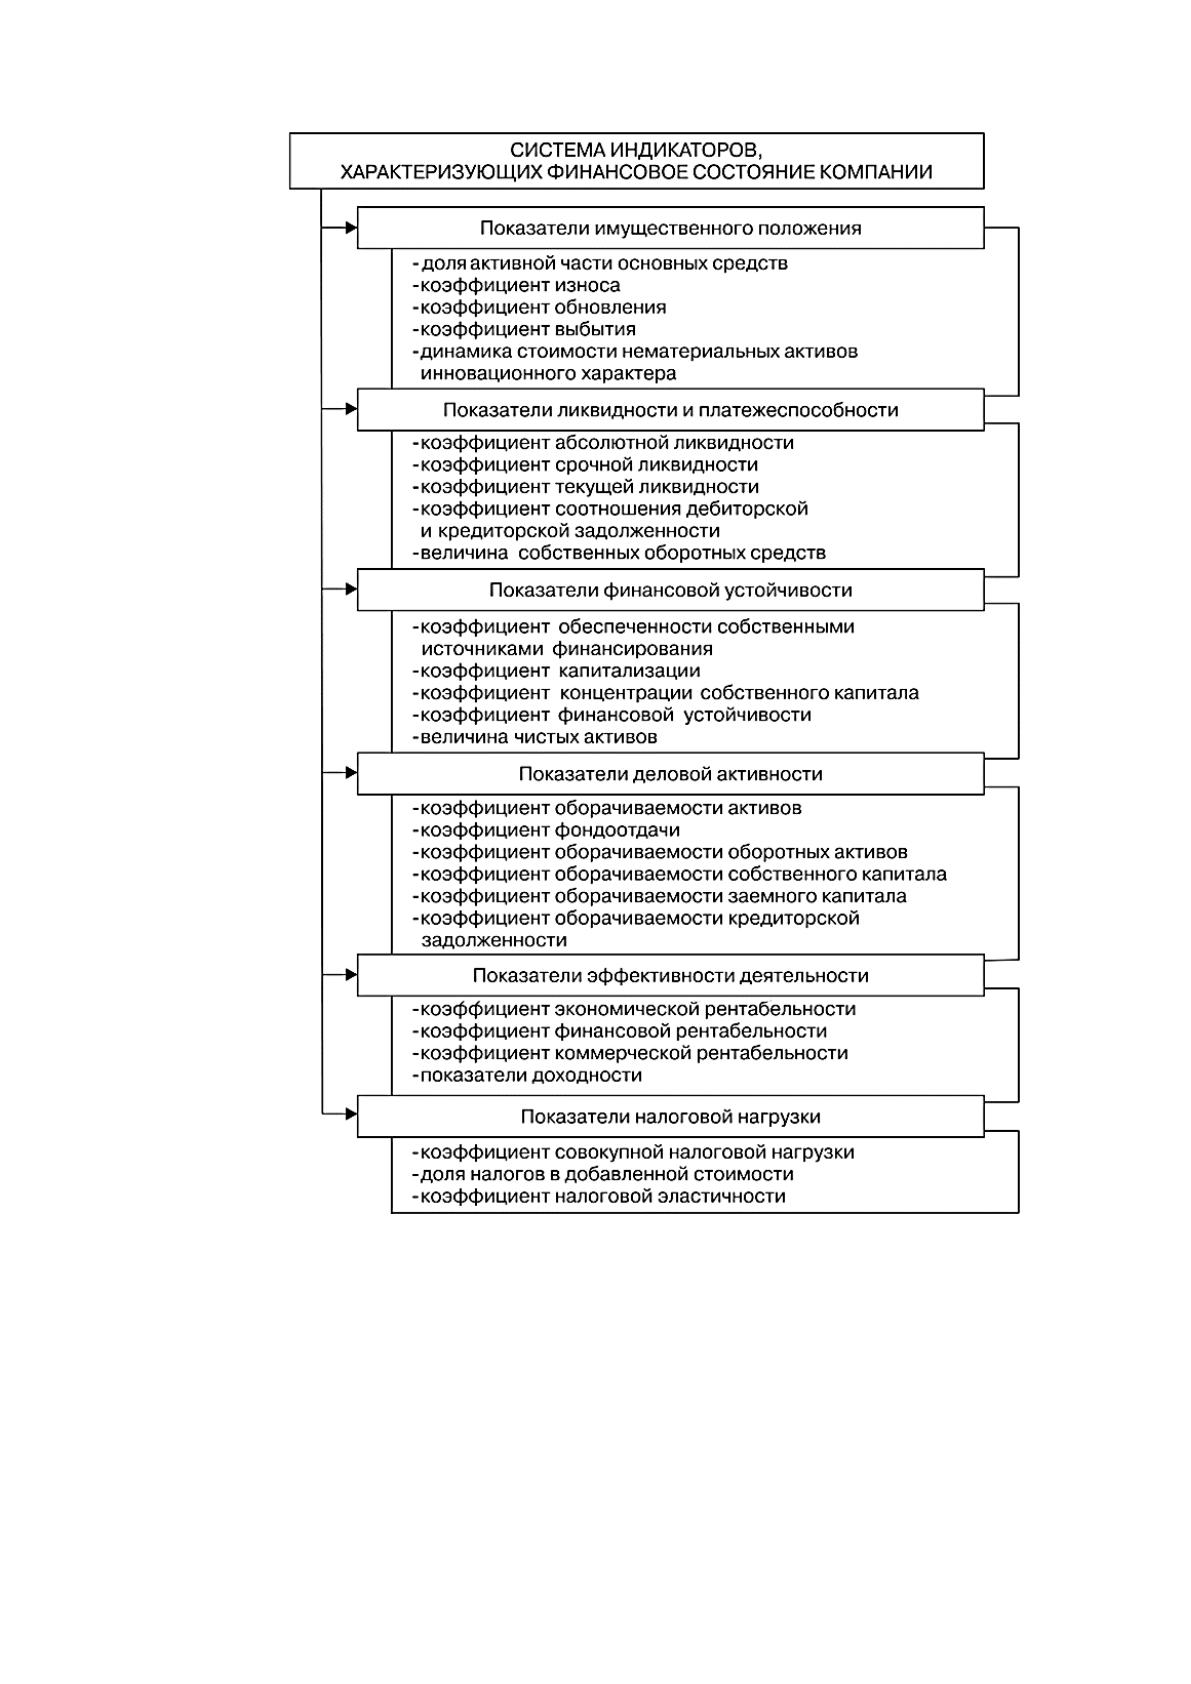
Рис. 5. Система индикаторов, которые характеризуют финансовое
состояние организации
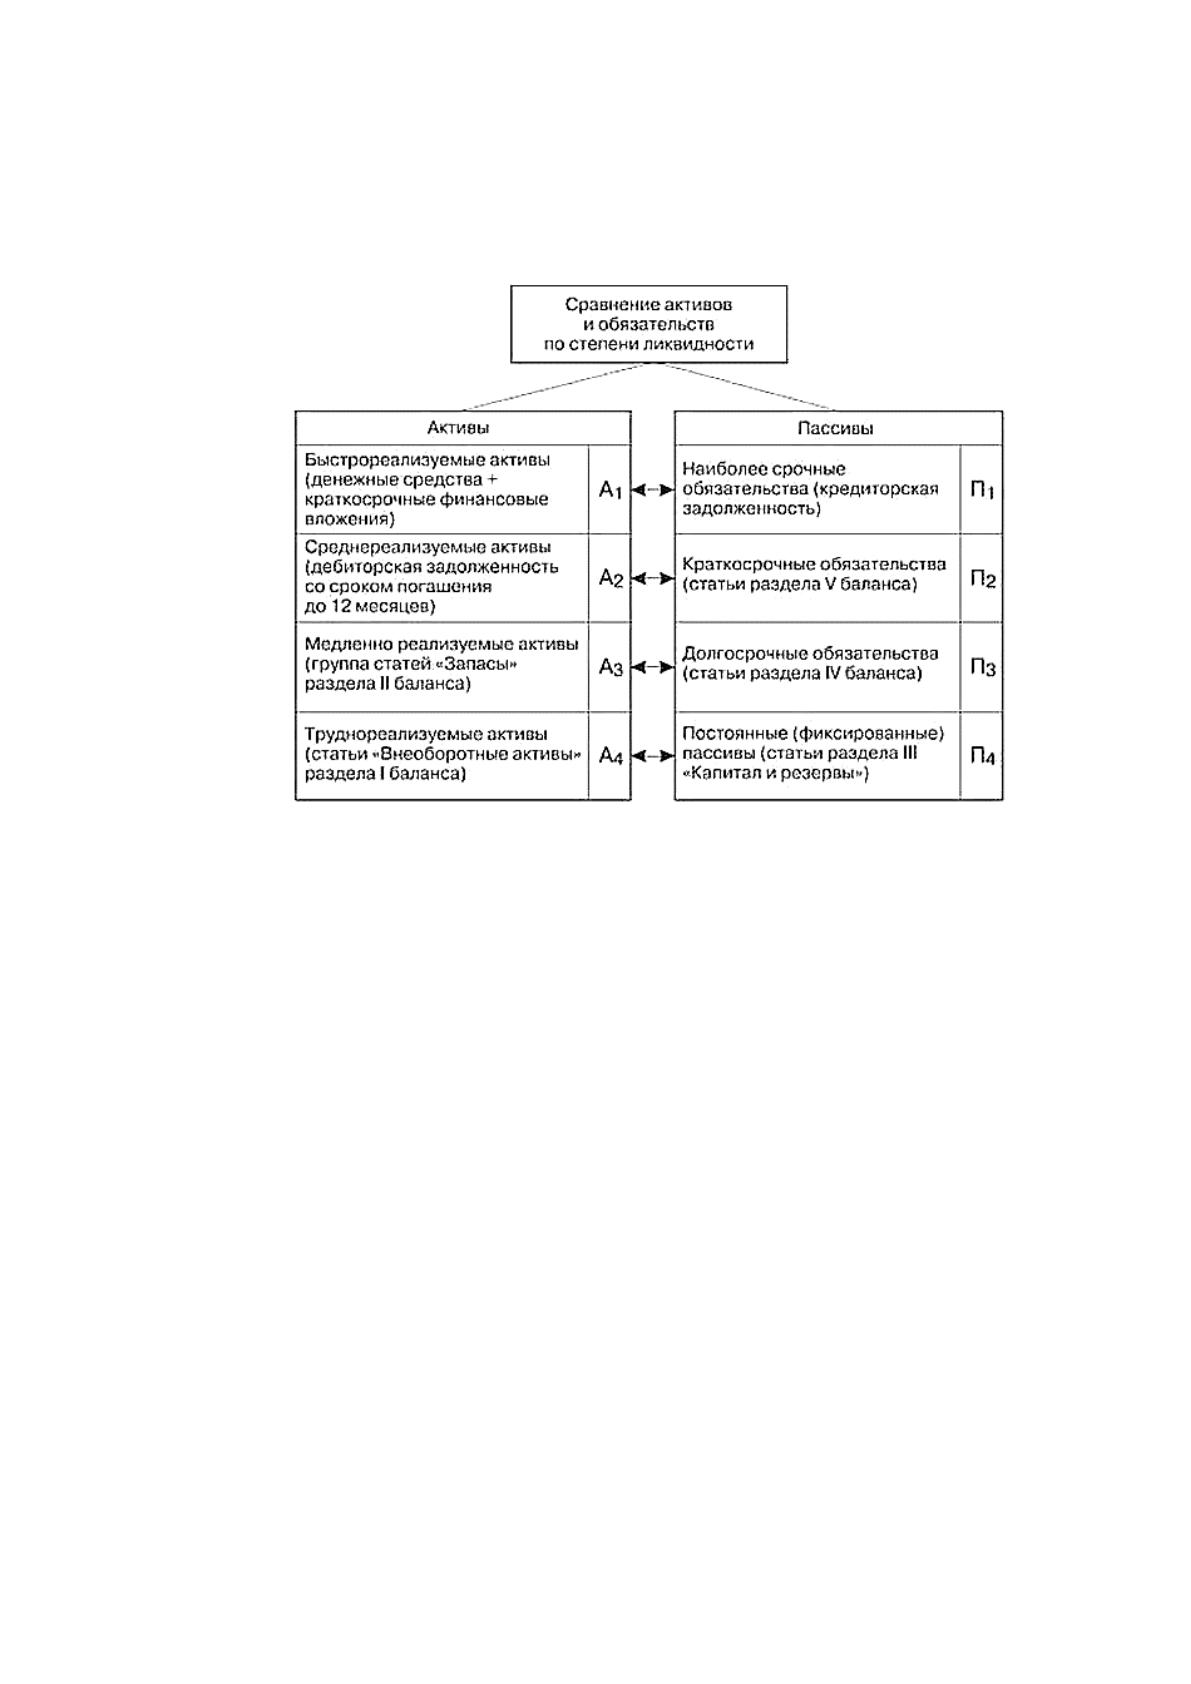
С целью определения ликвидности баланса необходимо сопоставить
итоги приведенных на рисунке 6 групп пассивов и активов. Баланс является
абсолютно ликвидным, если выполняются следующие соотношения:
А
1
≥ П
1
, А
2
≥ П
2
, А
3
≥ П
3
, А
4
≤ П
4
(1)
27
Если выполняются первых три неравенства, то автоматически
выполняется и четвёртое. В связи с этим практическую значимость имеет
сопоставление итога по первым трем группам пассивов и активов.
Рис. 6. Группировка статей пассива и актива для анализа
ликвидности
В свою очередь четвертое неравенство имеет глубокий экономический
смысл и носит балансирующий характер. Выполнение четвертого неравенства
свидетельствуют о том, что соблюдается минимальное условие финансовой
устойчивости, то есть у организации достаточно собственных оборотных
средств. [6, c. 142].
Оценка текущей ликвидности производится путем сопоставления
наиболее ликвидных и быстрореализуемых активов с краткосрочными и
наиболее срочными пассивами. Перспективную ликвидность отражает
сопоставление медленно реализуемых активов с среднесрочными и
долгосрочными пассивами. Показатель текущей ликвидности определяет
степень платежеспособности или наоборот неплатежеспособности организации
на ближайший промежуток времени.
28
В свою очередь такие понятия как платежеспособность и ликвидность не
являются тождественными. Ликвидность характеризует способность
трансформации в денежные средства, а платежеспособность определяет
наличие у организации денежных средств, которые являются достаточными для
расчета по кредиторской задолженности, которая требует немедленного
погашения. [23, с. 189]. В качестве основного признака платежеспособности
выступает наличие у организации достаточного объема денежных средств на
расчетном счете и отсутствие просроченной кредиторской задолженности.
Платежеспособность и ликвидность организации определяется на основе
расчета таких относительных показателей как коэффициент текущей, быстрой и
абсолютной ликвидности. Данные показатели представляют собой интерес не
только для руководства организации, но и для внешних пользователей
финансового анализа. Особое значение для поставщиков сырья и материалов
имеет коэффициент абсолютной ликвидности, для банков коэффициент
быстрой ликвидности, а для инвесторов решающее значение имеет
коэффициент текущей ликвидности.
1. Коэффициент абсолютной ликвидности (норма денежных резервов,
коэффициент платежеспособности).
тваобязательсфинансовыеныеКраткосроч
вложенияфинансовыеныеКраткосрочсредстваДенежные
лКа
+
=..
(2)
Коэффициент абсолютной ликвидности характеризует, какая часть из
краткосрочных обязательств может быть погашена за счет наличности в
ближайший период времени. С помощью него оценивается платежеспособность
организации на момент составления баланса. Чем больше значение
вышеуказанного коэффициента, тем выше гарантия по погашению долговых
обязательств. В том случае если величина данного коэффициента
незначительна, организация может являться платежеспособной, если она
сумеет синхронизировать и сбалансировать потоки денежных средств по
срокам и объемам. Вследствие этого общих рекомендаций и нормативов по
значению данного коэффициента не существует, тем не менее, большинство
29
экономистов придерживается такого мнения, что значение данного показателя
не должно быть ниже, чем 0,2 [22, c. 98].
2. Коэффициент быстрой (срочной) ликвидности (промежуточный
коэффициент покрытия).
тваобязательсфинансовыеныеКраткосроч
стьзадолженноядебиторсканаяКраткосроч
вложенияфинансовыеныеКраткосрочсредстваДенежные
лКб
+
++
=..
(3)
С помощью коэффициента срочной или быстрой ликвидности
оценивается платежеспособность организации на период, который равен
средней продолжительности для одного оборота дебиторской задолженности.
Нормальным значением вышеуказанного коэффициента является диапазон от
0,7 до 1. При этом данное значение может быть недостаточным, если основную
часть ликвидных активов составляет дебиторская задолженность, которая
является трудно взыскиваемой. В данном случае нормативное значение
вышеуказанного коэффициента должно быть выше. Если же в общем составе
оборотных активов большую часть занимают денежные средства и их
эквиваленты, то есть ценные бумаги, то в свою очередь значение коэффициента
быстрой ликвидности может быть менее чем 0,7.
3. Коэффициент текущей ликвидности (общий коэффициент покрытия
долгов).
расходовхпредстоящи
РезервыпериодовбудущихДоходытваобязательсныеКраткосроч
периодовбудущихРасходыактивыОборотные
лКт
−−
−
=..
(4)
С помощью коэффициента покрытия или текущей ликвидности
определяется возможность организации при своевременном расчете с
дебиторами в условиях благоприятной реализации продукции и при условии
продажи части материальных оборотных средств. Значение данного
коэффициента характеризует, сколько рублей из активов приходится на 1 руб.
текущих обязательств. Коэффициент текущей ликвидности характеризует
платежеспособность организации на период, который равен средней
30
продолжительности для одного оборота всех оборотных средств. Для данного
коэффициента установлено нормативное значение, которое должно быть
больше либо равно двум.
Группы показателей финансовой устойчивости характеризуют
способность предприятия к маневрированию средствами, а также его
финансовую независимость. Также под финансовой устойчивостью понимается
определенное состояние счетов организации, которое способно гарантировать
его постоянную платежеспособность. Степень финансовой устойчивости для
организации подразделяется на четыре уровня.
1.Под абсолютной устойчивостью организации понимается возможность
покрыть все займы для обеспечения запасов собственными оборотными
средствами, то есть отсутствует зависимость от внешних кредиторов.
2. При нормальной финансовой устойчивости для покрытия всех запасов
используются нормальные источники покрытия. К нормальным источником
покрытия относятся собственные оборотные средства, займы для обеспечения
запасов и расчеты с кредиторами за товар.
3. При неустойчивом финансовом состоянии организации для покрытия
запасов требуются дополнительные финансовые источники.
4. В рамках кризисного финансового состояния у организации имеются
займы и кредиты, которые не были погашены в установленный срок, а также
просроченная дебиторская и кредиторская задолженности.
Основные показатели финансовой устойчивости представлены в табл. 2
[28, c. 183].
С помощью анализа деловой активности может быть охарактеризована
эффективность основной деятельности организации, а также ее результаты. На
качественном уровне оценка деловой активности производится путем
сопоставления результатов деятельности организации и предприятий из
родственных сфер. Примерами качественных критериев для оценки могут
выступать такие показатели как широта рынка сбыта продукции, наличие
Источник: https://baza.diplomsite.ru/previewfile/4671