Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению её финансового состояния (на примере ООО «Продкомпани»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
20
Бухгалтерский баланс не может быть составлен, если не сформированы
основные правила (принципы) бухгалтерского учета в организации,
отраженные в учетной политики для целей бухгалтерского учета.
Бухгалтерские балансы классифицируют на динамические (отражают
финансовое положение в виде интервальных оборотов за период), статические
(составляют из показателей на определенную дату).
По времени составления бухгалтерские баланса классифицируются на
вступительные, текущие, санируемые, ликвидационные, разделительные,
объединительные.
По источникам составления выделяют инвентарные, книжные,
генеральные балансы. По объему информации бухгалтерские балансы
классифицируются на единичные и сводные.
Активы и пассивы представляют собой две части бухгалтерского баланса.
Собственность предприятия в любой форме – это активы, пассивы отражают
долговые обязательства предприятия.
Активы в балансе разделены на долгосрочные и краткосрочные, на
внеоборотные и оборотные.
1.3. Основные коэффициенты, характеризующие финансовое состояние
фирмы
Анализ показателей, характеризующих финансовое состояние, их роль в
управлении предприятием обусловлена рядом объективных факторов: высокой
степенью неопределенности экономической среды, разбалансированностью
рыночных механизмов и инструментария государственного регулирования
экономики, разновекторной направленностью деятельности организации,
которые прямо или косвенно влияют на финансовое состояние, как отдельного
субъекта, так и экономики в целом.
Учитывая непростые условия деятельности предприятия, в том числе в
условиях экономической нестабильности, необходимо систематически
21
анализировать финансовое состояние предприятия, используя различные
методы и методики проведения такого анализа.
Оценка финансовой отчетности занимает одно из центральных мест, то
есть играет большую роль для конкретизации результатов заинтересованными
потребителями.
Финансовые коэффициенты представляют собой относительные
показатели финансового состояния организации.
Их расчет производится в виде соотношения или линейной комбинации
абсолютных показателей финансового состояния экономического субъекта.
1
Алгоритм реализации анализа финансового состояния экономического
субъекта определен в методике его проведения. Перед оценкой необходимо:
а) провести анализ уровня и точности данных;
б) исследовать общие экономические толкования коэффициентов бух.
баланса.
После чего выполняется быстрая (оперативная) оценка имеющегося на
данный момент финансового положения фирмы.
Такой вид оценки предполагается расчет финансовых показателей и
анализ имеющейся на данный (идущий) момент, а также длительной
платежеспособности, возможности к удержанию и приросту средств.
Такая разновидность оценки позволяет указать на значимые вопросы и
центральные проблемы предприятия. По результатам экспресс-анализа
заинтересованные внешние пользователи аналитической информации могут
оценить степень риска принятия решений о целесообразности деловых
отношений с данным партнером.
2
Анализ литературы позволяет установить, что и в российской, и в
зарубежной практике расчета показателей финансового состояния выделяют
следующие группы показателей:
– коэффициент ликвидности или (liquidity ratios);
1
Пожидаева Т.А. Анализ финансовой отчетности. – М.: КНОРУС, 2017
2
Управление финансами. Финансы предприятий. / Под ред. Володина А.А. – М.: Инфра–М, 2018
22
– коэффициент финансовой стабильности или financial leverage или
leverage ratios
– коэффициент рентабельности или (profitability ratios);
– коэффициент оборачиваемости (эффективности) или efficiency ratios.
Отсюда можно сделать вывод, что значимых различий не выявлено. Ниже
изучим какие существуют «центральные» коэффициенты, формулы для их
расчета, характеристики и т.д.
Первая категория включает в себя коэффициент ликвидности, которая
подразумевает способности предприятия закрывать собственные обязательства
в самый минимальный период времени.
Отечественная и зарубежная практика обозначает 3 наиважнейших
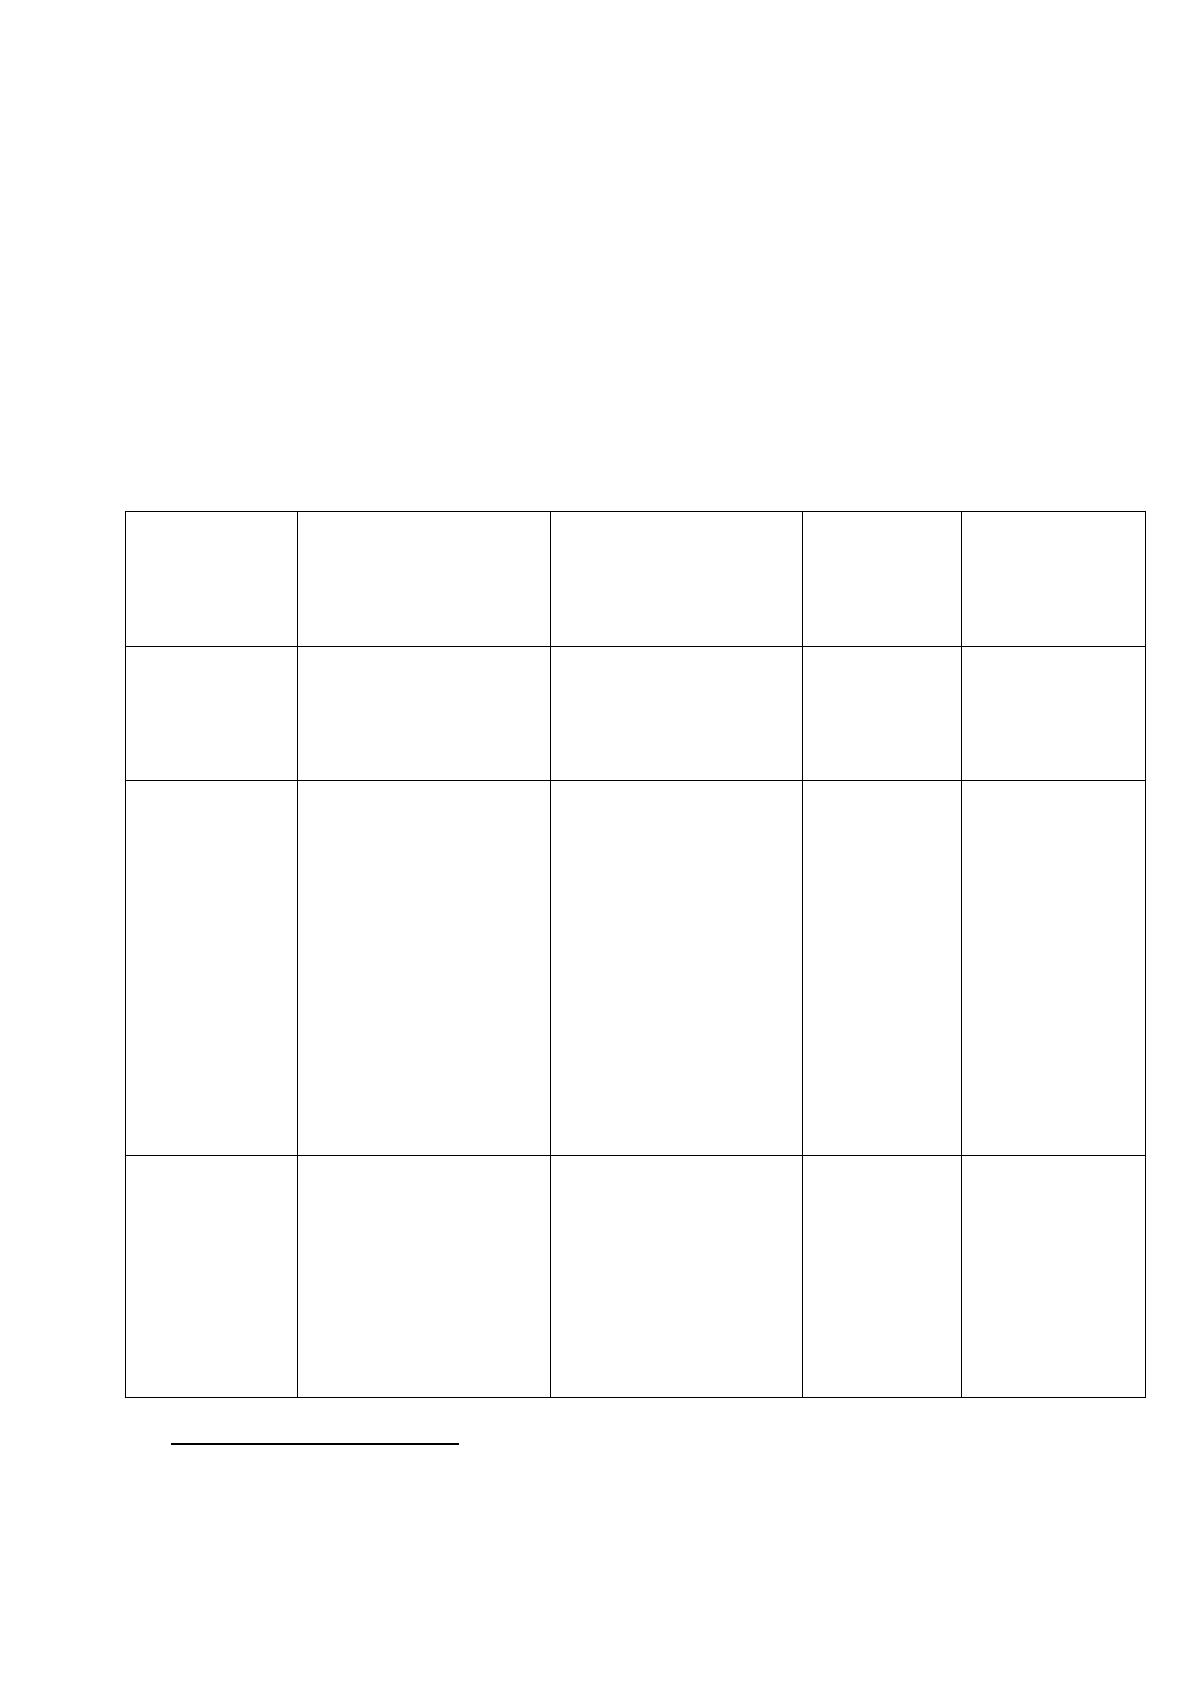
коэффициента ликвидности, которые отражены в таблице 1.
Нормативные значения данных показателей могут варьироваться в
зависимости от отрасли экономики, в которой функционирует предприятие
1
. А
Ю. Бригхэм и М. Эрхардт отмечают, что мнение пользователей финансовой
отчетности может быть разным (например, кредиторы и акционеры).
Однако, в зарубежной практике выделяют еще два показателя. К ним
относятся чистый оборотный капитал, который показывает величину
оборотного капитала свободного от текущих обязательств, и такой показатель
как интервальная оценка.
Данная величина указывает на длительность оплаты собственных
имеющихся обязательств предприятия, применяя исключительно финансы и
прочие ликвидные активы.
Отечественные экономисты также предлагают использовать эти
показатели в оценке финансового состояния
2
.
Оптимальное значение величины чистого оборотного капитала зависит от
сферы деятельности предприятия и масштаба предприятия, объема реализации,
оборачиваемости основных активов, экономической ситуации в стране. Так. Ю.
1
Ковалев В.В., Ковалев Вит. В. Анализ баланса. – М.: Изд-во Проспект, 2017. – 912 с. (С.377)
2
Ковалев В.В., Ковалев Вит. В. Анализ баланса. – М.: Изд-во Проспект, 2017. – 912 с. (С.672)
23
Бригхэм и М. Эрхардт предлагают использовать данный показатель в контексте
анализа изменения размера чистого операционного капитала
1
.
Следующая группа показателей, используемая для оценки финансового
состояния, это показатели финансовой устойчивости, под которой понимается
независимость предприятия от кредиторов и способность погашать текущие и
долгосрочные обязательства.
Таблица 1
Показатели ликвидности
2
Название
показателя
Формула для
расчета
Характеристика
показателя
Норматив
ное
значение
в РФ
Нормативно
е значение
(междунаро
дная
практика)
Коэффициен
т текущей
ликвидности
ОА/КрО, где ОА –
оборотные активы,
КрО –
краткосрочные
обязательства
Характеризует
степень покрытия
активами текущих
обязательств
предприятия
1,5-2,5
1-2
Коэффициен
т срочной
(быстрой)
ликвидности
(Д+Кфв +
Кдз)/КрО, где Д –
денежные средства
и эквиваленты,
Кфв –
краткосрочные
финансовые
вложения, Кдз –
краткосрочная
дебиторская
задолженность,
КрО -
краткосрочные
обязательства
Отражает степень
покрытия
высоколиквидными
и
быстрореализуемы
ми активами
текущих
обязательств
предприятия
>0,7
0,7-1,5
Коэффициен
т
абсолютной
ликвидности
(Д+Кфв)/КрО
Где Д – денежные
средства и
эквиваленты, Кфв
– краткосрочные
финансовые
вложения, КрО -
краткосрочные
обязательства
Показывает
степень покрытия
наиболее
ликвидными
активами теку щих
обязательств
предприятия
0,2
0,2
1
Бригхэм Ю., Эрхард М. Финансовый менеджмент. / Пер. с англ. под ред. к. э. н. Е. А. Дорофеева. – СПб.:
Питер, 2009. – 960 с. (С.81).
2
Зигангиров А.М. Задачи, значение и понятие анализа финансового состояния предприятия//В сборнике:
Молодежь и XXI век - 2019 материалы IX Международной молодежной научной конференции. Курск, 2019. –
С. 188-191.
24
Необходимо отметить, что Ю. Бригхэм и М. Эрхардт предлагают
рассчитывать коэффициент левериджа как отношение общей суммы
краткосрочных и долгосрочных обязательств к активам предприятия
1
.
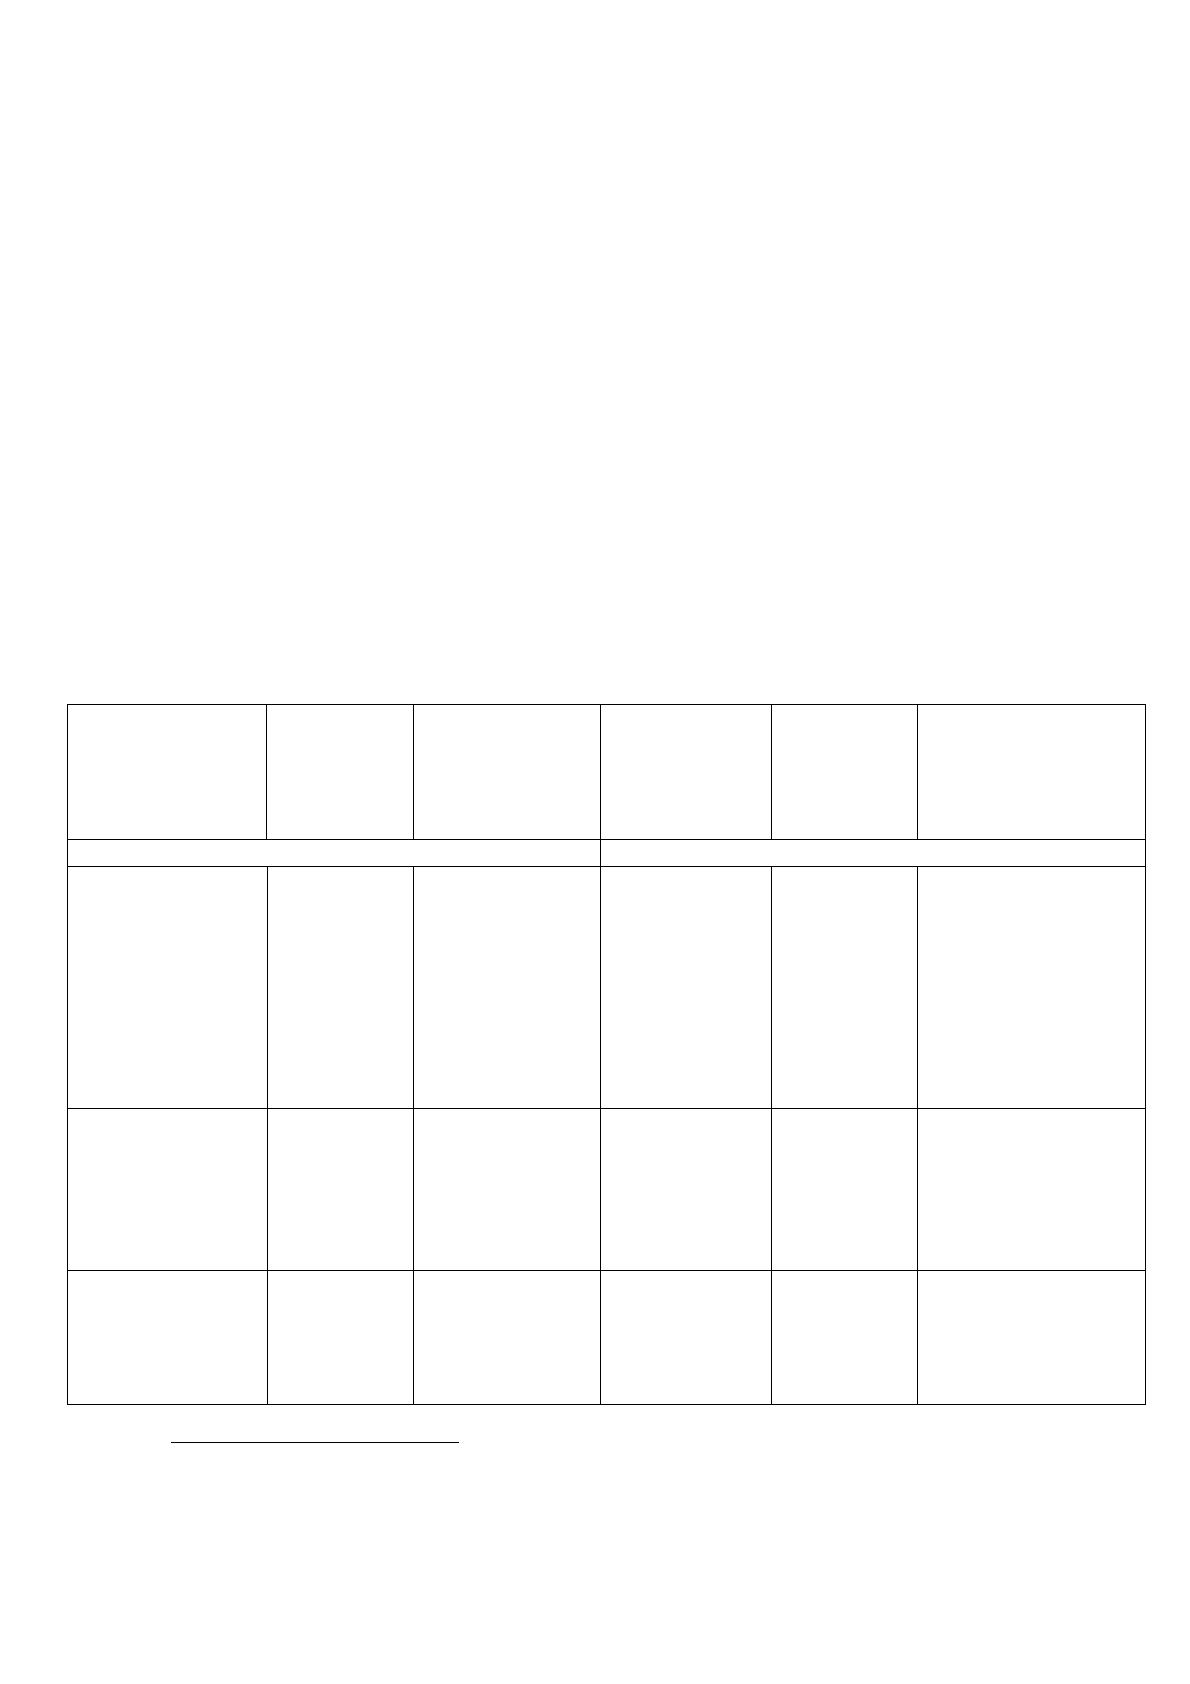
Исходя из данных таблицы 2, можно сделать вывод о том, что подходы к
показателям финансовой устойчивости не сильно отличаются друг от друга.
Для получения более достоверных результатов анализа следует использовать,
как и отечественные показатели, так и показатели, принятые в международной
практике, что позволит получать более достоверную информацию
относительно финансового устойчивости предприятия.
Таблица 2
Показатели финансовой устойчивости и их нормативное значение
2
Наименовани
е показателя
и
нормативное
значение
Формула
Характерист
ика
Наименова
ние
показателя
Формула
Характеристика
Отечественная практика
Зарубежная практика
Коэффициент
«плечо
финансового
рычага» (до
1,5) Донцова
Л.В.
Заемный
капитал/С
обственны
й капитал
Показывает,
сколько
заемных
средств
привлечено
на 1 руб.
вложенных
собственных
средств
Коэффициен
т
финансового
левериджа
Обязатель
ства/Собст
венный
капитал
Отражает
соотношение
заемного и
собственного
капитала
предприятия
Коэффициент
финансовой
зависимости
(от 0,4 до 0,6)
Савицкая Г.В.
Обязатель
ства/Акти
вы
Характеризуе
т зависимость
от внешних
источников
финансирова
ния
Коэффициен
т
финансовой
зависимости
Обязатель
ства/Акти
вы
Показывает
отношение
заемного
капитала ко
всему капитул
Коэффициент
маневренности
(равно 0,5)
(Шеремет А.Д.)
(СК-
ВОА)/ОА,
где ВОА –
внеоборот
ные
Отражает
часть
оборотных
активов,
финансируем
Коэффициен
т покрытия
долга
Прибыль
(убыток)
до
налогообл
ожения +
Показывает
способность
организации
генерировать
свободных
1
Бригхэм Ю., Эрхард М. Финансовый менеджмент. / Пер. с англ. под ред. к. э. н. Е. А. Дорофеева. – СПб.:
Питер, 2009. – 960 с. (С.128).
2
Зигангиров А.М. Задачи, значение и понятие анализа финансового состояния предприятия//В сборнике:
Молодежь и XXI век - 2019 материалы IX Международной молодежной научной конференции. Курск, 2019. –
С. 188-191.
Источник: https://baza.diplomsite.ru/previewfile/4772