Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению её финансового состояния (на примере ООО «Продкомпани»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
25
активы,
ОА –
оборотные
активы
ых за счет
собственных
источников
% к
уплате
основного
долга
денежный поток
Коэффициент
финансовой
устойчивости
(от 0,75 до
0,9) Ионова
А.Ф.
(СК+ДО)/
ВБ, где
ДО –
долгосроч
ные
обязатель
ства, ВБ –
валюта
баланса
Характеризуе
т часть
активов,
которая
финансируетс
я за счет
устойчивых
источников
Коэффициен
т капитала
ДО/(ДО+С
К), где ДО
–
долгосроч
ные
обязатель
ства, СК –
собственн
ый
капитал
Позволяет
оценивать
достаточное
количество
источников
инвестирования
Коэфициент
автономии (от
0,5 до 0,7)
Лифиренко
Г.Н.
Собственн
ый
капитал/А
ктивы
Показывает
удельный вес
собственных
средств в
общей сумме
источников
финансирова
ния
Отношение
притока
денежных
средств к
сумме
обязательст
в
Операцио
нный
денежный
поток
/Совокупн
ая
задолженн
ость
Показывает
запас времени,
которое
требуется для
выплаты долга
Что касается следующей группы показателей оценки финансового
состояния, показателей рентабельности, можно сказать, что значимых отличий
между вариантами решений (действий) у нашей (отечественной) и зарубежной
сторон не наблюдается.
Оборачиваемость устанавливается (выявляется) через показатель
оборачиваемости, а также периодом 1 оборота. Принцип расчета этих
коэффициентов аналогичен.
Но стоит отметить, что имеется и различие, а именно в численности
коэффициентов, у отечественной стороны явное преимущество.
В международной практике используют еще ряд показателей, которые
касаются возможности выплачивать проценты по кредиту, а именно:
- коэффициент покрытия процентов, который рассчитывается как
отношение прибыли до выплаты процентов и уплаты налогов к сумме
процентов, которые нужно уплатить (среднее нормативное значение)
1
;
– коэффициент покрытия постоянных финансовых расходов, который
рассчитывают, как отношение прибыли до вычета процентов и уплаты налогов
1
Ковалев В.В., Ковалев Вит. В. Анализ баланса. – М.: Изд-во Проспект, 2017. – 912 с. (С.672)
26
к сумме процентов и расходов по финансовой аренде, которые необходимо
заплатить
1
.
В международной практике этот показатель называют коэффициентом
покрытия финансовых платежей и рассчитывается он как отношение суммы
прибыли до вычета процентов и уплаты налогов увеличенной на сумму
начисленной амортизации и арендных платежей к сумме процентов к уплате,
выплаты основной суммы долга и арендных платежей.
Критерии нормативного значения коэффициента варьируются с учетом
отрасли, в которой организация осуществляет свою деятельность, от 3 до 5, но
могут в исключительных случаях иметь даже отрицательное значение
(например, в нефтегазовой отрасли).
Выводы по первой главе.
Таким образом, понятие «финансовое состояние экономического
субъекта» обладает комплексным, многоаспектным характером. Им отражается
следующее:
- способность экономического субъекта погасить имеющиеся
обязательства;
- фактическое состояние капитала экономического субъекта в процессе
его оборота.
Основная цель анализа финансового состояния экономического субъекта
заключается в выявлении способности предприятия к саморазвитию,
повышению инвестиционной привлекательности и конкурентоспособности, а
также получение объективной оценки, отражающей эффективность, деловую
активность, а также уровень платежеспособности, ликвидности и финансовой
устойчивости экономического субъекта.
Если по итогам оценки было выявлено, что предприятие обладает
высоким уровнем рентабельности, деловой активности и финансовой
устойчивости, является платежеспособным и ликвидным, то можно говорить об
оптимальном финансовом состоянии. Такое предприятие не имеет угрозы
1
Ковалев В.В., Ковалев Вит. В. Анализ баланса. – М.: Изд-во Проспект, 2017. – 912 с. (С.381)
27
несостоятельности и финансовых трудностей, а потому обладает высоким
уровнем финансовой безопасности.
Целью анализа финансового состояния является объективная оценка
финансового состояния и финансовых результатов деятельности предприятия,
отдельных параметров функционирования и прогнозирования отдельных
показателей и финансовой деятельности в целом.
Анализ финансово-экономической деятельности предприятия
хозяйствующего субъекта предполагает систематическую и всестороннюю
оценку деятельности данного предприятия и использует различные методы
анализа. Существует большое количество путей, направленных на повышение
эффективной финансово-экономической деятельности предприятия.
К наиболее часто используемым методам анализа финансового состояния
относятся:
- метод абсолютных, относительных, средних значений;
- горизонтальный анализ (временной, динамический) предполагает
проведение сравнительной оценки отдельно взятого пункта отчетности с
прошлым (последним) периодом;
- вертикальный анализ (структурный) – с его помощью можно выявить
содержание конечных финансовых результатов, а также воздействие каждых
пунктов на итог в общем;
- трендовый (прогнозный) анализ; сравнительный пространственный
анализ;
- анализ относительных показателей (коэффициентный анализ);
- факторный анализ.
28
ГЛ А В А 2 . А Н А Л И З Ф И Н А Н С О В О ГО С О С Т О Я Н И Я О О О
«ПРОДКОМПАНИ»
2.1. Организационно-экономическая характеристика предприятия
Компания ООО «Продкомпани» зарегистрирована 19 февраля 2000 года в
Межрайонной инспекцией Федеральной налоговой службы № 13 по г. Химки.
Компания ООО «Продкомпани» находится по адресу 141730, г Лобня, ул.
Силикатная д. 2, основным видом деятельности является «Розничная торговля в
неспециализированных магазинах преимущественно пищевыми продуктами,
включая напитки, и табачными изделиями».
Вид деятельности предприятия является «Розничная торговля».
В сеть компании ООО «Продкомпани» входит 5 магазинов.
Магазины ООО «Продкомпани» работают в формате супермаркет.
Данный формат позволяет обеспечить высокую пропускную способность
и разместить широкий ассортимент, как продовольственных, так и
непродовольственных товаров, для любых целей и нужд покупателей.
Супермаркеты, принадлежащие ООО «Продкомпани», ориентированы на
средний класс населения.
Основной целью деятельности ООО «Продкомпани», является получение
прибыли.
На балансе предприятия имеется также несколько единиц
автотранспорта, который занимаются грузоперевозками, и большое помещение
в промышленной зоне, оборудованное под склад (часть которого сдается в
аренду). ООО «Продкомпани» позиционирует себя на рынке, как компания,
ориентированная на средний класс населения.
Изучив контингент покупателей исследуемого предприятия, можно
говорить о том, что основными покупателями являются домохозяйки,
работающие женщины и работающие мужчины, проживающие и работающие в
зоне обслуживания магазинов ООО «Продкомпани».
29
Генеральный
директор
Гл. бухгалтер
Директор магазина
Товаровед
Продавцы-
кассиры
бухгалтерия
Уборщицы,
грузчики
Заместитель генерального
директора по
коммерческой
деятельности
Менеджер по
закупкам
Начальник
склада
Водители
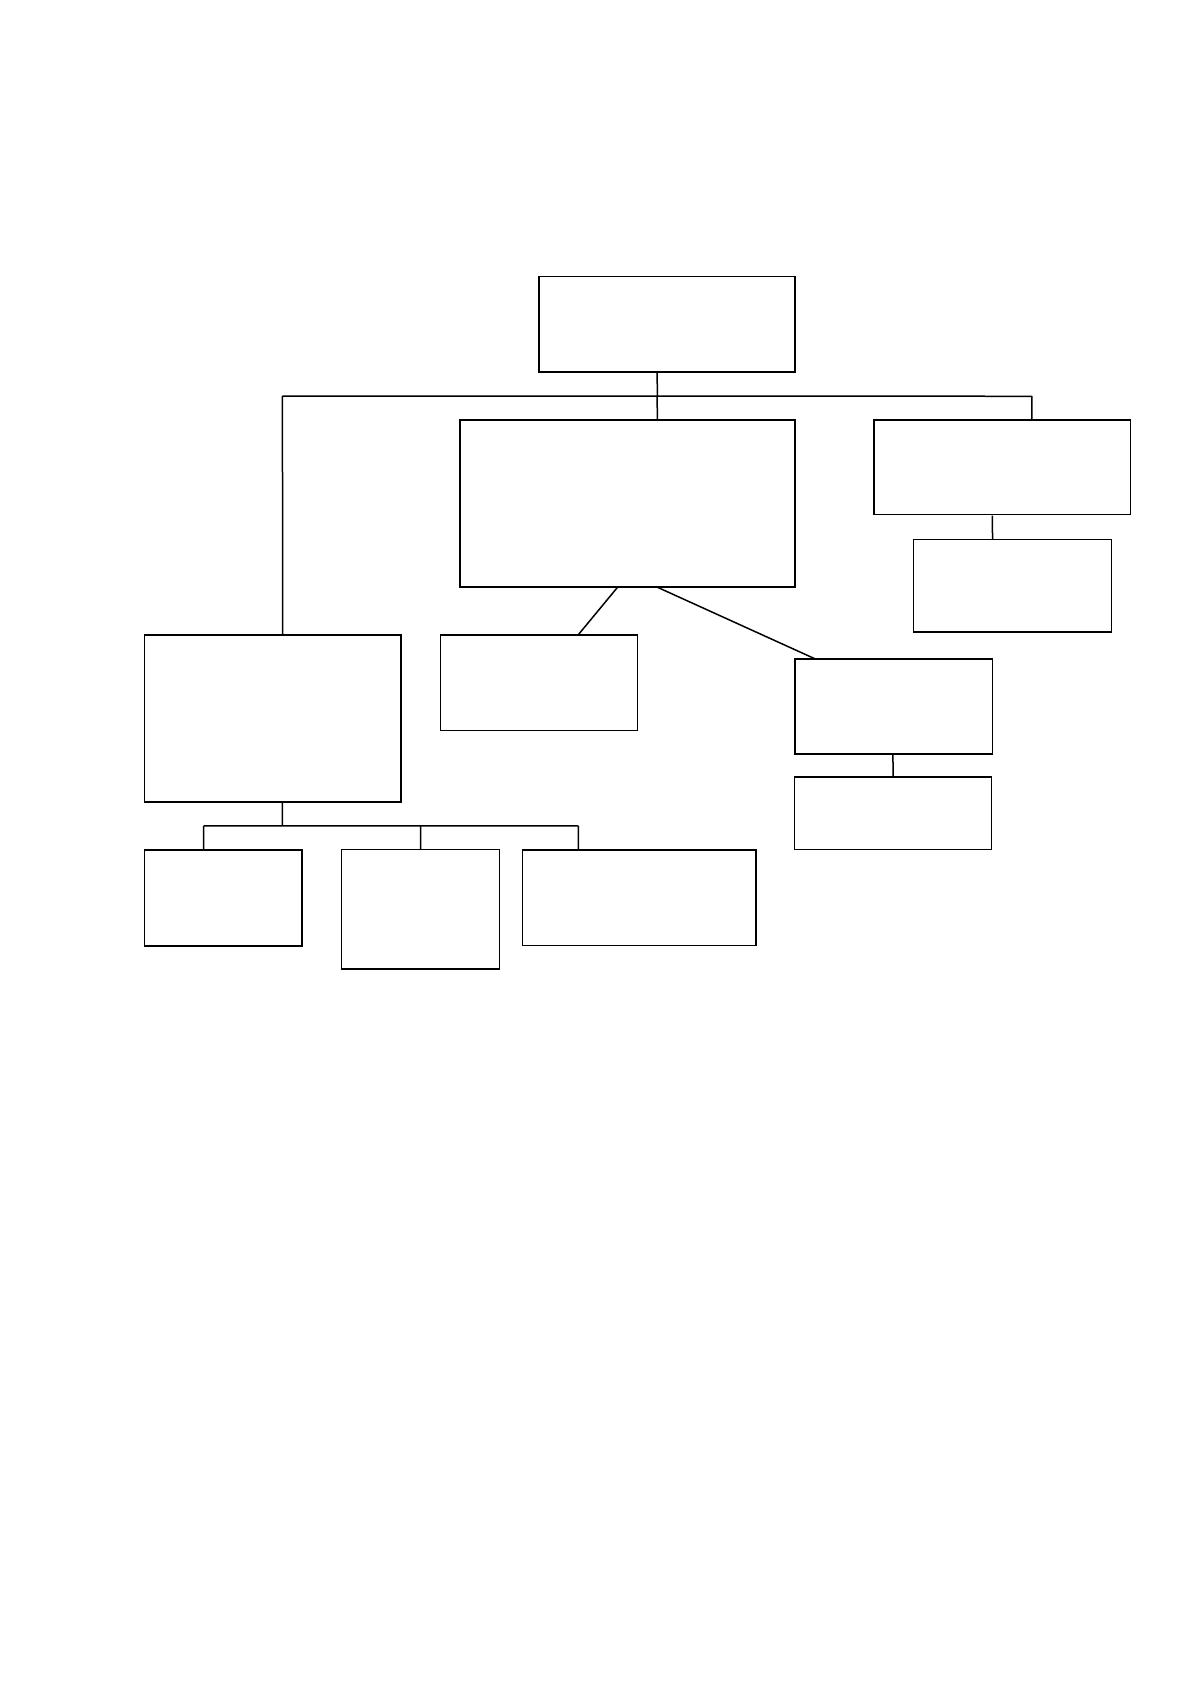
ООО «Продкомпани» имеет линейно-функциональную организационную
структуру, т.е. полномочия передаются от начальника к подчиненному сверху
вниз, образуя уровни управления (Рис. 2).
Рис. 2. Действующая организационная структура ООО
«Продкомпани»
В рассмотренной организационной структуре только два уровня
управления:
1. Первый уровень – высший (гендиректор).
2. Второй уровень – низший (непосредственные исполнители).
Гендиректор ООО «Продкомпани» уполномочен решать вопросы,
связанные с управлением предприятия, а также принимать управленческие
решения на любом уровне менеджмента.
Существующая на предприятии организационная структура полностью
соответствует его потребностям. В целом, следует отметить, что такая
организационная структура характерна многим розничным предприятиям
Источник: https://baza.diplomsite.ru/previewfile/4772