Дипломная работа: Анализ финансовых результатов результатов деятельности предприятия (на примере ООО "Сириус")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
46
производства на 0,27% (0,83%) и 0,43% (1,03%). Снижение показателя
рентабельности продаж говорит о необходимости снижения себестоимости
продукции.
Проведем аналогичный сравнительный анализ показателей
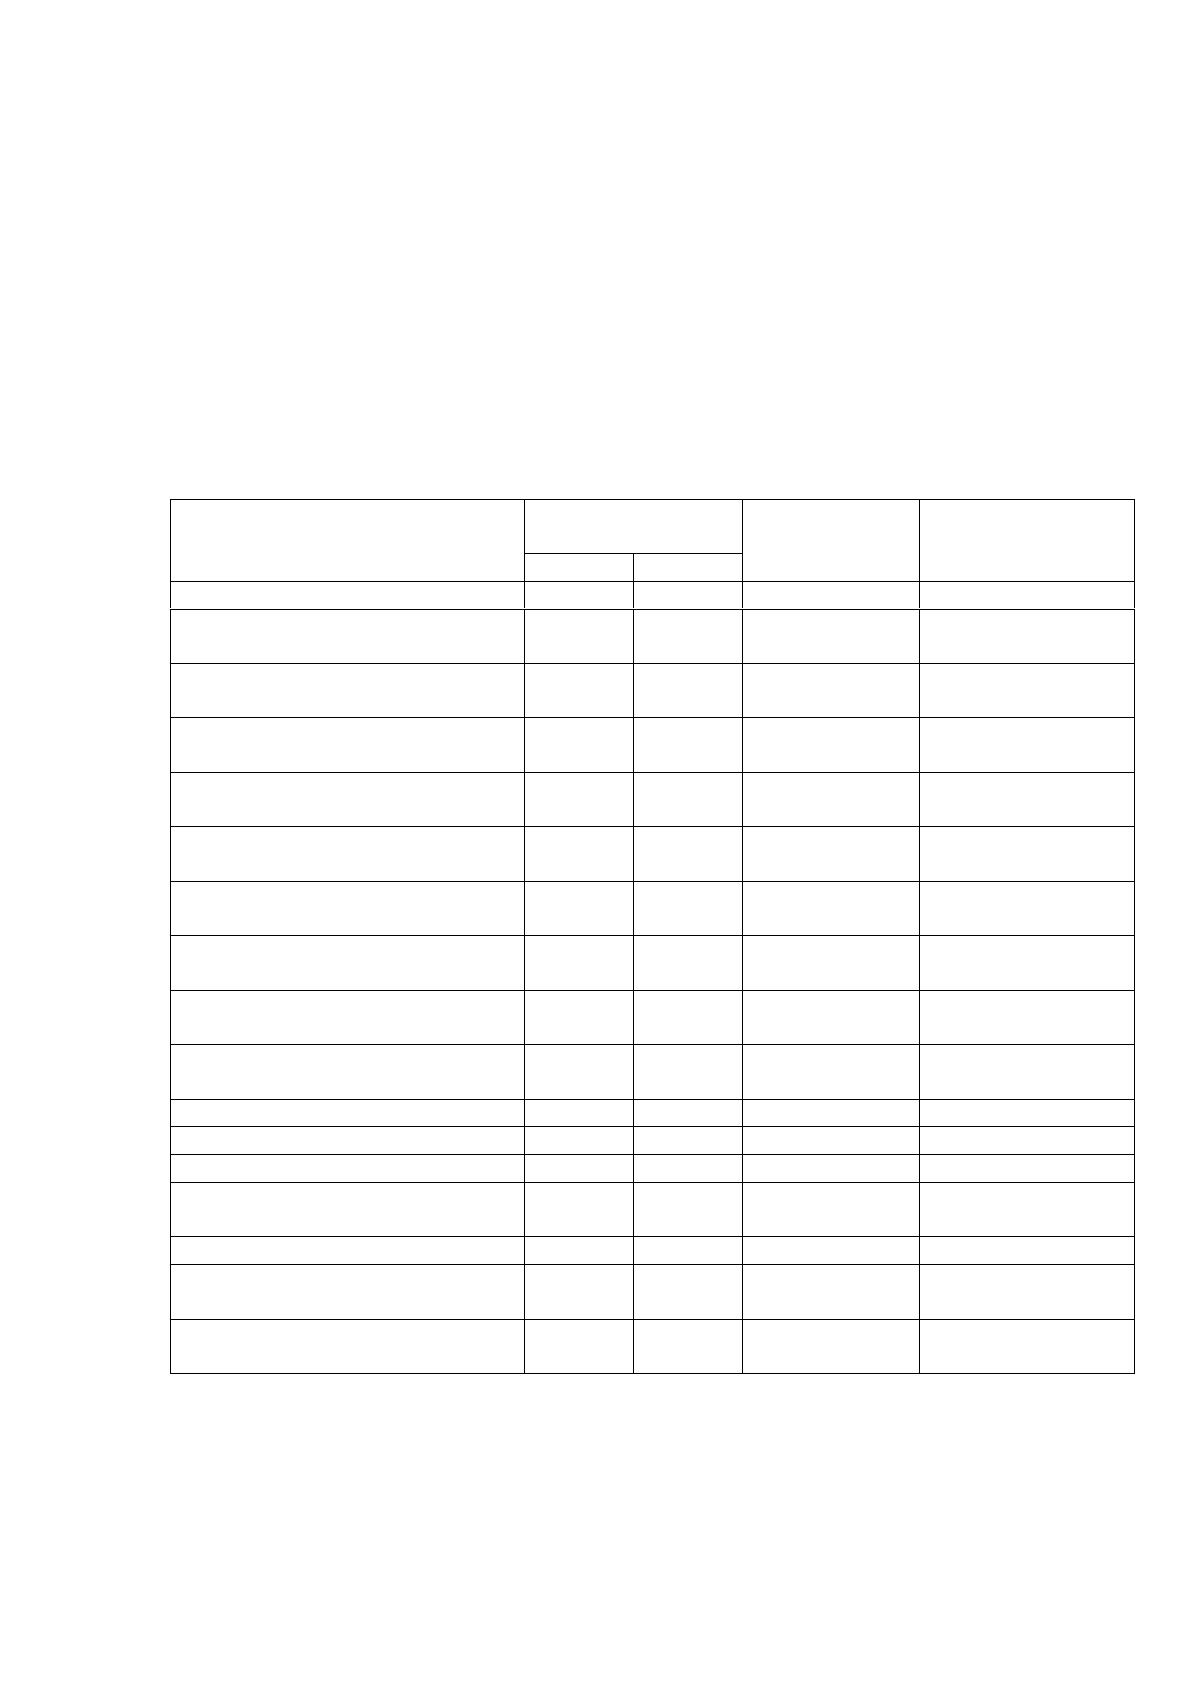
рентабельности для организации за 2017-2018 гг., таблица 9.
Таблица 9
Сравнительный анализ показателей рентабельности ООО «Сириус»
за 2017-2018 гг.
Показатель
Расчетное
значение
Абсолютное
изменение
Относительное
изменение, %
2017г.
2018г.
1
2
3
4
5
Рентабельность активов
(Ппр)
5,89%
6,24%
0,35%
5,92%
Рентабельность активов
(Пн)
2,35%
0,08%
-2,27%
-96,73%
Рентабельность активов
(Пчп)
1,68%
0,01%
-1,66%
-99,24%
Рентабельность оборотных
активов (Ппр)
6,38%
6,72%
0,35%
5,42%
Рентабельность оборотных
активов (Пн)
2,54%
0,08%
-2,46%
-96,75%
Рентабельность оборотных
активов (Пчп)
1,81%
0,01%
-1,80%
-99,24%
Рентабельность
внеобортных активов(Ппр)
76,72%
86,10%
9,39%
12,24%
Рентабельность
внеобортных активов(Пн)
30,58%
1,06%
-29,53%
-96,54%
Рентабельность
внеобортных активов(Пчп)
21,82%
0,18%
-21,65%
-99,19%
Рентабельность СК
78,89%
1,34%
-77,55%
-98,30%
Рентабельность ОПФ(Ппр)
76,72%
86,10%
9,39%
12,24%
Рентабельность ОПФ(Пн)
30,58%
1,06%
-29,53%
-96,54%
Рентабельность
продаж(Ппр)
1,34%
2,88%
1,55%
115,89%
Рентабельность продаж(Пн)
0,53%
0,04%
-0,50%
-93,34%
Рентабельность основной
деятельности(Ппр)
1,47%
3,26%
1,79%
122,19%
Рентабельность основной
деятельности(Пн)
0,59%
0,04%
-0,55%
-93,15%
Согласно расчетным данным приведенной выше таблицы, можно
отметить значительное снижение показателей рентабельности в 2018 году, что
говорит о падении эффективности деятельности организации и как следствие
47
отрицательных итоговых результатах в виде незначительной суммы прибыли.
Особое опасение вызывает снижение показателя рентабельности собственного
капитала на 77,55%, что свидетельствует о низкой ценности компании для ее
собственников. Таким образом, необходимым является срочная коррекция
стратегии и тактики деятельности компании с целью снижения негативного
влияния зародившейся тенденции крайне низкой эффективности
осуществляемых работ.
2.3 Факторный анализ финансовый результатов деятельности
предприятия
Изменение прибыли от реализации продукции формируется под
воздействием следующих факторов: изменения объема реализации; изменения
структуры реализации; изменения отпускных цен на реализованную
продукцию; изменение тарифов на электроэнергию и перевозки; изменения
уровня затрат материальных и трудовых ресурсов.
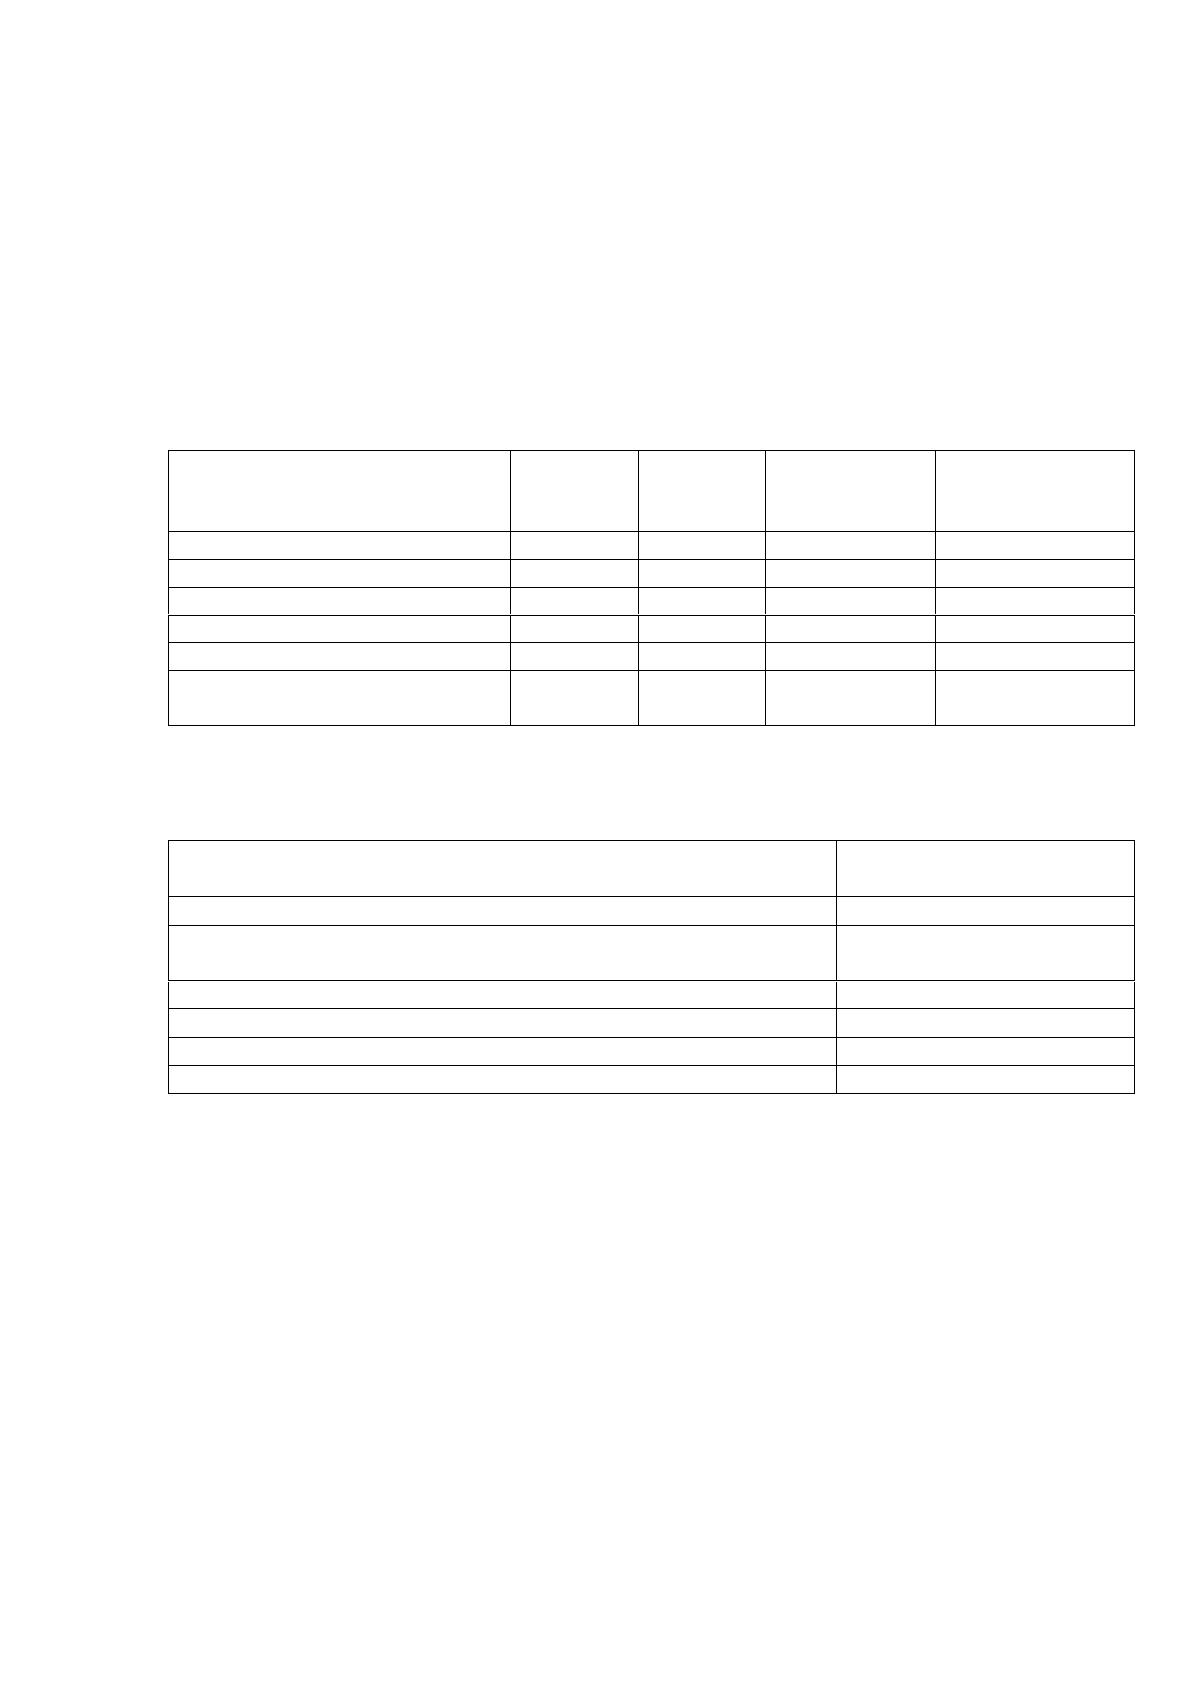
Составим таблицу исходных данных для расчета размеров влияния на
прибыль перечисленных выше факторов.
Факторный анализ прибыли от продажи продукции, работ, услуг
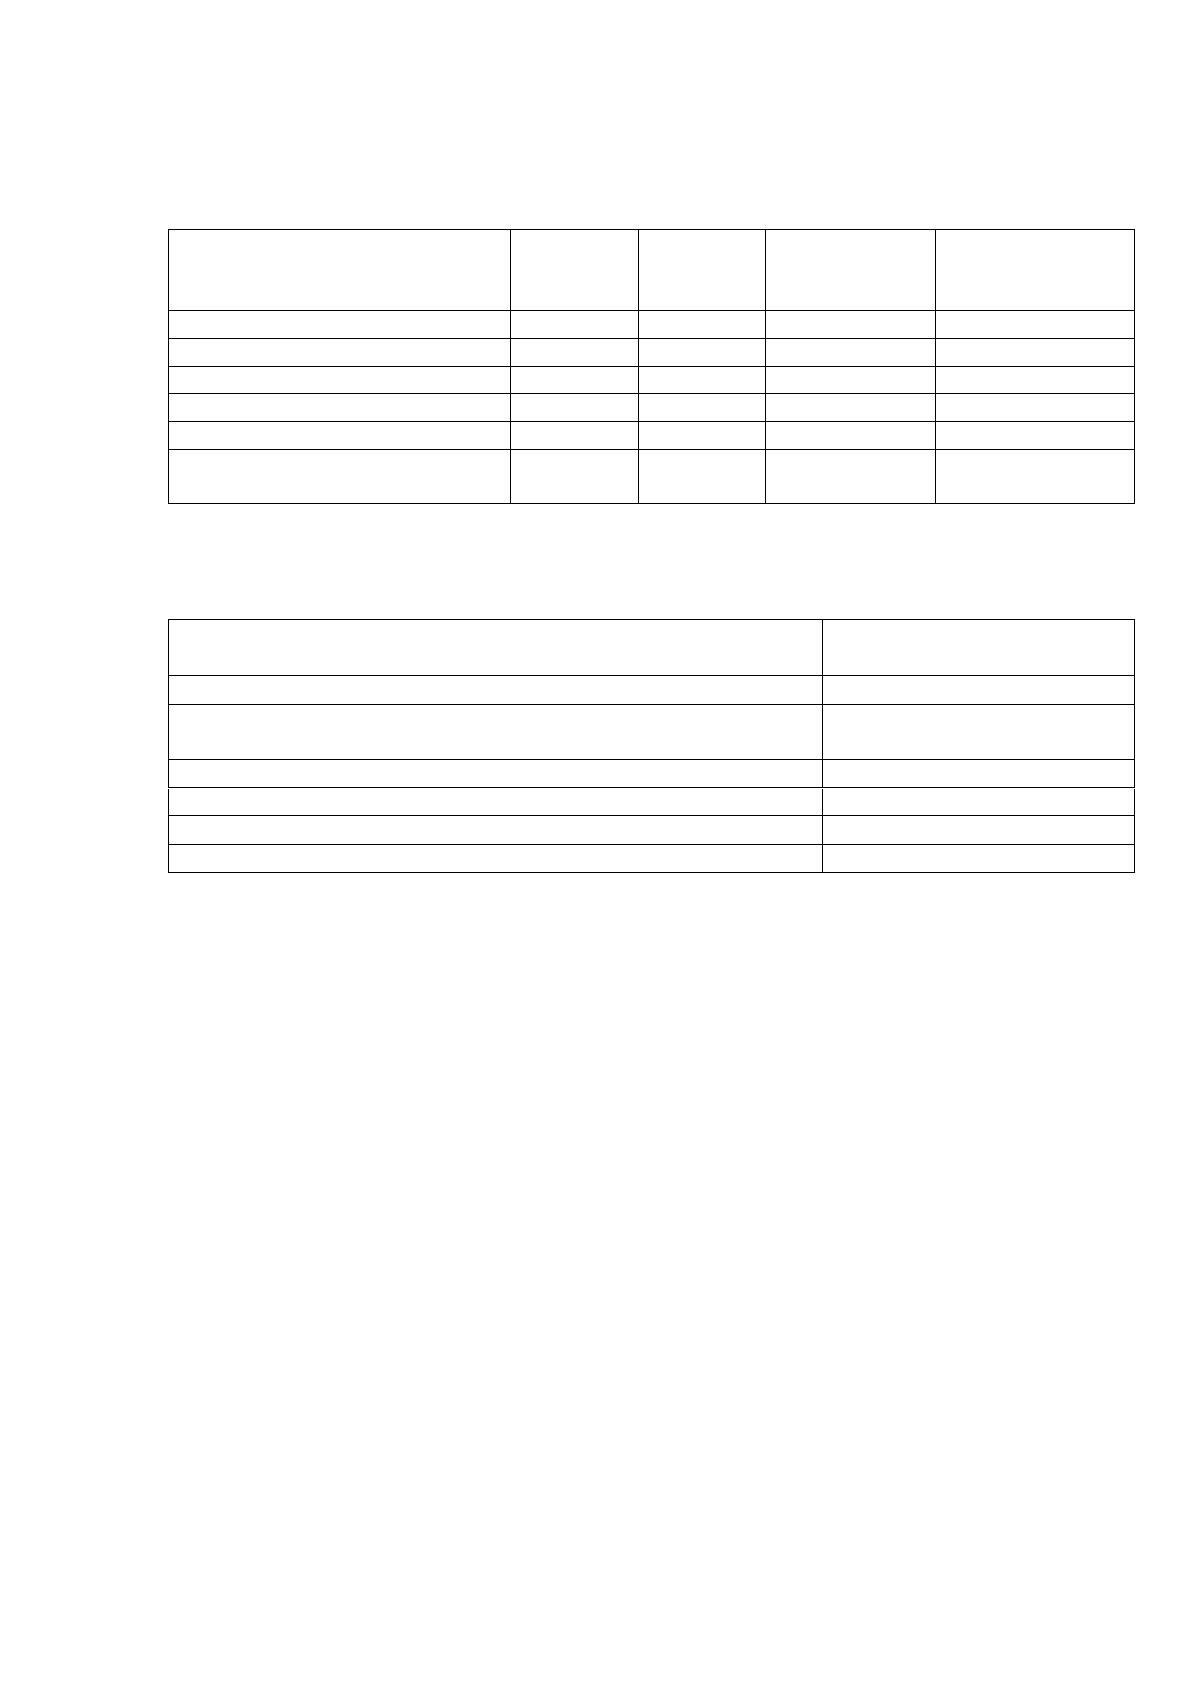
проводится на основе данных, представленных в таблице 10. В таблице 11
представлено влияние анализируемых факторов на прибыль ООО «Сириус» в
2016-2017 гг.
Анализируя представленную таблицу, можно прийти к выводу о том,
что на прибыль предприятия наибольшее отрицательное влияние оказало
увеличение себестоимости реализованной продукции и увеличение уровня цен
– 7805 тыс. руб. и 22881 тыс. руб. соответственно. Основным фактором,
способствующему увеличению анализируемого показателя, стало изменение
ассортимента предлагаемой продукции. Кроме этого, к увеличению прибыли
привело увеличение объема продаж. Отрицательное влияние оказало
увеличение коммерческих расходов. Следовательно, резервами роста прибыли
предприятия являются рост объема продаж, увеличение доли более
48
рентабельных видов продукции в общем объеме реализации и снижение
себестоимости продукции. Общее влияние факторов выражается в увеличении
прибыли от продаж на 18504 тыс. руб.
Таблица 10
Данные для проведения факторного анализа прибыли ООО
«Сириус» в 2016-2017 гг.
Показатель
2016 г.
2017г.
Абсолютно
е
изменение
Относительн
ое изменение
Выручка
6539
78687
72148
1103%
Себестоимость
5517
71562
66045
1197%
Коммерческие расходы
917
6074
5157
562%
Прибыль от продаж
105
1051
946
901%
Индекс изменения цен
1
1,41
0,41
41%
Объем реализации в
сопоставимых ценах
6539
110949
104410
1597%
Таблица 11
Факторный анализ прибыли ООО «Сириус» в 2016-2017гг.
Показатель
Влияние фактора
(руб.)
Изменение объема продаж
1677
Изменение структуры ассортимента реализованной
продукции
6909
Изменение себестоимости
-7805
Изменение величины коммерческих расходов
-5157
Изменение цен реализации
22881
Общее влияние факторов
18504
Факторный анализ прибыли от продажи продукции, работ, услуг ООО
«Сириус» в 2017-2018гг. проводится на основе данных, представленных в
таблице 12. В таблице 13 представлено влияние анализируемых факторов на
прибыль ООО «Сириус» в 2017-2018гг.:
49
Таблица 12
Данные для проведения факторного анализа прибыли ООО
«Сириус» в 2017-2018 гг.
Показатель
2017г.
2018г.
Абсолютно
е
изменение
Относительн
ое изменение
Выручка
78687
84652
5965
8%
Себестоимость
71562
74803
3241
5%
Коммерческие расходы
6074
7408
1334
22%
Прибыль от продаж
1051
2441
1390
132%
Индекс изменения цен
1
1,21
0,21
21%
Объем реализации в
сопоставимых ценах
78687
102429
23742
30%
Таблица 13
Факторный анализа прибыли ООО «Сириус» в 2017-2018гг.
Показатель
Влияние фактора
(руб.)
Изменение объема продаж
317
Изменение структуры ассортимента реализованной
продукции
-674
Изменение себестоимости
-261
Изменение величины коммерческих расходов
-1334
Изменение цен реализации
14692
Общее влияние факторов
12740
На основе данных таблицы, можно сказать, что на прибыль предприятия
наибольшее отрицательное влияние оказало увеличение коммерческих
расходов – 1344 тыс. руб. Основным фактором, способствующему увеличению
прибыли, стало изменение ассортимента предлагаемой продукции. Кроме
этого, к увеличению прибыли привело увеличение цены реализации.
Положительное воздействие перечисленных факторов было компенсировано
повышением себестоимости и отрицательные сдвиги в структуре продукции.
Следовательно, резервами роста прибыли предприятия являются рост объема
продаж, увеличение доли более рентабельных видов продукции в общем
объеме реализации и снижение себестоимости продукции. Общее влияние
факторов выражается в увеличении прибыли от продаж на 12740 тыс. руб.
Проведем факторный анализ показателей рентабельности продаж,
активов и собственного капитала для выявления причин динамики их
изменения и возможных путей их повышения.
50
Рентабельность активов зависит от двух основных факторов-
показателей: рентабельности продаж и капиталоотдачи. Рентабельность
продаж, в свою очередь, определяется с учетом влияния факторов изменения
объема реализации и себестоимости продукции.
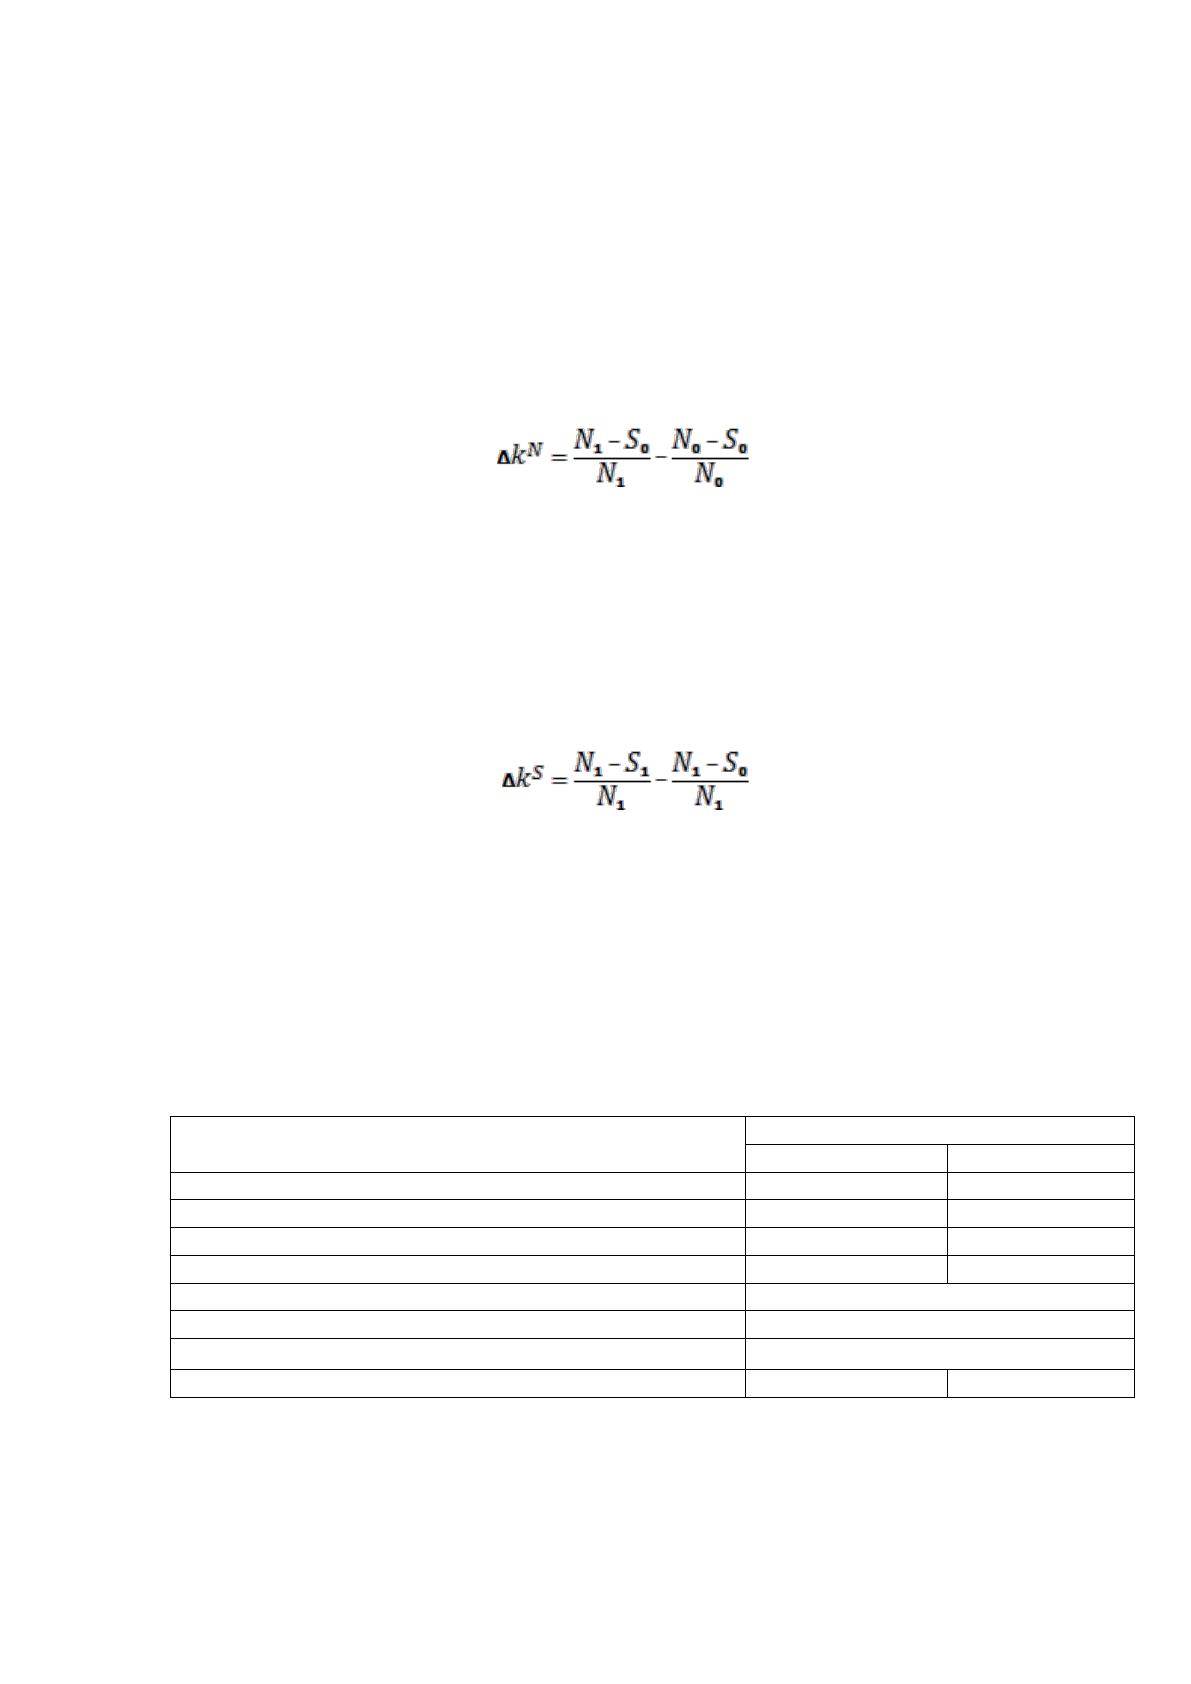
Влияние фактора изменения объема реализации определяется расчетом
(по методу цепных подстановок):
, (2.1)
где N
0
– выручка от реализации базисного периода,
N
1
– выручка от реализации отчетного периода,
S
0
– себестоимость произведенных работ базисного периода.
Соответственно влияние изменения себестоимости составит:
, (2.2)
где S
1
– себестоимость произведенных работ отчетного периода.
Произведем расчет представленных выше показателей для ООО
«Сириус» за 2016-2017 гг. Расчет отразим в таблице 14.
Таблица 14
Факторный анализ рентабельности продаж за 2016-2017 гг.
Показатель
Значение
2016г.
2017г.
1
2
3
Прибыль от продаж, тыс. руб.
105
1051
Выручка от реализации продукции, тыс. руб.
6539
78687
Себестоимость продукции, тыс. руб.
5517
71562
Влияние изменения объема реализации
77,36%
Влияние изменения себестоимости
-83,93%
Общее изменение рентабельности продаж
-6,57%
Рентабельность продаж
1,61%
1,34%
Исходя из расчетных данных, можно сделать вывод о том, что
увеличение объема реализации оказало положительное влияние на
рентабельность продаж (+77,36%), однако одновременный рост себестоимости
Источник: https://baza.diplomsite.ru/previewfile/5362