Дипломная работа: Анализ и оценка финансового состояния организации по данным бухгалтерской отчетности
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
42
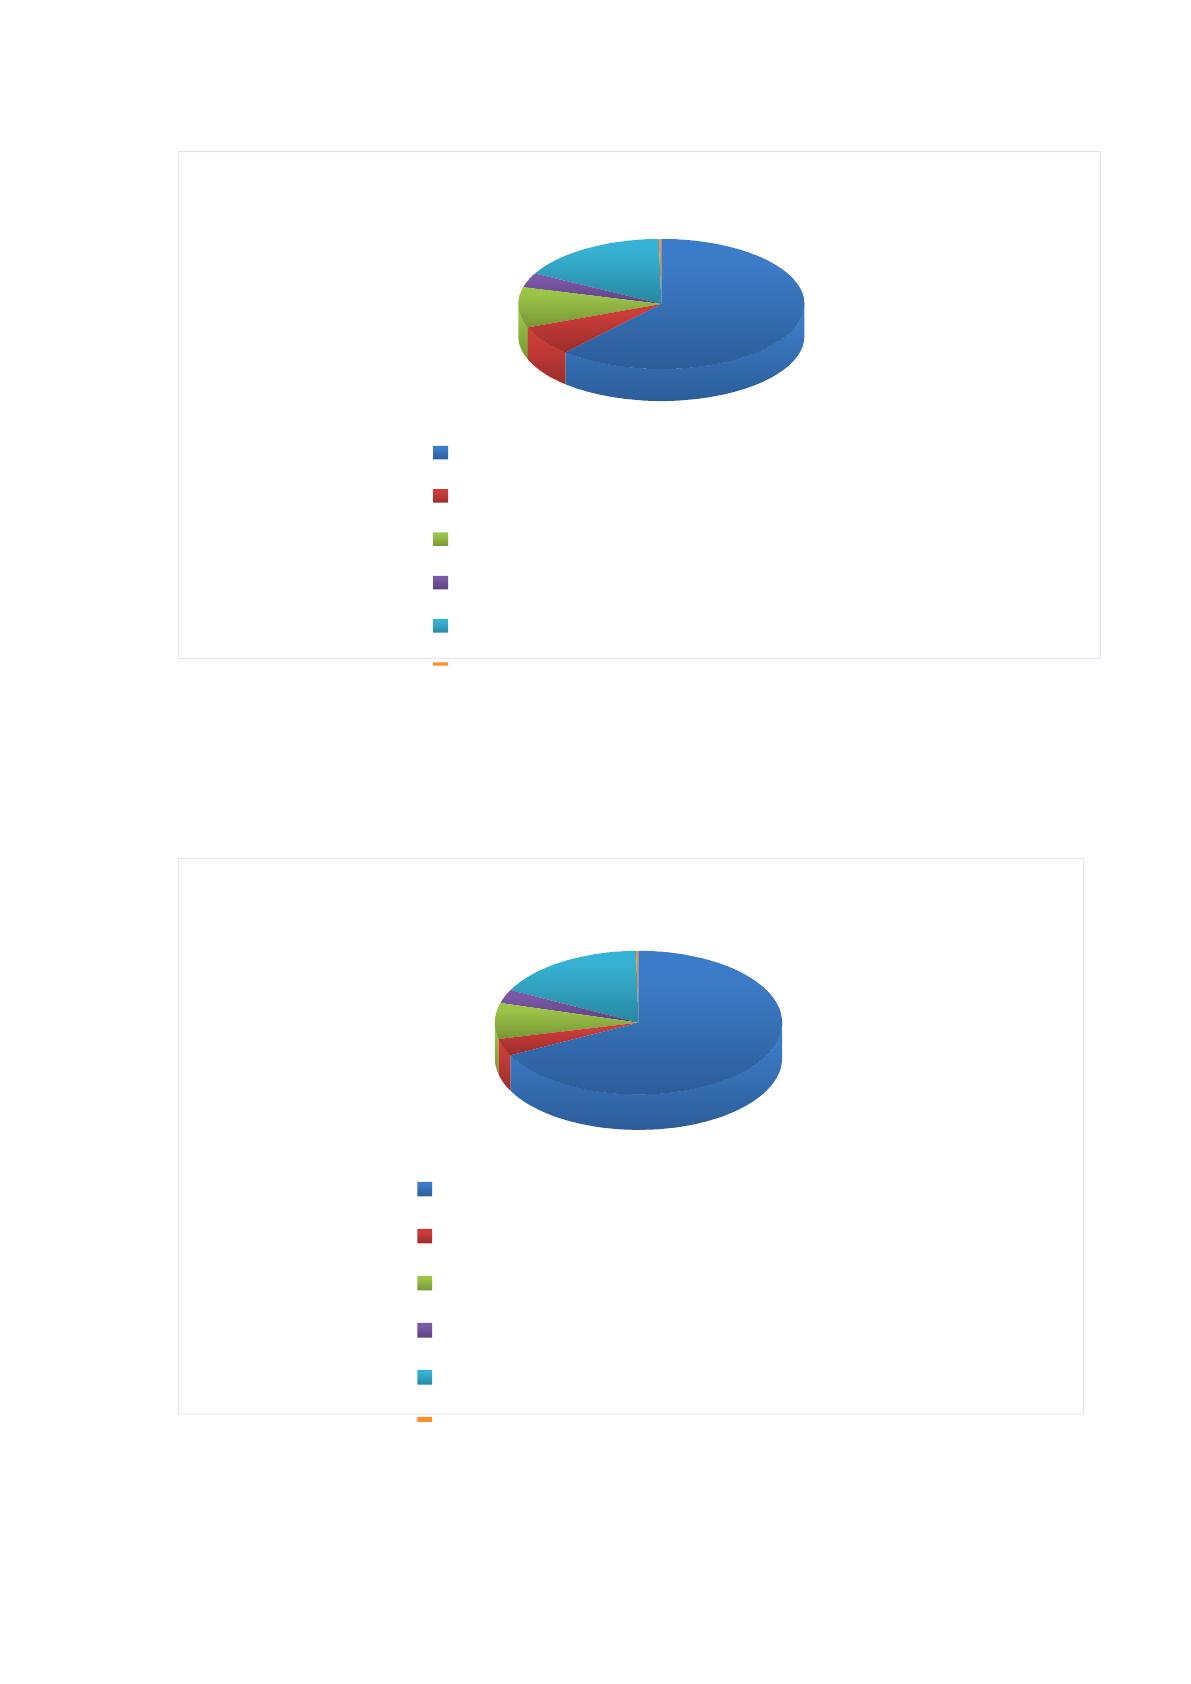
2013 г.
Материальные расходы на приобретение
запчастей
Аренда офиса
Оплата труда работников
Страховые взносы
Командировочные расходы
Расходы на приобретение канцтоваров
Рис.4 Процентное соотношение расходов ООО «ИНОДЕТАЛЬ.РУ» в
2013
2014 г.
Материальные расходы на приобретение
запчастей
Аренда офиса
Оплата труда работников
Страховые взносы
Командировочные расходы
Расходы на приобретение канцтоваров
Рис.5 Процентное соотношение расходов ООО «ИНОДЕТАЛЬ.РУ»
в 2014 г.
43
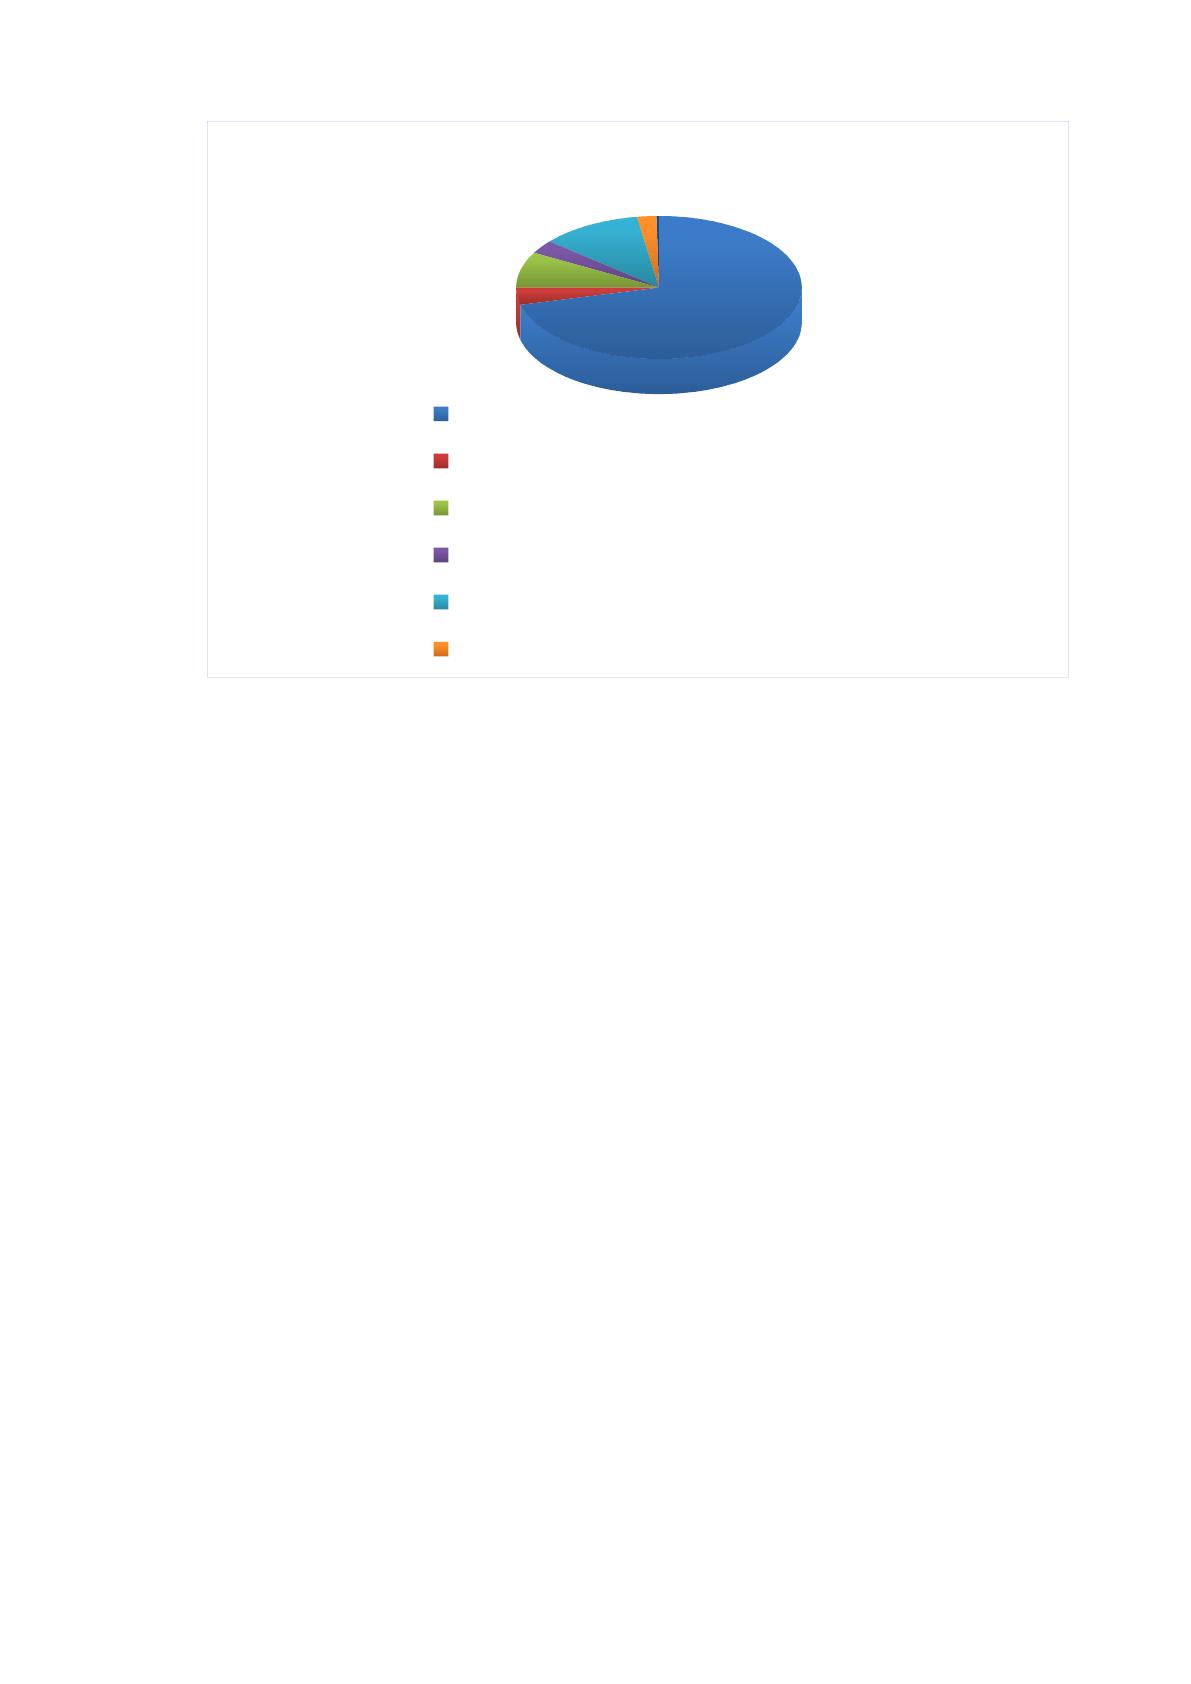
2015 г.
Материальные расходы на приобретение
запчастей
Аренда офиса
Оплата труда работников
Страховые взносы
Командировочные расходы
Расходы на рекламу
Расходы на приобретение канцтоваров
Рис.6 Процентное соотношение расходов ООО «ИНОДЕТАЛЬ.РУ» в
2015 г.
Распределение затрат между отдельными видами продукции
производится пропорционально нормативной себестоимости прямых
расходов. Дальнейшее распределение расходов по конкретному виду
продукции (на остаток НЗП, на остаток нереализованной продукции и на
реализованную продукцию) производится исходя из количества
(натуральных величин) продукции.
Все необходимые расчеты, связанные с распределением прямых
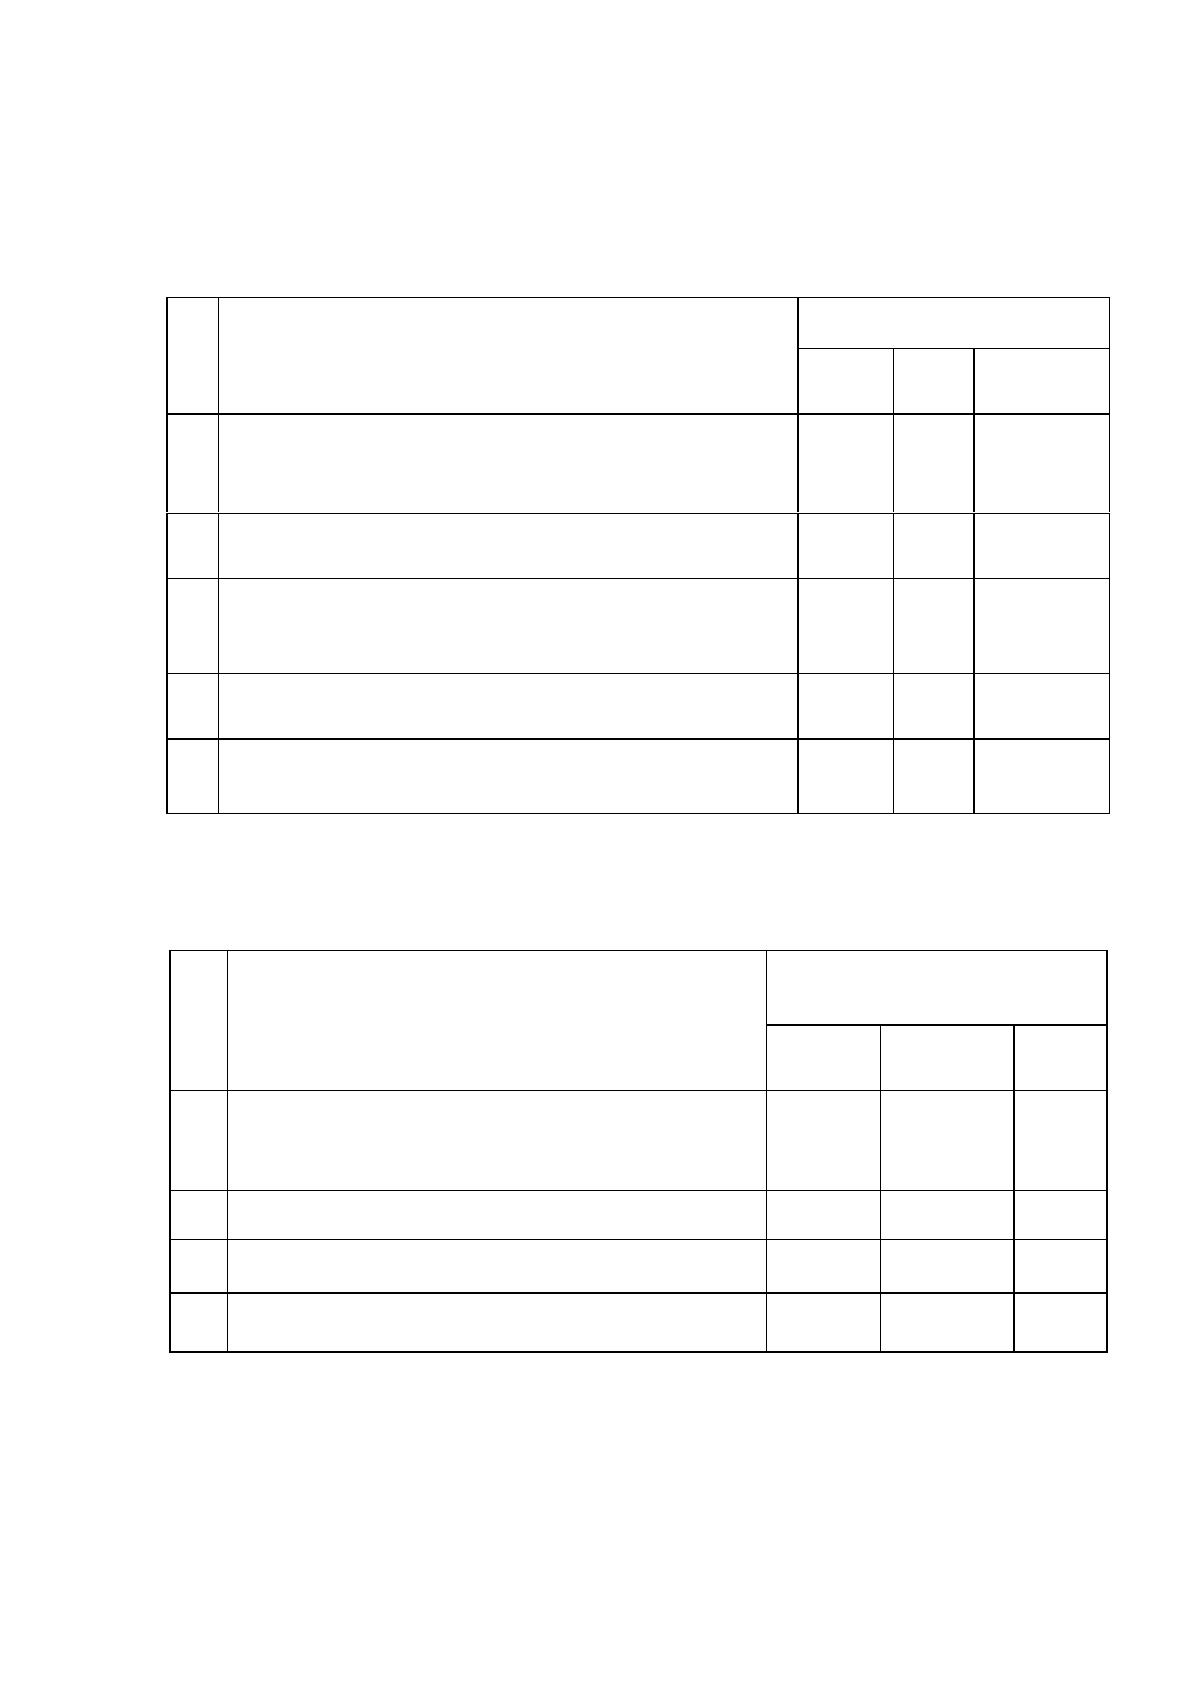
расходов при данном варианте, представлены в таблице 10.
Проводя исследования по таблице 10, можно заметить, что при
распределении прямых расходов за периоды, взятые для сравнения,
материальные расходы на приобретение запчастей, материалов,
комплектующих изделий год от года имело тенденцию роста, при этом
уменьшая затраты на статью аренды офиса, что способствовало тенденции
увеличения оплаты труда, находя для этого дополнительные резервы. С
44
увеличением заработной платы увеличивается выплата страховых взносов,
но это не ухудшает финансовое состояние предприятия.
(Таблица 10)
Расчет распределения прямых расходов ООО «ИНОДЕТАЛЬ.РУ»
N
п/п
Вид расходов
Сумма, тыс. руб.
2013 г.
2014 г.
2015 г.
1
Материальные расходы на приобретение запчастей,
материалов, комплектующих изделий
14860
20827
21989
2
Аренда офиса
1800
1200
1200
3
Оплата труда работников
2364,96
2540,15
2557,63
4
Страховые взносы
875,04
938,85
945,17
Итого
19900
25507
26691,8
(Таблица 11)
Расчет распределения косвенных расходов ООО «ИНОДЕТАЛЬ.РУ»
№
п/п
Вид расходов
Сумма, тыс. руб.
2013 г.
2014 г.
2015 г.
1
Командировочные расходы (в полном
объеме признаются в целях
налогообложения)
4091
5257
3603
2
Расходы на рекламу
–
–
700
3
Расходы на приобретение канцтоваров
50
56
58
Итого
4141
5313
4361
45
(Таблица 12)
Соотношение прямых и косвенных расходов ООО "ИНОДЕТАЛЬ.РУ" в
период 2013-2015 гг.
№
п/п
Виды
расходов
Сумма, тыс. руб.
2013 г.
% отношение
2014 г.
%
отношение
2015 г.
%
отношение
1
Прямые
расходы
19900
82,8
25507
82,8
26645
85,9
2
Косвенные
расходы
4141
17,2
5313
17,2
4361
14,1
Итого
24040
100
30820
100
31006
100
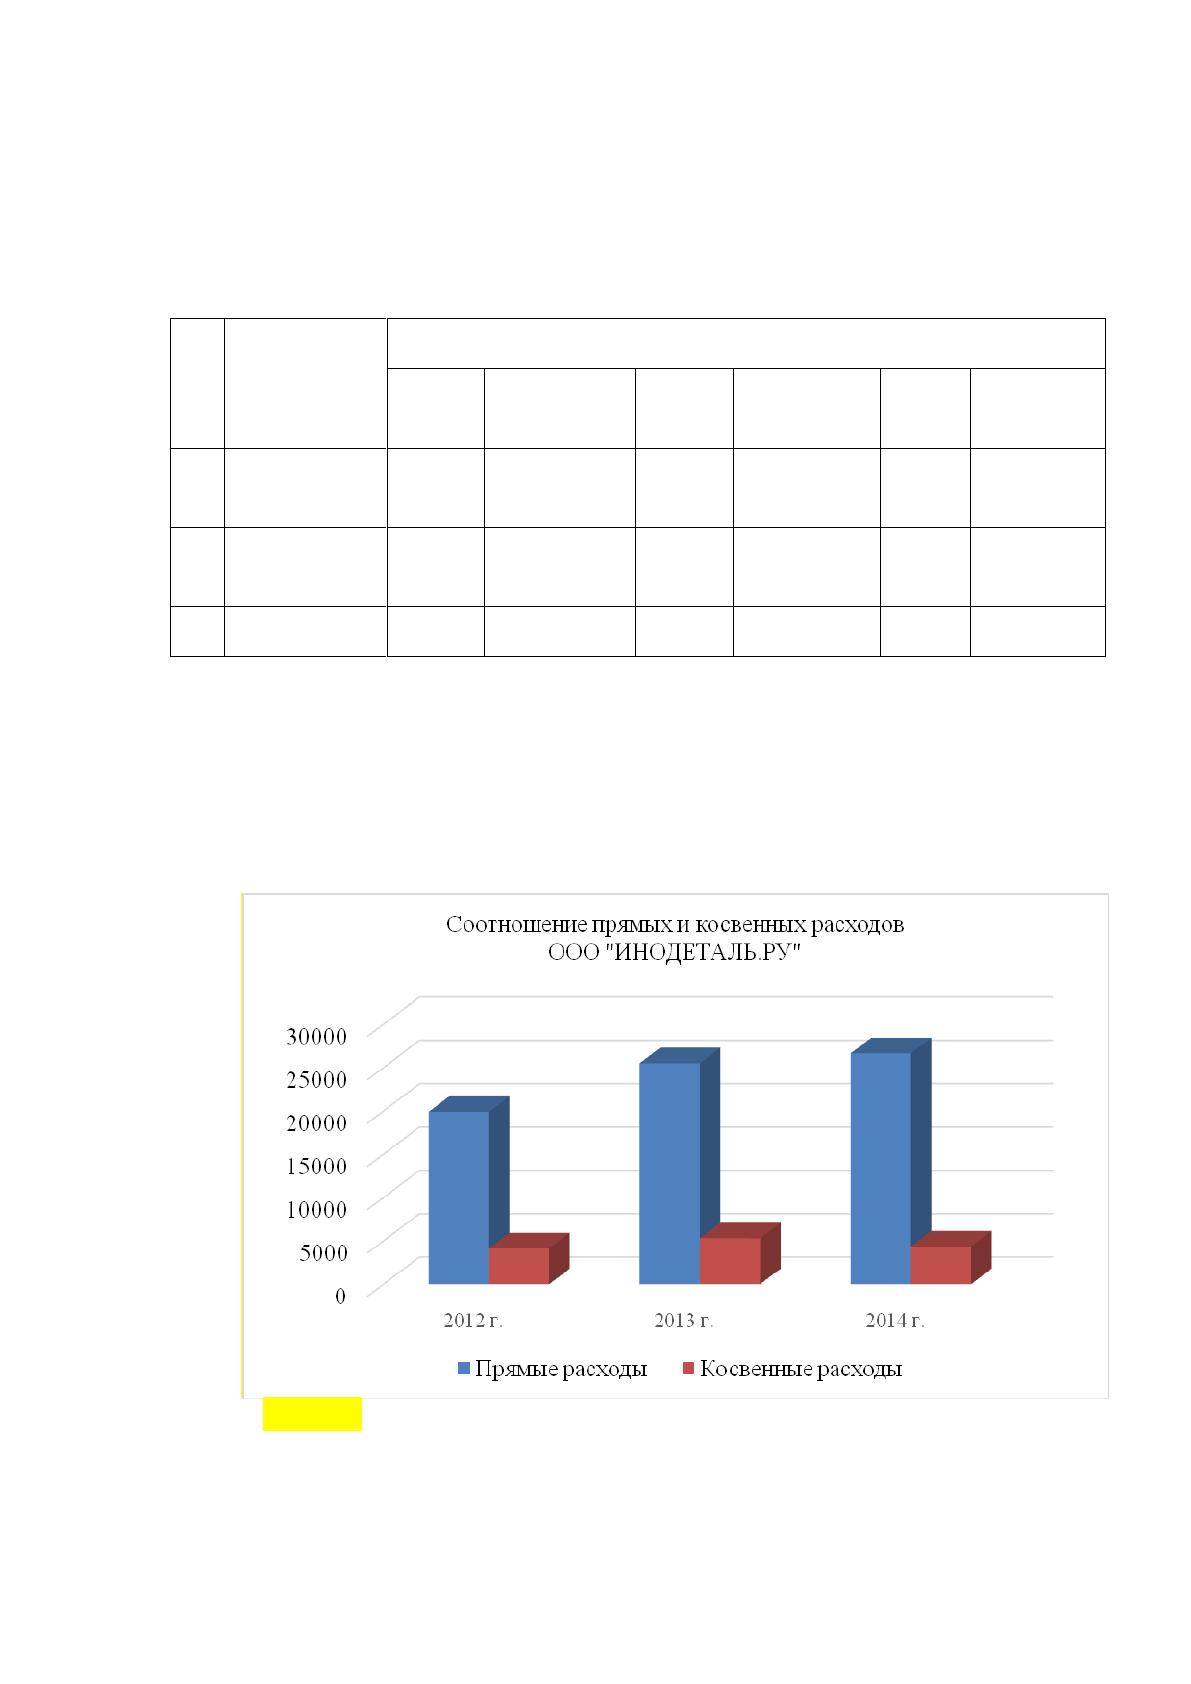
В таблице 12 дано соотношение прямых и косвенных расходов за
исследуемый период 2013-2015 годы. На основе полученной таблицы
составим диаграмму данных соотношений см. рисунок 9.
Рис. 7 Соотношение прямых и косвенных расходов
ООО "ИНОДЕТАЛЬ.РУ" в период 2013-2015 гг.
46
Процентное соотношение прямых и косвенных расходов 2013-2015 гг. не
претерпевало изменений и составляло 82,8 % к 17,2 % соответственно. В
2015 г., в связи с измененной стратегией развития Общества, а именно
уменьшением торговой наценки, позволяющей привлечь новых клиентов,
замечен рост прямых расходов на 3,1 %, а следовательно уменьшение
косвенных расходов на 951 тыс. руб.
(Таблица 13)
Расчет налоговой базы (налогооблагаемой прибыли) ООО
"ИНОДЕТАЛЬ.РУ"
N
п/п
Показатель
Значение
2013 г.
2014 г.
2015 г.
1
Доходы от реализации, тыс. руб.
24111
30875
32780
2
Прямые расходы (в части
реализованной продукции),
руб.
19900
25507
26645
3
Косвенные расходы, руб.
4141
5313
4361
4
Внереализационные расходы, тыс. руб.
59
31
164
5
Налогооблагаемая прибыль,
руб.
11
24
1610
В таблице 13 представлен расчет налогооблагаемой прибыли.
Следовательно, прибыль полученная Обществом в 2015 г. 1610 тыс.
руб. рекомендуется направить на создание финансового резерва. Так как
ООО «ИНОДЕТАЛЬ.РУ» является финансово-неустойчивым, создание
данного резерва спасет предприятие от негативных воздействий рынка.
Кроме покрытия возможных убытков от деловых рисков, резервный фонд
может быть использован на дополнительные затраты по расширению рынка
сбыта и социальному развитию.
Переход к рыночным условиям хозяйствования требует постоянного
совершенствования учета реализации товаров и формирования доходов
предприятия. В этих условиях значительно возрастает роль налогового учёта
в управлении торговлей.
Источник: https://baza.diplomsite.ru/previewfile/3289