Курсовая работа (т): Анализ и совершенствование системы налогового контроля в России
предупреждение и пресечение нарушений законодательства о налогах и сборах;
выявление нарушителей законодательства о налогах и сборах и привлечение их к ответственности;
выявление проблемных категорий налогоплательщиков;
принятие соответствующих мер по возмещению материального ущерба, причиненного государству в результате неисполнения налогоплательщиками, плательщиками сборов, налоговыми агентами своих налоговых обязанностей.
В зависимости от стадии проведения налогового контроля выделяют:
предварительный налоговый контроль - предполагает профилактику и предупреждение нарушений налогового законодательства;
текущий налоговый контроль - носит оперативный характер, проводится в отчетном периоде в основном в виде камеральных налоговых проверок;
последующий налоговый контроль - предполагает проверку реального исполнения соответствующих решений, предписаний контролирующих органов, проводится по окончании отчетных периодов; последующий контроль, отличающийся углубленным изучением хозяйственной и финансовой деятельности предприятия за истекший период, позволяет вскрыть недостатки предварительного и текущего контроля.
В зависимости от объема контролируемой деятельности объекта налогового контроля (организаций или физических лиц) выделяют:
комплексный налоговый контроль - подразумевает обследование всего комплекса деятельности подконтрольного объекта по уплате налогов и сборов;
тематический (специальный) налоговый контроль - подразумевает осуществление проверки подконтрольного объекта по уплате определенного перечня налогов (например, только федеральных, только региональных или только местных налогов и сборов; только прямых или только косвенных налогов).
В зависимости от используемых методов и приемов проверки документов выделяют:
сплошной налоговый контроль - проверяются все имеющиеся документы, связанные с уплатой налогов и сборов;
выборочный налоговый контроль - проверка проводится на основании выборки документов.
В зависимости от источников данных и места проведения мероприятия налогового контроля выделяют:
камеральный налоговый контроль, основанный на изучении данных о проверяемом объекте, содержащихся в учетных документах. Осуществляется по месту нахождения налогового органа путем формальной, логической и арифметической проверки документов и использования других приемов. При необходимости могут быть истребованы у налогоплательщика дополнительные сведения, объяснения и документы, подтверждающие правильность исчисления и своевременность уплаты налогов;
выездной налоговый контроль осуществляется, как правило, по месту нахождения налогоплательщика с применением разнообразных методов контрольной деятельности, таких, как инвентаризация имущества, осмотр (обследование) помещений и территорий, проведение экспертиз и т.д.
В зависимости от графика проведения контрольных мероприятий выделяют:
внеплановый налоговый контроль - в установленных налоговым законодательством случаях (при реорганизации, ликвидации организации- налогоплательщика и др.).
В зависимости от подведомственности и подчиненности налоговых органов, осуществляющих налоговый контроль, выделяют.
налоговый контроль, осуществляемый налоговыми органами, в которых налогоплательщик состоит на учете;
налоговый контроль, осуществляемый вышестоящими налоговыми органами в порядке контроля за деятельностью налогового органа, проводившего проверку.
Налоговая проверка является важнейшим инструментом налогового контроля, позволяющим наиболее полно и обстоятельно проверить соблюдение налогоплательщиком (плательщиком сбора) требований законодательства о налогах и сборах.
В соответствии со ст. 87 Налогового кодекса РФ налоговые органы проводят камеральные и выездные налоговые проверки налогоплательщиков, плательщиков сборов и налоговых агентов. Целью камеральной и выездной налоговых проверок является контроль за соблюдением налогоплательщиком, плательщиком сборов или налоговым агентом законодательства о налогах и сборах.
Камеральные проверки проводятся по месту нахождения налоговых органов на основе налоговых деклараций и документов, представленных налогоплательщиком, служащих основанием для исчисления и уплаты налога, а также других документов о деятельности налогоплательщика, имеющихся в распоряжении налоговых органов. Для проведения камеральной налоговой проверки должностным лицам налогового органа не требуется какого-либо специального разрешения или распоряжения руководителя налогового органа. Камеральная налоговая проверка может быть проведена уполномоченными лицами налогового органа в течение трех месяцев со дня представления налогоплательщиком налоговой декларации и документов, служащих основанием для исчисления и уплаты налога (ст. 88 Налогового кодекса РФ).
При выявлении проверкой ошибок в налоговой декларации (расчете) или противоречий в сведениях, содержащихся в документах, об этом сообщается налогоплательщику с требованием представить в течение пяти дней необходимые пояснения или внести в установленный срок необходимые исправления. Если после рассмотрения представленных пояснений и документов налоговый орган установит факт совершения налогового правонарушения, должностные лица налогового органа обязаны составить акт проверки в порядке, предусмотренном статьей 100 настоящего Кодекса. При проведении камеральных налоговых проверок налоговые органы вправе истребовать в установленном порядке у налогоплательщиков, использующих налоговые льготы, документы, подтверждающие право этих налогоплательщиков на налоговые льготы. На суммы доплат по налогам, выявленных по результатам камеральной проверки, налоговый орган направляет налогоплательщику требование об их уплате с начислением соответствующих пеней. При неисполнении этого требования в установленный срок в отношении налогоплательщика (плательщика сбора, налогового агента) может быть принято решение о принудительном взыскании сумм налога и пени. В соответствии со статьей 46 Налогового кодекса РФ решение о взыскании сумм налога и пени в бесспорном порядке принимается после истечения срока, установленного в требовании об уплате налога, но не позднее двух месяцев после истечения указанного срока. Указанное решение налоговый орган обязан довести до сведения налогоплательщика (плательщика сбора, налогового агента) в течение шести дней после вынесения решения о взыскании необходимых денежных средств. Решение о взыскании, принятое после истечения указанного срока, считается недействительным и исполнению не подлежит.
Следует обратить внимание на ряд существенных моментов, касающихся камеральных налоговых поверок:
проверкой может быть охвачено не более чем три года деятельности налогоплательщика, предшествовавших году проведения проверки;
- на проведение камеральной проверки отводится три месяца, по истечении данного срока налоговый орган не вправе требовать от налогоплательщика представления каких-либо документов;
специального решения руководителя налогового органа на проведение камеральной проверки не требуется;
в ходе проверки налоговый орган может затребовать дополнительные документы и сведения от налогоплательщика, а также вызывать последнего для получения объяснений по возникающим вопросам;
результатом камеральной проверки может быть внесение налогоплательщиком изменений в представленные налоговому органу документы; вынесение налоговым органом решения о взыскании недоимки по налогам, пени и наложение штрафных санкций.
Схематично метод камеральной налоговой проверки
представлен на рис.1.
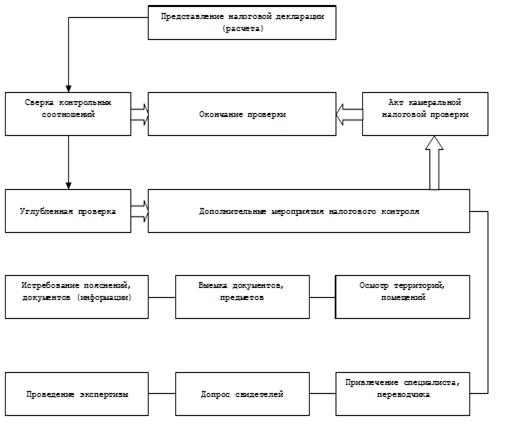
Рис.1 Метод камеральной налоговой проверки
Налоговые органы в целях налогового контроля используют преимущественно камеральные налоговые проверки. Это объясняется в первую очередь высокой финансовой, кадровой, временной затратностью выездных проверок по сравнению с камеральными. Кроме того, результаты камеральных проверок используются при отборе кандидатов на проведение выездной налоговой проверки, а так же при определении предмета последних.
Для урегулирования возникших между налоговыми органами и налогоплательщиками (плательщиками сборов, налоговыми агентами) разногласий, а также в целях получения более объективной информации о финансово-хозяйственной деятельности последних налоговый орган вправе принять решение о проведении выездной налоговой проверки.
В настоящий момент подход к организации контрольной работы налоговых органов основан на комплексном анализе финансово- хозяйственной деятельности налогоплательщика, то есть это контроль, основанный на критериях риска. В этой связи налоговыми органами была разработана и утверждена приказом ФНС от 30.05.2007 № ММ-3-06/333@ Концепция системы планирования выездных налоговых проверок.
Концепцией предусмотрены Критерии самостоятельные оценки рисков для налогоплательщиков. Основными общедоступными критериями являются:
налоговая нагрузка ниже ее среднего значения по хозяйствующим субъектам в конкретной отрасли (по виду экономической деятельности);
отражение в бухгалтерской или налоговой отчетности значительных сумм налоговых вычетов за определенный период;
опережающий темп роста расходов над темпом роста доходов организации;
выплата среднемесячной заработной платы на одного работника ниже среднего уровня по виду экономической деятельности в субъекте РФ;
построение финансово-хозяйственной деятельности на основе заключения договоров с контрагентами-перекупщиками или посредниками без наличия разумных экономических или иных причин (деловой цели);
непредставление налогоплательщиком пояснений на уведомления налогового органа о выявлении несоответствия показателей деятельности, непредставление налоговому органу запрашиваемых документов, наличие информации об их уничтожения, порче;
неоднократное снятие с учета и постановка на учет в налоговых органах налогоплательщика в связи с изменением место нахождения («миграция» между налоговыми органами);
значительное отклонение уровня рентабельности по данным бухгалтерского учета от уровня рентабельности для данной сферы деятельности по данным статистике;
ведение финансово-хозяйственной деятельности с высоким уровнем риска.
Приоритетными для включения в план выездных налоговых проверок являются те налогоплательщики, в отношении которых у налоговых органов имеются сведения об их участия в схемах ухода от налогообложения или схемах минимизации налоговых обязательств и результаты проведенного анализа финансово-хозяйственной деятельности которых свидетельствуют о предполагаемых налоговых правонарушениях.
В случае значительного отклонения показателей налоговой нагрузки от средних показателей для аналогичных по размеру и виду деятельности организаций можно сделать вывод о возможном искажении налоговых баз и недостоверности отчетности, что и будет критерием для включения такой организации в плановую выездную проверку.
Критерий оценки высокого уровня риска касается взаимоотношений налогоплательщика с контрагентами. С помощью его оценивается должная осмотрительность налогоплательщика при выборе контрагента с учетом его добросовестности. Отсутствие информации о фактическом местонахождения контрагента является одним из признаков его недобросовестности.
Но включение налоговыми органами тех или иных налогоплательщиков в плановую выездную налоговую проверку производится не только исходя из общедоступных критериев оценки рисков. Они могут руководствоваться и другими признаками, которые косвенно свидетельствую о нарушении налогоплательщиками налогового законодательства. Тем не менее, осуществление руководителем предприятия контроля над основными показателями оценки рисков позволит выявить вероятность включения в план проверки и подготовиться к ней.
Согласно статьям 82, 89 Налогового кодекса РФ налоговые органы, осуществляя налоговый контроль, вправе проводить выездные налоговые проверки. Выездная налоговая проверка проводится по месту нахождения налогоплательщика на основании решения руководителя налогового органа или его заместителя. В случае если у налогоплательщика отсутствует возможность предоставить помещение для проведения выездной налоговой проверки, проверка может проводиться по месту нахождения налогового органа. Решение о назначении выездной налоговой проверки оформляется на бланке установленного образца, который утверждается федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов.
В решении о проведении выездной налоговой проверки обязательно должны быть указаны следующие сведения: полное и сокращенное наименование либо фамилия, имя, отчество налогоплательщика; вопросы, затрагиваемые проверкой; периоды за которые проводится проверка; лица, уполномоченные на проведение проверки.
В соответствии с п. 3 ст. 89 Налогового кодекса РФ выездная налоговая проверка в отношении одного налогоплательщика может проводиться по одному или нескольким налогам. Может быть проверен период, не превышающий трёх календарных лет, предшествующих году, в котором вынесено решение о проведении проверки, если иное не предусмотрено ст.89 Налогового кодекса РФ.
Срок проведения выездной проверки исчисляется со дня вынесения решения о назначении проверки и до дня составления справки о проведенной проверки. Выездная налоговая проверка не может продолжаться более двух месяцев. Указанный срок может быть продлен до четырех месяцев, а в исключительных случаях- до шести месяцев. Руководитель налогового органа вправе приостановить проведение выездной налоговой проверки до 6 месяцев в случаях истребования документов в соответствии с п.1 ст.93.1 НК РФ, проведения экспертизы, привлечения переводчика, а в случае получения информации от иностранных государственных органов в рамках международных договоров в РФ может приостановить проверку до 9 месяцев.
Налоговые органы не вправе проводить две и более выездные налоговые проверки по одним и тем же налогам за один и тот же период. Также они не вправе проводить в отношении одного налогоплательщика более двух выездных налоговых проверок в течение календарного года, за исключением случаев, когда руководителем федерального органа исполнительной власти, уполномоченного по контролю и надзору в области налогов и сборов, принимается решение о необходимости проведения выездной налоговой проверки налогоплательщика сверх указанного ограничения. Повторная выездная налоговая проверка налогоплательщика может проводиться:
вышестоящим налоговым органом - в порядке контроля за деятельностью налогового органа, проводившего проверку;
в случае представления налогоплательщиком уточненной налоговой декларации, в которой указана сумма налога в размере, меньшем ранее заявленного. В рамках этой повторной проверки проверяется период, за который представлена уточненная налоговая декларация.
Выездная налоговая проверка может проводиться независимо от времени проведения и предмета предыдущей проверки в связи с реорганизации или ликвидацией организации - налогоплательщика.
Для выявления нарушения налогового законодательства и сбора доказательной базы в ходе выездной налоговой проверки налоговые органы имеют право осуществлять следующие действия:
вызывать и допрашивать свидетелей;
проводить осмотр территорий и помещений налогоплательщика;
истребовать документы, связанные с исчислением и уплаты налогов;
истребовать документы (информацию) о налогоплательщике, плательщике сборов и налоговом агенте или информацию о конкретных сделках; - проводить выемку документов и предметов;