Курсовая работа (т): Анализ и совершенствование системы налогового контроля в России
проводить инвентаризацию имущества налогоплательщика;
проводить экспертизу с привлечением экспертов и специалистов;
привлекать к участию переводчика.
По окончании выездной налоговой проверки уполномоченные лица налоговых органов составляют справку о проведенной проверке. Справка подписывается должностным лицом налогового органа и вручается в последний день проверки налогоплательщику или его представителю. По сути, справка свидетельствует об окончании выездной налоговой проверки.
Основными принципами проведения налоговыми органами выездной налоговой проверки являются:
выездная налоговая проверка осуществляется на основании решения о проведении такой проверки, подписанного руководителем или заместителем руководителя налогового органа. Не допускается подписание данного документа иным должностным лицом налогового органа, в том числе исполняющим обязанности данных лиц;
налогоплательщик имеет право присутствовать при проведении выездной налоговой проверки, а также давать пояснения по возникающим вопросам налоговым органам;
налогоплательщик имеет право бесплатно консультироваться у налоговых органов по возникающим вопросам до начала проведения налоговой проверки;
при выявлении нарушений налоговыми органами требования налогового законодательства следует составить акт о нарушении с участием двух им более лиц, в присутствии которых допущено такое нарушение;
налогоплательщик должен обращать внимание на законность требований налоговых органов;
выявленные нарушения должны быть квалифицированны в соответствии с законодательными актами;
налогоплательщик имеет право обжаловать в установленном порядке акт налогового органа и действия или бездействие его должностного лица.
Схематично метод выездной налоговой проверки представлен на рис. 2.
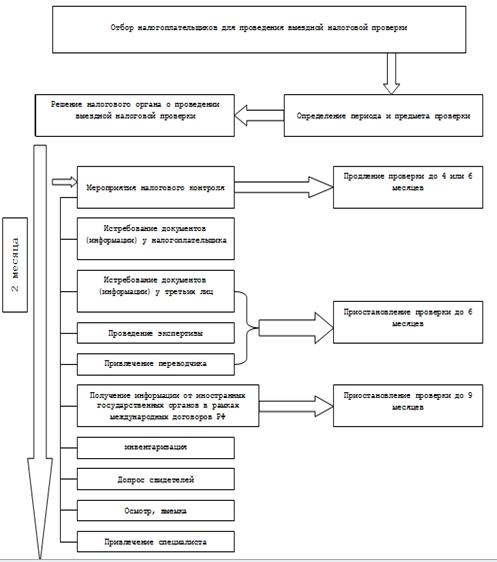
Рис.2 Метод выездной налоговой проверки
2. ПРОБЛЕМЫ И ПУТИ СОВЕРШЕНСТВОВАНИЯ ЭФФЕКТИВНОСТИ
КОНТРОЛЬНОЙ РАБОТЫ
.1 Основные проблемы повышения эффективности
налогового контроля
Бесперебойное финансирование предусмотренных бюджетами мероприятий требует систематического пополнения финансовых ресурсов на федеральном и местных уровнях. Это достигается в основном за счет уплаты юридическими и физическими лицами налогов и других обязательных платежей. В соответствии с действующим налоговым законодательством и другими нормативными актами плательщики обязаны уплачивать указанные платежи в установленных размерах и в определенные сроки.
Но, к сожалению, юридические и физические лица допускают несвоевременную уплату налогов и других обязательных платежей по ряду объективных и субъективных причин. С переходом к рыночным отношениям создаются новые предприятия, осуществляющие свою финансово-хозяйственную деятельность в различных сферах экономики. Многие из них не имеют достаточно квалифицированных специалистов в области бухгалтерского учета. На таких предприятиях, как правило, допускаются ошибки в учете. Не редки случаи сознательного искажения отчетных данных. Причем сегодня стало естественным уклонение от налоговой повинности как легальными - когда удается полностью, или частично избежать налогообложения, не нарушая при этом действующего законодательства, так и нелегальными, то есть запрещенными законом, способами. Все это приводит к занижению налогооблагаемой базы и недопоступлению в бюджет налогов и других приравненных к ним платежей. Ошибки в исчислении и уплате налогов допускаются так же из-за частых изменений в законодательстве. В связи с этим сегодня перед налоговыми органами встает серьезная проблема - контроль за правильностью, своевременностью и полнотой взимания налогов и его совершенствования.
Налоговые проблемы в их многообразных проявлениях сегодня стали предметом повышенного внимания со стороны и высшего политического руководства страны, и научной общественности, и налоговиков на всех уровнях российской власти, и хозяйствующих субъектов.
Вместе с тем предстоит серьезная работа по реальному осуществлению намеченных мер налоговой политики России, исследовательской проработке все еще дискуссионных налоговых проблем, содержательному наполнению существующих форм налоговых отношений, внедрению новых и закреплению в отечественной налоговой практике оправдавших себя способов и механизмов налогообложения с учетом и критическим заимствованием зарубежного налогового опыта.
Многие проблемы решались методом проб и ошибок, без учета исторического опыта прошлых лет, без должного критического анализа зарубежного опыта, без учета конкретной экономической ситуации. При принятии экономических решений нередко присутствовали политические эмоции. Новая налоговая система рождалась в жестких дискуссиях. Это и вопросы налогообложения прибыли, доходов работников, косвенных налогов. Было велико желание чрезмерного повышения уровня налогов с целью быстрого решения экономических и социальных проблем. Как известно, эти попытки не увенчались успехом. Пришло время о необходимости взвешенного подхода к формированию налоговой системы. Необходимо сделать ее более прозрачной, стабильной и простой. В налоговый кодекс должны вноситься только непринципиальные поправки, дополнения. Следует законодательно разграничить налоговые и не налоговые платежи. Все не входящие в налоговую систему платежи должны регулироваться другими, не налоговыми, отраслями права. Налоговый кодекс должен регулировать все налоговые отношения, содержать ответы на все вопросы, которые возникают и могут возникнуть в практике налогообложения, не допуская издания исполнительными органами подзаконных актов. В системе налоговых отношений должны быть закрыты имеющиеся лазейки для ухода от налогообложения, в том числе и путем создания различного рода схем.
Должен быть продлен курс на снижение налоговой нагрузки на экономику. При этом необходимо кардинально изменить ситуацию с реальным снижением налогового бремени для российских налоговых плательщиков. Но прежде чем осуществлять конкретные меры по его снижению, следует остановить действительный уровень налоговой нагрузки для конкретных налогоплательщиков соответствующих отраслей российской экономики, определить основные направления снижения налогового бремени, а также те сферы деятельности, по которым налоговая нагрузка должна снижаться.
Российская налоговая политика должна быть направлена на формирование новых общественных отношений между налогоплательщиками, налоговыми органами и государством. Дальнейшие развитие налоговых консультаций и общественных связей станет фактором повышения налоговых поступлений и регулирования отношений между налоговыми органами и налогоплательщиком.
Другой важной проблемой повышения эффективности
налогового контроля является отсутствия культуры уплаты налогов. Честный
налогоплательщик - порядочный гражданин, а уклоняющийся от уплаты налогов -
нарушитель, который не может пользоваться хорошей репутацией. Недостаточный
уровень правовой грамотности, несоблюдение законодательства наносит ощутимый
ущерб самому населению, в том числе и материальный. Поэтому широкая пропаганда
налогового законодательства обязательно должна стать составной частью
общегосударственной программой повышения правовой культуры населения России.
.2 Формы и направления совершенствования
налогового контроля
Одним из направления повышения эффективности налогового контроля является совершенствование форм и методов организации налогового контроля, в первую очередь налоговых проверок. Эффективность налоговых проверок во многом зависит от правильного выбора объекта для контроля. Проблема рационального отбора налогоплательщиков для проведения налоговых проверок приобретает особую значимость в условиях частых нарушений налогового законодательства, характерно для современного этапа экономического развития Российской Федерации.
В целях совершенствования налогового администрирования разработан и применяется новый порядок планирования выездных проверок. Планируя проверку, налоговые органы одновременно готовят контрольные мероприятия не только по структурным подразделениям, но и по всем зависимым организациям и контрагентам проверяемого налогоплательщика независимо от места регистрации и учета. Контрольные мероприятия скоординированы по срокам и условиям проведения. Управление процессом организации и проведения проверок осуществляется централизовано. При таком подходе практически исключены неэффективные налоговые проверки, а также необоснованные претензии к налогоплательщикам.
Первоочередной задачей налоговой инспекции является постоянное совершенствование форм и методов налогового контроля. Наиболее перспективным выглядит продолжение увеличение количества проверок соблюдения налогового законодательства, проводимых совместно с органами налоговой полиции. Результативность их высока, поэтому дальнейшие продолжение совместной деятельности может привести к увеличению налоговых поступлений от таких проверок.
Одной из действенных форм налогового контроля являются перепроверки предприятий, допустивших сокрытие налогов в крупных размерах, в течение года с момента такого сокрытия. Подобные повторные проверки позволяют проконтролировать выполнения предписаний по акту предыдущей проверки и достоверности текущего учета.
Весьма полезное в работе налоговых инспекций является проведение рейдов в вечернее и ночное время, значительно увеличивается результативность контроля при применении перекрестных проверок, сущность которых состоит в выезде сотрудников отделов одной налоговой инспекции на территории другой инспекции.
Приоритетной формой налогового контроля является камеральная налоговая проверка. Она позволяет охватить контролем 100% налогоплательщиков. Трудозатраты на ее проведение намного ниже по сравнению с выездными проверками. В сфере проведения камерального контроля заложена и эффективность контроля выездного, поскольку именно по результату камерального анализа осуществляется отбор налогоплательщиков для проведения выездных проверок, результаты камерального анализа лежат в основе предпроверочного анализа в рамка подготовки к выездной налоговой проверки. Налоговые органы подходят к этому мероприятию с полной ответственностью, так как предпроверочный анализ помогает выявить налогоплательщиков, потенциально склонных к занижению сумм налогов либо их сокрытию.
Главной задачей совершенствования форм и методов налогового контроля является повышение его эффективности. Но этого невозможно достичь без улучшения работы с кадрами. Для получения положительных результатов налоговый инспектор постоянно должен расширять свои знания в области налогообложения. Это связано с рядом факторов. Структура налоговых инспекций за последние годы неоднократно изменялась, что способствовало текучести кадров. Постоянно совершенствуется и само налоговое законодательство, в связи, с чем возникает необходимость в повышении квалификации специалистов, занятых контрольной работой.
Важным фактором, способствующим повышению эффективности контрольной работы, является проведение анализа нагрузки и работы каждого сотрудника, занимающимся камеральными и выездными проверками. Таким образом, в качестве основных направлений совершенствования организации налогового контроля в целях повышения его эффективности можно выделить:
дальнейшее совершенствования законодательной и нормативной основы налогового администрирования;
совершенствование форм и методов организации налогового контроля, в первую очередь налоговых проверок (камеральных и выездных);
уточнение показателей оценки деятельности налоговых органов, использование их для объективного учета результатов деятельности налоговых органов и эффективного распределения нагрузки в процессе планирования контрольной работы;
усиление взаимодействия налоговых органов с другими организационными структурами на основе разработки совместных методических указаний по осуществлению контрольных мероприятий;
улучшение материально-технического и кадрового обеспечения налоговых органов, усиление информационно- разъяснительной работы с налогоплательщиками и повышение налоговой культуры населения.
Предлагаемые меры не только позволят увеличить собираемость налогов, но и будут способствовать устранению противоречия между государством и налогоплательщиком. При этом совершенствование вопросов организация налогового контроля должно проводится комплексно, с учетом законодательно- нормативных и организационных аспектов в направлении в российской системы налогового администрирования с принципами, принятыми в международной практике.
Заключение
налоговый проверка бюджетный контроль
В настоящее время для повышения эффективности контрольных мероприятий необходимо обеспечить:
) сочетание охвата налогоплательщиков выездными налоговыми проверками и проведения целенаправленного отбора налогоплательщиков для проведения выездных налоговых проверок;
) в первоочередном порядке проведение камерального анализа и углубленных камеральных проверок основных и крупных налогоплательщиков; налогоплательщиков, заявивших значительные вычеты по льготам, представляющих дополнительные или взамен ранее представленных деклараций на уменьшение платежей;
) соблюдать все требования Регламентов проведения камеральных и выездных налоговых проверок;
) внедрение в практику работы налоговых органов программных продуктов, позволяющих осуществлять не только арифметическую проверку, но и логическую увязку взаимосвязанных различных показателей налоговых деклараций, форм бухгалтерской отчетности, информации, анализ основных финансово-экономических показателей деятельности налогоплательщика, а также отбор объектов для проведения выездных налоговых проверок;
) предпроверочную подготовку выездных налоговых проверок - комплекс проводимых налоговым органом процедур, обеспечивающих углубленное изучение информации о налогоплательщиках, включенных в план проведения выездных налоговых проверок;
) формирование информационных ресурсов о налогоплательщиках, состоящих на налоговом учете, на основании информации из внутренних источников и внешних источников;
) соблюдение проверяющими положений Налогового Кодекса РФ, нормативных актов, методических и других указаний Министерства.
Необходимость повышения качества налогового администрирования предопределена дальнейшим усложнением функциональных обязанностей работников налоговых органов и разнообразием видов их деятельности.
Стратегия реформирования налоговой системы и практика совершенствования текущей контрольной деятельности налоговых органов связаны с улучшением организационно- методического обеспечения контрольной деятельности на основе новейших информационных технологий.
К настоящему времени региональными управлениями ФНС РФ накоплен большой опыт в области создания и использования в контрольной работе баз данных о налогоплательщиках и их экономической деятельности. Методика отбора предприятий для проведения выездных налоговых проверок основана на анализе уровня и динамики:
основных финансовых показателей деятельности налогоплательщика, в частности показателей выручки, себестоимости, прибыли от реализации, рентабельности, некоторых финансовых коэффициентов;
сумм уплаченных налогов, а также некоторых особенностей исчисления и уплаты налогов и сборов.
Значение работы налоговых органов по контролю за соблюдением налогового законодательства заключается в оценке достоверности задекларированных налогоплательщиками данных и сведений.