Курсовая работа (т): Анализ исполнения государственного бюджета Республики Беларусь
На каждом уровне управления бюджетный фонд имеет систему формирования доходов и расходов; сложную систему исполнения бюджетов, которую можно представить как совокупность:
источников финансовых ресурсов;
объектов бюджетного инвестирования;
органов управления;
инфраструктуры и алгоритмов их взаимоотношений, обеспечивающих достижение целей бюджета во множестве возможных реальных условий.
Государственный бюджет составляется правительством и утверждается, принимается высшими законодательными органами. Таким образом, в руках государства появляются значительные финансовые инструменты воздействия на экономические процессы. Как правило, это государственные закупки, дотации, трансфертные платежи, инвестиции. Совокупность мер по воздействию на экономику с помощью налогов и государственных расходов составляет сущность фискальной политики. Она основана на манипулировании доходной и расходной частями государственного бюджета [12, с. 147-148].
Основное назначение бюджета заключается в том, что он позволяет аккумулировать финансовые средства в руках государства и использовать их для финансирования различных программ. Однако, помимо этой важнейшей задачи, бюджет выполняет и ряд других функций. К их числу относятся:
Контрольная функция. Бюджет позволяет осуществлять контроль за действиями исполнительной власти, который может осуществляться в различных формах - со стороны специализированных органов, наделенных контрольными полномочиями (например, Счетная палата), со стороны вышестоящей организации и др. В странах с развитыми демократическими традициями важное значение отводится общественному контролю, для развития которого принимаются специальные программы повышения прозрачности бюджетной системы. Бюджет принимается как закон и тем самым накладывает ограничения на действия правительства. В нем законодательно закреплены лимиты отдельных статей доходов и расходов, которые государство должно четко соблюдать при проведении социально-экономической политики.
. Информационная функция. Бюджет - это индикатор текущего состояния экономики страны, социальной сферы, политической ситуации. Структура его доходной и расходной части позволяет судить о приоритетах государственной политики, масштабах влияния на нее отдельных групп интересов. Более того, поскольку закон о бюджете на очередной год составляется как плановый документ, он выступает как прогноз будущей экономической ситуации. Его разработка сопровождается прогнозными расчетами основных показателей развития страны, на которые ориентируются не только государственные учреждения, но и организации негосударственного сектора экономики, а также простые граждане. Закладываемые в закон о бюджете планово-прогнозные показатели формируют в обществе определенные ожидания, которые могут быть как позитивными, так и негативными.
. Институционализация общественных предпочтений. В демократических государствах принятию закона о бюджете обязательно предшествует его рассмотрение в парламенте. На этом этапе в составленный правительством законопроект вносятся корректировки с учетом мнений депутатов, представляющих интересы своих избирателей. Таким образом, структура бюджета отражает общественные предпочтения в отношении государственной политики. Посредством механизмов представительной демократии эти предпочтения воплощаются в конкретных цифрах доходных или расходных статей.
Данная функция бюджета в разных странах реализуется по-разному. Она зависит от того, насколько развиты процедуры участия граждан и их представителей в разработке закона о бюджете и контроле за его исполнением. Важное значение имеет установленный порядок бюджетного процесса, степень реального участия в нем органов представительной власти, а также контроль избирателей за действиями выборных органов.
. Регулирующая функция. В условиях рыночной экономики основным инструментом государственного регулирования является финансовая система, центральным звеном которой является бюджет. Любые значимые решения в области экономической политики должны иметь финансовое обеспечение, поэтому они подкрепляются соответствующими бюджетными расходами [16, с. 227].
Таким образом, используя бюджет, государство непосредственно воздействует на национальное воспроизводство, регулирует и стимулирует экономический рост [9, с. 30].
Бюджет, как совокупность денежных отношений, является исключительно важным инструментом воздействия на развитие экономики и социальной сферы страны. Это воздействие бюджет оказывает через соответствующие группы бюджетных отношений - доходы и расходы бюджета.
В каждой стране структура бюджета имеет свои особенности. Она определяется экономическим потенциалом страны, масштабностью задач, решаемых государством на данном этапе развития, ролью государства в экономике, состоянием международных отношений и другими факторами.
Структура государственного бюджета Республики Беларусь имеет свои особенности. Его расходная часть, как и во всех странах мира, характеризует направление и цели бюджетных ассигнований на развитие и государственное регулирование экономики. Бюджетные ассигнования носят целевой характер и, как правило, невозвратны. Так, предоставление бюджетных средств называется бюджетным финансированием, поскольку данное расходование средств отличается от банковского предоставления кредитных ресурсов. Одна из особенностей нашего бюджета - бюджетные субсидии аграрному сектору республики. Они имеют социальную, политическую и экономическую направленность, поскольку государство весьма заинтересовано в стабилизации этого сектора экономики. К другим расходным статьям бюджета относятся статьи по обслуживанию внешнего и внутреннего долга, кредитование экспорта и т.д. [6, с. 73-74].
Республиканский бюджет нашей страны обеспечивает финансирование мероприятий, имеющих общегосударственное значение.
Через республиканский бюджет осуществляется перераспределение части финансовых ресурсов между областями и городом Минском в целях выравнивания уровней их экономического и социального развития.
Из средств республиканского бюджета могут выделяться бюджетам областей и города Минска дотации, субвенции, субсидии при недостаточности средств их бюджетов для финансирования отдельных расходов и мероприятий.
Распределение доходов и расходов между республиканским бюджетом и бюджетами областей и города Минска утверждается законом о республиканском бюджете на очередной финансовый (бюджетный) год.
В доходы республиканского бюджета включаются: регулирующие доходы, за вычетом отчислений бюджетам областей и города Минска; доходы от внешнеэкономической деятельности; поступления от разбронирования государственных запасов и резервов; доходы государственных целевых бюджетных фондов; трансферты, получаемые от других государств в соответствии с заключенными договорами; другие доходы в соответствии с законодательством Республики Беларусь.
Доходная часть бюджета Республики Беларусь почти на 80% формируется за счет налоговых поступлений, поступлений от приватизации государственной собственности и т.п. Согласно экономической теории доходная часть бюджета должна покрывать расходные статьи бюджета. Однако в условиях переходного периода, когда объективно необходима структурная перестройка экономики, расходная часть бюджета превышает доходную часть и данная разница образует бюджетный дефицит. Один из источников покрытия бюджетного дефицита - эмиссия денег. В некоторых государствах СНГ и других странах для покрытия бюджетного дефицита широко используются внутренние и внешние займы, сокращение бюджетных расходов [6, с. 74].
На практике в процессе составления, утверждения и исполнения бюджетов могут иметь место сбалансированность доходов и расходов, превышение расходами размера доходов, так называемый "бюджетный дефицит", либо наоборот превышение доходами расходов ("профицит").
Дефицит (от лат. "Deficit" - недостает) - убыток, превышение расхода над доходом [10, с. 51].
Как финансовая категория дефицит бюджета выступает производным от государственного бюджета и выражает такое его состояние, при котором доходы не покрывают всех расходов в силу роста предельных общественных издержек производства, что приводит к отрицательному сальдо бюджета.
По формуле (1.1) дефицит бюджета равен сумме совокупных государственных
расходов за вычетом налоговых поступлений в бюджет:
D= (G
+ N + F) - T (1.1)
где D - бюджетный дефицит,
G - сумма закупок товаров и услуг,
N - выплата процентов по государственному долгу,
F - общий объем социальных выплат,
Т - налоги.
Бюджетный дефицит является проявлением кризиса государственных финансов[5, с. 243].
Таким образом, планирование и исследование государственного бюджета и его
составляющих является важным направлением государственной экономики. Достижение
такого состояния государственных финансов, при котором бы доходы равнялись
расходам, является основной задачей всех государств. При этом необходимо
учитывать, что в современном мире нет государства, которое в те или иные
периоды своей истории не сталкивалось с бюджетным дефицитом. И не всегда
наличие дефицита бюджета свидетельствует об отрицательных ситуациях в
экономике. Он не страшен в количественно допустимых границах. Однако количество
не должно переходить в отрицательные качества и ложиться тяжким грузом на
экономику страны и население, сопровождаться сокращением средств на выполнение
социально значимых программ.
ГЛАВА 2.АНАЛИЗ ИСПОЛНЕНИЯ ГОСУДАРСТВЕННОГО БЮДЖЕТА РЕСПУБЛИКИ БЕЛАРУСЬ
2.1 Анализ динамики состава и структуры доходов консолидированного бюджета
По итогам 2014года доходы консолидированного бюджета составили 96,2 трлн.
руб. и увеличились по сравнению с прошлым годом на 4,5 процента. Отношение
доходов консолидированного бюджета к ВВП составило 28,2 % ВВП (в 2013 года-
32,3 %ВВП).
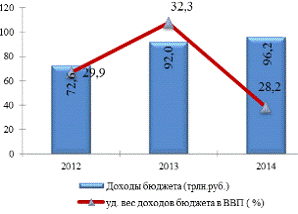
Рисунок 2.1 - Динамика доходов консолидированного бюджета за 2012-2014 гг.
Примечание - Источник: собственная разработка на основе данных [23]
Основная доля доходов консолидированного бюджета (86,2%) формируется за счет налоговых поступлений. За 2014 год в бюджет поступило 82,9 трлн. руб. налоговых доходов. По сравнению с прошлым годом поступления увеличились на 1,5 процента.
Неналоговые доходы за 2014 год сложились в сумме 12,7 трлн. руб. и по сравнению с 2013 годом увеличились на 24,6 процента.
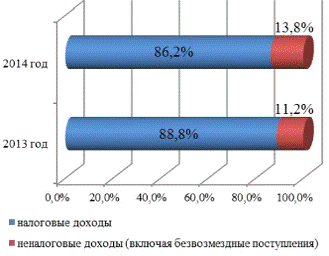
Рисунок 2.2 - Структура доходов консолидированного бюджета за 2013-2014 гг.
Примечание - Источник: собственная разработка на основе данных [23]
Формирование налоговых доходов за 2014 год на 91,0% обеспечено
поступлениями налога на добавленную стоимость (37,8%), подоходного налога
(18,2%), акцизов (11,5%), налоговых доходов от внешнеэкономической деятельности
(10,5%), налога на прибыль (7,4%), налогов на собственность (5,6%).
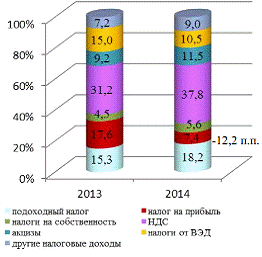
Рисунок 2.3 - Структура налоговых доходов консолидированного бюджета 2013-2014 гг.
Примечание - Источник: собственная разработка на основе данных [23]
Изменение структуры налоговых доходов по сравнению с 2013 годом вызвано, главным образом, снижением в 2014 году доли налога на прибыль (на 10,2 п.п.) за счет снижения прибыли до налогообложения по экономике в 2013 году по сравнению с 2012 годом на 38,2%.
В разрезе основных доходных источников бюджета поступления в 2014 году
составили: по налогу на добавленную стоимость 31,3 трлн. руб. (увеличение к
соответствующему периоду 2013 года в 1,2 раза); по подоходному налогу 15,1
трлн. руб. (увеличение в 1,2 раза); по акцизам 9,6 трлн. руб. (увеличение в 1,3
раза); по налоговым доходам от внешнеэкономической деятельности 8,7 трлн. руб.
(снижение на 28,6 процента); по налогу на прибыль 6,2 трлн. руб. (снижение на
57,1 процента); по налогам на собственность 4,6 трлн. руб. (увеличение в 1,3
раза).
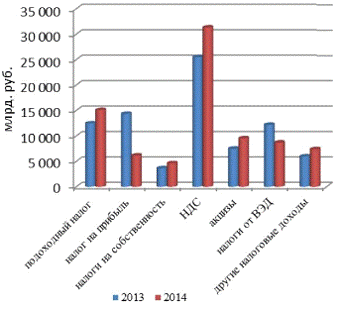
Рисунок 2.4 - Налоговые доходы консолидированного бюджета за 2013-2014 гг.
Примечание - Источник: собственная разработка на основе данных [23]
В структуре консолидированного бюджета 54,8% составляют доходы
республиканского бюджета и 45,2% доходы местных бюджетов (без учета
безвозмездных поступлений). Распределение доходов между уровнями бюджетной
системы по основным доходным источникам осуществляется следующим образом.
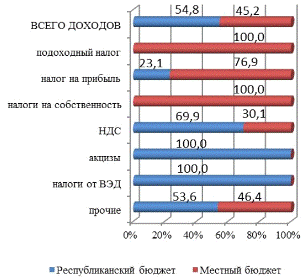
Рисунок 2.5 - Структура консолидированного бюджета по уровням бюджетной системы за 2014 гг. (без учета безвозмездных поступлений)
Примечание - Источник: собственная разработка на основе данных [23]
По установленным нормативам между республиканским и местными бюджетами распределяются налог на добавленную стоимость, экологический налог. Полностью зачисляются в республиканский бюджет акцизы и налоговые доходы от внешнеэкономической деятельности, в местные бюджеты - подоходный налог, налоги на собственность. В республиканский бюджет зачисляется налог на прибыль, уплачиваемый организациями, имущество которых находится в собственности Республики Беларусь, и организациями, в уставных фондах которых 50 и более процентов акций (долей) принадлежит Республике Беларусь, а также организациями, являющимися участниками холдингов. Налог на прибыль, уплачиваемый другими организациям зачисляется в доходы местных бюджетов.
Доходы консолидированного бюджета за январь-май 2015 года сложились в сумме 144,2 трлн. рублей, или 39,0 процентов уточненного годового плана.
Доходы республиканского бюджета составили 64,7 трлн. рублей, или 41,3 процента уточненного годового плана.
За январь-май 2015 года поступление НДС составило 30,4 трлн. рублей, или 40,0 процентов уточненного годового плана. Налога на прибыль поступило 6,7 трлн. рублей, или 31,1 процента уточненного годового плана. Акцизы поступили в сумме 7,2 трлн. рублей, или 34,3 процента уточненного годового плана. Доходы от внешнеэкономической деятельности составили 16,0 трлн. рублей, или 41,1 процента уточненного годового плана. Поступления в Фонд социальной защиты населения составили 41,6 трлн. рублей, или 35,9 процента утвержденного годового плана.
По состоянию на 1 июня 2015 года задолженность по налогам и сборам составила 1,4 трлн. рублей.
.2 Анализ динамики состава и структуры расходов консолидированного
бюджета
Расходы консолидированного бюджета в 2014 году профинансированы в сумме
95,8 трлн. руб. (на 5,3% ниже уровня 2013 года в реальном выражении).
Относительно ВВП расходы бюджета уменьшились на 2,1 п.п., составив 28,13% ВВП.
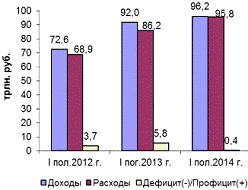
Рисунок 2.6 - Исполнение консолидированного бюджета в I полугодии 2012-2014 гг., трлн. руб.
Примечание - Источник: собственная разработка на основе данных [23]
Значительную часть расходов консолидированного бюджета (12,02 трлн. руб.)
в разрезе функциональной классификации занимали общегосударственные расходы,
включающие расходы на государственную инвестиционную программу, которые
составили 12,5% общегосударственных расходов. В январе-июне текущего года
расходы на реализацию государственной инвестиционной программы сократились
относительно того же периода 2013 года на 0,9% в реальном выражении. Около
18,1% всех расходов на общегосударственную деятельность занимали расходы по
обслуживанию государственного долга. По сравнению с январем июнем 2013 года
такие расходы увеличились на 8,4% в реальном выражении.