Курсовая работа (т): Анализ исполнения государственного бюджета Республики Беларусь
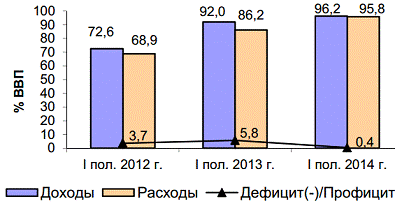
Рисунок 2.7 - Параметры консолидированного бюджета в I полугодии 2012-2014 гг., %ВВП
Примечание - Источник: собственная разработка на основе данных [23]
Объем средств, направленных на финансирование социальной сферы (здравоохранение, физическая культура, спорт, культура и средства массовой информации, образование, социальная политика), составил 42,1 трлн. руб., в том числе на образование - 18,2 трлн. руб., здравоохранение - 12,5 трлн. руб.
Расходы бюджета на национальную экономику составили 15,1 трлн. руб., или
15,8% всех бюджетных расходов. Более50% бюджетных расходов на национальную
экономику направлено на поддержку сельского хозяйства. Государственная
поддержка организаций реального сектора экономики осуществлялась, главным
образом, в виде компенсации (возмещения) процентов по кредитам банков.
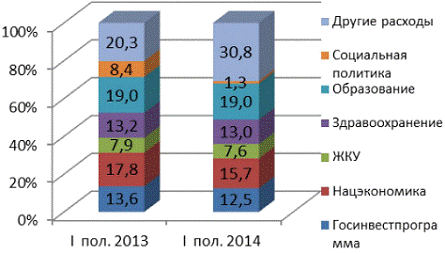
Рисунок 2.8 - Структура расходов консолидированного бюджета в I полугодии 2013-2014 гг.
Примечание - Источник: собственная разработка на основе данных [23]
Консолидированный бюджет в I полугодии 2014 года исполнен с профицитом в
размере 0,3 трлн. руб., или 0,1%ВВП (в I полугодии 2013 года -2,04%ВВП), что в
определенной мере было обусловлено сдерживанием бюджетных расходов.
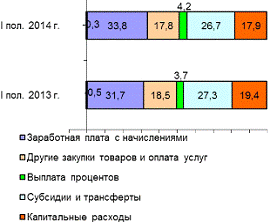
Рисунок 2.9 - Структура расходов консолидированного бюджета в I полугодии 2013-2014 гг.
Примечание - Источник: собственная разработка на основе данных [23]
В разрезе экономической классификации значительная часть бюджетных средств была направлена на выплату заработной платы и начисления на зарплату работников бюджетного сектора - 32,4трлн. руб. По сравнению с соответствующим периодом прошлого года такие расходы увеличились на 1,1% в реальном выражении, составив 33,8% от общего объема бюджетных расходов и 65,5% от текущих расходов. На капитальные расходы направлено 17,1 трлн. руб. бюджетных средств, или 17,9% всех расходов. По сравнению с I полугодием 2013 г. капитальные расходы сократились на 12,5% в реальном выражении.
Расходы бюджета сектора государственного управления за январь-май 2015
года составили 128,9 трлн. рублей, или 36,4 процента уточненного годового
плана. Расходы республиканского бюджета составили 48,4 трлн. рублей, или 34,3
процента уточненного годового плана. Расходы на общегосударственную
деятельность составили 17,7 трлн. рублей (31,0 процент), на финансирование
национальной экономики - 12,9 трлн. рублей (36,6 процента), на финансирование
социальной сферы (социальная политика, образование, здравоохранение, физическая
культура, спорт, культура и средства массовой информации, Фонд социальной
защиты населения) - 84,9 трлн. рублей (38,1 процента).
2.3 Анализ динамики состава и структуры государственного
долга
На рисунке 2.10 изображена динамика внешнего долга (валового и органов государственного управления) Республики Беларусь с 2012 по 2014 годы.
На 1 июля 2014 года долг органов государственного управления составлял 13,9363 млрд. долларов США. Золотовалютные резервы Беларуси, рассчитанные по методологии МВФ, на ту же дату составляли 6,426 млрд. долларов. Как видно, золотовалютных резервов не хватит, чтобы выплатить даже долги только органов государственного управления.
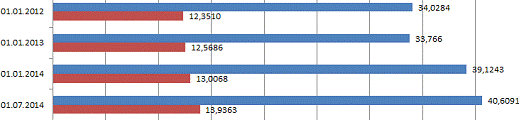
Рисунок 2.10 - Динамика внешнего долга (валового и органов государственного управления) Республики Беларусь, млрд. долларов США
Примечание - Источник: собственная разработка на основе данных [23]
Согласно бюджету Республики Беларусь на 2014 год, доходы государственного бюджета должны составить 128,594105926 трлн. рублей. По официальному среднему курсу доллара к белорусскому рублю за январь-июнь 2014 г. в 9878,33 рублей за доллар эта сумма эквивалентна 13,02 млрд. долларов. С учетом потенциальной грядущей девальвации рубля в 2014 году, внешний долг органов государственного управления, вероятно, превысит размер доходов госбюджета.
На рисунке 2.11 изображена динамика изменения валового внешнего долга на душу населения с 2012 по 2014 годы. На 1 июля 2014 года каждый житель РБ был должен 4288,6 доллара США при средней зарплате по стране около 570 долларов в месяц на каждого работающего.
Рисунок 2.11 - Динамика валового внешнего долга на душу населения, долларов США
Примечание - Источник: собственная разработка на основе данных [23]
На рисунке 2.12 изображена динамика выплат по процентам к внешнему долгу органов государственного управления с 2012 по 2014 годы. В 2012 году на выплаты процентов ушла внушительная сумма в 575,5 млн. долларов. За 2013 год - 477,8 млн. долларов. За первую половину 2014 года - 259,3 млн. долларов. Это - плата за фальшивое процветание перед президентскими выборами 2010 года с повышением средней зарплаты по стране до 500 долларов в месяц, которое было достигнуто за счёт набирания кредитов. А.Г.Лукашенко причинил большой вред белорусской экономике искусственным повышением зарплат, так как страна потратила огромные кредитные ресурсы на текущее потребление. Взятые кредиты ушли в основном на покупку импортных товаров - к примеру, автомобилей. Беларусь поддержала иностранных производителей автомобилей и других товаров вместо того, чтобы развивать на эти деньги свою экономику. Более миллиарда долларов ушло на выплаты процентов к государственному долгу - по сути, они подарены кредиторам. Свои первые облигации Беларусь разместила под 9% годовых. Сейчас ставка по белорусским облигации с погашением в 2018 году составляет около 6,6%. В развитых странах максимальным приемлемым считается уровень примерно в 7% годовых.
Отношение валового внешнего долга к валовому внутреннему продукту (ВВП) составляло
55,5% на 1 июля 2014 г., по официальным данным.
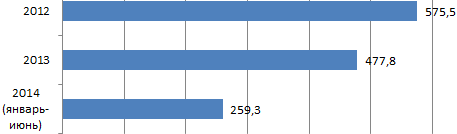
Рисунок 2.12 - Выплаты процентов к внешнему долгу органов государственного управления Республики Беларусь
Примечание - Источник: собственная разработка на основе данных [23]
Внутренний государственный долг по состоянию на 1 января 2014 года составил 35,7 трлн. рублей, увеличившись в 2013 году на 9,8 трлн. рублей, или на 38,1% (с учетом курсовых разниц).
На чистой основе в 2013 году размещено внутренних валютных государственных облигаций для юридических и физических лиц на сумму 803,4 млн. долларов США. Поступления от размещения валютных государственных облигаций для юридических и физических лиц (без учета операций по обмену) составили 949,2 млн. долларов США (в т.ч. 841,5 млн. долларов США - для юридических лиц и 107,7 млн. долларов США - для физических лиц). Погашение валютных государственных облигаций (без учета операций по обмену) составило 145,8 млн. долларов США (в т.ч. 95,9 млн. долларов США - юридическим лицам и 49,9 млн. долларов США - физическим лица).
На чистой основе в 2013 году размещено внутренних государственных облигаций для юридических лиц, номинированных в белорусских рублях, на сумму 764,9 млрд. рублей. Поступления от размещения (без учета операций по обмену) составили 1 600,0 млрд. рублей, погашение облигаций (без учета операций по обмену) - 835,1 млрд. рублей.
Таким образом, привлечено внешних и внутренних государственных займов в свободно конвертируемой валюте на общую сумму 3 378,8 млн. долларов США, погашено - 2 141,6 млн. долларов США [19].
Внутренний государственный долг по состоянию на 1 ноября 2014 года составил 43,7 трлн. рублей, увеличившись с начала года на 8,0 трлн. рублей, или на 22,4% (с учетом курсовых разниц).
За январь-октябрь 2014 года размещено внутренних государственных облигаций для физических лиц на сумму 35,5 млн. долларов США и для юридических лиц на сумму, эквивалентную 462,9 млн. долларов США, и 2 241,5 млрд. рублей. С начала 2014 года погашено государственных облигаций для физических и юридических лиц на сумму 149,7 млн. долларов США и 240,3 млрд. рублей [25].
Профицит бюджета сектора государственного управления за январь-май 2015 года составил 15,3 трлн. рублей, или 4,8 процента к ВВП, профицит республиканского бюджета составил 16,3 трлн. рублей, или 5,1 процента к ВВП, что соответствует запланированным параметрам бюджета. За счет профицита обеспечено погашение долговых обязательств Правительства.
Таким образом, вопросы управления бюджетным дефицитом, как и любого
другого государства, актуальны для Республики Беларусь. На основании
проведенного анализа можно сделать вывод, что характерным для государственного
бюджета Республики Беларусь является несоответствие плановых показателей на
начало года итоговым на конец года. Дефицит государственного бюджета ведет к
инфляции, наращиванию государственного долга, истощению валютных резервов.
Правительства государств в подобных условиях принимают бюджетные решения,
направленные на сокращение дефицита. Это может быть ужесточение налоговых
режимов, замораживание финансирования, сокращение трансфертных платежей.
ГЛАВА 3. ПРОБЛЕМЫ И ПЕРСПЕКТИВЫ РЕАЛИЗАЦИИ ГОСУДАРСТВЕННОГО БЮДЖЕТА РЕСПУБЛИКИ БЕЛАРУСЬ
Система межбюджетных отношений в Беларуси просматривается непрозрачно. Данные, публикуемые на Интернет-сайте Министерства финансов Республики Беларусь [21], охватывают лишь бюджетное законодательство и некоторые данные о консолидированном и республиканском бюджетах, из которых данные о субнациональных бюджетах можно получить только расчетным путем. В них отсутствуют данные о местных бюджетах всех уровней, информация о принципах формирования межбюджетных отношений, о существующих методиках распределения трансфертов, данные об исполнении местных бюджетов. Достаточно отметить, что в структуре Министерства финансов Республики Беларусь отсутствуют организационные структуры, занимающиеся местными финансами и субнациональными бюджетами в целом.
Таким образом, система межбюджетных отношений в Беларуси осталась наиболее близкой к советской и какие-либо широкомасштабные реформы и эксперименты в постсоветский период в ней не проводились.
Практика осуществления бюджетного процесса показывает, что наиболее актуальными и сложными являются вопросы разграничения расходных полномочий по уровням бюджетной системы. Бюджетный кодекс Республики Беларусь обозначил эту проблему, но не решил. Остается слишком широкой сфера совместного финансирования, многие направления расходов сформулированы нечетко; на региональные и местные бюджеты возложена обязанность исполнения большого количества социальных программ, не подкрепленных источниками финансирования.
В практике осуществления бюджетного процесса в регионах, к сожалению, до сих пор имеет место нежесткость плановых бюджетных назначений, бюджетных ограничений, расходование бюджетных средств "по усмотрению", субъективизм в финансировании расходов. Ответственность за неисполнение Закона о республиканском бюджете скорее продекларирована, чем реально установлена [16, с. 10].
Таким образом, одним из условий для оздоровления системы государственных финансов является совершенствование механизма межбюджетных отношений. Вышестоящие уровни власти используют межбюджетные отношения лишь как инструмент для проведения выработанной ими социальной и экономической политики.
Главным направлением бюджетной деятельности государства на ближайшую перспективу должно стать формирование новой концепции бюджетной политики. В первую очередь определение и детализация ее целей.
Кроме того, дальнейшее развитие бюджетной системы в нашей стране требует совершенствования законодательства. Крайне актуальной является проблема расширения собственной доходной базы бюджетов регионов и местных органов исполнительной власти. Перекладывание на местные бюджеты дополнительных расходов по финансированию социальной сферы и ряда других расходов не сопровождается расширением их доходной базы.
В тоже время существует необходимость снижения роли перераспределительных процессов, осуществляемых белорусским правительством. Дотации, субсидии, субвенции как методы наделения финансовыми ресурсами территориальных бюджетов несовершенны. Они не стимулируют у территориальных органов власти развитие хозяйственной инициативы. Такая практика передачи средств ослабляет и возможности финансового контроля. Главным направлением использования финансовых ресурсов для территорий должно стать финансирование местной производственной базы как основы для получения в будущем собственных бюджетных доходов.
В настоящее время не практикуется и прогрессивное деление расходной части бюджета на "текущие расходы" и "бюджет развития". По оценкам специалистов, это приводит к неэффективному использованию ограниченных бюджетных средств. Высокую актуальность сохраняет проблема несбалансированности ресурсов и обязательств бюджета, что вызывает на финише финансового года цепочку неплатежей [14, с. 71].
Таким образом, проведенное в курсовой работе исследование проблем бюджетной системы Республики Беларусь позволяет сформулировать несколько направлений совершенствования бюджетно-процессуального законодательства, а именно: разработка стандартной формы закона о бюджете, обеспечивающей единообразную структуру данного закона и сопоставимость бюджетных данных за разные годы; привлечение к работе над составлением проекта бюджета казначейства, так как практика такова, что при составлении проекта на следующий финансовый год неизвестны фактические результаты исполнения бюджета текущего года, это делает бюджетный процесс на данной стадии неэффективным, а составляемый бюджет недостоверным; необходимо установить личную ответственность руководителей органов государственной власти и местного самоуправления за распределение и расходование бюджетных средств.
Также в качестве недостатка бюджетного планирования в Республике Беларусь следует назвать то, что при составлении проекта республиканского бюджета существуют определенные "перекосы" в сторону увеличения одних статей расходов и значительного сокращения или ликвидации других статей расход. Так, Закон "О республиканском бюджете на 2013 год" совмещает две, на первый взгляд, несовместимые концепции. С одной стороны, он социальный, т.е. предусматривает значительные финансовые ресурсы на выплату зарплат бюджетникам, поддержку медицины, образования, науки и культуры. С другой - инновационный, т.е. предполагает расширение финансирования новых инновационных проектов и технологий. Остальные статьи расхода бюджета сокращены [21].
В целом, для дальнейшего совершенствования бюджетной системы Министерство финансов намерено продолжить жесткую бюджетную политику. [20, с. 13].
В дальнейшем продолжится работа по либерализации налогового законодательства в части применения налоговых вычетов в отношении НДС, уплаченного при приобретении инвестиционных товаров и осуществлении капитальных расходов.
При реализации указанных мер налоговой политики уровень централизации финансовых ресурсов в консолидированном бюджете Беларуси в 2014 годах составит - 27,5% к ВВП. [20, с. 13].
В области расходов бюджета, в связи со значительным сокращением налоговой нагрузки, предполагается соразмерное уменьшение государственной поддержки реального сектора экономики. Выделяемые средства будут перераспределены на стимулирование экспорта и создание новых инновационных производств.
В финансировании науки приоритетным должно стать внебюджетное финансирование научной деятельности, востребованной реальным сектором экономики. Заказчиками научных исследований будут выступать отраслевые министерства и их предприятия, местные органы власти. Это позволит увязать финансирование науки с потребностями реального сектора экономики.инансовый
Средства, которые направляются на бюджетное субсидирование организаций ЖКХ, будут увязаны с повышением тарифов на жилищно-коммунальные услуги для населения. При этом важно понимать необходимость тарифной политики на услуги ЖКХ, которая отмечается дифференцированием оплаты коммунальных услуг, которая зависит от объема и времени их потребления. [20, с. 13-14].