Дипломная работа: Анализ кредитной деятельности банка ОАО «Банк Эсхата»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
55
(USD 5-15k)
98.10 -327,00
TJS (USD 15-50k)
18,5
18,5
18,1
164526
6785
327,00- 654.00
TJS (USD 50-100k)
9,4
10,3
13,1
119077
4578
>654.00TJS
(>USD 100k)
39,8
38,8
32,9
299058
3086
Всего портфель
100
100
100
908088
50165
Источник: Официальный сайт ОАО «Банк Эсхата»www.eskhata.com
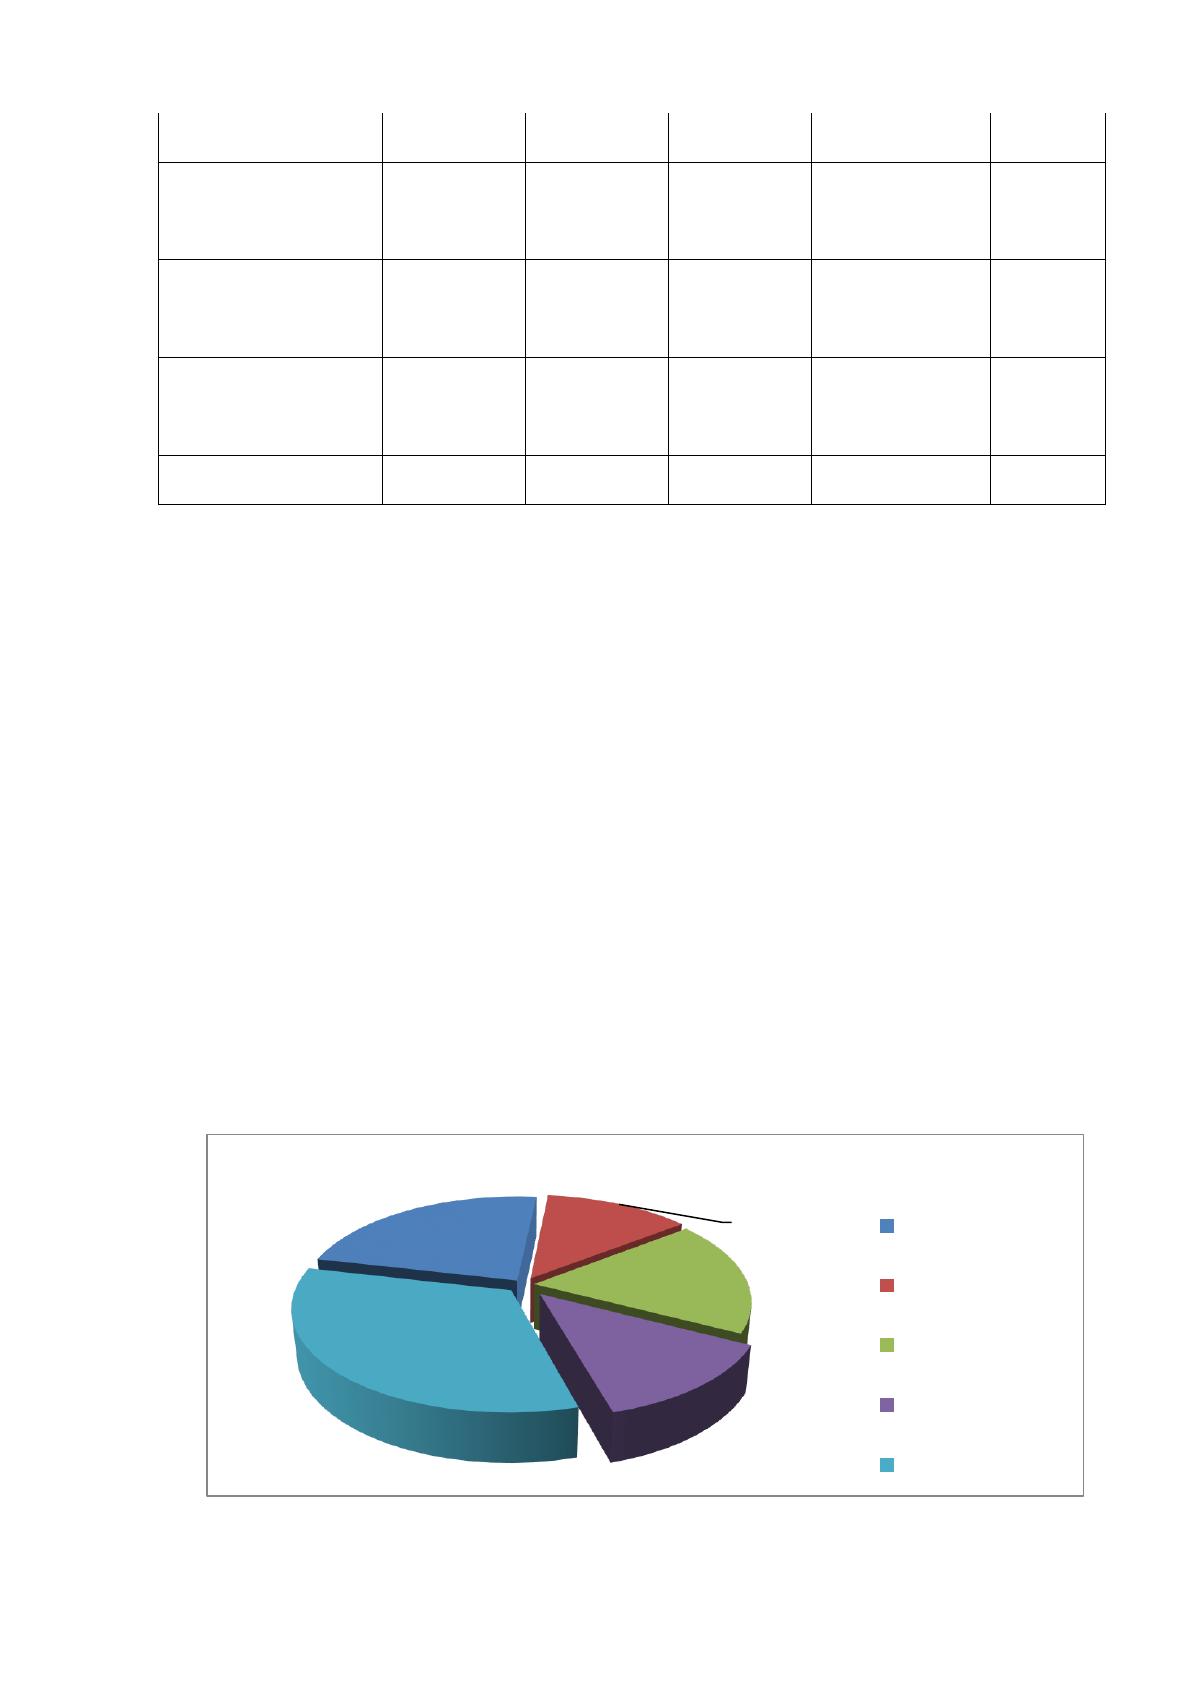
Данная диаграмма показывает удельный вес каждой группы размера
выданных кредитов. Из 100 % 23% занимают кредиты меньше 5 тыс. долл., с 5
тыс. до 15 тыс. долл. занимают 12,9%, с 15 тыс. до 50 тыс. долл. составили 18,1 %,
13,1% составили кредиты с 50 тыс. до 100 тыс. долл. и свыше 100 тыс. долл.
составляют наибольшую часть в кредитном портфеле и процентном выражении
составили 32,9%.
23,0%
12,9%
18,1%
13,1%
32,9%
Анализ кредитного портфеля по размерам кредита
<5тыс. $
5-15тыс. $
15-50тыс. $
50-100тыс. $
>100тыс. $
56
Главной задачей банковского института является формирование
качественного кредитного портфеля, диверсифицированного по субъектам
кредитных отношений, промышленного кредита, срока кредита и типа гарантия.
Индивидуальные лимиты кредитования, тщательному анализу и отбору
кредитных заявок, внедрение системы проверки кредит в кредитном Комитете,
мониторинг финансового состояния заемщика, за весь срок кредитования, при
выявлении ранних признаков проблемных кредитов и организации работы в своей
области.
Как в активах банковского института наибольший удельный вес кредитного
риска антиквариата, в основном, определяется качеством кредитного портфеля.
Осторожная кредитная политика ОАО «Банк Эсхата» фокус-обеспечить
кредитование реального сектора экономики, имеющих хорошее финансовое
положение и ликвидность, обеспечивает диверсификацию кредитного риска при
предоставлении кредитов большому числу независимых друг от друга клиентов
Порядок операций определяется кредитной политикой банковского
института, который контролируется кредитным Комитетом.
При выдаче кредита ОАО «Банк Эсхата» придает большое значение
управления рисками для предоставления крупных кредитов.
Одним из факторов говорит о хорошем качестве кредитного портфеля ОАО
«Банк Эсхата» является универсальной наличии в составе кредитного портфеля на
1 кредитный рейтинг высшей степени надежности, согласно классификации
Национального банковского института Республики Таджикистан на основе
пятиуровневой системе оценки кредитных рисков и резервных требований.
2.3.Расчета и анализа кредитного риска ОАО «Банк Эсхата»
В основном используется инструкция № 181 “о требованиях к системе
управления рисками и внутреннего контроля в кредитных организациях”. С этим
утверждением разработаны внутренние политики и положения Коммерческого
57
банковского института. Также используется инструкция № 176, 177 и внутренней
политикой Коммерческого банковского института.
Для расчета показателей, детальный Финансовый анализ. Это требует
следующие формы отчетности: баланс, отчет о прибылях и коэффициенты.
С помощью бухгалтерского баланса рассчитывается ликвидность, леверидж
и рентабельность. С помощью отчета о прибылях и убытках рассчитывается
коэффициент покрытия процентов (КПД).
Отчет о потребностях в денежных средствах на отслеживание денежных
потоков. Далее, все вышеперечисленные показатели имеют свои собственные
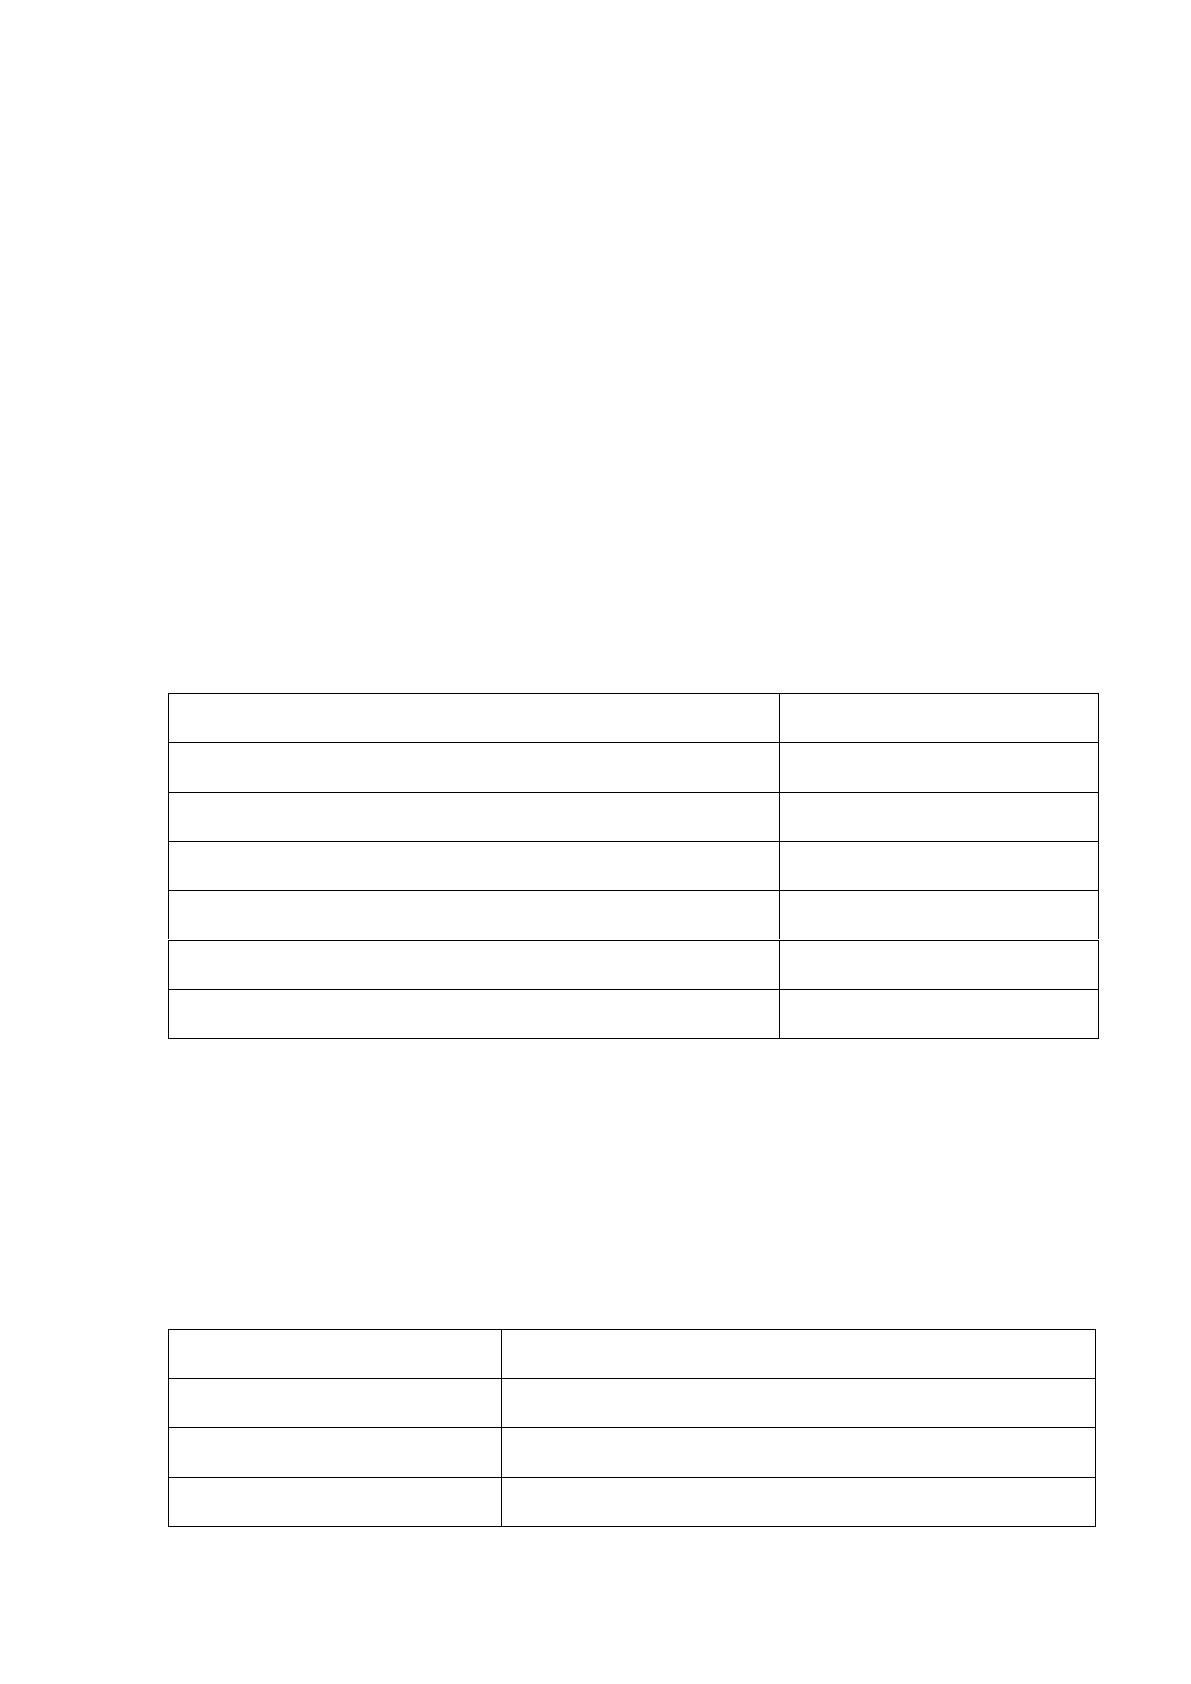
стандарты, которые приведены в таблице 2.10.
Таблица 2.10.
Норматив показателей финансового анализа
Показатель
Норматив
Ликвидность
мин 1,5
Левередж (если кредит на оборотные средства)
макс 0,7
Левередж (если кредит на основные средства)
макс 0,5
Рентабельность
мин 2- 3%
КПД (коэффициент покрытия долга)
мин 1,40
КПЗ (коэффициент покрытия залога)
130%
Далее после проведения финансового анализа кредитный эксперт в
табличной форме проводит оценку кредитного риска или проводит риск рейтинг.
В данной таблице ставится оценка от 1 до 6 баллов.
Таблица 2.11.
Критерии риск рейтинга
Оценка кредитного риска
Критерии
1
самый низкий ступеньриска
2
самый низкий ступеньриска
3
низкий ступеньриска
58
4
низкий ступеньриска
5
высокий ступеньриска
6
высокий ступеньриска
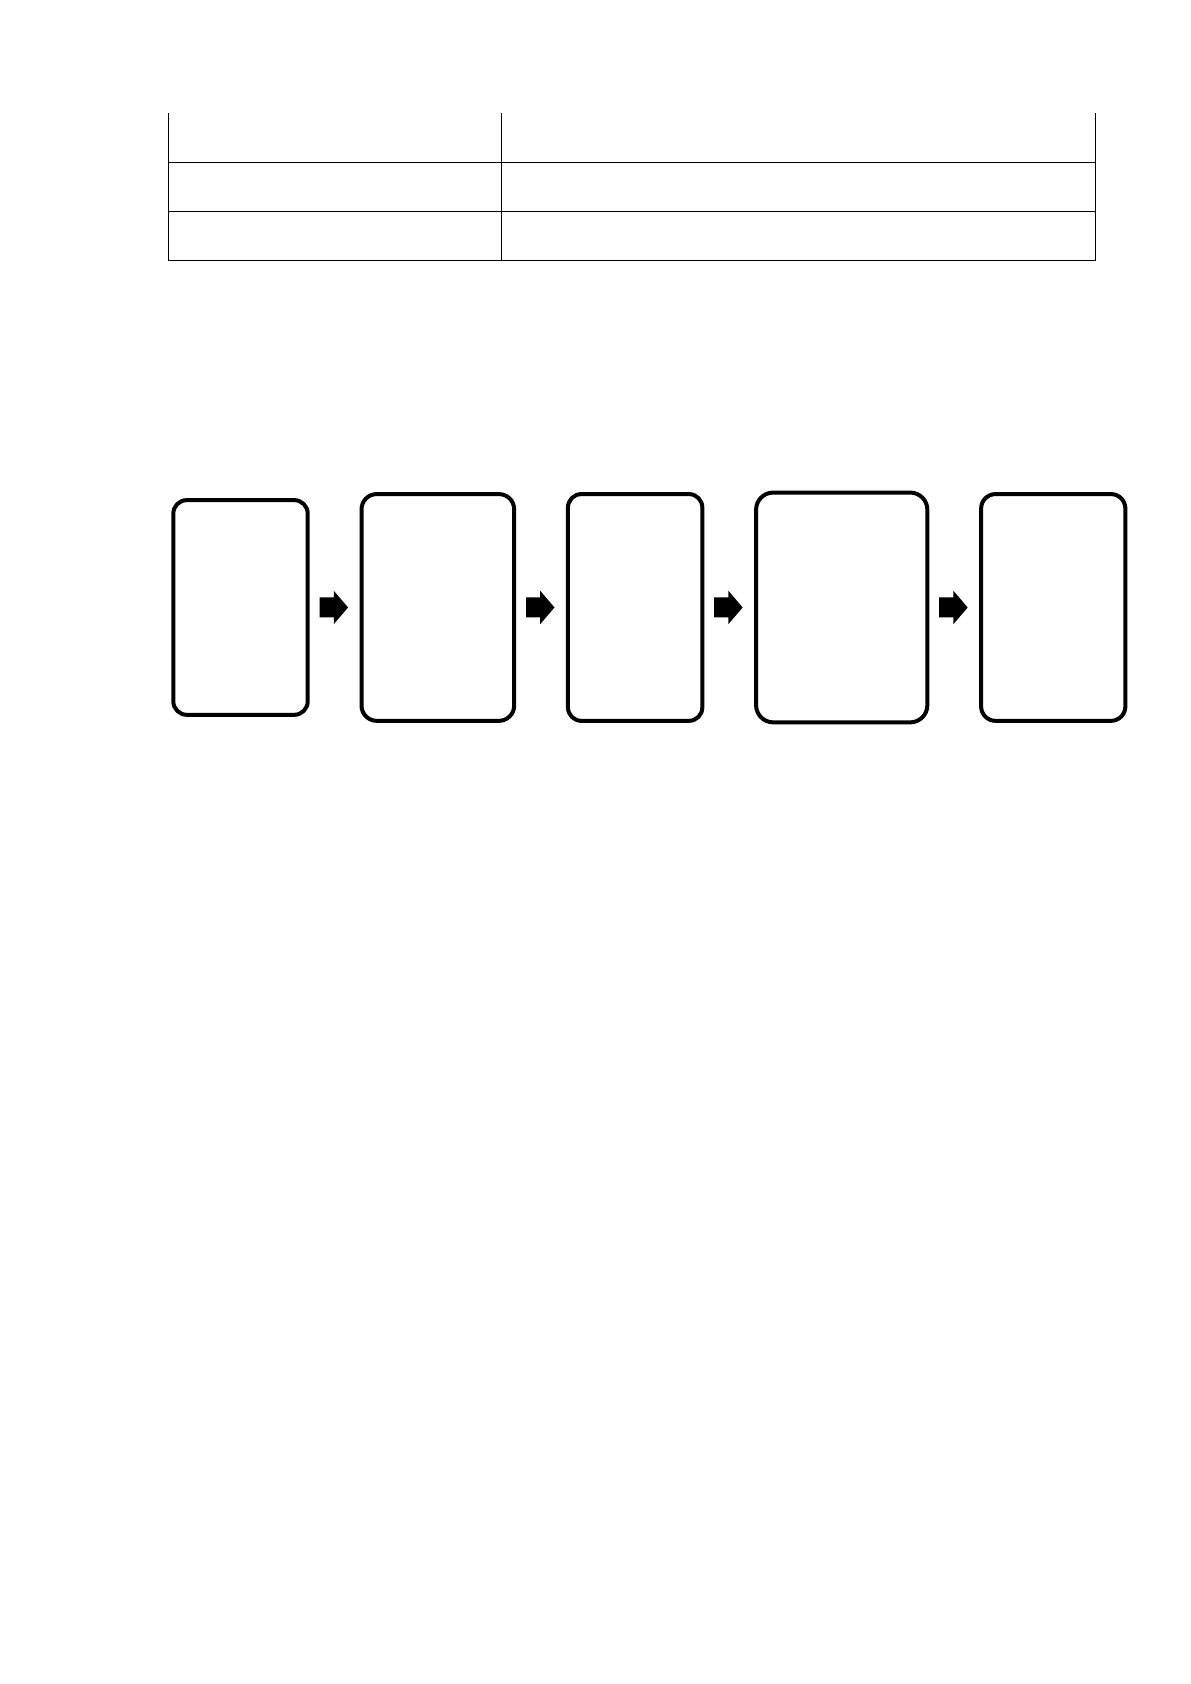
Прежде чем кредитный департамент удовлетворить заявку заемщика нежно
пройти следующие этапы которые наглядно приведены в рисунке 2.8.
Рис. 2.8. Этапы принятия решений до выдачи ссуды
Согласно закону Республики Таджикистан" о банковской деятельности",
статья 48 названия компаний принимают символично.
Банковские учреждения выдали кредиты на приобретение компанией
инвестиционных средств, т. е. машин и конструкций. Кредитная линия является
очень эффективным влиянием на рост и восстановление промышленных
предприятий в нашей стране. На практике ОАО "Банк эсхат" финансирует многие
предприятия в этом направлении.
Один из таких клиентов банковского учреждения, приложение б получает
кредит на покупку нового оборудования и успешную работу:
Это завод по производству обожженных кирпичей, которые весной 2014 года
обращаются в банковское учреждение. На первом заседании руководство завода
представило бизнес-план и выявило суть проекта, который охватывает 3 месяца.
Проект завода требует 300.000 Somoni для закупать новые линии для того чтобы
расширить завод. Покупка происходит в Китае Урумчи.
Компания планирует приобрести оборудование и технические средства,
позволяющие осуществлять транспортировку и установку оборудования для
Со
стороны
кредитного
экспорта -
детальный
финансовы
й анализ
Финансовый
анализ
отправляетс
я риск
менеджеру
Риск
менеджер
дает
заключени
е
Кредитным
коммитетом
рассматрывает
ся
финансовый
анализ КЭ и
заключение
РМ
Принимает
ся решение
Кредитного
коммитета
59
повышения качества и производства. В то время, 25% (125tys кирпича в месяц),
общая емкость после восстановления и модернизации производства оборудования
увеличилась до 40%(200 миллионов кирпичей в месяц)от правительства. В то
время как завод не отвечает потребностям строительных компаний и частных лиц,
горят кирпичи.
Помимо обожженного кирпича после модернизации началось производство
сырого кирпича, который пользуется большим спросом, покупая людей для
частного строительства. Реконструкция и модернизация производственных линий,
восстановление производственных мощностей и приобретение нового
оборудования для решения проблемы спроса на кирпичные и кирпичные сырые
районы.
После покупки, кредитное финансирование завода возросло. Уровень
рентабельности увеличен до 0. 5%, стоимость бизнеса выросла почти на 1% и,
конечно, увеличение прибыли 8 412 Somoni.
Заимствованные средства будут способствовать дальнейшему развитию и
расширению комплекса. Увеличение прибыли, доходность, ликвидность и так
далее. Это еще раз доказывает преимущества и помощь коммерческого
банковского учреждения в развитии бизнеса и экономики в целом.
ГЛАВА 3. РАЗРАБОТКА МЕРОПРИЯТИЙ ПО ПОВЫШЕНИЮ
ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ КРЕДИТНЫХ ОПЕРАЦИЙ
КОММЕРЧЕСКОГО БАНКА В ОАО “БАНКОВСКОГО ИНСТИТУТ
ЭСХАТА”
3.1. Совершенствование законодательной базы в области кредитной
политики в Республики Таджикистан
Источник: https://baza.diplomsite.ru/previewfile/3457