Дипломная работа: Анализ кредитной деятельности банка ОАО «Банк Эсхата»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
50
институтов. Значительно улучшить качество портфеля по сравнению с затратами
на план перевыполнения плана кредитного портфеля и улучшению его качества.
Из данной диаграммы можно сделать вывод, что в это время ОАО «Банк
Эсхата» добилась хороших результатов. Об этом свидетельствует рост
кредитного портфеля. Из-за увеличения кредитного портфеля является
дополнительным источником заемных средств и доверие предпринимателей и
физических лиц ОАО «Банк Эсхата» как надежный партнер. Дальнейший анализ
для сравнительного примера кредит ОАО «Банк Эсхата»
Рисунок 2.4.
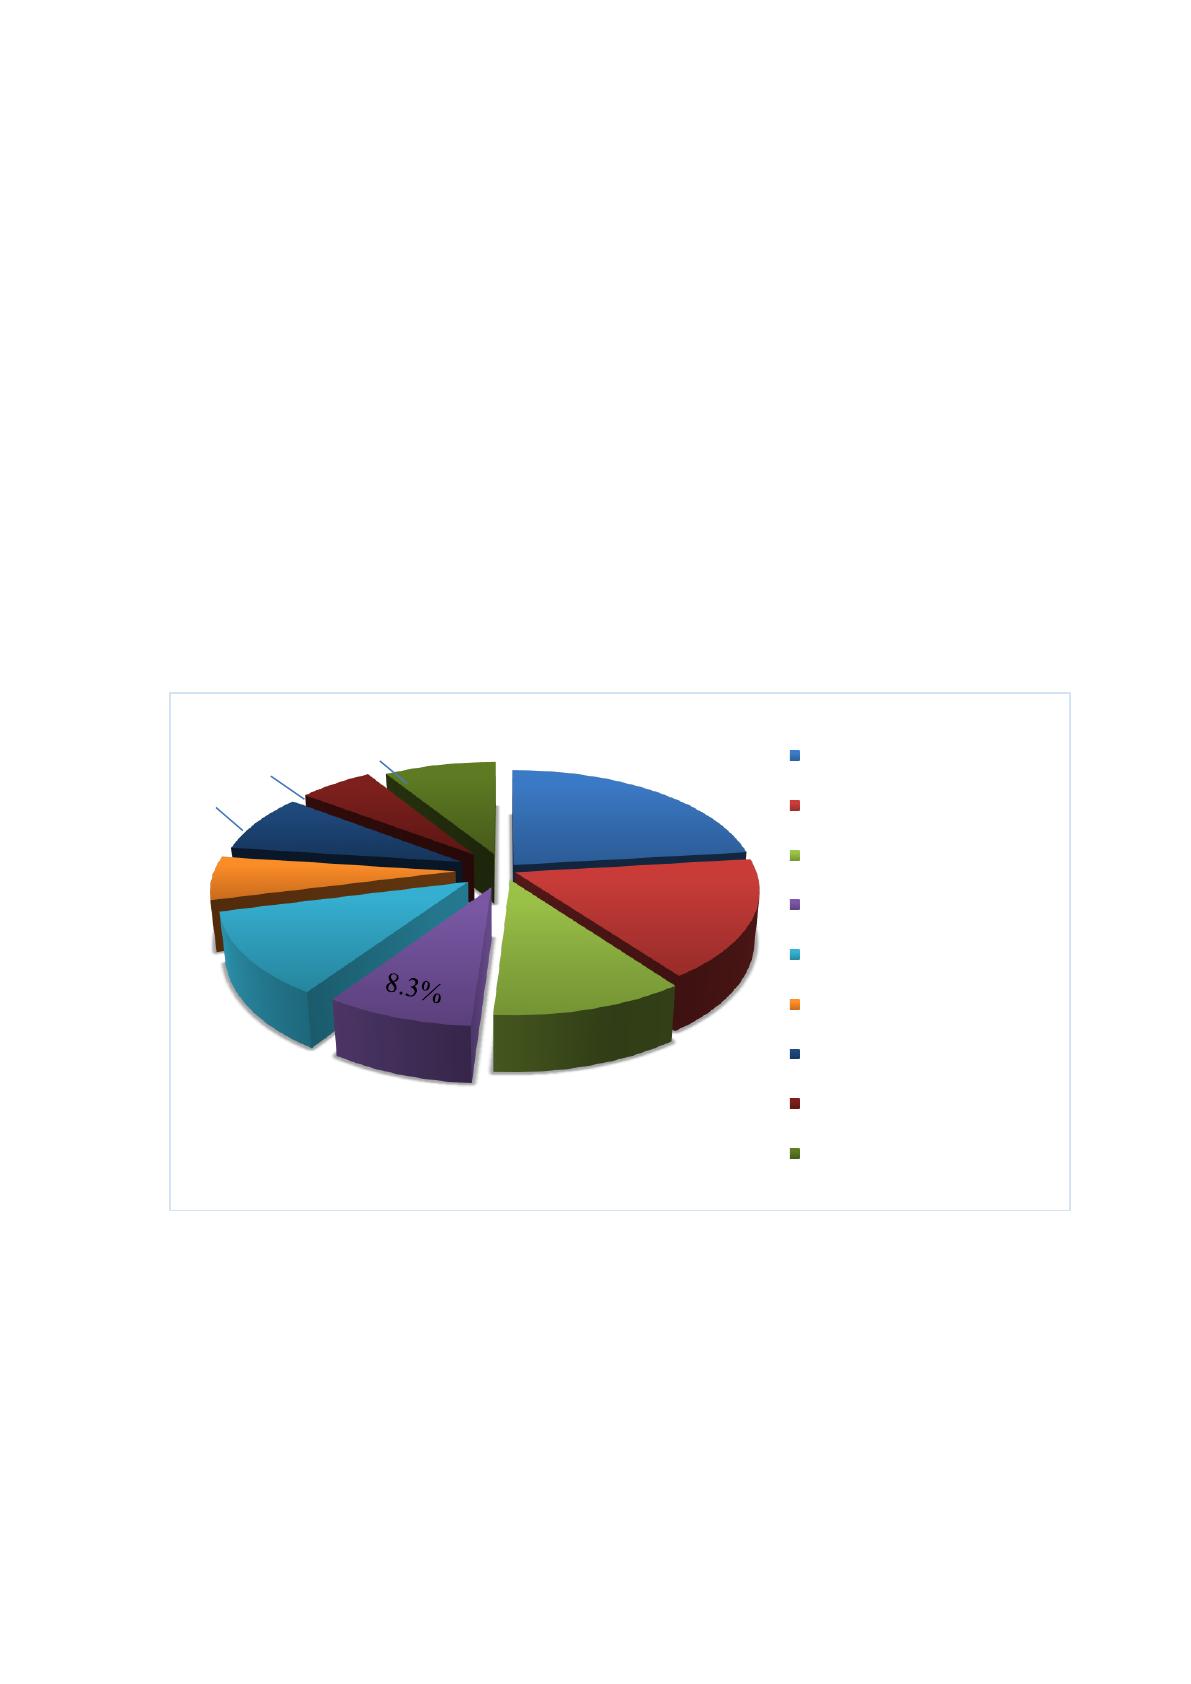
Данная диаграмма показывает доля выданных кредитов,
коммерческих банковского институтов за 2015г. Из 100 % 12.3% занимают доля
выданные кредиты ОАО «Банк Эсхата» и в суммарном выражении составляют
908988 тыс.сомони. Наибольшую часть из данной диаграммы занимает ОАО
«Ориёнбанковского институт», что в процентном соотношении равен 23%
(1792700 тыс.сомони). Второе место занимает ОАО «Агроинвестбанка» и
составляет 16% (1314100 тыс.сомони) долю выданных кредитов. ОАО
Доля выданных кредитов ОАО «Банк Эсхата»
1
2
3
4
5
6
7
8
9
Ориёнбанковского
Агроинвестбанковск
Тоджик Содирот
Таджпромбанковск
Банковского
Сохибкор-
Банковского
Первый
Микрофинансовый
Аксес-
23%
16%
10.8%
12.3%
6.12%
8,2%
5.8%
8.7%
51
«Тоджиксодирота» занимает 10.8 % (850700тыс.сом), ЗАО «Таджпромбанка»
занимает 8.3% (645000 тыс.сомони), ОАО «Сохибкорбанка» занимает 6.12%
(475000тыс сомони), Банк Развития Таджикистана занимает 8.2%
(644700тыс.сомони), а ЗАО «Аксес-Банка» занимает 8.7% (680000тыс.сомони).
Самую малую часть занимает «Первый Микрофинансовый Банк» который равен
5.8%, в суммарном выражении составил 450750 тыс.сомони.
21
Проведем анализ кредитного портфеля по отраслям. Данный анализ
позволяет узнать какая отрасль занимает большое место в составе кредитного
портфеля.
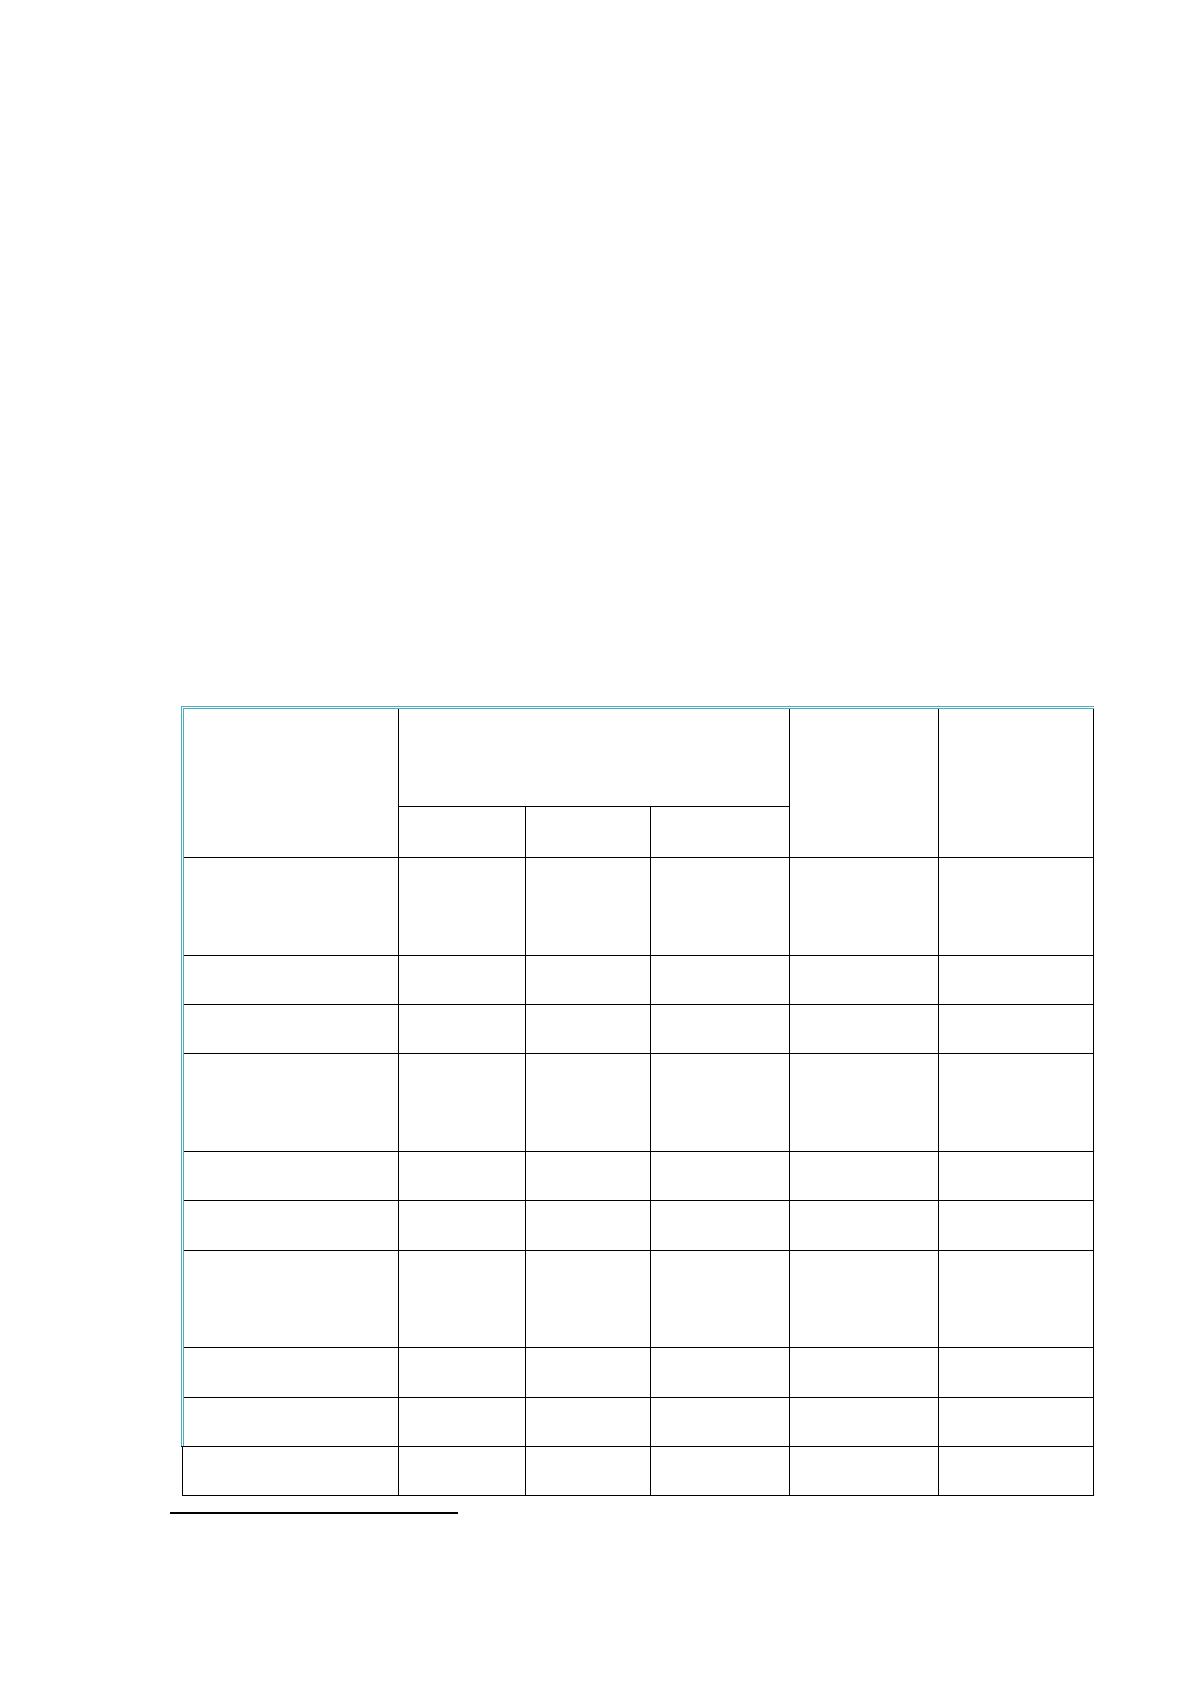
Таблица 2.7
Выдача кредитов в отраслей народного хозяйства со стороны ОАО
«Банк Эсхата»за 2015-2016 годы
21
www.stat.tj
Отрасль
Процент, в общем
портфеле, %
Остаток
порт.
(тыс.сом)
Установл
ен лимит, %
01.08.15
01.09.15
01.01.16
Животноводств
о
1.5
1.3
1.3
11816
4
Ипотечный
10.5
8.9
7.5
68176
12
Торговля
45
46
48.4
439950
56
Потребительск
ий
7.3
7.7
8.7
79081
10
Производства
10.7
19.2
18
163620
23
Хлопководство
3.9
3.6
2.8
25451
6
Сельское
хозяйство
3.0
3.2
3.2
29087
6
Строительство
2.5
3.4
3.5
31814
4
Услуги
6.9
6.7
6.6
59993
8
Всего портфель
100
100
100
908988
52
Источник: Официальный сайт ОАО «Банк Эсхата»www.eskhata.com
Из данной таблицы можно увидеть, что в сферу торговли были выданы
больше кредита чем в остальные отрасли. В отрасль торговли был выдан кредит в
размере 439950 тыс. сомони. Это говорит о том, что наши граждане благодаря
рыночной экономике стараются открыть новый бизнес или же берут повторный
кредит для расширения. Это положительно влияет на экономику страны. В сферу
производства был выдан кредит в размере 163620 тыс.сомони. В целях поддержки
граждан, желающих воспользоваться ипотечным кредитом банковского институт
разработал и внедрил программу ипотечного кредитования в рамках пилотного
проекта в городах Душанбе и Худжанд и такой вид кредита было выдано в
размере 68176 тыс.сомони. Это сумма составляет 7.5% от кредитного портфеля на
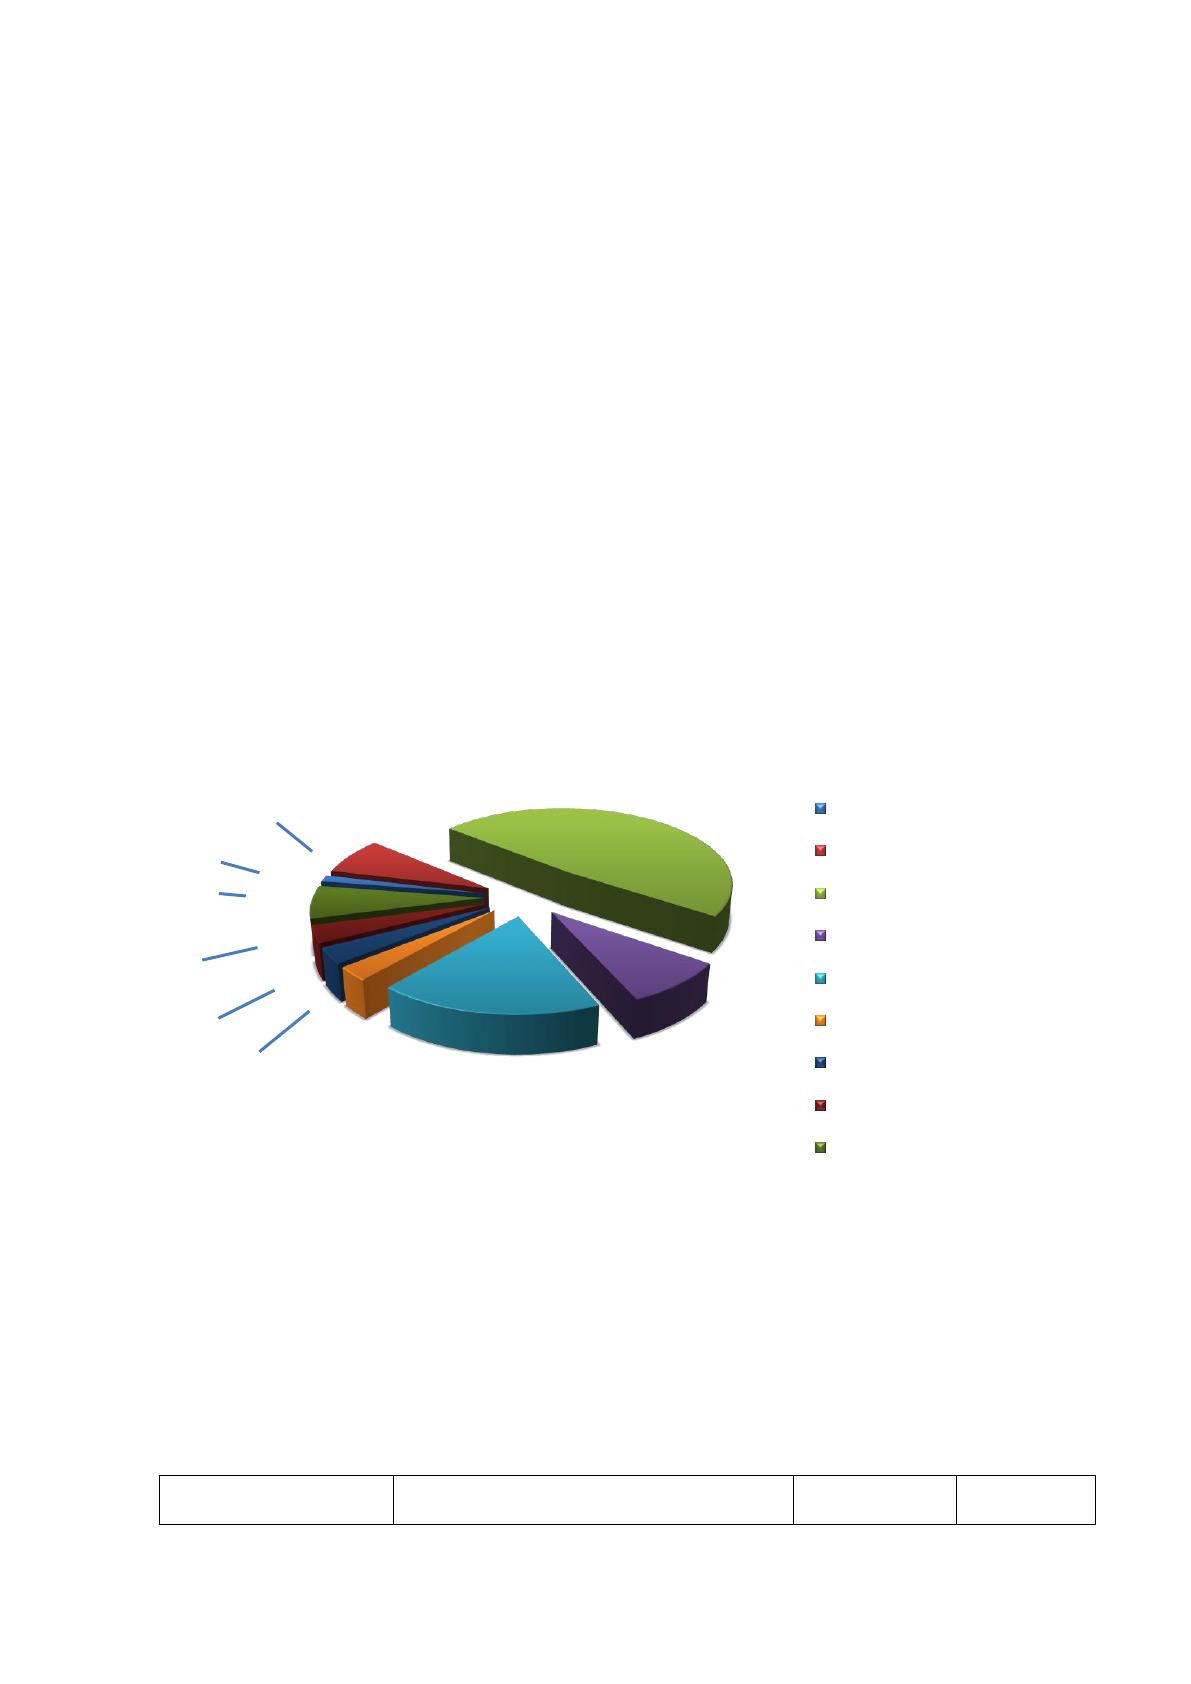
01.01.2016г. Данная диаграмма показывает что наибольшую часть в кредитном
портфеле занимает торговля, что в процентном соотношении равен 48.4%.
Второе место занимает производство и составляет 18% кредитного портфеля.
Потребительский кредит занимает 8,7 % а сфера услуг занимает 6,6 %. Самую
малую часть занимает животноводства который равен 1,3 % кредитного портфеля
в суммарном выражении составил 11816 тыс.сомони.
Таблица 2.8.
Анализ кредитного портфеля по категории риска в ОАО «Банк
Эсхата»за 2015-2016 годы
Категория
Процент от портфеля, %
Остаток
кол-во
Рисунок 2.5
1
2
3
4
5
6
7
8
9
Анализ кредитного портфеля по отраслям
48,4%
18%
8,7%
3,5%
3,2
2,8
1,3%
7,5 %
6,6%
Животноводство
Ипотечный
Торговля
Потребительский
Производство
Хлопководство
Сельское
Строительство
Услуги
53
Источник: Официальный сайт ОАО «Банк Эсхата»www.eskhata.com
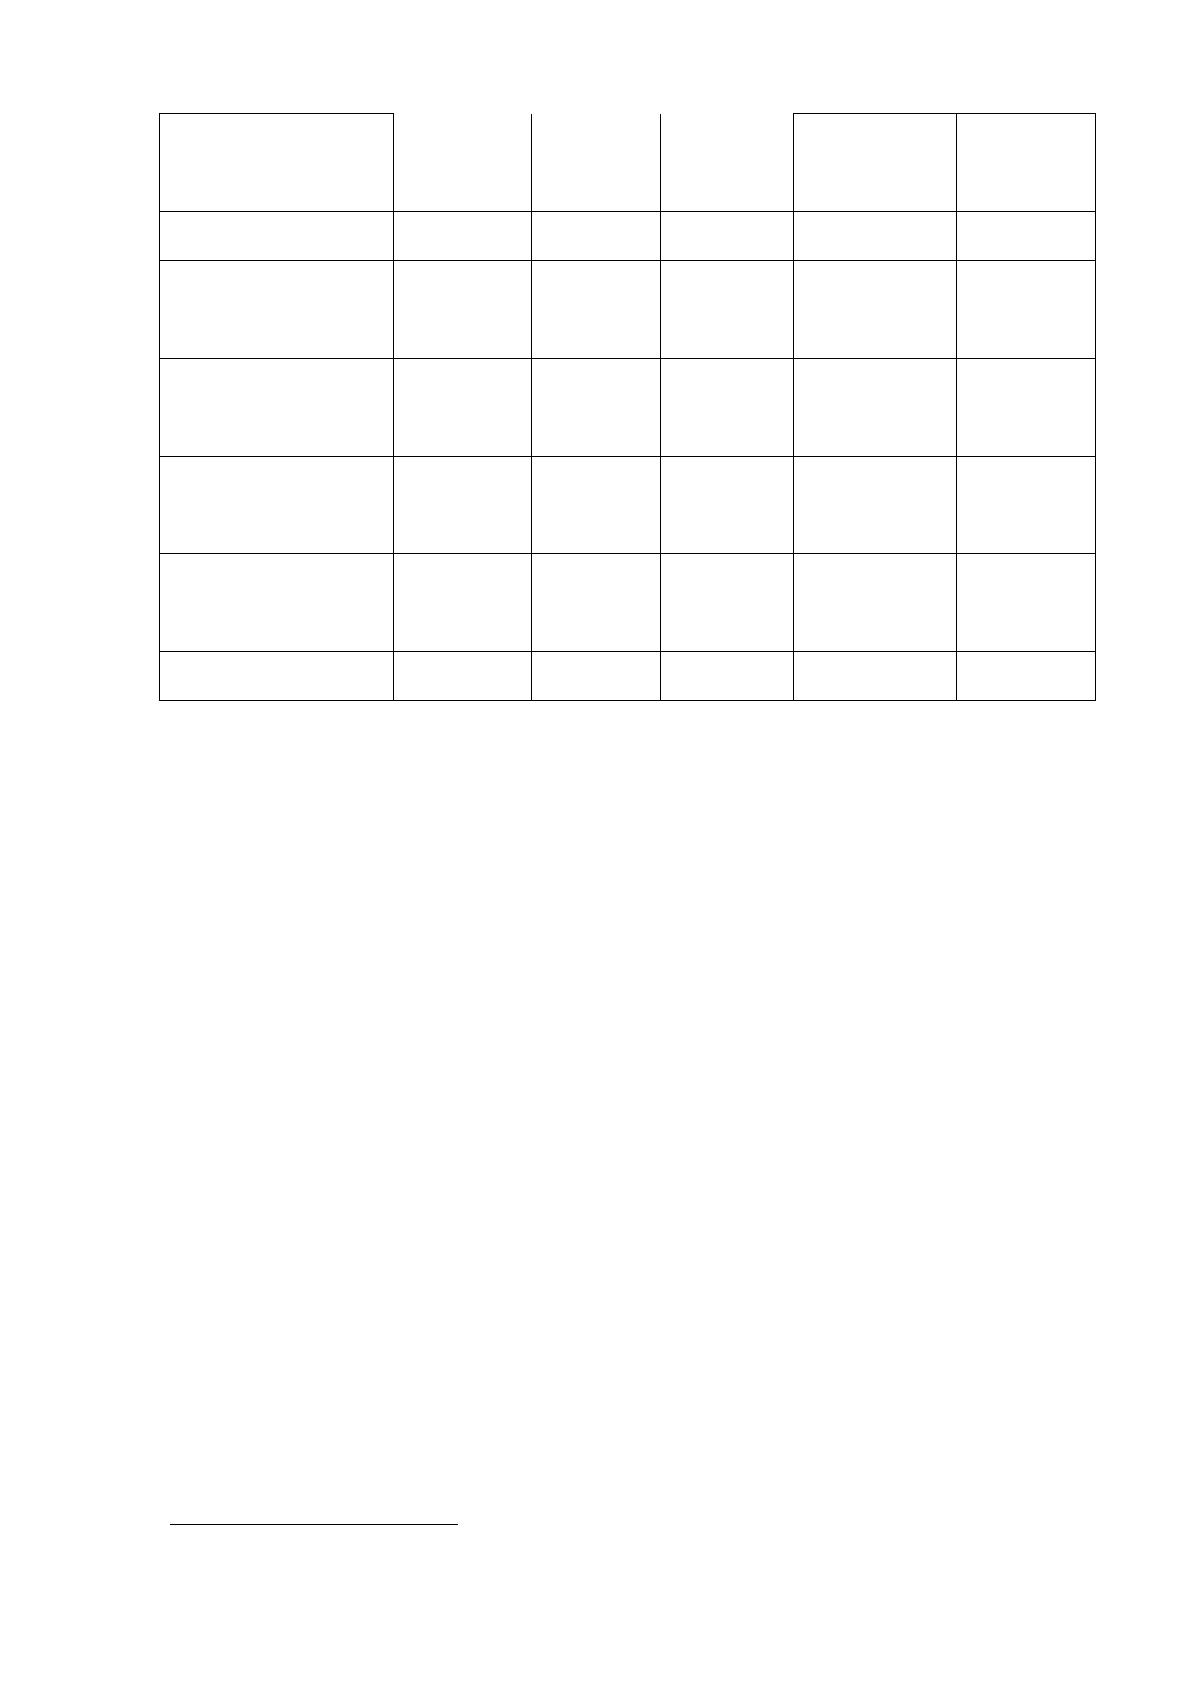
Далее проанализируем кредитный портфель по категории риска, которая
приведена в таблице 2.8.
В таблице 2.8. наглядно приведены все категории кредитного риска. После
проведения анализа можно сказать, что большую часть занимает стандартные
кредиты, которое на конец периода составили 93,5%, что в суммарном выражении
равны 809081 тыс. сом, 2.5% занимают нестандартные кредиты, 1,9%
сомнительные, 0,1 % опасные и 2% безнадежные кредиты.
22
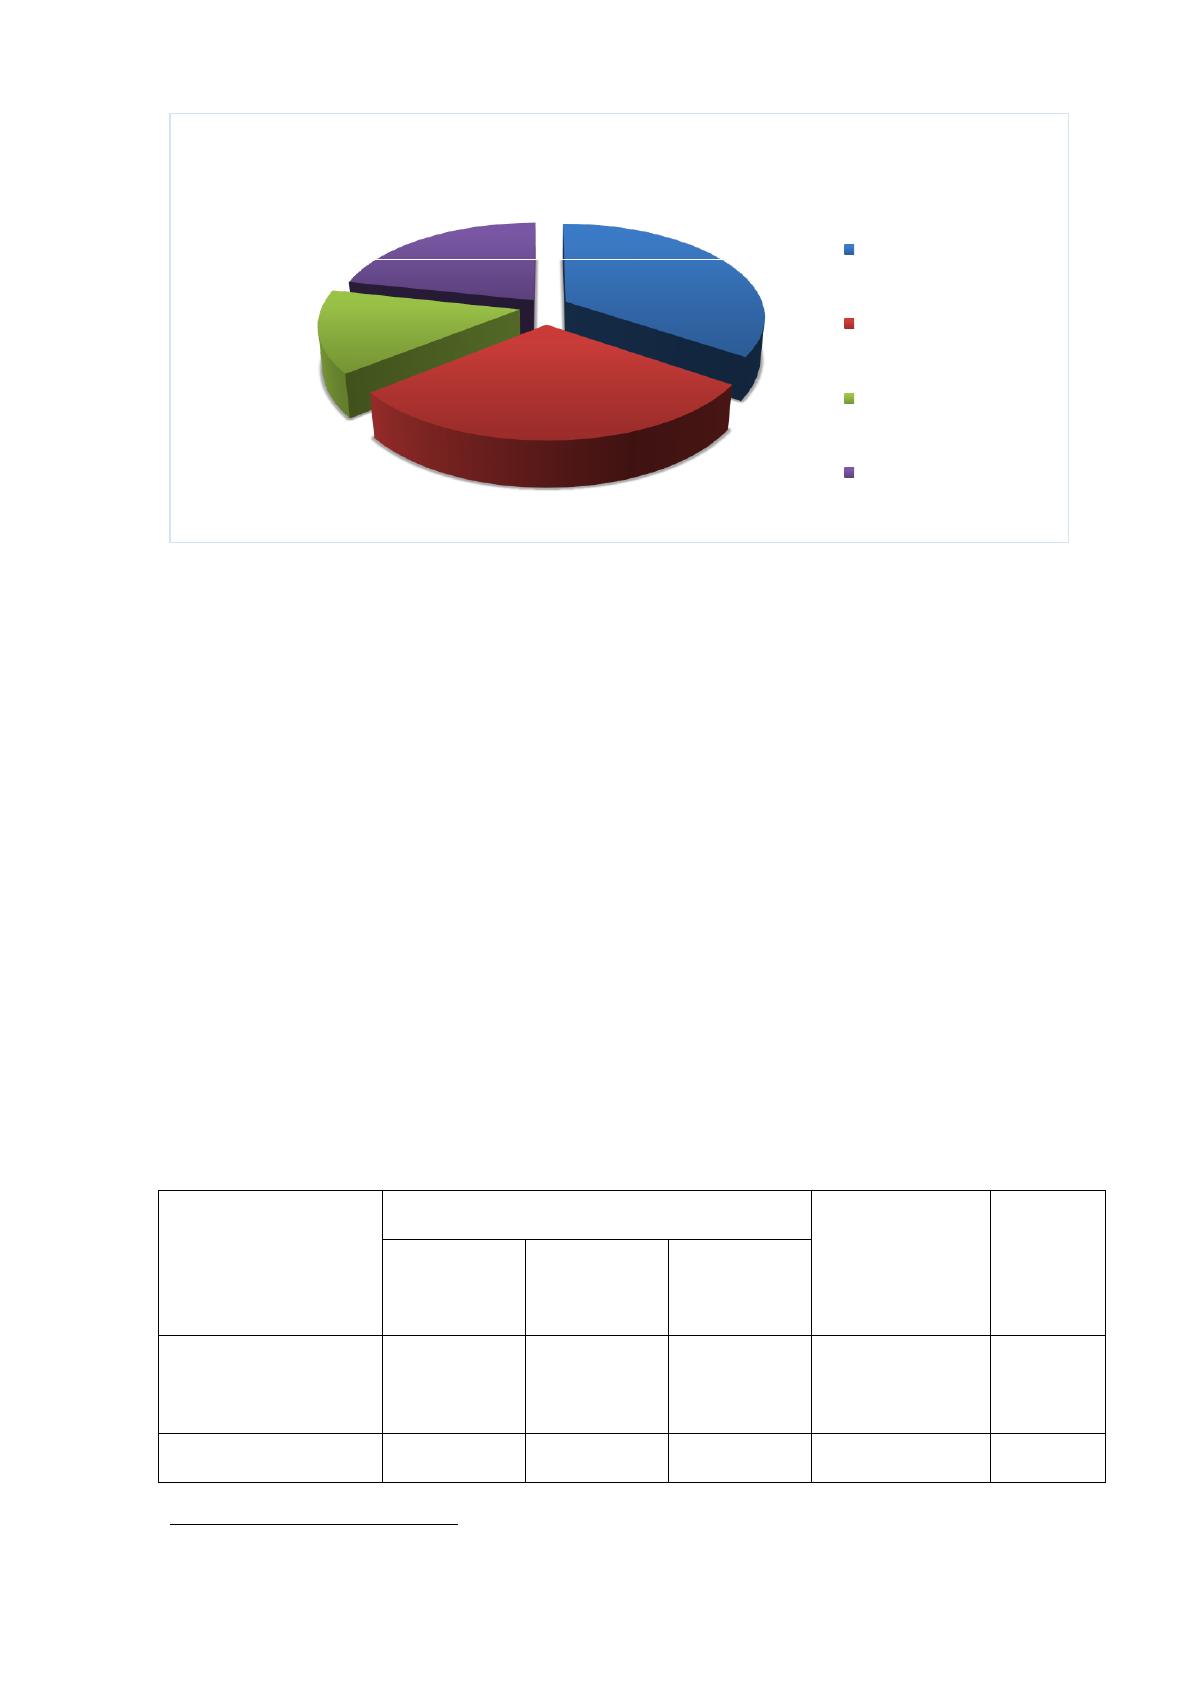
Как нам известно, для стандартных кредитов не создаются резервы. Если
взять только проблемные кредиты то сложится другая картина, которая приведена
ниже в диаграммной форме в рисунке 2.6.
Рисунок 2.6
22
www.stat.tj.
риска
01.08.15
01.09.15
01.01.16
портфеля
(тыс.сом)
клиентов
Стандартные
95.1
95.1
93.5
809081
47490
Нестандартные
(от 1 до 30 дней)
1.5
1.3
2.5
12250
269
Сомнительные
(от 30 до 60 дней)
0.2
0.5
1.9
10578
513
Опасные (от 61
до 180 дней)
0.1
0.1
0.1
5054
885
Безнадежные
(свыше 180 дней)
3.1
3.0
2.0
7693
1008
Всего портфель
100,0
100,0
100,0
908988
50165
54
Если взять отдельно проблемные кредиты, то ее сумма составляет 35575
тыс.сомони.
23
В составе кредитного проблему нестандартных кредитов составляет 34. 5
процентов, сомнительно, 29. 7%, в связи с угрозой 14. 2%, а безнадежных-21 год.
6%, что является высоким структуру. Для покрытия возможных резерв средств
займа устанавливаются в соответствии с инструкцией № 177. В этой инструкции,
кредитный риск делится на 4 группы и каждой группе создан отдельный
резервный фонд.
Дальнейший анализ размер кредита, который дается в табличной форме.
Таблица 2.9.
Анализ кредитного портфеля по размерам кредита в ОАО «Банк
Эсхата» за 2015-2016 годы
Размер кредита
Процент от портфеля
Остаток
портфеля
(тыс.сом.)
кол-во
клиентов
01.08.14
01.09.14
01.01.15
< 32,70 TJS
(<USD 5k)
20,1
20,3
23,0
209067
22458
32,70 - 98,10 TJS
12,3
12,2
12,9
117260
13258
23
www.eshata.tj
34%
30%
14%
22%
Анализ кредитного портфеля по
категории риска
1
2
3
4
Нестандартные
Сомнительные
Опасные
Безнадежные
Источник: https://baza.diplomsite.ru/previewfile/3457