Дипломная работа: Анализ кредитной деятельности банка ОАО «Банк Эсхата»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
45
Процентные
расходы
-24 504
640
-30 696
170
-45 732
256
-57 097
125
-77 611
409
ФПВП по
ссудам
-4 890 559
-5 350 224
-5 979 526
-6 521 478
-18 173
596
Расходы по
услугам и
комиссии
уплаченные
-2 905 985
-4 987 644
-6 895 845
-7 265 741
-44 398
610
Операционн
ые расходы
-36 843
259
-71 201
552
-84 868
365
-
115985542
-
174252724
Источник: Официальный сайт ОАО «Банк Эсхата»www.eskhata.com
Сравнение показателей отчетности о банковских расходах на основе этого
распределения позволяет выявить изменения в размерах и весе отдельных
аналитических статей и разделов расходов коммерческого банковского института.
Значительное увеличение совокупных расходов произошло в период 01. 01.
2012-01. 01. 2016, именно с подобным скачком в направлении увеличения суммы
совокупных доходов в этот же период (табл. 2. 3). Это изучение составы расходов
коммерческого банковского института позволяет заключить, наибольшую долю
расходов за исключением предпринимательской деятельности второй половины.
Расходы по функциональной деятельности первых двух месяцев осталась на том
же уровне, в первые три увеличить. Прочие расходы, видел аналогичную
тенденцию.
46
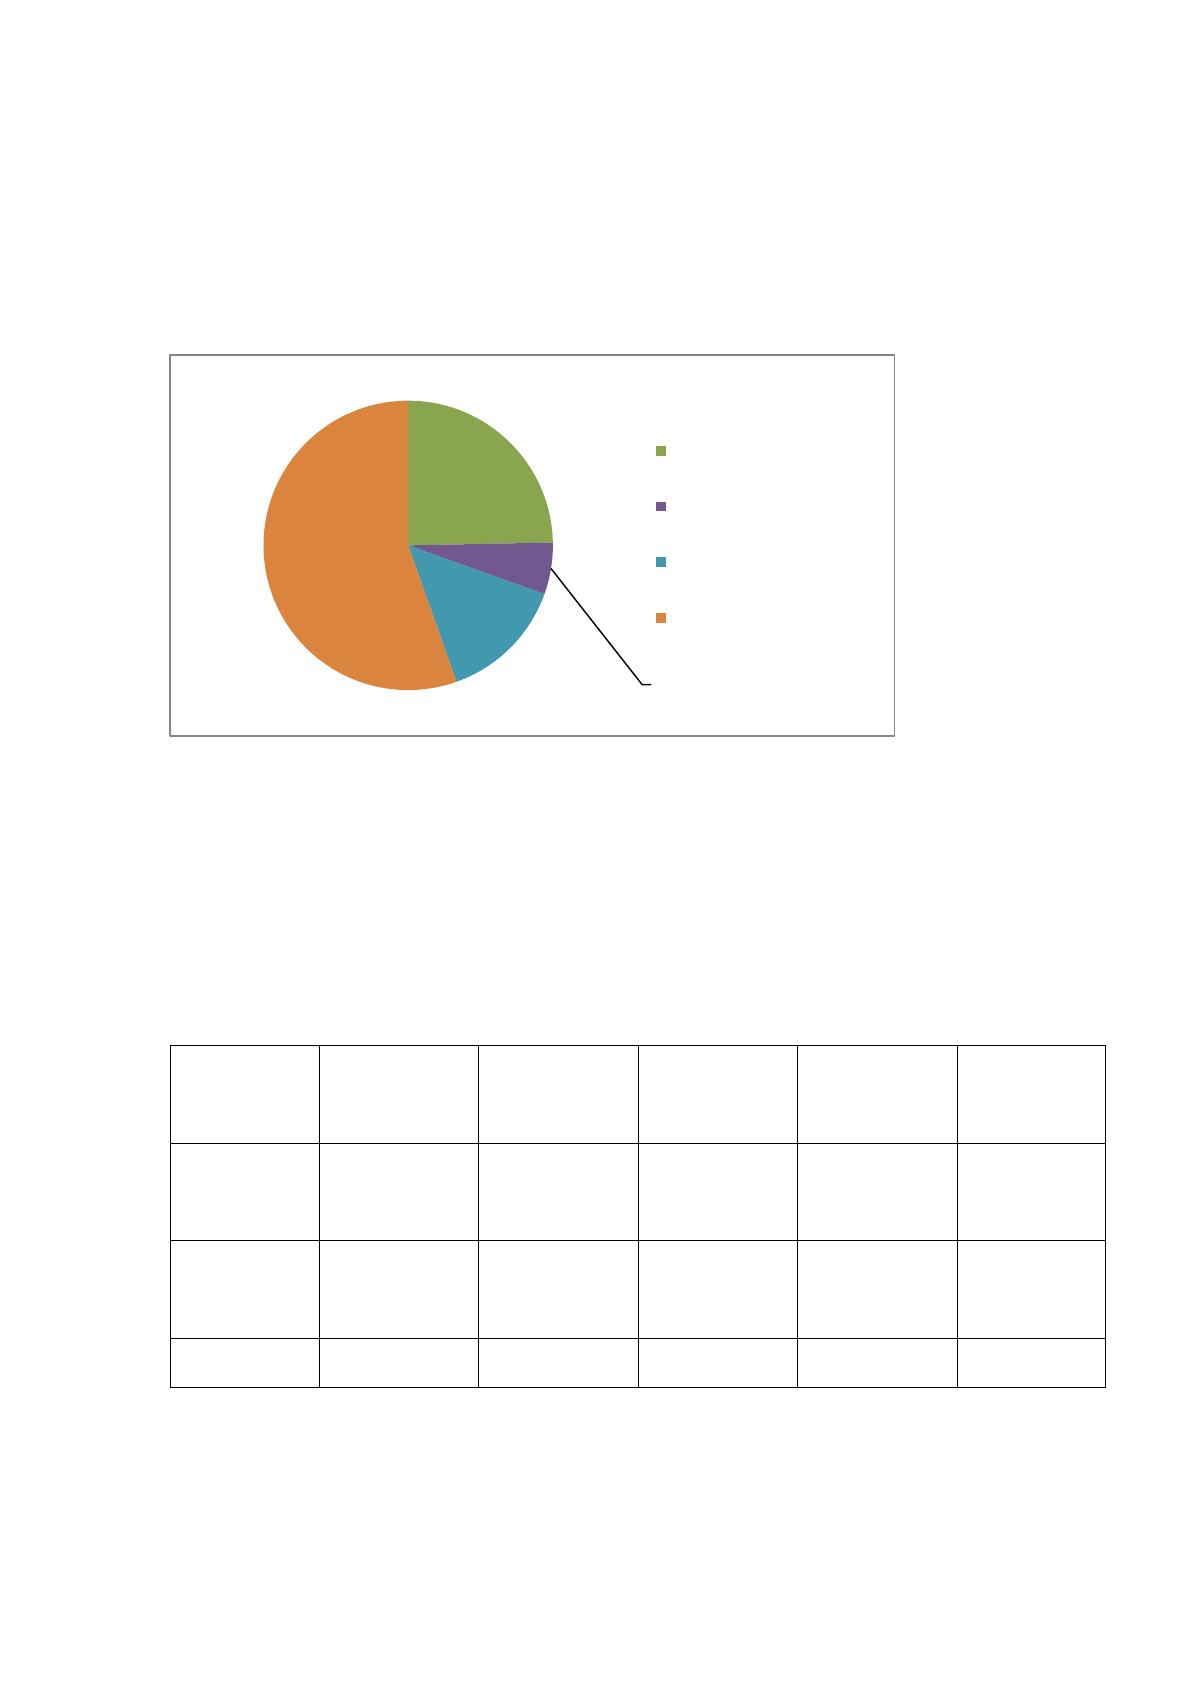
Рисунок 2.2. Динамика расходов ОАО «Банк Эсхата» за 2016
На основании анализа доходов и расходов ОАО «Банк Эсхата» можно
сделать вывод о том, что в 2012-2016 годы он получил прибыль, имеющую
устойчивую тенденцию к возрастанию.
Таблица 2.4.
Анализ процентных доходов и расходов ОАО «Банк Эсхата» за 2012-
2016гг.
Показател
и
2012
2013
2014
2015
2016
Процентн
ый доход
47 669 218
70 540 522
99 326 895
135607589
199855699
Процентн
ые расходы
-24 504 640
-30 696 170
-45 732 256
-57 097 125
-77 611
409
Итого:
23164578
39844352
53594639
78510464
122244290
Источник: Официальный сайт ОАО «Банк Эсхата» www.eskhata.com
-77 611 409
-18 173 596
-44 398 610
-174252724
Процентные расходы
ФПВП по ссудам
Расходы по услугам и
комиссии уплаченные
Операционные расходы
47
Оценка прибыли банковского института, по словам его деятельности, а также
детального рассмотрения непроцентных расходов, предлагается упорядочить
элементы в отчете о прибылях и убытках. Проектные данные для этой процедуры
нужно производить полугодовые и накопленные конца года.
В анализе многих лет, наиболее прибыльные операции кредитных и
депозитных клиентов и операций в иностранной валюте. Оказывается убыточной
операции, чтобы получить кредит от кредитных учреждений, таких, как выплата
процентов по денежным средствам кредитных организаций больше, чем 1. 3 раза
процентная ставка по привлеченным средствам от кредитных организаций.
Однако 2012-2016 процентные доходы превысили процентные расходы на
99079712 сомони(5.27%).
Таблица 2.5.
Анализ операционных доходов и расходов ОАО «Банк Эсхата» за 2012-
2016гг.
Показатели
2012
2013
2014
2015
2016
Операцион
ный доход
47 785 294
94 986 152
95 25 698
101 263
784
266 401
546
Операцион
ные расходы
-36 843
259
-71 201
552
-84 868
365
-
115985542
-
174252724
Итого:
10942035
23784600
-75342667
-14721758
92148822
Источник: Официальный сайт ОАО «Банк Эсхата»www.eskhata.com
Операционные доходы превысили операционные расходы на 81206787
сомони (в 8,42 раза). Операционные доходы по основной деятельности превысили
расходы по основной деятельности на 92148822 сомони (в 0,85 раза). В 2014 году
операционные расходы превысили операционные доходы на -75342667 сомони,
а в 2015 году этот показатель составил -14721758 сомони. В течение 2 года
процедура операционных расходов достиг до 60620909 сомони (в 0,19 раза).
2.2. Анализ качества состояния кредитного портфеля ОАО «Банк
Эсхата»
48
Анализ кредитного портфеля позволяет нам увидеть наш кредитный
портфель расширенной классификации, каждый из кредита промышленности, по
категориям кредитного риска по видам продукции и так деле. Данный анализ
позволяет определить качество кредитного портфеля и сколько вам нужно, чтобы
создать фонд для покрытия возможных потерь по кредиту. Качество портфеля
будет влиять на качество наших активов. Нерациональное использование
кредитных ресурсов может привести к ухудшению кредитного портфеля. Для
того, чтобы избежать этой проблемы, надо анализировать адекватно заемщик
имеет надежную базу. Ключевые показатели кредитного портфеля приведены в
таблице 2. 6.
Таблице 2.6.
Основные индикаторы по кредитному портфелю в ОАО «Банк
Эсхата»за 2015-2016 годы
Показатели
01.06.1
5
01.07.1
5
01.08.1
5
01.09.1
5
01,10.1
5
01.11,1
5
01.01.1
6
стандартные
кредиты
54806
2
55108
5
64414
6
71044
6
73570
6
77418
1
80908
1
пролангирова
нные кредиты
5670
8576
10050
17670
17650
15000
12600
просроченные
кредиты
39875
52735
48950
45240
40750
42575
35575
< 31 дней
3675
8456
7490
4850
5785
8547
12250
31-60 дней
10287
12478
13247
9875
10740
10258
10578
61-180 дней
8767
15789
12837
15125
13965
15879
5054
> 180 дней
17164
16012
15356
15390
10260
7891
7693
Всего портфель
63746
9
67040
4
75699
1
82312
0
83893
1
87858
8
90898
8
Резервы
43862
58008
53845
49764
44825
46832
39132
49
Чистый
кредитный портфель
59360
7
61239
6
70314
6
77835
6
79410
6
83175
6
85725
6
Источник: Официальный сайт ОАО «Банк Эсхата»www.eskhata.com
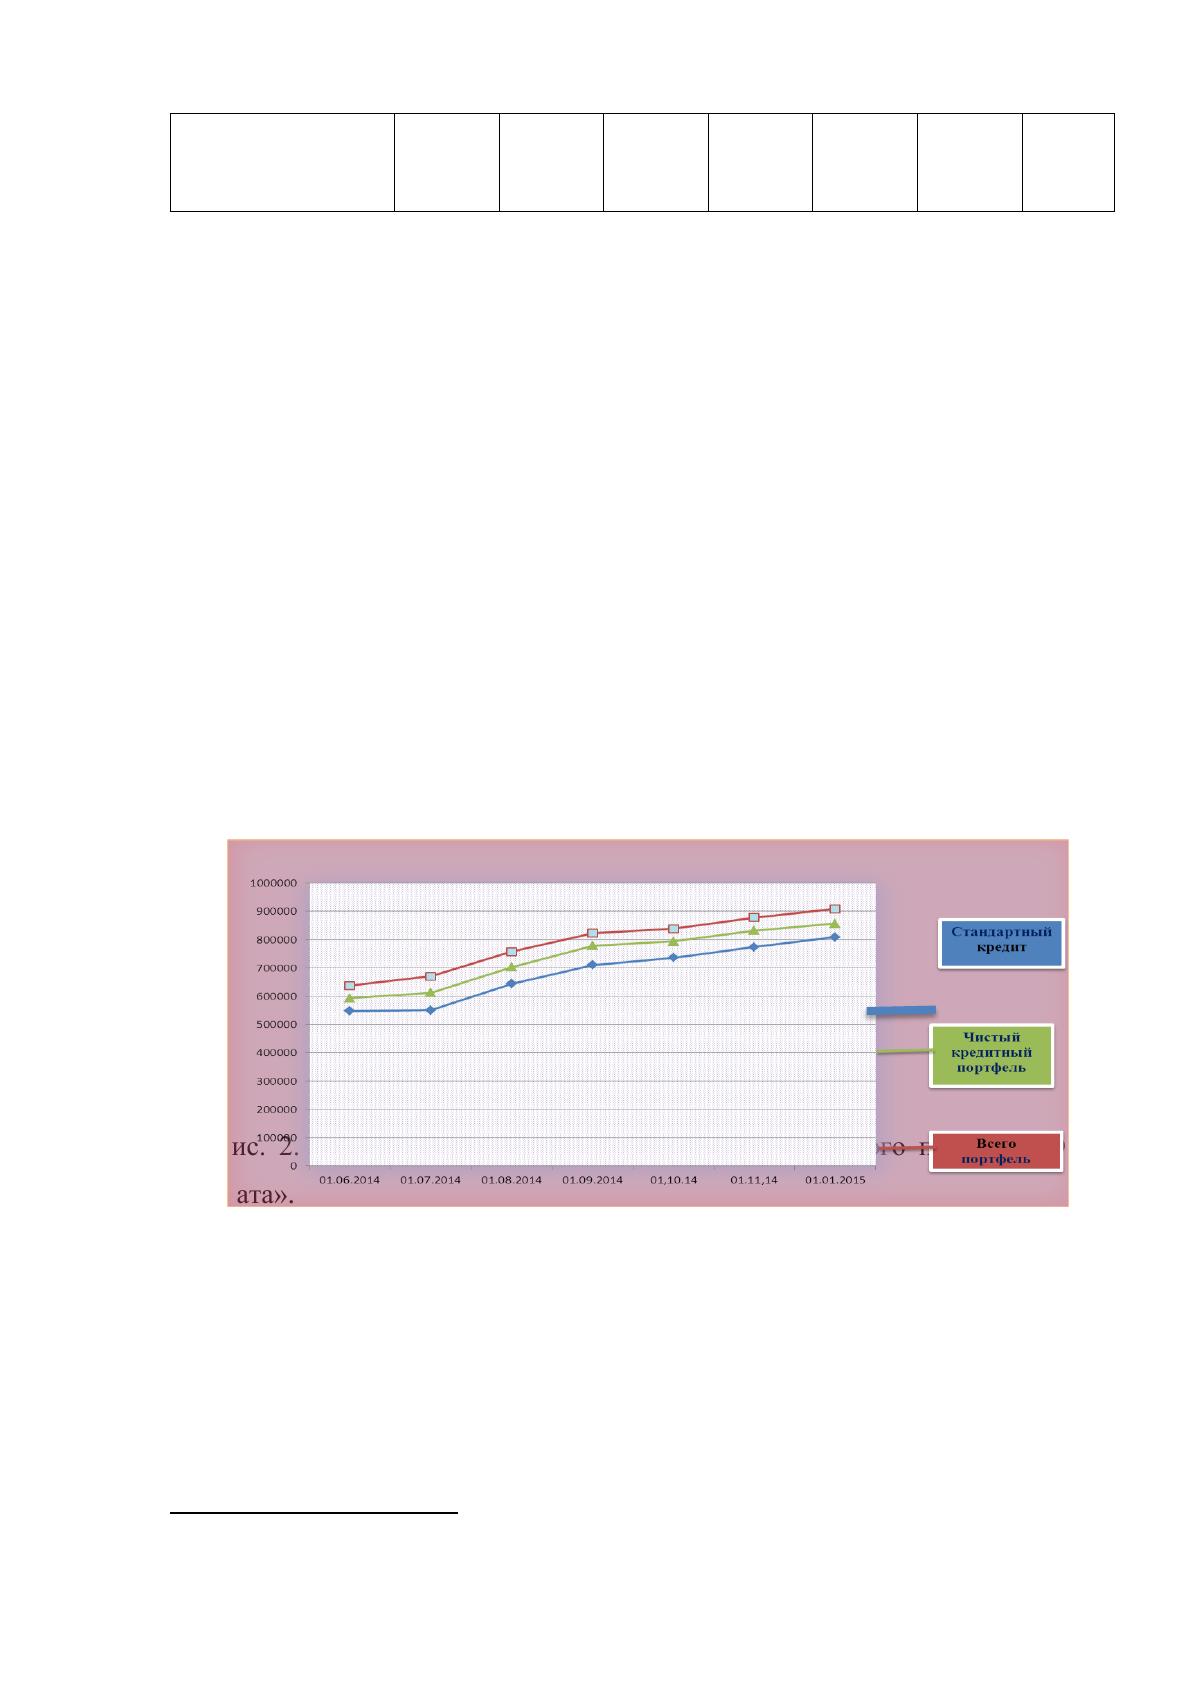
Из данной таблицы можно увидеть увеличение кредитного портфеля на
сумму 315381 тыс. сомони который 01 января 2016 года составил 908988
тыс.сомони.
20
Еще мало важный показатель в этой таблице, это резервы. резервы означает
что в случае не возврата кредита со стороны заемщика банковского институт в
состоянии покрыть эти потери.
Рисунок 2.3.
Динамика изменения кредитного портфеля
ОАО «Банк Эсхата»
На Рис. 2. 2. Показывает динамику изменения кредитного портфеля ОАО
«Банк Эсхата».
Чистый кредитный портфель, по состоянию на 31. 12. 14 до 857 256 млн.
сомони, не включая кредиты банковского институтов и микрофинансовых
организаций, что на 49% выше, чем в конце 2014 года. Увеличение кредитного
портфеля банковского института на самом высоком из пяти крупных банковского
20
www.eshata.tj
Источник: https://baza.diplomsite.ru/previewfile/3457