Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере ООО "Камышинский текстиль")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
35
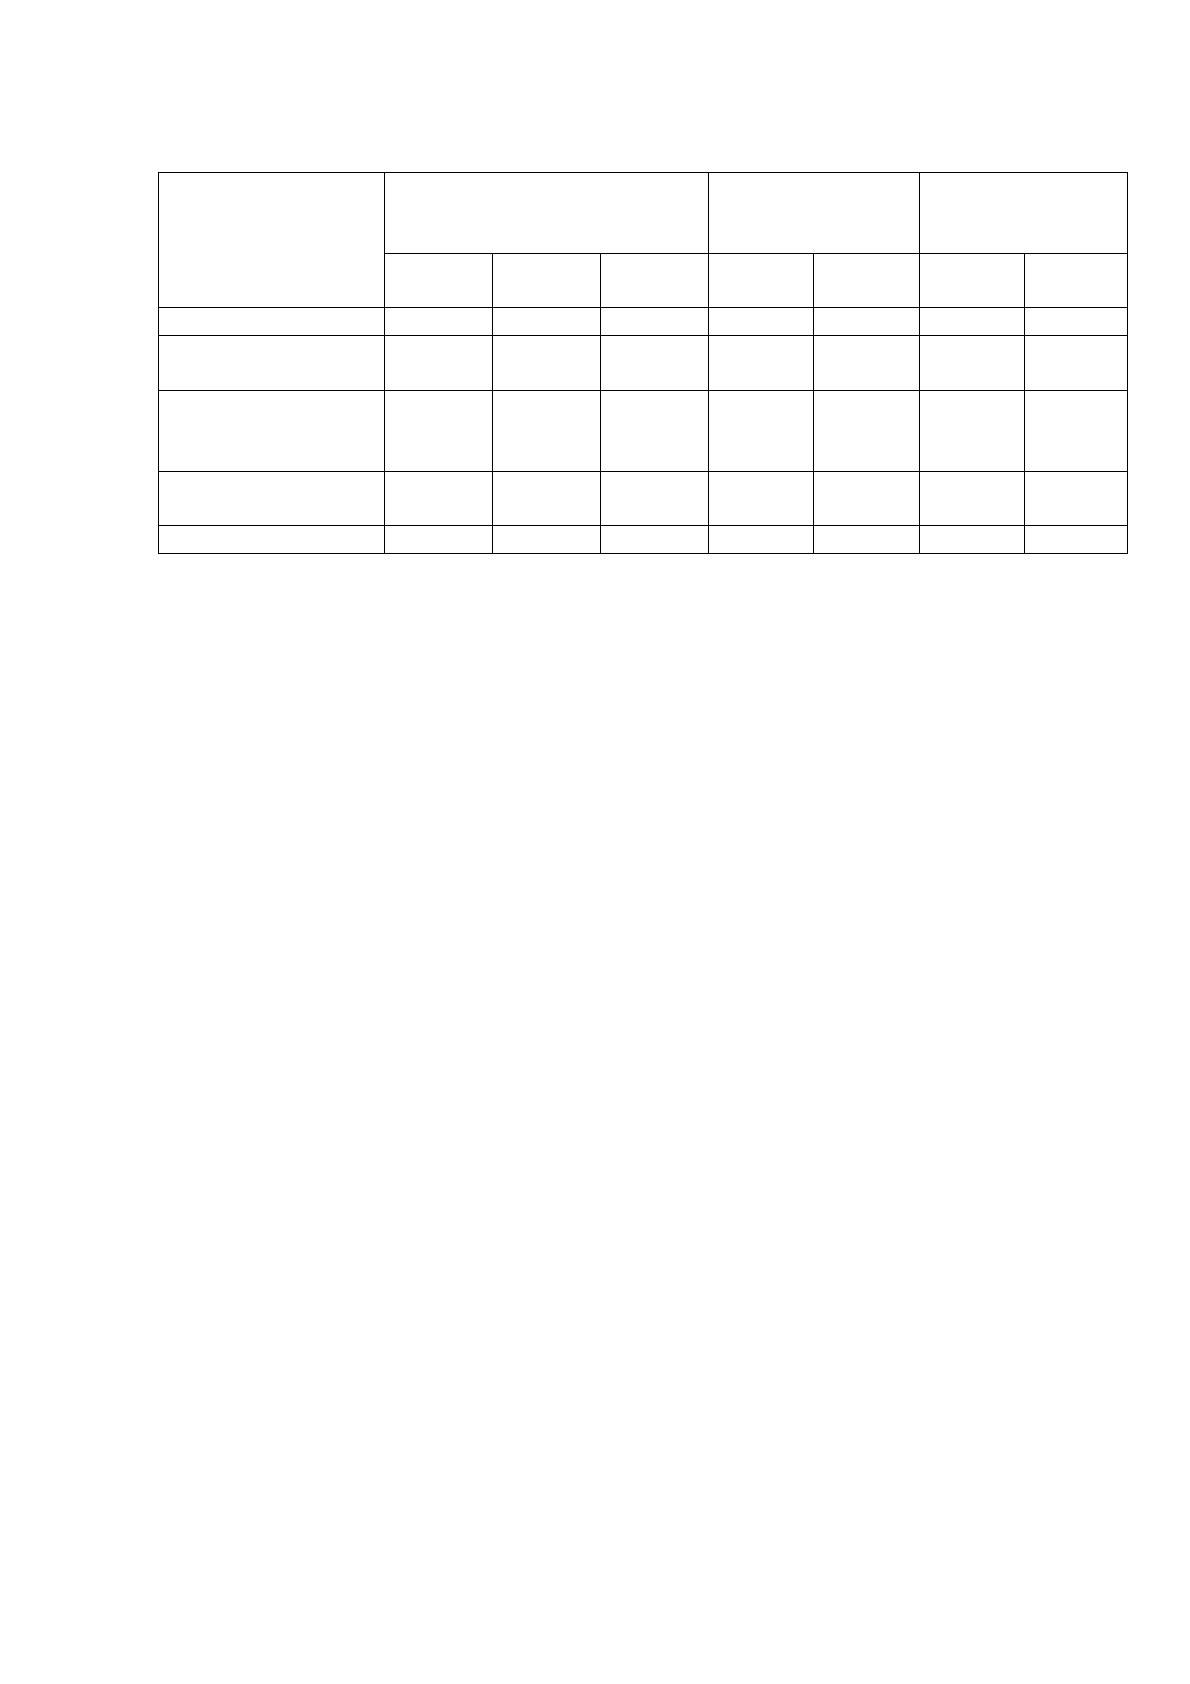
Таблица 5
Анализ финансовых результатов ООО «Камышинский текстиль»
показатель
Значение показателя,
тыс. руб.
Абсолютное
отклонение,
тыс. руб.
Темп роста, %
2016
г.
2017
г.
2018
г.
2017/
2016
2018/
2017
2017/
2016
2018/
2017
Валовая прибыль
103264
66589
141164
-36675
74575
64,48
212,00
Прибыль от
продаж
65314
24245
80285
-41069
56040
37,12
331,40
Сальдо прочих
доходов и
расходов
-52585
86617
349121
139202
262504
364,72
403,06
Прибыль до
налогообложения
12733
110862
429406
98129
318544
870,67
387,33
Чистая прибыль
5585
72185
346605
66600
274420
1294,48
480,16
Из таблицы видно, что в 2016 – 2018 гг. предприятием был получен
положительный финансовый результат в виде чистой прибыли, который из года
в год увеличивался. Основу формирования конечного финансового результата
составляет валовая прибыль, которая в сравнении с 2017 г. увеличилась на
74575 тыс. руб. или 112%. Рост валовой прибыли можно объяснит
превышением темпов роста выручки над темпами роста себестоимости продаж.
Такая же динамика в 2018 г. наблюдается и в отношении прибыли от продаж.
Формирование положительного сальдо прочих доходов и расходов и его
увеличение на 262504 тыс. руб. оказало положительное влияние на динамику
прибыли от продаж, которая в сравнении с 2017 г. увеличилась на 287,33%.
Прирост чистой прибыли составил 274420 тыс. руб. или 380,16%.
Таким образом, анализ основных экономических показателей ООО
«Камышинский текстиль» позволяет сделать вывод о росте результативности
деятельности предприятия.
2.2. Анализ деловой активности и рентабельности предприятия
Как отмечалось выше, финансовое состояние предприятия находится
под влиянием различных внешних и внутренних факторов. Важнейшими
внутренними факторами финансовой устойчивости являются уровень деловой
активности и финансовой устойчивости предприятия.
36
Анализ деловой активности осуществляется на основе оценки
абсолютных и относительных показателей. При изучении сравнительной
динамики абсолютных показателей деловой активности оценивается
соответствие следующему оптимальному соотношению, получившему название
«золотого правила экономики организации»:
Тр
ЧП
> Тр
В
> Тр
А
> 100%, (19)
где Тр
ЧП
– темп роста чистой прибыли;
Тр
В
– темп роста выручки от продаж;
Тр
А
– темп роста средней величины активов.
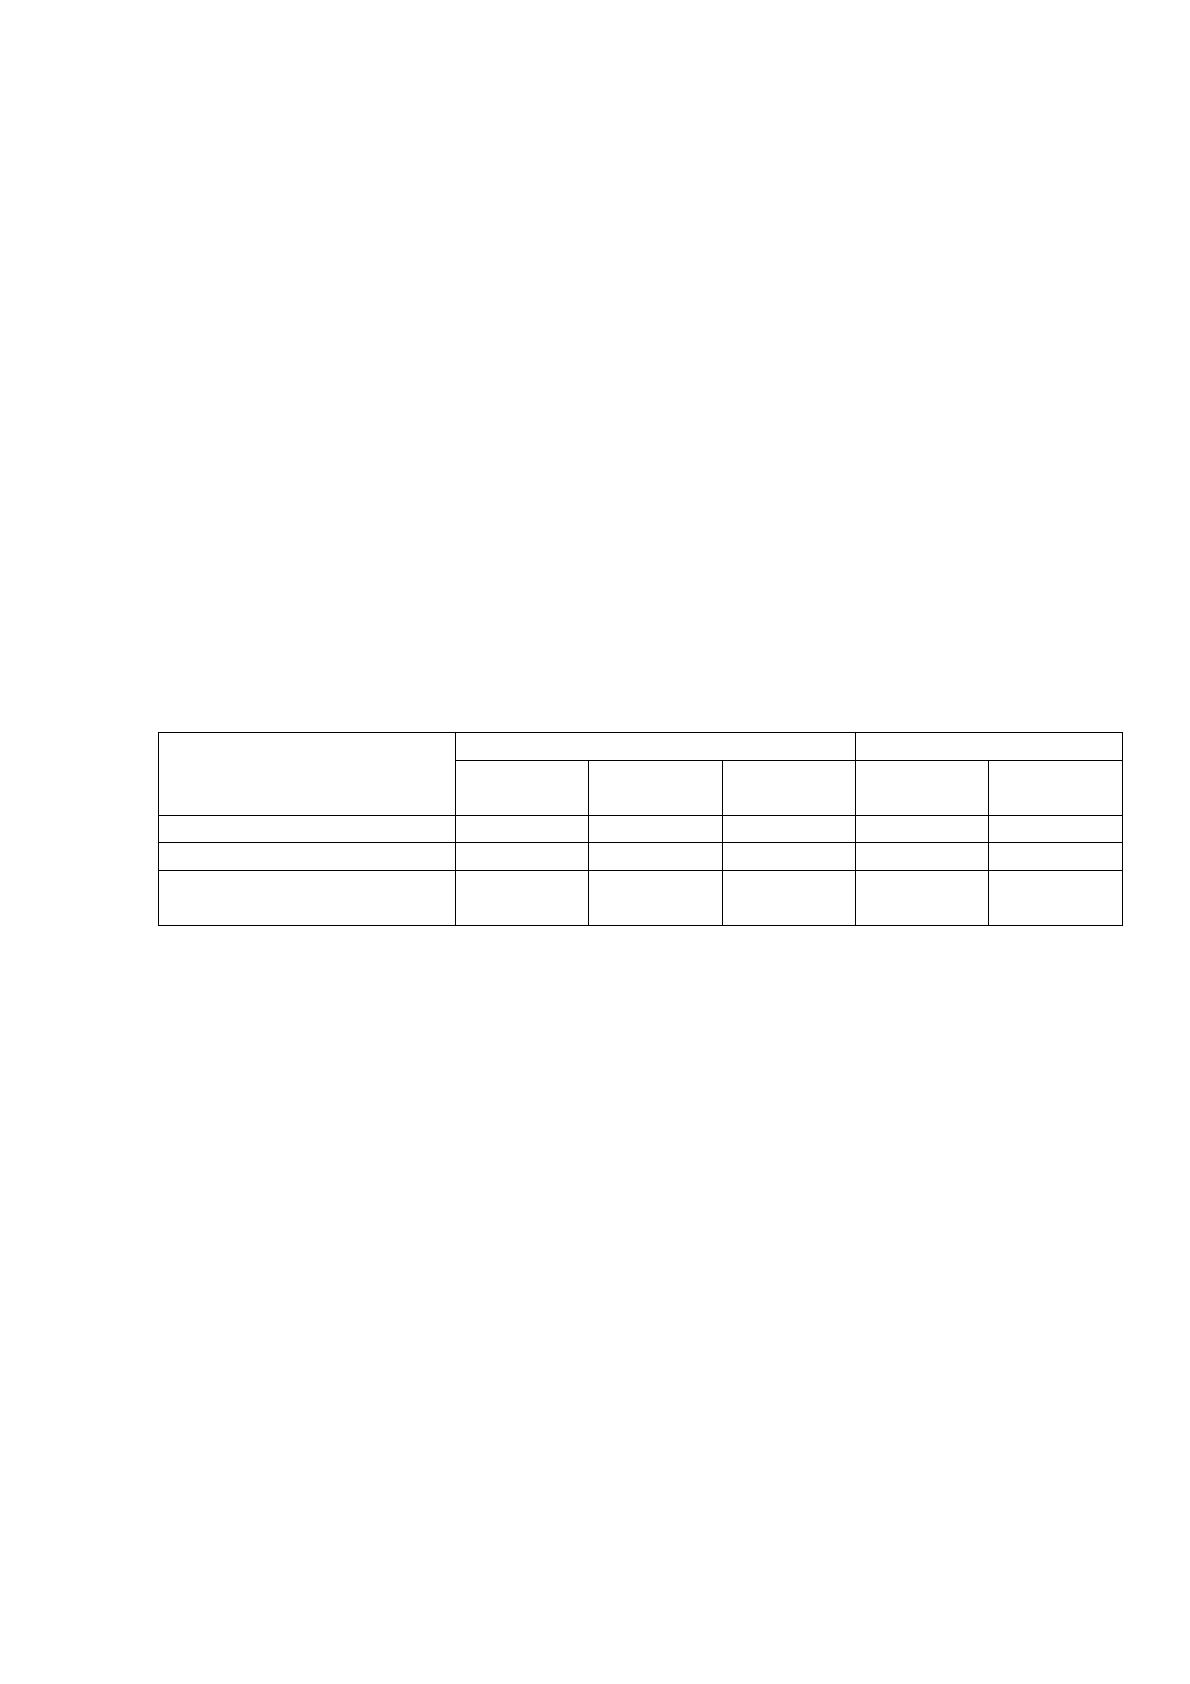
Расчет основных показателей, характеризующих неравенство,
представленных формулой (19), выполнен в таблице 6.
Таблица 6
Расчет показателей для оценки выполнения «золотого правила
экономики организации»
Показатель
Значение, тыс. руб.
Темп роста, %
2016 г.
2017 г.
2018 г.
2017/
2016
2018/
2017
Чистая прибыль
5585
72185
346605
1294,48
480,16
Выручка
2111340
2340640
2383720
110,86
101,84
Среднегодовая
стоимость активов
1778420
1969895
2107060
110,77
106,96
Расчеты показывают, что «золотое правило экономики предприятия» в
2017 г. на предприятии выполнялось, так как фактическое соотношение между
темпами роста чистой выручки, прибыли и среднегодовой стоимости активов
соответствуют соотношению, характеризуемому формулой (19). В 2018 г.
«золотое правило экономики предприятия» в ООО «Камышинский текстиль»
не выполнялось, так как темпы рост среднегодовой стоимости активов
превысили темпы роста выручки. Следовательно, выручка на 1 рубль активов
сократилась, а часть активов используется предприятием недостаточно
рационально.
Относительные показатели деловой активности характеризуют уровень
эффективности использования ресурсов организации, который оценивается с
помощью показателей оборачиваемости отдельных видов имущества. Расчет
37
показателей оборачиваемости активов ООО «Камышинский текстиль»
выполнен в таблице 7.
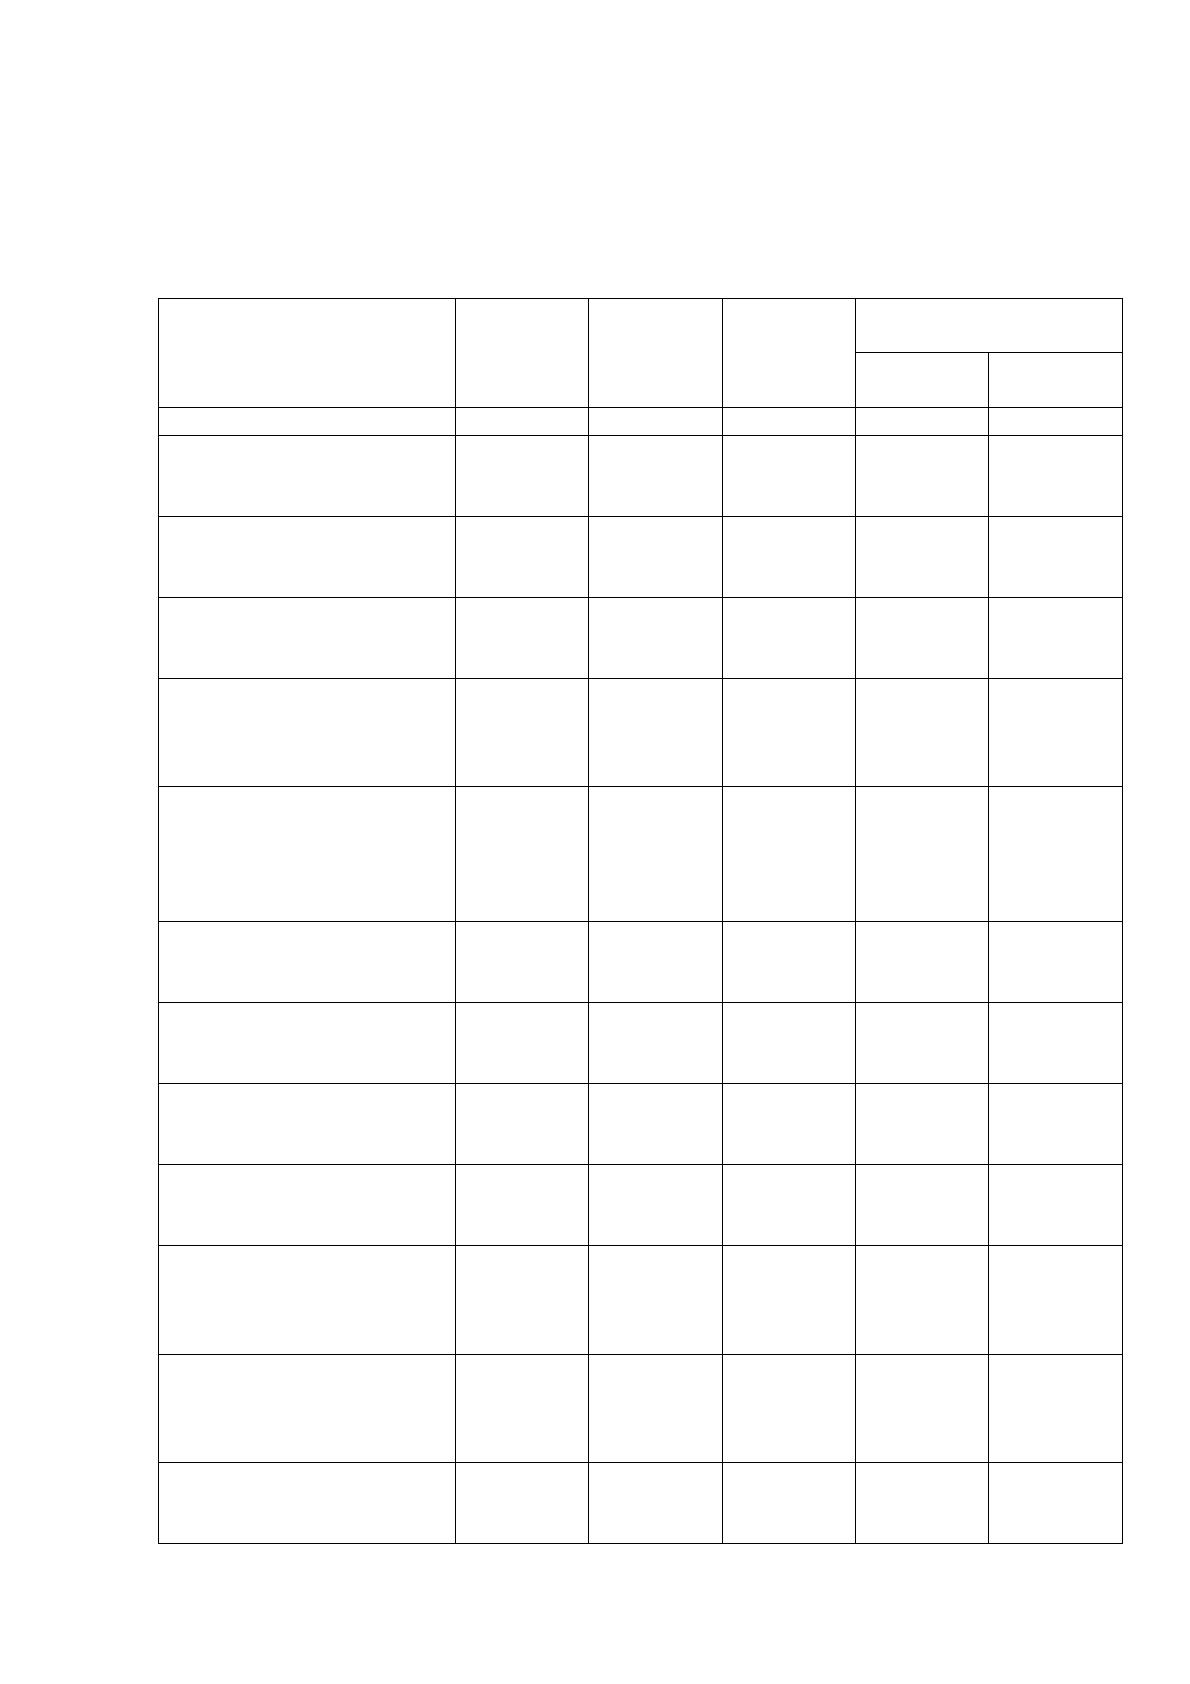
Таблица 7
Показатели оборачиваемости активов ООО «Камышинский
текстиль»
Показатель
2016 г.
2017 г.
2018 г.
Абсолютное
отклонение
2017/
2016
2018/
2017
Выручка, тыс. руб.
2111340
2340640
2383720
229300
43080
Среднегодовая
стоимость активов,
тыс. руб.
1778420
1969895
2107060
191475
137165
Среднегодовая
стоимость оборотных
активов, тыс. руб.
965709
1006764
1089549
41055
82785
Среднегодовая
стоимость запасов,
тыс. руб.
343871,5
412691,5
418416
68820
5724,5
Среднегодовая
стоимость дебиторской
задолженности, тыс.
руб.
510066
525177,5
615972
15111,5
90794,5
Среднегодовая
стоимость
краткосрочных
финансовых вложений,
тыс. руб.
42843,5
7444
17487
-35399,5
10043
Среднегодовая
стоимость денежных
средств, тыс. руб.
10869,5
4697
11765
-6172,5
7068
Коэффициент
оборачиваемости
активов
1,19
1,19
1,13
0
-0,06
Коэффициент
оборачиваемости
оборотных активов
2,19
2,32
2,19
0,13
-0,13
Коэффициент
оборачиваемости
запасов
6,14
5,67
5,70
-0,47
-0,17
Коэффициент
оборачиваемости
дебиторской
задолженности
4,14
4,46
3,87
0,32
-0,59
Коэффициент
оборачиваемости
краткосрочных
финансовых вложений
49,28
314,43
136,31
265,15
-178,12
Коэффициент
оборачиваемости
денежных средств
194,24
498,33
202,61
304,09
-295,72
38
Продолжительность
одного оборота
активов, дни
303
303
319
0
16
Продолжение Таблицы 7
Продолжительность
одного оборота
оборотных активов,
дни
164
155
164
-9
9
Продолжительность
одного оборота
запасов, дни
59
63
63
4
0
Продолжительность
одного оборота
дебиторской
задолженности, дни
87
81
93
-6
12
Продолжительность
одного оборота
краткосрочных
финансовых вложений,
дни
7
1
3
-6
2
Продолжительность
одного оборота
денежных средств, дни
2
1
2
-1
1
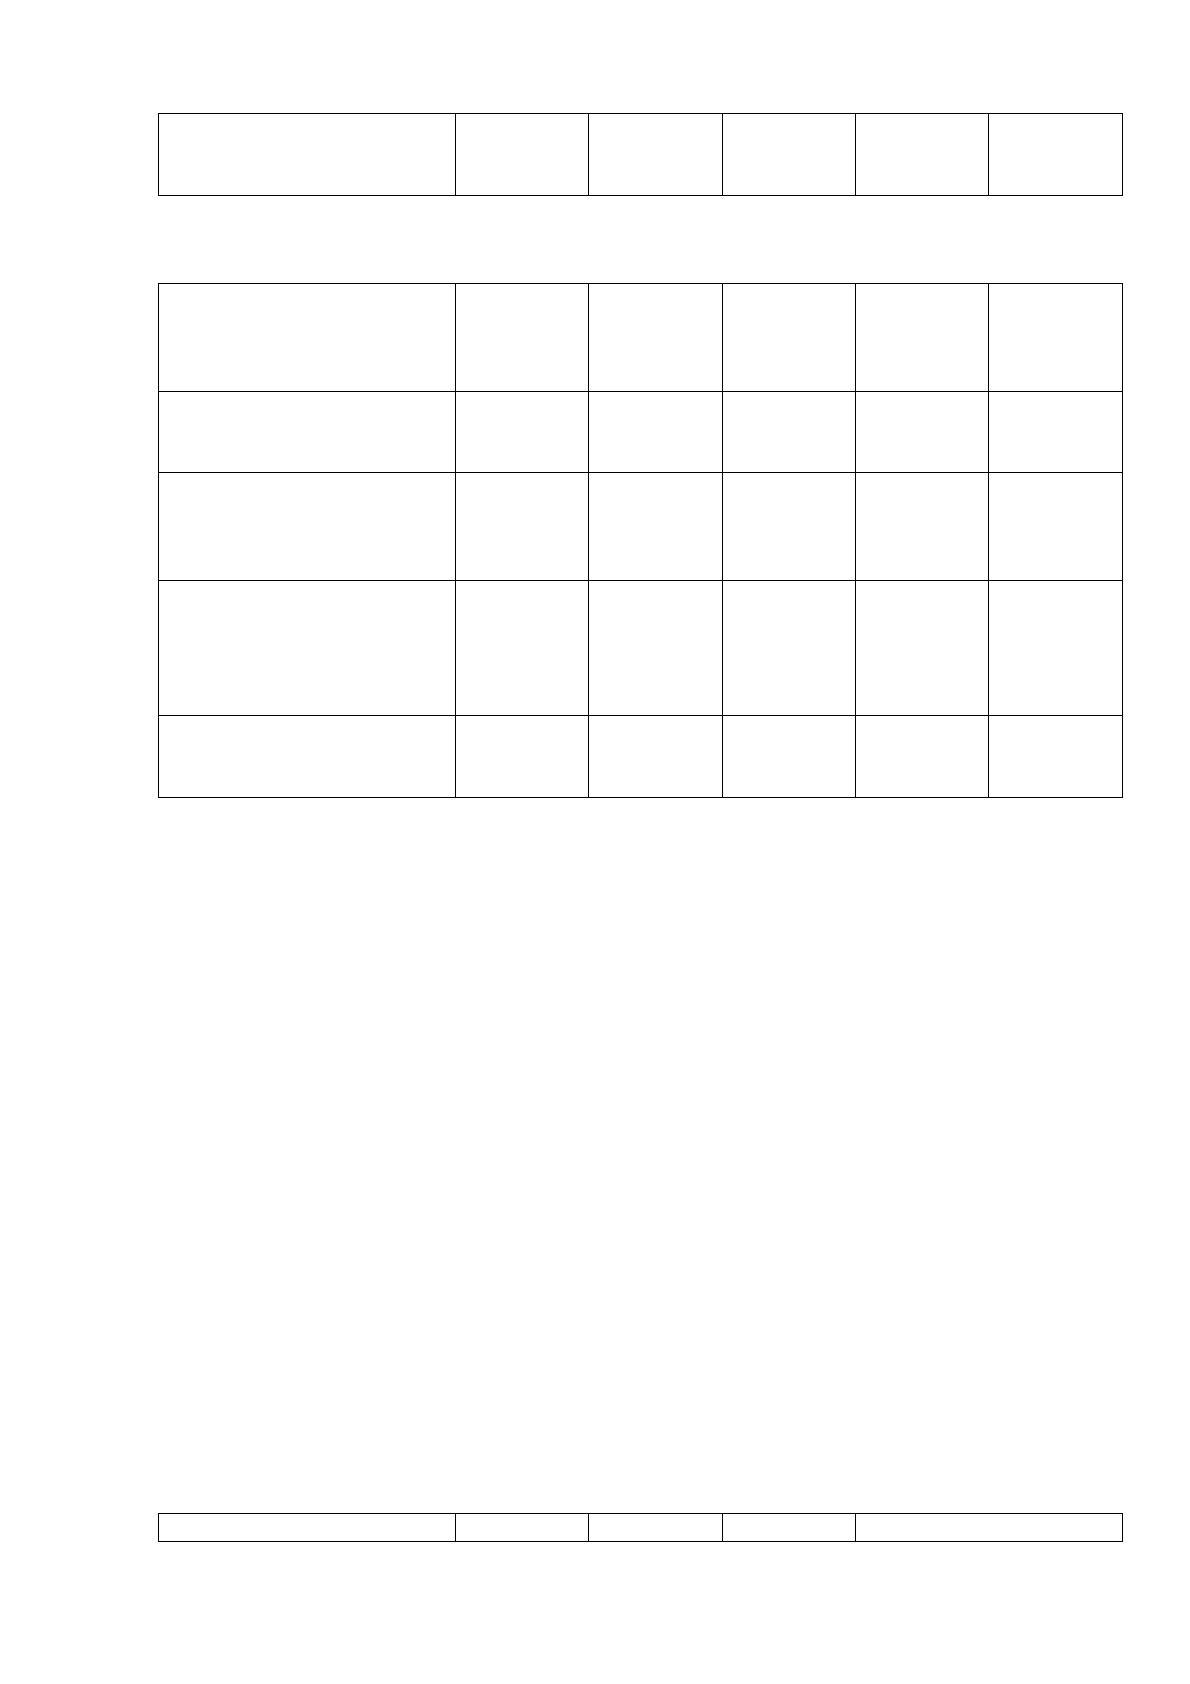
Результаты расчетов, выполненных в таблице 7, указывают на снижение
деловой активности ООО «Камышинский текстиль» в 2018 г. Данный вывод
следует из того, что скорость оборота всех активов предприятия сократилась с
1,19 до 1,13, что в свою очередь привело к росту продолжительности одного
оборота на 16 дней. Замедление оборачиваемости активов объясняется прежде
всего снижением скорости оборота оборотных активов, которое произошло в
первую очередь в результате увеличения периода инкассирования дебиторской
задолженности на 12 дней. Снижение деловой активности ООО «Камышинский
текстиль» оценивается отрицательно, т.к. замедление оборачиваемости активов
оказывает негативное влияние на прибыль предприятия.
Еще одним фактором финансовой устойчивости предприятия является
уровень рентабельности. В таблице 8 выполнен расчет показателей
рентабельности производства и продаж ООО «Камышинский текстиль».
Таблица 8
Показатели рентабельности продаж и производства ООО
«Камышинский текстиль»
Показатель
2016 г.
2017 г.
2018 г.
Абсолютное
39
отклонение
2017/
2016
2018/
2017
Выручка, тыс. руб.
2111340
2340640
2383720
229300
43080
Продолжение Таблицы 8
Полная себестоимость,
тыс. руб.
2046030
2316394
2303439
270364
-12955
Прибыль от продаж,
тыс. руб.
65314
24245
80285
-41069
56040
Чистая прибыль, тыс.
руб.
5585
72185
346605
66600
274420
Рентабельность продаж
по прибыли от продаж,
%
3,09
1,04
3,37
-2,05
2,33
Рентабельность продаж
по чистой прибыли, %
0,26
3,08
14,54
2,82
11,46
Рентабельность
производства, %
3,19
1,05
3,49
-2,14
2,44
Основным показателем, характеризующим эффективность деятельности
производственного предприятия является рентабельность производства,
которая характеризует сумму прибыли от продаж, приходящейся на 1 рубль
затрат. В 2018 г. данный показатель увеличился с 1,05% до 3,49%, что
позволяет сделать вывод о росте эффективности производственной
деятельности производственной деятельности предприятия.
Уровень рентабельность продаж рассчитывается по показателям
прибыли от продаж и чистой прибыли. Расчеты показывают, что уровень
рентабельности, рассчитанной по прибыли от продаж, увеличился на 2,33%, а
прирост рентабельности продаж по чистой прибыли составил 11,46%. В
результате на 1 рубль выручки ООО «Камышинский текстиль» было получено
3,37 коп. прибыли от продаж и 14,54 коп. чистой прибыли.
Уровень рентабельности активов ООО «Камышинский текстиль»
рассчитан в таблице 9.
Таблица 9
Показатели рентабельности активов ООО «Камышинский текстиль»
Показатель
2016 г.
2017 г.
2018 г.
Абсолютное
отклонение
2017/
2016
2018/
2017
Чистая прибыль, тыс.
руб.
5585
72185
346605
66600
274420
Источник: https://baza.diplomsite.ru/previewfile/4031