Дипломная работа: Анализ внеоборотных активов (на примере ОАО "РЖД" (филиал - служба пути))
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
6
Оглавление
Введение ....................................................................................................................... 7
Глава 1. Теоретические основы анализа внеоборотных активов предприятия .... 9
1.1 Понятие, классификация и состав внеоборотных активов
предприятия ................................................................................................................. 9
1.2 Содержание и особенности финансового управления внеоборотными
активами предприятия .............................................................................................. 21
1.3 Роль анализа в управлении внеоборотными активами предприятия,
технология и методы его проведения ...................................................................... 26
Глава 2. Анализ внеоборотных активов ОАО «РЖД» (филиал - служба пути) . 40
2.1 Организационно – экономическая характеристика ОАО «РЖД»
(филиал - служба пути) ............................................................................................. 40
2.2 Анализ состава и структуры внеоборотных активов ОАО «РЖД»
(филиал - служба пути) ............................................................................................. 45
2.3 Анализ состояния и движения внеоборотных активов ОАО «РЖД»
(филиал - служба пути) ............................................................................................. 48
2.4 Оценка эффективности использования внеоборотных активов ОАО
«РЖД» (филиал - служба пути) ............................................................................... 51
Глава 3. Пути повышения эффективности управления и использования
внеоборотными активами ОАО «РЖД» (филиал - служба пути) ........................ 59
3.1 Основные проблемы управления и использования внеоборотных
активов ........................................................................................................................ 59
3.2 Разработка предложений по улучшению состояния, повышению
эффективности управления и использования внеоборотных активов ................. 60
3.3 Оценка экономической эффективности рекомендуемых мероприятий
..................................................................................................................................... 68
Заключение ................................................................................................................. 73
Список использованной литературы ....................................................................... 77
Приложение ............................................................................................................... 83
7
Введение
Актуальность работы. В современных рыночных условиях необходимым
условием реализации основной задачи предпринимательства - получение
прибыли на инвестированный капитал - является планирование
воспроизводства капитала, которое охватывает стадии инвестирования,
производства, реализации (обмена) и потребления.
Поэтому формирование и использование различных денежных фондов
для возмещения затрат капитала, его накопления являются проблемами
современного управления.
На первоначальном этапе деятельности предприятия внеоборотные
активы формируются, как правило, за счет средств учредителей (акционеров).
Поскольку окупаемость этих активов превышает один год, коммерческие банки
неохотно дают кредиты под их приобретение. В дальнейшем прирастание
основного капитала может идти, в частности, и за счет заемных средств. К тому
же имущество, уже находящееся в собственности компании, может выступать
залогом под последующие заимствования.
Внеоборотные активы характеризуют совокупность имущественных
ценностей предприятия, многократно участвующих в процессе хозяйственной
деятельности и переносящих на продукцию использованную стоимость
частями.
В практике учета к ним относят имущественные ценности (активы) всех
видов со сроком использования более одного года и стоимостью свыше 15
необлагаемых налогом минимумов доходов граждан.
Цель настоящей работы заключается в рассмотрении особенностей
анализа управления внеоборотными активами предприятия и разработке
мероприятий по улучшению использования внеоборотных активов на
предприятии.
Объектом исследования является ОАО «РЖД» (филиал - служба пути).
Предметом исследования – совокупность отношений, связанных с
8
управлением внеоборотными активами в ОАО «РЖД» (филиал - служба пути).
Опираясь на актуальность и цель работы, был определен круг задач для
изучения:
1. Рассмотреть теоретические основы анализа внеоборотных активов
предприятия;
2. Провести анализ состава и структуры внеоборотных активов ОАО
«РЖД» (филиал - служба пути);
3. Провести анализ состояния и движения внеоборотных активов ОАО
«РЖД» (филиал - служба пути)
4. Провести оценку эффективности использования внеоборотных
активов ОАО «РЖД» (филиал - служба пути)
5. Разработать рекомендации по повышению эффективности управления
и использования внеоборотными активами в ОАО «РЖД» (филиал - служба
пути).
Методы работы.
При проведении исследования были использованы принципы
диалектического подхода к анализу экономических процессов и явлений,
методы анализа и синтеза, индукции и дедукции, методы группировок,
сравнения, графической интерпретации полученных результатов.
Практическая значимость.
Разработанные в ходе исследования мероприятия, имеют определенную
практическую ценность и их внедрение, на наш взгляд, будет способствовать
повышению эффективности работы ОАО «РЖД» (филиал - служба пути).
В процессе работы над выпускной квалификационной работой
использованы законодательные и нормативные акты, учебная, научная и
методическая литература видных ученых экономистов по экономическому и
финансовому анализу.
9
Глава 1. Теоретические основы анализа внеоборотных активов
предприятия
1.1 Понятие, классификация и состав внеоборотных активов предприятия
Внеоборотные активы являются одними из важнейших составных частей
имущества организации. Сформированные на первоначальном этапе
деятельности предприятия внеоборотные активы требуют постоянного
управления ими. Это управление осуществляется в различных формах и
разными функциональными подразделениями предприятия. Часть функций
этого управления возлагается на финансовый менеджмент.
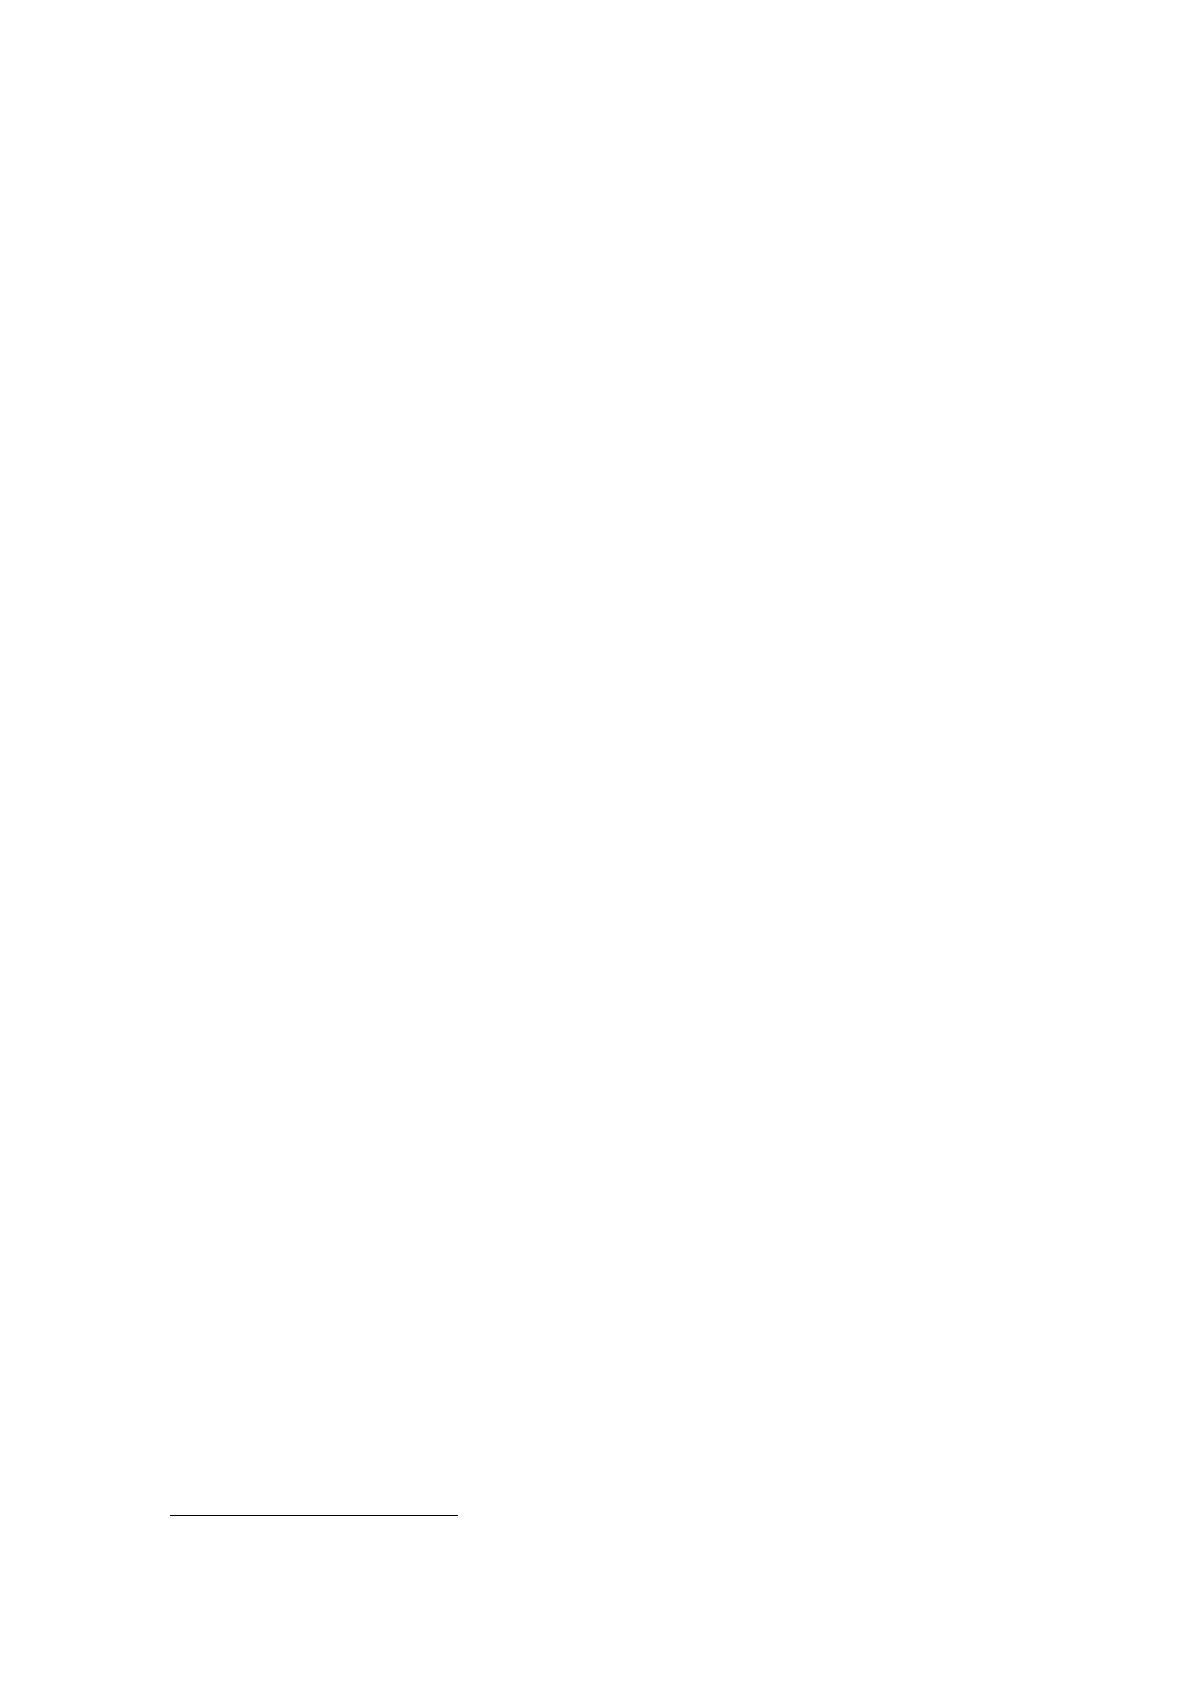
В состав внеоборотных активов предприятия входят следующие их виды
(рисунок 1)
1
:
Рисунок 1. Состав внеоборотных активов
В соответствии с первым разделом бухгалтерского баланса к
внеоборотным активам (иммобилизованным средствам) относятся:
1) Нематериальные активы.
Под нематериальными активами понимаются объекты долгосрочного
пользования, не имеющие физической основы, но имеющие стоимостную
1
Тютюкина Е.Б. Финансы организаций (предприятий) [Электронный ресурс]: учебник/ Тютюкина Е.Б.—
Электрон. текстовые данные.— М.: Дашков и К, 2012.— 544 c.— Режим доступа:
http://www.iprbookshop.ru/11003.— ЭБС «IPRbooks»
Другие виды
внеоборотных активов
Долгосрочные
финансовые вложения
Незавершенные
капитальные вложения
Оборудование,
предназначенное к
монтажу
Внеоборотные
активы
Нематериальные активы
Основные стредства
10
оценку и приносящие доход: права пользования патентами, лицензиями, ноу-
хау, программными продуктами, монопольные права и привилегии,
организационные расходы, товарные знаки и др.
2
В их составе также учитывается деловая репутация организации и
организационные расходы (связанные с образованием юр. лица).
Нематериальные активы принимаются к бухгалтерскому учету по
первоначальной стоимости: при приобретении – это сумма фактических затрат
на приобретение за минусом НДС; при создании – это сумма факт. расходов на
создание, изготовление (МПЗ, оплата труда, услуги сторонних организаций,
патентные пошлины). Стоимость нематериальных активов погашается
посредством амортизации, начисляемой:
- линейным способом (исходя из первоначальной стоимости и нормы
амортизации)
- способом уменьшаемого остатка (исходя из остаточной стоимости на
начало отчетного года и нормы амортизации)
- способом списания стоимости пропорционально объему продукции
(работ)
2) Основные средства. Для объектов основных средств необходимо
выполнение следующих условий:
- использование в производстве продукции, при выполнении работ и
оказании услуг либо для управленческих нужд организации;
- использование в течение длительного времени, т.е. срока полезного
использования свыше 12 месяцев;
- организацией не предполагается последующая перепродажа данных
активов;
- способность приносить экономические выгоды в будущем.
Основные средства представляют собой здания, сооружения, рабочие и
силовые машины и оборудование, измерительные и регулирующие приборы и
устройства, вычислительная техника, транспортные средства, инструмент,
2
Селляхова О.М., Акушская М.Я. Ценообразование в электроэнергетике: в поисках эффективных
решений//Журнал ЭнергоРынок № 6 (101) / 2015.
Источник: https://baza.diplomsite.ru/previewfile/2842