Дипломная работа: Анализ внеоборотных активов (на примере ОАО "РЖД" (филиал - служба пути))
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
19
в значительной мере определяется уровнем текущей потребности в
инвестиционных ресурсах, готовностью предприятия к реализации отдельных
инвестиционных проектов, обеспечивающих обновление операционных
внеоборотных активов.
Учет перечисленных факторов позволяет предприятию выбрать
соответствующие методы амортизации отдельных групп операционных
виеоборотных активов, в наибольшей степени отражающие специфику их
использования в операционном процессе.
10
В современной отечественной практике различают два основных метода
амортизации внеоборотных активов:
метод прямолинейной (линейной) амортизации. Этот метод основан на
прямолинейно-пропорциональном способе начисления износа амортизируемых
активов (основных средств, нематериальных активов), при котором норма
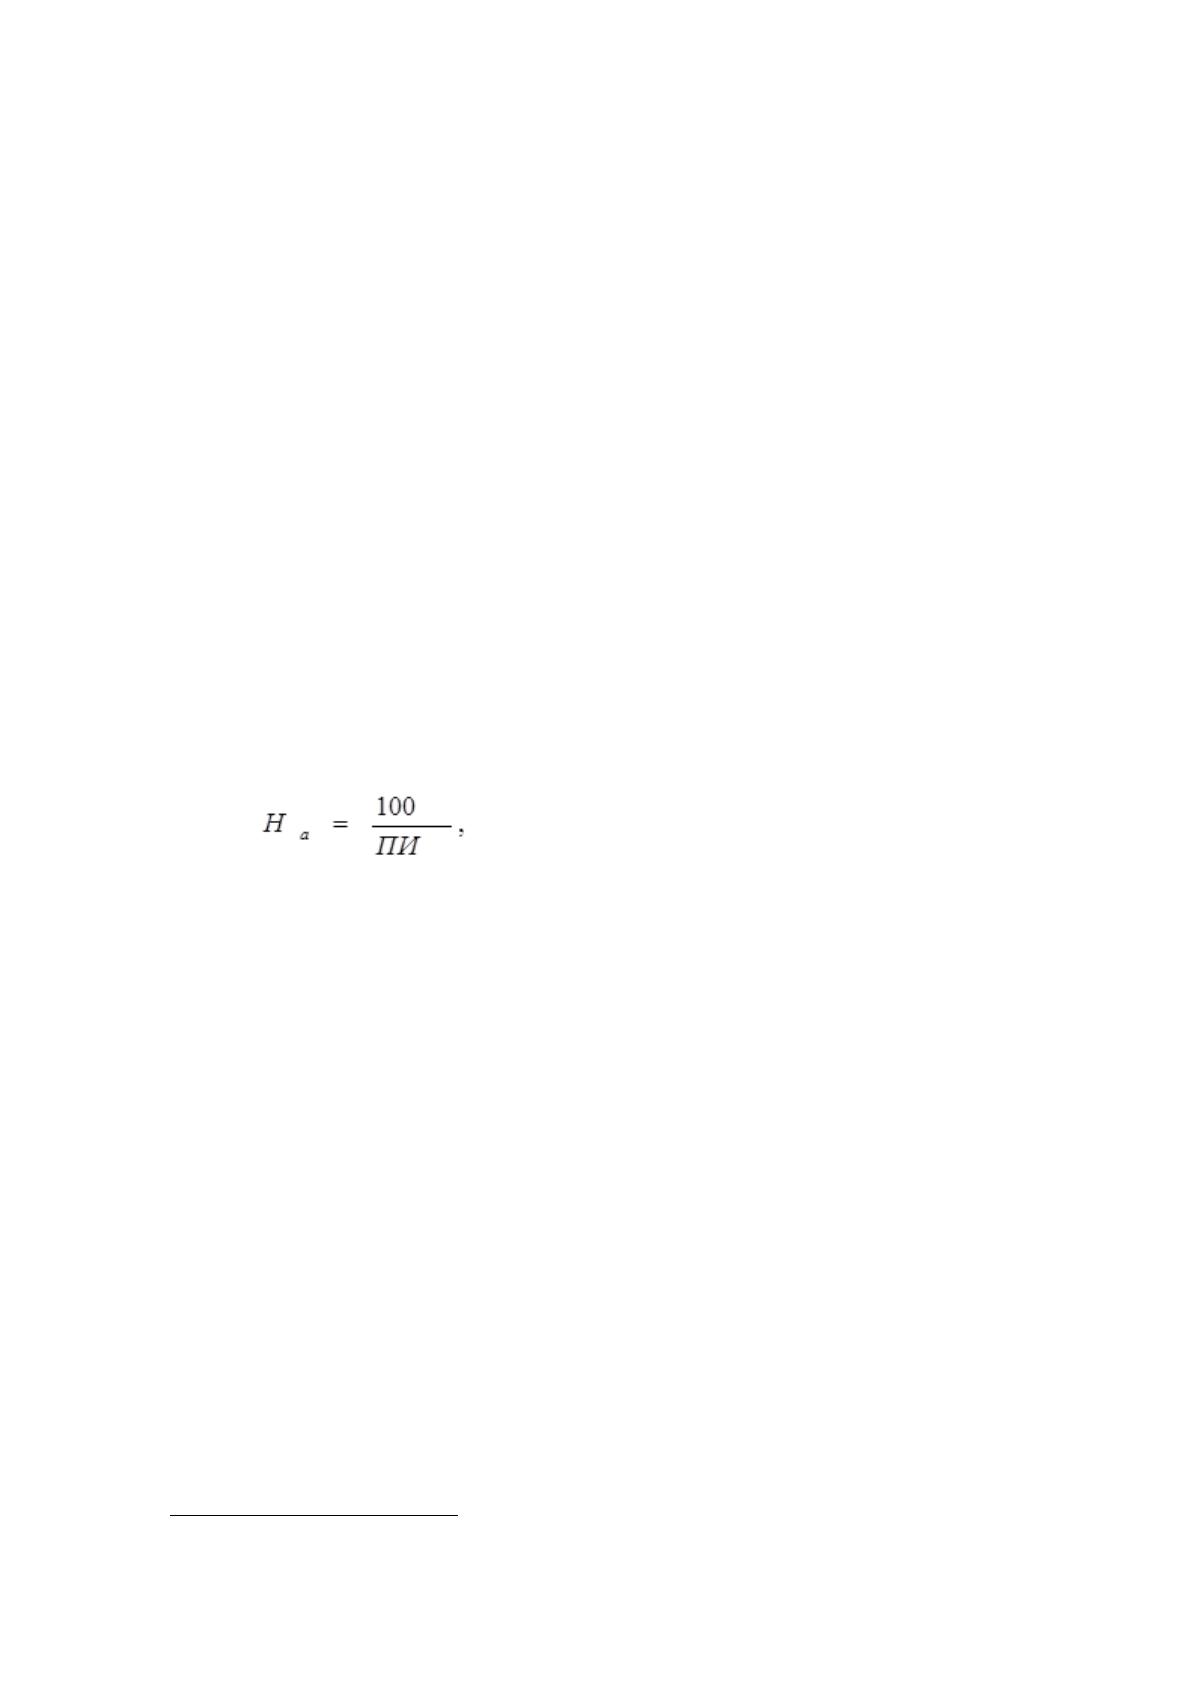
амортизации для каждого года определяется по следующей формуле:
(1)
где На- годовая норма амортизации, в %;
ПИ - предполагаемый (или нормативно установленный) период
использования (службы) актива в годах.
В современной практике финансового менеджмента в нашей стране этот
метод амортизации является основным.
ускоренная амортизация. Этот метод позволяет сокращать период
амортизации активов за счет использования повышенных норм амортизации.
Действующим законодательством ускоренная амортизация разрешена только по
активной части основных производственных средств (машин, механизмов,
оборудования используемых в производственном процессе). Решение об
использовании метода ускоренной амортизации активной части
производственных основных средств предприятие принимает самостоятельно.
Следует отметить, что в реальной практике метод ускоренной
10
Ковалев В.В. Финансовая отчетность. Анализ финансовой отчетности. (основы балансоведения): учеб.
пособие.- 2-е изд., перераб. и доп. - М: ТК Велби, Изд-во «Проспект», 2014. – 432 с.
20
амортизации может быть использован и в процессе списания стоимости
нематериальных активов. Такая возможность определяется тем, что срок
полезного использования этих активов (а соответственно и размер норм
амортизации) предприятие устанавливает самостоятельно.
Использование метода ускоренной амортизации дает несомненный
эффект и должно получить широкое распространение при формировании
амортизационной политики предприятия.
11
Во-первых, использование этого метода начисления амортизации
способствует ускорению инновационного процесса на предприятии, так как
позволяет быстрее обновлять парк машин и механизмов, различных видов
нематериальных активов.
Во-вторых, использование этого метода позволяет существенно ускорять
процесс формирования собственных финансовых ресурсов за счет внутренних
источников, т.е. способствует росту возвратного чистого денежного потока в
предстоящих периодах.
В-третьих, ускоренная амортизация позволяет снизить сумму налога на
прибыль, уплачиваемую предприятием, так как сокращает размер балансовой
прибыли (т.е. в определенной мере уменьшает ту фиктивную часть прибыли,
которая часто формируется из-за заниженной оценки стоимости основных
средств).
В-четвертых, ускоренная амортизация активов является одним из
эффективных способов противодействия негативному влиянию инфляции на
реальную стоимость накапливаемого амортизационного фонда.
Вторым источником собственных средств предприятия для
финансирования воспроизводства основных средств является износ по
нематериальным активам.
Третьим источником собственных средств предприятия для
финансирования воспроизводства операционных внеоборотных активов
предприятия является прибыль, остающаяся в распоряжении предприятия
11
Донцова Л. В. Анализ финансовой отчетности. – 3-е изд., перераб. – М.:ИКЦ «Дело и Сервис», 2014. - 144с.
21
(чистая прибыль). Направления использования чистой прибыли предприятия
определяют в своих финансовых планах самостоятельно.
12
Четвертым источником собственных средств предприятия для
финансирования воспроизводства операционных внеоборотных активов
предприятия являются бюджетные целевые ассигнования. Если предприятие
выполняет целевой государственный заказ, который предусмотрен в бюджете
развития государства, то последнее выделяет предприятию целевое
финансирование.
13
Пятым источником собственных средств предприятия для
финансирования воспроизводства операционных внеоборотных активов
предприятия является эмиссия акций. Если собственники предприятия решают
расширить производство и готовы поделиться частью своей собственности, то
для проведения данного проекта осуществляется дополнительная эмиссия
акций. Учитывая, что акции (простые) предприятия не являются
облигационным займом и привилегированными акциями, они относятся к
источнику собственных средств.
1.2 Содержание и особенности финансового управления внеоборотными
активами предприятия
Внеоборотные активы являются тем инструментом, который дает
возможность предприятию осуществлять свою производственно-хозяйственную
деятельность, совершая многократные обороты оборотных активов.
Формирование рыночных отношений предполагает конкурентную борьбу
между различными производителями, победить в которой смогут те из них, кто
наиболее эффективно использует все виды имеющихся ресурсов. В связи с
этим, внеоборотные активы нуждаются в периодической модернизации и
замене.
12
Анализ хозяйственной деятельности в промышленности: учебник / Л. А. Богдановская, Г. Г. Виногоров, и др.;
под общ. ред. В. И. Стражева. 2-е изд. - Мн.: Высш. шк., 2015. - 363 с.
13
Ковалев В.В. Финансовая отчетность. Анализ финансовой отчетности. (основы балансоведения): учеб.
пособие.- 2-е изд., перераб. и доп. - М: ТК Велби, Изд-во «Проспект», 2014. – 432 с.
22
Под внеоборотными понимаются активы организации, которые в
соответствии с правилами бухгалтерского учета относятся к основным
средствам, нематериальным активам, доходным вложениям в материальные
ценности и другим активам, включая расходы, связанные с их строительством
(незавершенное строительство) и приобретением.
14
Отличительным признаком и критерием отнесения активов к
внеоборотным является срок их полезного использования продолжительностью
свыше 12 месяцев или обычного операционного цикла, если он превышает 12
месяцев.
Выпуск новой продукции, освоение новых рынков, расширение
деятельности компании требуют вложения средств во внеоборотные активы.
Конечно, если создается совершенно новое направление деятельности или даже
происходит выделение нового направления во вновь создаваемую дочернюю
компанию, инвестиции необходимо делать не только во внеоборотные, но и в
оборотные активы нового предприятия. Тем не менее, для предприятия,
осуществляющего вложения в уставный капитал дочерней компании, эти
инвестиции являются долгосрочными финансовыми вложениями, т.е.
внеоборотными активами.
Внеоборотные активы характеризуются следующими положительными
особенностями:
а) они практически не подвержены потерям от инфляции, а
следовательно лучше защищены от нее;
б) им присущ меньший коммерческий риск потерь в процессе
операционной деятельности предприятия; они практически защищены от
недобросовестных действий партнеров по операционным коммерческим
сделкам;
в) эти активы способны генерировать стабильную прибыль, обеспечивая
выпуск различных видов продукции в соответствии с конъюнктурой товарного
рынка;
14
Бухгалтерская (финансовая) отчетность: Учебник под ред. проф. В.Д. Новодворского. - М.: Омега - Л, 2015. –
608 с.
23
г) они способствуют предотвращению (или существенному снижению)
потерь запасов товарно-материальных ценностей предприятия в процессе их
хранения;
д) им присущи большие резервы существенного расширения объема
операционной деятельности в период подъема конъюнктуры товарного рынка.
Вместе с тем, внеоборотные активы в процессе операционного
использования имеют ряд недостатков:
а) они подвержены моральному износу (особенно активная часть
производственных основных средств и нематериальные операционные активы),
в связи с чем, даже будучи временно выведенными из эксплуатации, эти виды
активов теряют свою стоимость;
б) эти активы тяжело поддаются оперативному управлению, так как
слабо изменчивы в структуре в коротком периоде; в результате этого любой
временный спад конъюнктуры товарного рынка приводит к снижению уровня
полезного их использования, если предприятие не переключается на выпуск
других видов продукции;
в) в подавляющей части они относятся к группе слаболиквидных
активов и не могут служить средством обеспечения потока платежей,
обслуживающего операционную деятельность предприятия.
К особенностям внеоборотных активов относится и то, что они плохо
поддаются оперативному управлению, поскольку слабо изменчивы по
структуре за короткие периоды времени.
15
Одной из наиболее важных функций финансового менеджмента является
обеспечение своевременного и эффективного обновления состава
внеоборотных активов. Последовательность разработки и принятия
управленческих решений по обеспечению обновления внеоборотных активов
организации характеризуется следующими основными этапами.
1. Обеспечение постоянного обновления отдельных групп внеоборотных
активов организации. Интенсивность обновления операционных внеоборотных
15
Макарьян С.Э., Герасименко Г.П., Макарьян Э.А. Финансовый анализ: Учебное пособие. – М.: КноРус, 2014.
– 264 с.
Источник: https://baza.diplomsite.ru/previewfile/2842