Дипломная работа: Анализ затрат предприятия и методы их оптимизации (на примере ООО «Строительные технологии»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
6
К современным или стратегическим системам анализа затрат
предприятия многие исследователи относят системы учета затрат по методу
ABC (Activity Based Costing), организации производства и учета "Just-in-time"
(JIT), калькуляции на базе жизненного цикла (Lifecycle costing), целевых
затрат (Таргет-костинг), сбалансированных показателей (Balanced Scorecard).
Как показывает практика, по оценкам Международной ассоциации
специалистов по управленческому учету CIMA (The Chartered Institute of
Management Accountants), статистически более часто используются такие
системы анализа затрат предприятий как системы распределения накладных
расходов ABC, финансового прогнозирования, прогнозирования, денежных
средств, SWOT-анализа, стратегического планирования и анализа
отклонений.
3
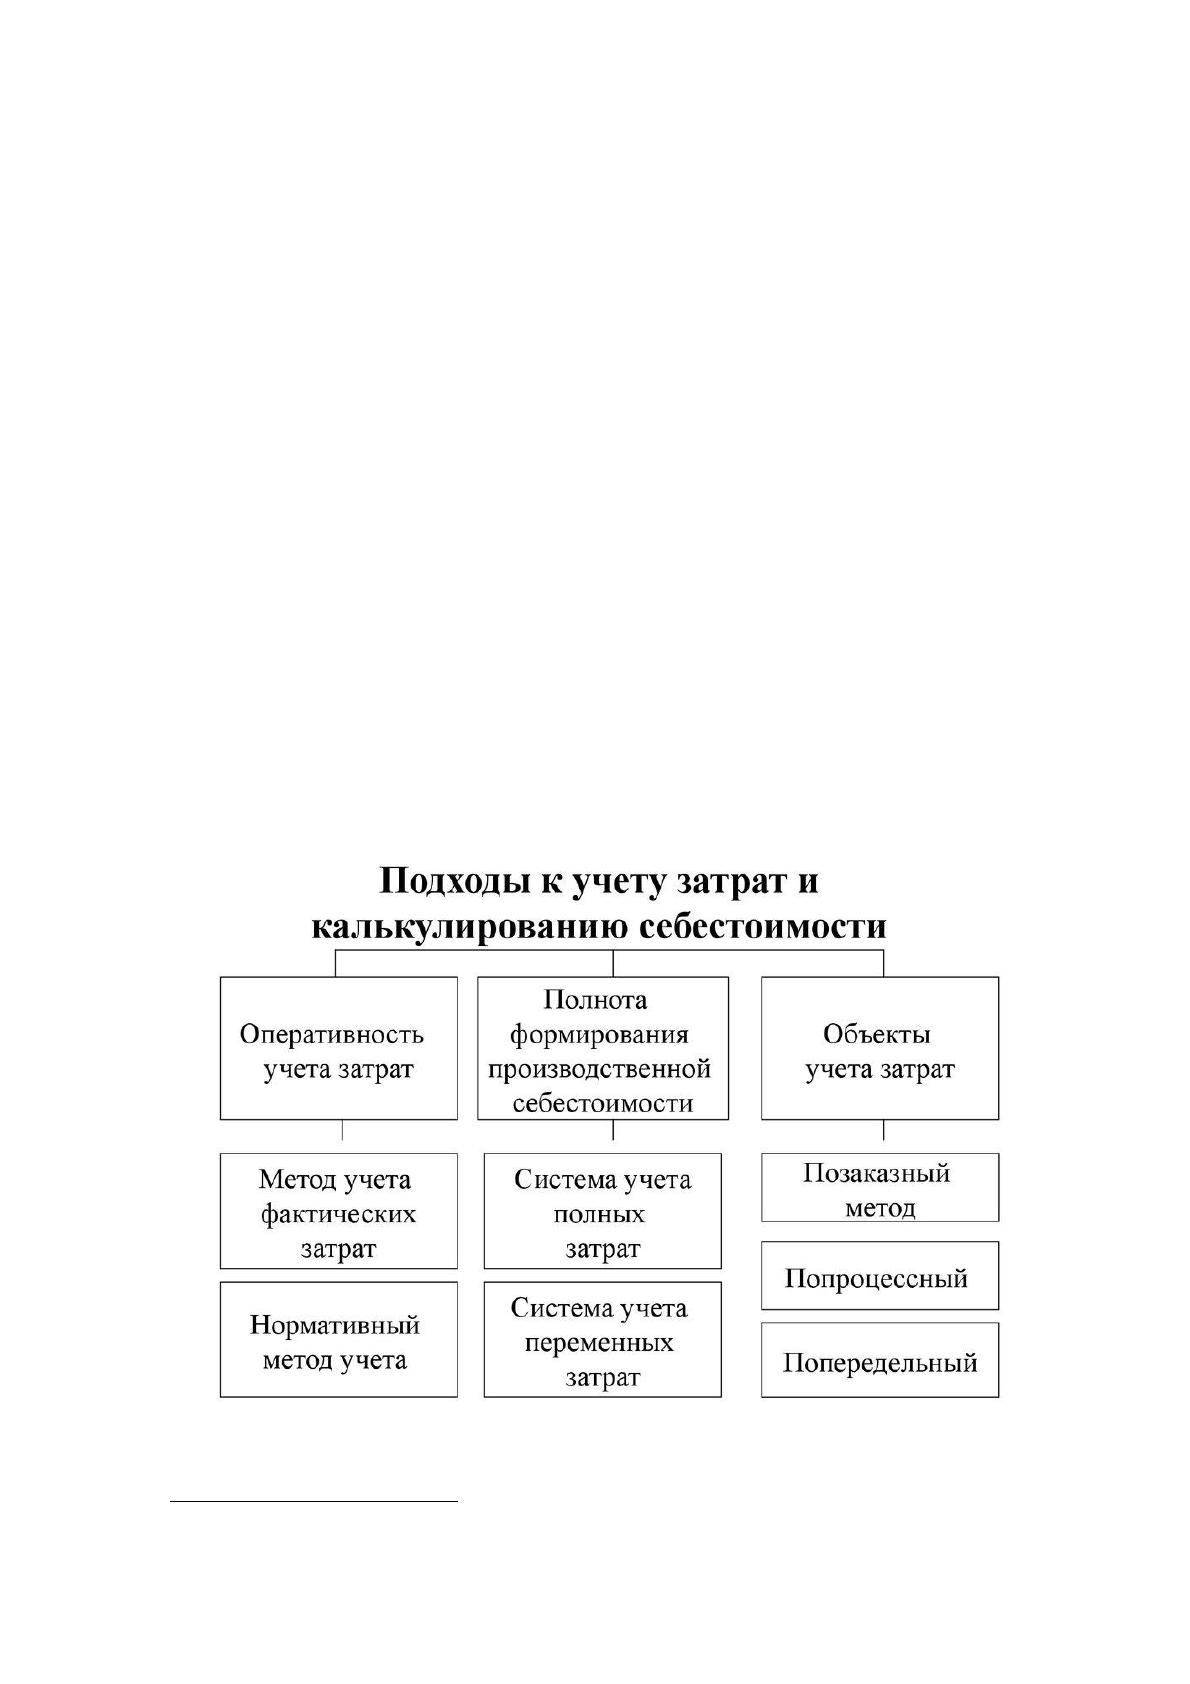
Развитие и усложнение экономических процессов обусловило
эволюцию системы анализа затрат предприятия. Так появились различные
подходы к учету затрат и калькулированию себестоимости (рисунок 1).
4
3
Экономика предприятия: Учебник / Под ред. проф. О.И. Волкова. - М.: ИНФРА-М, 2018. - 520 с.
4
Виханский, О. С. Менеджмент /О. С. Виханский, А. И. Наумов. - М.: Гардарика, 2013. - 528 с.
7
Рисунок 1 Подходы к учету затрат и калькулированию
себестоимости
Более ранние системы основывались на анализе полных и переменных
затрат, нормативных (стандартных) затрат, а также затрат по местам
возникновения и центрам ответственности. В этот период теоретический
базой анализа затрат служили работы Р. Энтони, Дж. Риса, Ч.Т. Хорнгрена,
Дж. Фостера, К. Друри и других.
5
В зависимости от стратегических целей предприятия, а также
стратегии достижения плановых финансовых показателей хозяйственной
деятельности выделяются одноцелевые и многоцелевые системы анализа
затрат предприятия, контрольно-информационные системы, системы
аналитического управленческого учета.
6
Одноцелевые системы или системы одноцелевой направленности,
предназначены для решения определенных задач управленческого учета
(например, система калькуляционного учета, система бюджетирования).
Системы многоцелевого использования применимы для решения комплекса
задач (например, система ABC, "Just-in-time", "Таргеткостинг"). Контрольно-
информационные системы ориентированы на сбор и анализ информации,
необходимой для оценки достигнутого уровня плановых показателей
(например, системы нормативного учета, "Стандарт-кост", система
сбалансированных показателей). В системах аналитического
управленческого учета используются системы анализа затрат предприятия по
местам возникновения и центрам ответственности, учета себестоимости на
базе полных и переменных затрат.
7
Помимо этого выделяются также системы анализа и управления
затрат предприятия, ориентированные на прогнозирование дальнейших
экономических показателей хозяйственной деятельности с учетом условий
внешней среды и конъюнктуры рынка (например, система калькуляции на
5
Виханский, О. С. Менеджмент /О. С. Виханский, А. И. Наумов. - М.: Гардарика, 2013. - 528 с.
6
Управление организацией: Учебник / Под ред. А. Г. Поршнева. - 4-е изд., перераб. и доп. - М.: ИНФРА-М,
2012. - 669 с.
7
Экономика предприятия: Учебник / Под ред. проф. О.И. Волкова. - М.: ИНФРА-М, 2018. - 520 с.
8
базе жизненного цикла (Lifecycle costing), технологии процессно-
ориентированного бюджетирования.
Одним из наиболее ранних способов решения вопроса учета и анализа
затрат предприятия, который позволяет оценить минимальный и
максимальный объем производства стал нормативный учет затрат. Данный
метод сформировался в 20-х годах XX в. в США под названием «стандарт-
кост», где «стандарт» — обозначает количество заранее определенных
материальных и трудовых затрат, требуемых для производства единицы
продукции, работ или услуг, а «кост» — это денежное выражение
производственных затрат на изготовление единицы продукции.
«Стандарткост» послужил основой для создания российского метода
нормативного учета затрат.
8
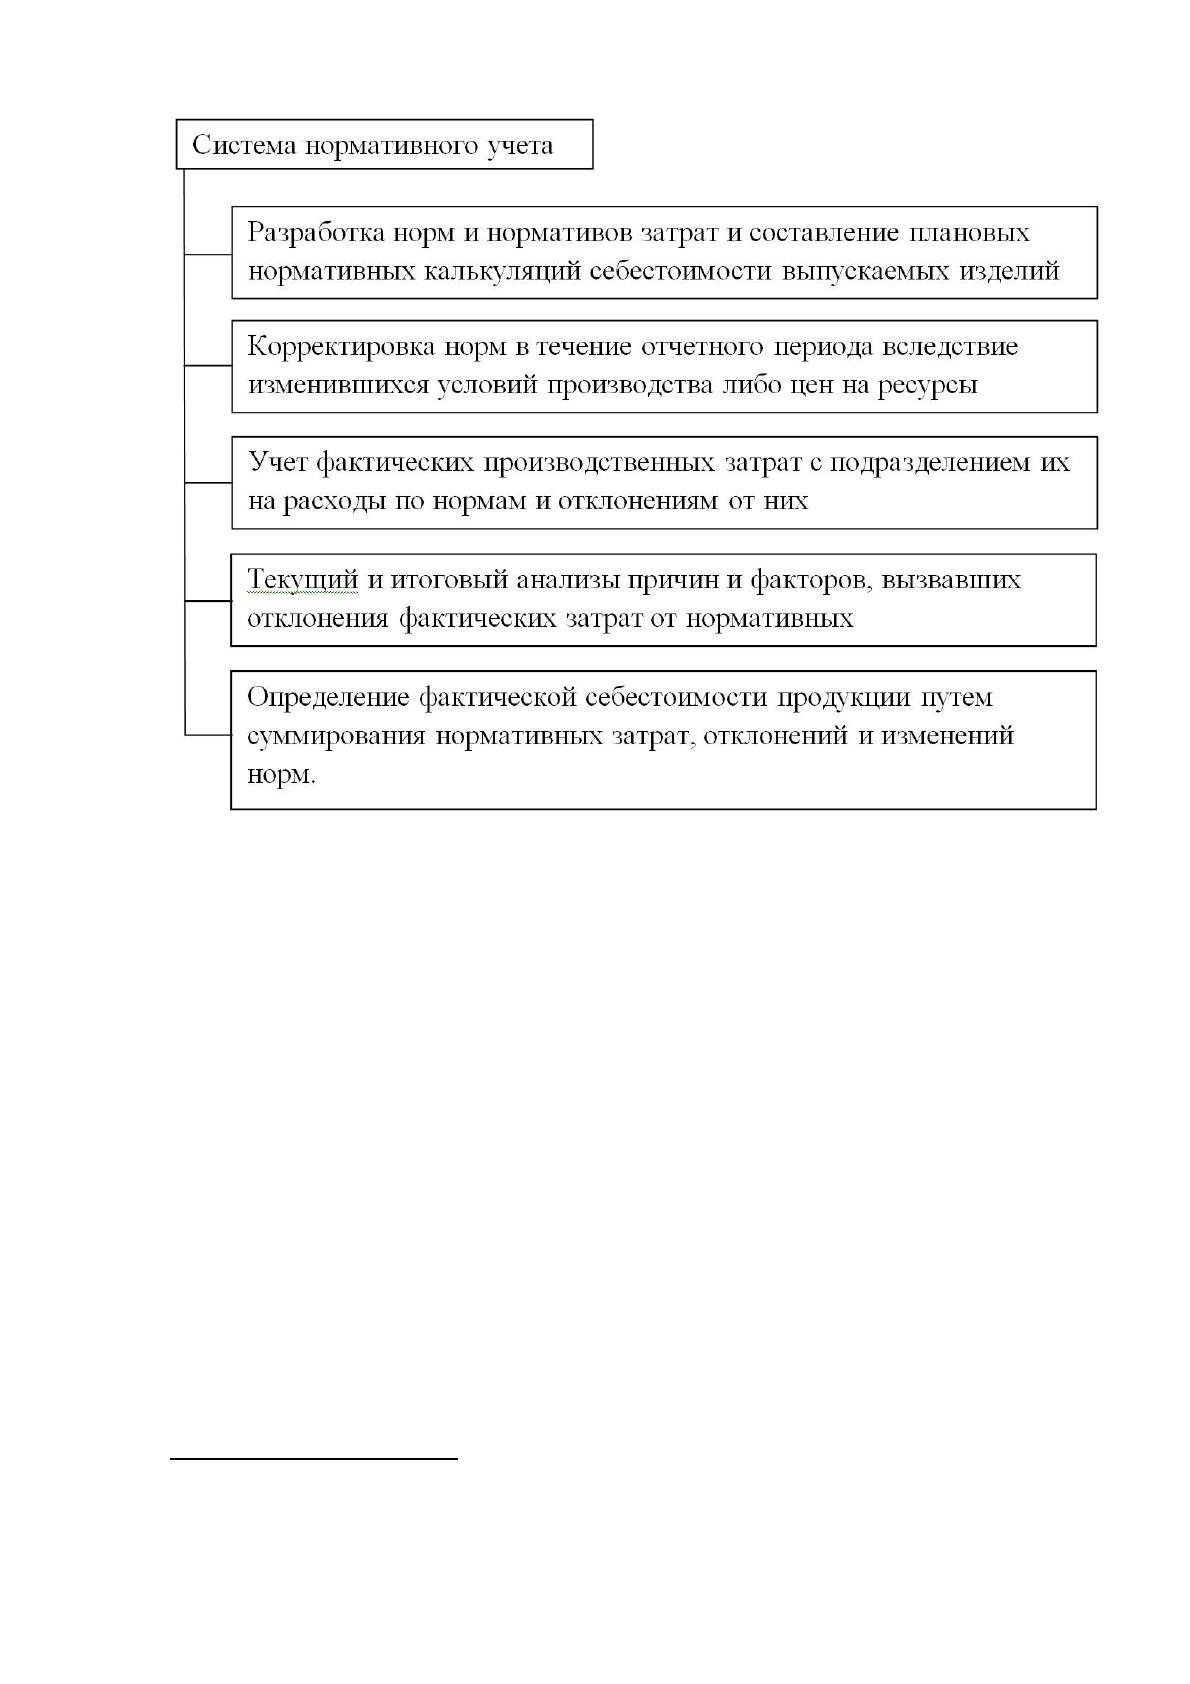
При калькулировании и анализе затрат предприятия пользуясь
системой нормативного учета важно учесть следующие особенности
(рисунок 2):
8
Виханский, О. С. Менеджмент /О. С. Виханский, А. И. Наумов. - М.: Гардарика, 2013. - 528 с.
9
Рисунок 2 Система нормативного учета
Характерной чертой данного вида системы анализа затрат
предприятия служит тот факт, что затраты всех видов ресурсов носят
плановый характер и разделены на три группы: основные (использующиеся
в течение продолжительных периодов и являющиеся базой для сравнения
фактических затрат), идеальные (минимальные из возможных значений
затрат) и текущие.
9
На практике чаще всего используются текущие нормы затрат со
средним процентом достижения: с одной стороны, они являются реальными,
а следовательно, приближают показатели нормативной калькуляции к
фактическим затратам; с другой — служат стимулирующим фактором для
работников, занятых в производственном процессе.
10
9
Экономика предприятия: Учебник / Под ред. проф. О.И. Волкова. - М.: ИНФРА-М, 2018. - 520 с.
10
Бобыкин, В. И. Новый менеджмент. Управление предприятиями на уровне высших стандартов / В. И.
Бобыкин - М.: Экономика, 2012. - 366с.
10
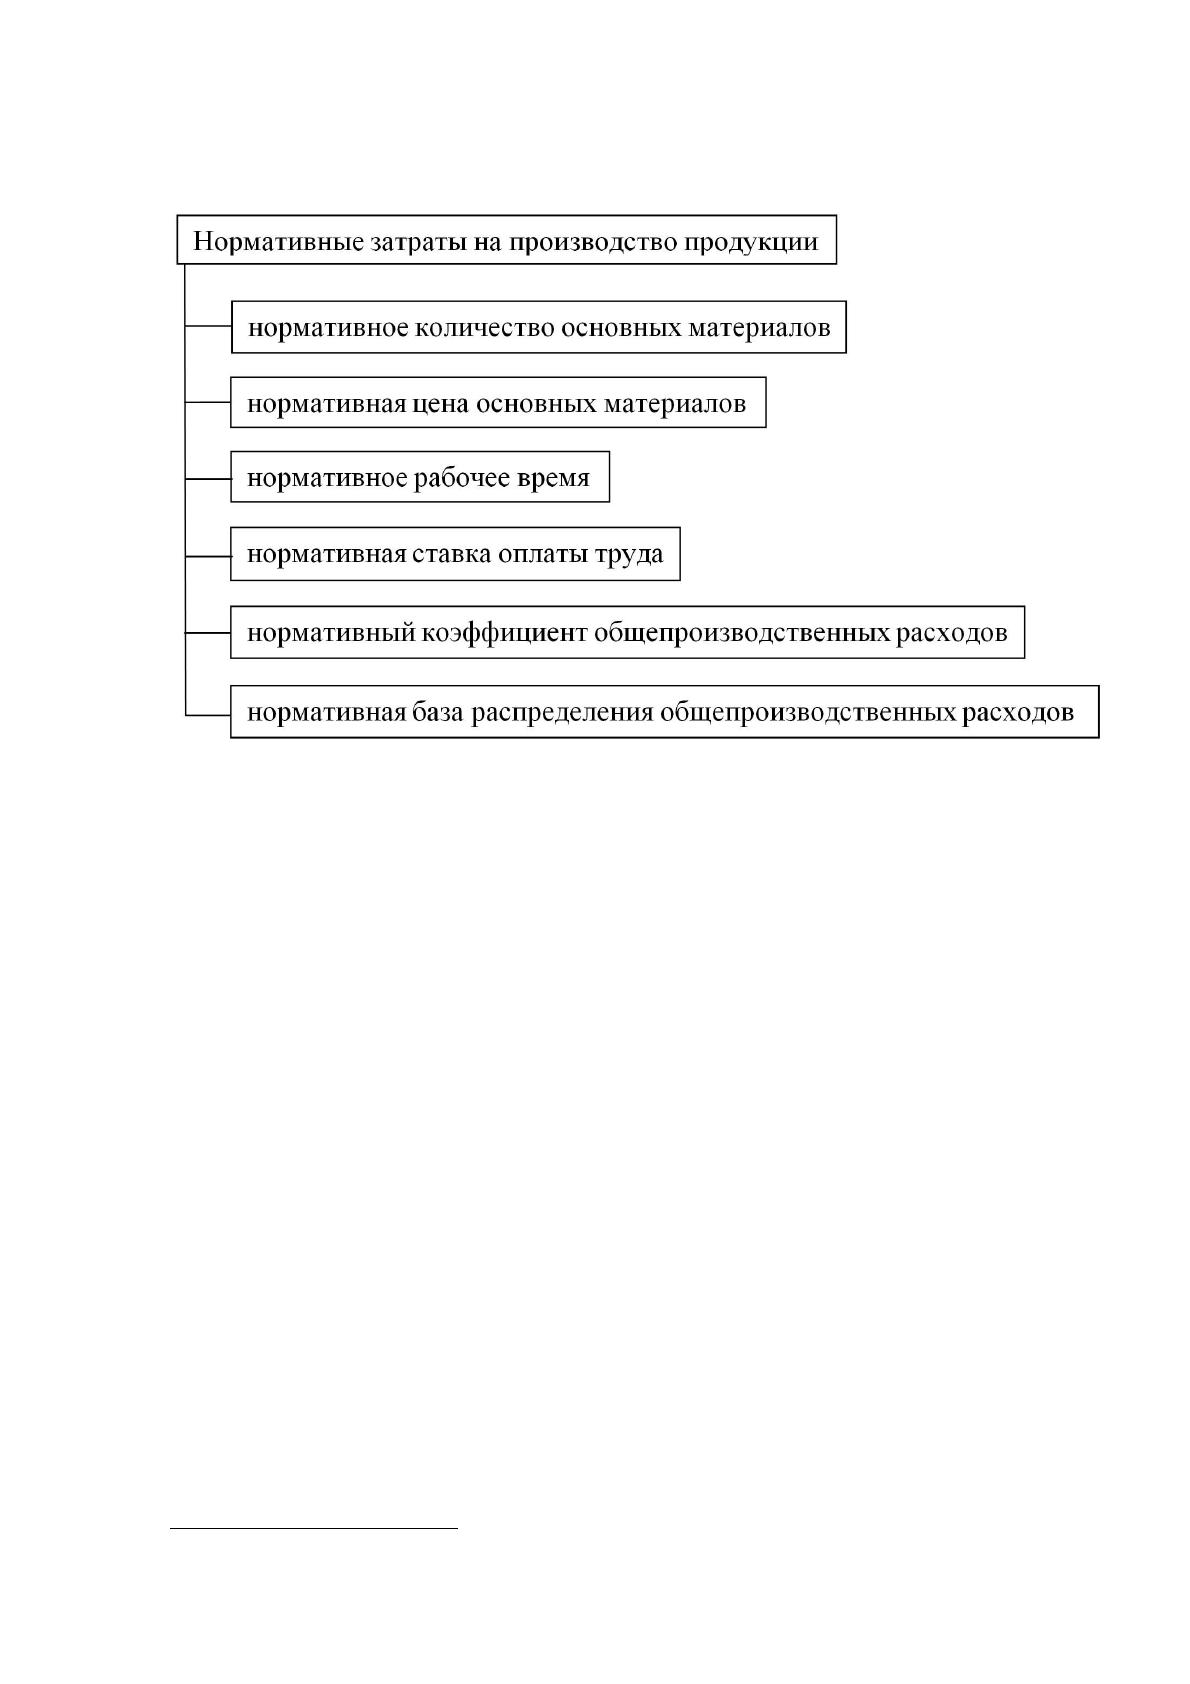
При определении нормативных затрат на производство продукции
используются шесть основных элементов (рисунок 3):
Рисунок 3 Нормативные затраты на производство продукции
Помимо этого, исследователи выделяют анализ полных затрат
(общепроизводственные и общехозяйственные расходы распределяются
между всеми видами выпускаемыми продукции) и переменных затрат
(прямые материальные затраты, зависящие от объема производства).
11
Определение себестоимости продукции на основе использования
метода учета переменных затрат позволяет (рисунок 4):
11
Виханский, О. С. Менеджмент /О. С. Виханский, А. И. Наумов. - М.: Гардарика, 2013. - 528 с.
Источник: https://baza.diplomsite.ru/previewfile/3099