Дипломная работа: Анализ затрат предприятия и методы их оптимизации (на примере ООО «Строительные технологии»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
11
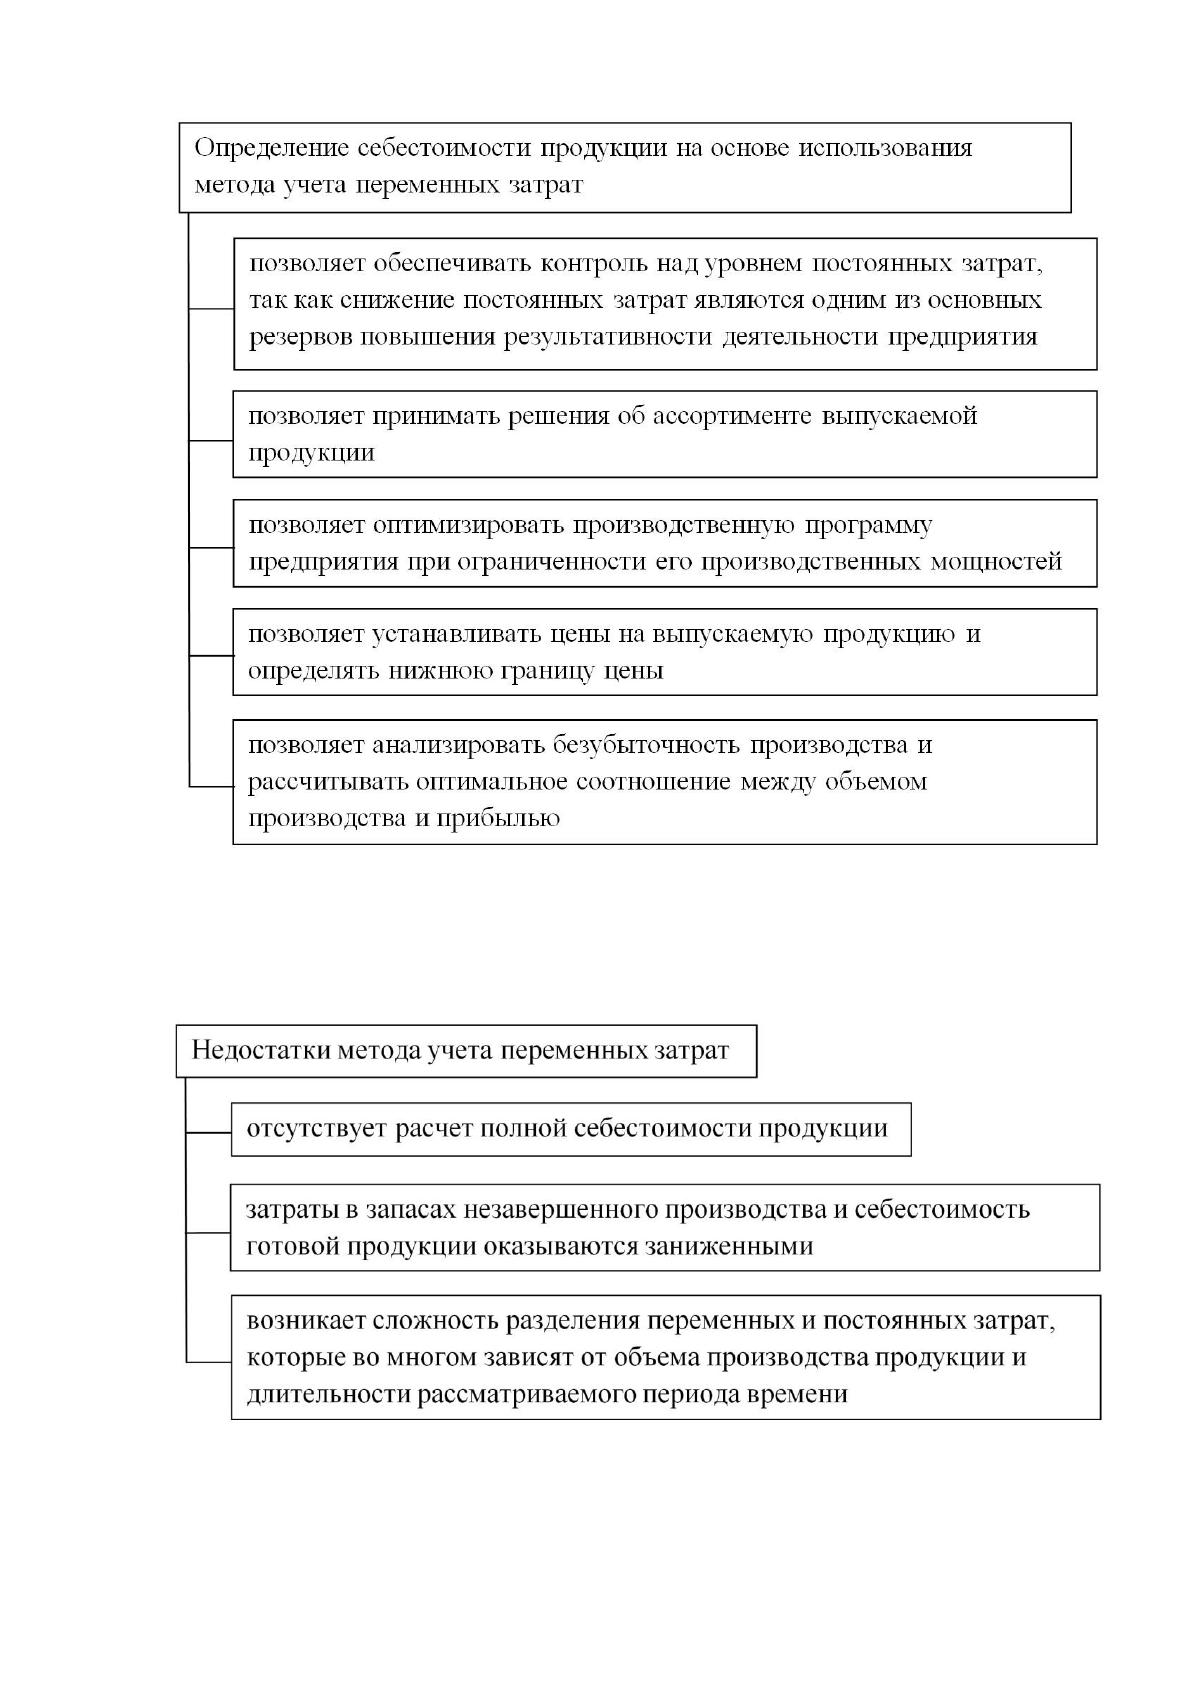
Рисунок 4 Определение себестоимости продукции при
использовании метода переменных затрат
Метод учета переменных затрат наряду с перечисленными
достоинствами имеет следующие недостатки (рисунок 5):
Рисунок 5 Недостатки метода учета переменных затрат
12
В том случае, когда анализ затрат рассматривается в зависимости от
объема производства, исследователи выделяют метод анализа и учета затрат
под названием «директ-костинг».
Одним из ключевых показателей системы «директ-костинг» является
маржинальный доход (прибыль), представляющий собой разницу между
выручкой от реализации и переменными затратами.
Способность предприятия к самосохранению, адаптации к внешним
изменениям позволяет осуществлять его деятельность долгие годы, не боясь
«морального износа», потери работоспособности и банкротства.
12
Статьи расходов на различных предприятиях в зависимости от сферы
финансово-хозяйственной деятельности фирмы могут быть достаточно
разными, однако, можно выделить ряд характерных направлений. На любом
предприятии существуют расходы на содержание и ремонт основных
средств, движимого и недвижимого имущества фирмы, расходы на
заработную плату сотрудников и социальные отчисления, расходы на сырье
и материалы (полуфабрикаты), расходы на электроэнергию и иные ресурсы, а
так же расходы на связи с общественностью, маркетинговую и рекламную
деятельность фирмы.
13
При этом важно так же подчеркнуть, что среди различных статей
расходов предприятия можно выделить те статьи, расходы по которым в
кризисной ситуации предприятию выгодно сократить, и те статьи, расходы
по которым будут оставаться неизменными или наоборот – потребуют
дополнительных инвестиций.
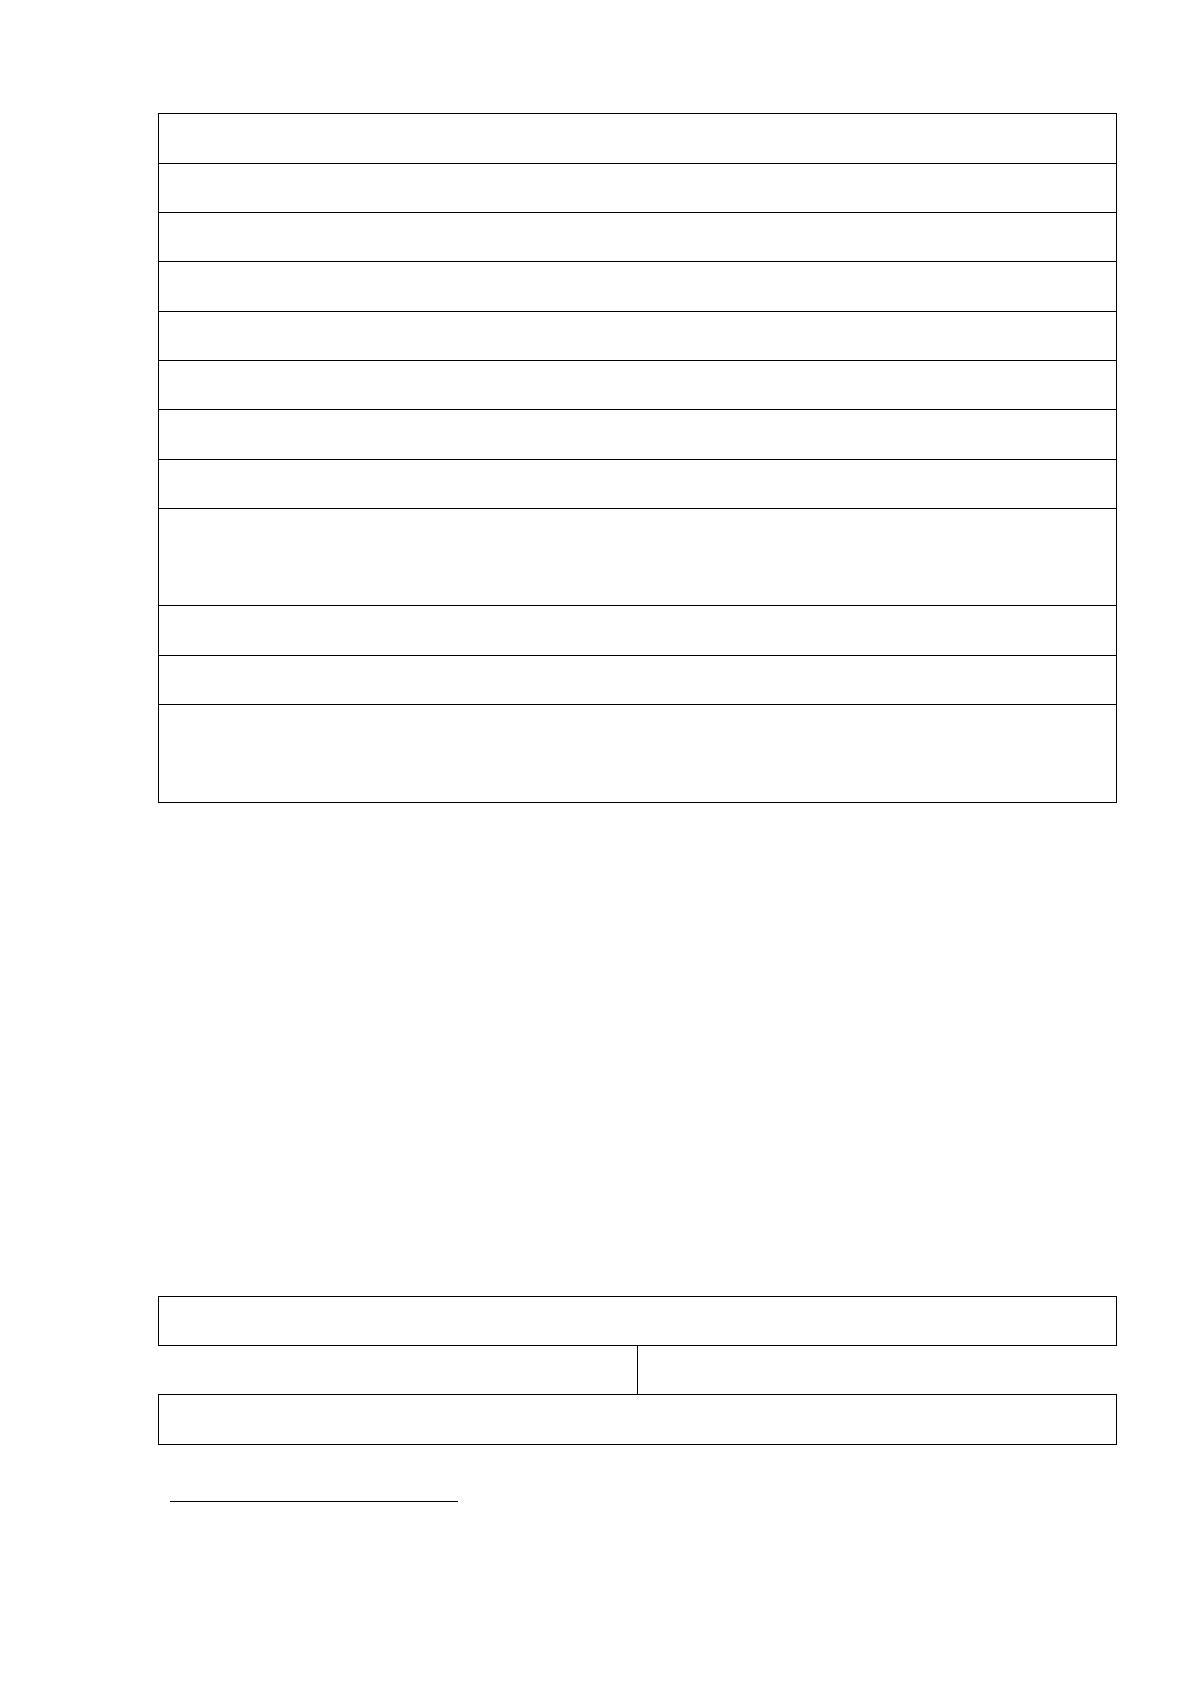
Статьи, расходы по которым важно сократить для более эффективного
функционирования на малом предприятии отражены на рисунке 6:
Расходы, которые важно оптимизировать на малых предприятиях
12
Виханский, О. С. Менеджмент /О. С. Виханский, А. И. Наумов. - М.: Гардарика, 2013. - 528 с.
13
Экономика предприятия: Учебник / Под ред. проф. О.И. Волкова. - М.: ИНФРА-М, 2018. - 520 с.
13
Снижение расходов на содержание запасов
Оптимизация расходов на рекламу
Сокращение расходов на техническое обслуживание, ремонт
Снижение затрат на контроль за качеством
Сокращение расходов на содержание персонала
Снижение расходов на обучение на семинарах, курсах, тренингах
Уменьшение расходов на связь и Интернет
Снижение расходов на дальние и загранкомандировки
Снижение расходов на привлечение внешних консультантов и независимых
экспертов
Устранение потерь на производстве
Снижение расходов на канцелярские товары, офисные расходы
Снижение расходов на приобретаемые предприятием комплектующие,
материалы
Рисунок 6 Расходы, которые важно оптимизировать на
малом предприятии.
При этом, тем не менее, важно так же иметь в виду и тот факт, что ряд
статей расходов целесообразно рассматривать на каждом предприятии на
предмет их обоснованности и эффективности, с целью выявить
потенциальные возможности и риски от инвестирования денежных средств в
конкретные направления.
14
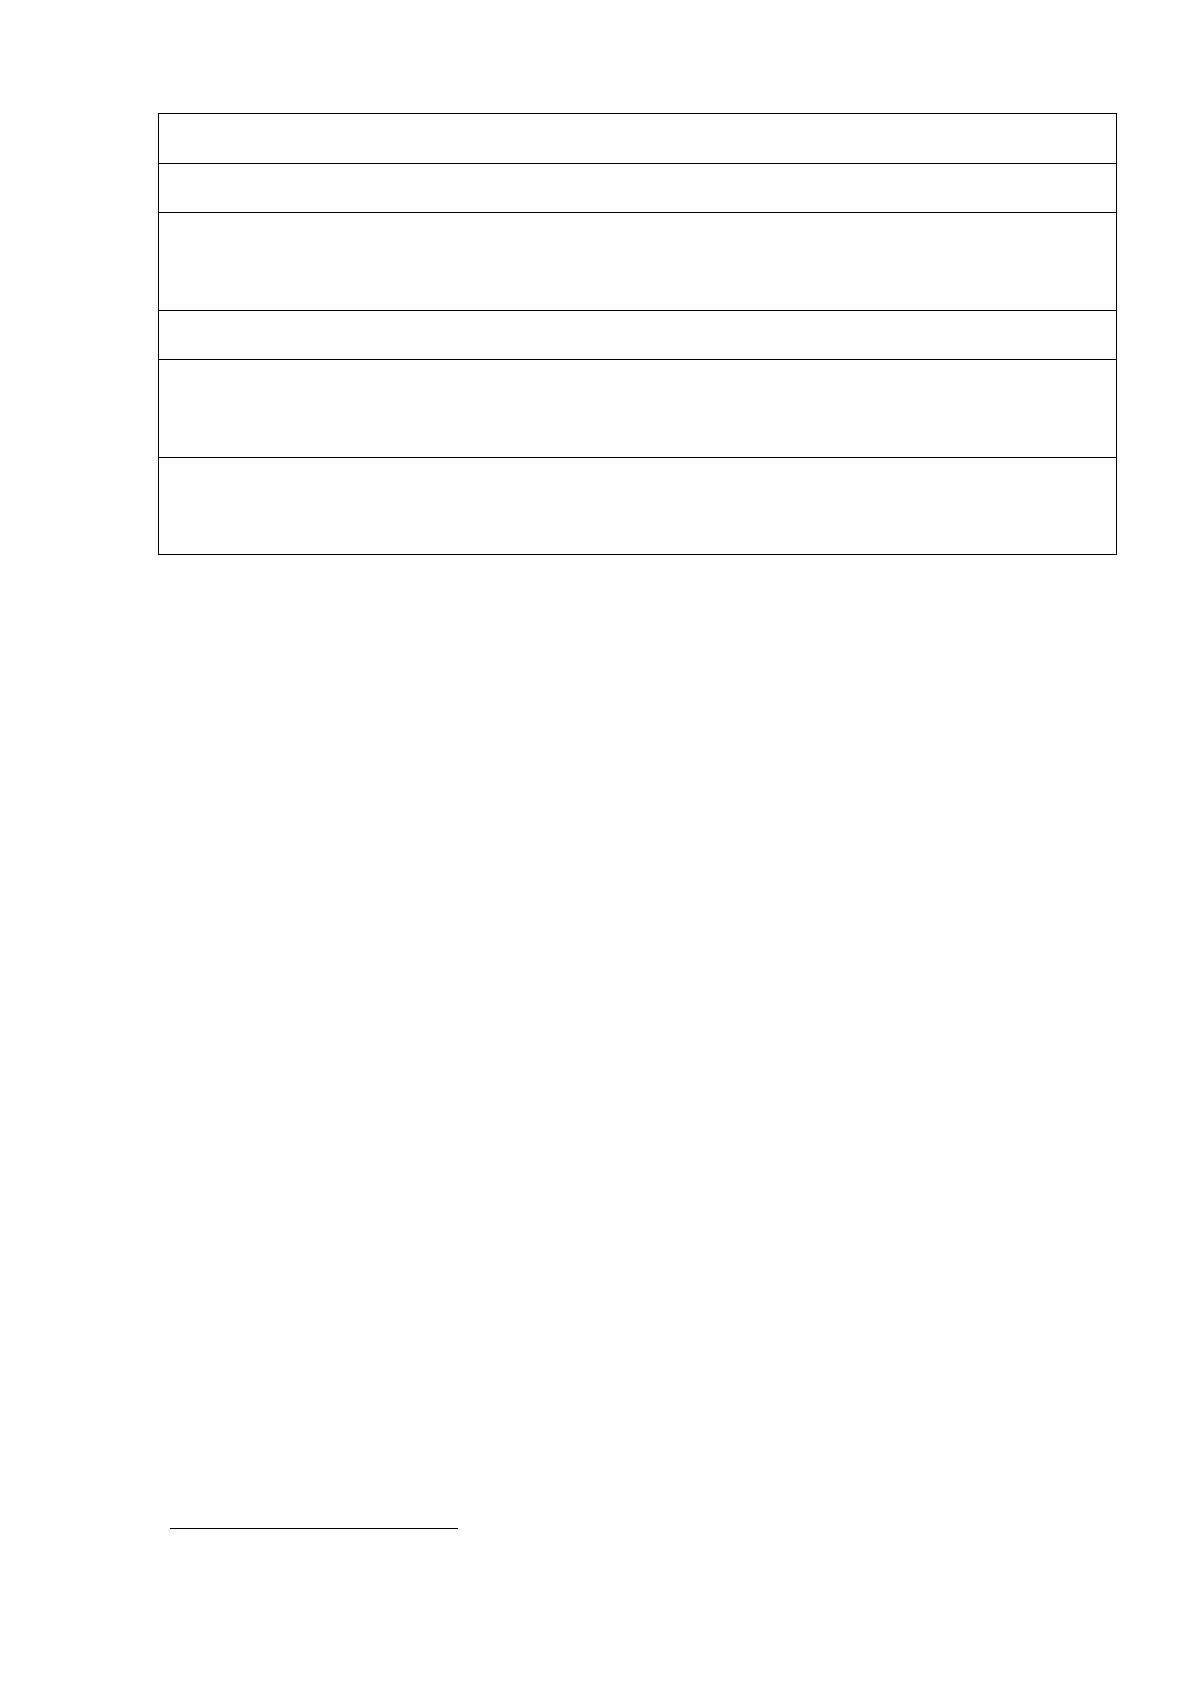
Так статьи расходов, на которые вероятны дополнительные вложения
с целью повышения эффективности финансово-хозяйственной деятельности
предприятия отражены на рисунке 7.
15
Возможные направления инвестиционных потоков предприятий
Расходы, связанные с экономической безопасностью предприятия
14
Экономика предприятия: Учебник / Под ред. проф. О.И. Волкова. - М.: ИНФРА-М, 2018. - 520 с.
15
Виханский, О. С. Менеджмент /О. С. Виханский, А. И. Наумов. - М.: Гардарика, 2013. - 528 с.
14
Расходы или инвестиции в человеческие ресурсы
Расходы на маркетинг, проведение маркетинговых и научных исследований
Расходы на разработку новых продуктов, проектирование и внедрение в
производство новых видов продукции
Затраты на формирование собственной сети распространения продукции
Расходы на развитие предприятия в виде вознаграждений и выплат за
рационализаторские предложения
Затраты, необходимые для реорганизации и обновления бизнеса, внедрение
инноваций и развитие предприятий
Рисунок 7 Возможные направления инвестиционных
потоков предприятий.
Так же важно обращать внимание на то, что расходы на бизнес-
интеграцию, организацию и финансирование деловых и отраслевых союзов,
ассоциаций, клубов, могут означать потенциальную возможность для фирмы,
а могут составить иррациональную статью расходов, которые в долгосрочной
перспективе приведут предприятие к возможному кризису.
1.2. Отечественный опыт исследования и анализа затрат предприятия
Для российской экономики характерно быстрое изменение условий
функционирование хозяйствующих субъектов. В соответствии с этим для
отечественного опыта особо важно учитывать, что анализ и управление
затратами предприятия является динамичным и гибким процессом, который
включает управленческие функции, целью которых является достижение
высокого экономического результата.
16
В связи с этим, рассматривая отечественный опыт анализа затрат
предприятия, важно подчеркнуть основные принципы реализации данной
функции:
16
Байделл, Т. М. Как улучшить управление организацией /Т. М. Байделл. - М.: Инфра-М, 2013- 160 с.
15
- управление затратами на всех стадиях производства – от создания до
утилизации;
- методическое единство на разных уровнях управления затратами,
недопущение излишних затрат;
- взаимозаменямость ресурсов;
- органичное сочетание снижения затрат с высоким качеством
продукции (работ, услуг), стимулирование заинтересованности в снижении
затрат;
- совершенствование информационного обеспечения в целях
снижения затрат;
- широкое внедрение эффективных методов снижения затрат.
17
Соблюдение рассмотренных принципов в системе управления
затратами формирует базу экономической конкурентоспособности
хозяйствующего субъекта в условиях рыночной экономики. Для наибольшей
эффективности управление затратами осуществляется по центрам
ответственности, которые Гарабцов В.В, Линькова Г.Г. классифицируют
следующим образом (таблица 1), выделяя центр затрат, центр прибыли,
центр инвестиций.
18
Таблица 1
Классификация центров ответственности управления
затратами
Центр
ответств
енности
Показатель ответственности
Критерии
эффективности
Центр
затрат
Обеспечивает регулирование затрат с
учетом объема производства и продаж.
Устанавливает сметы расходов с учетом
оптимального соотношения между
затратами. Осуществляет контроль за
соблюдением бюджета расходов.
Минимизация затрат;
рост выручки;
безубыточность
продаж.
Центр
прибыли
Координирует затраты и прибыль в целом
по предприятию. Осуществляет контроль
цены, объема производства и продаж.
Получение
максимальной
прибыли.
Повышение качества
продукции (работ,
17
Экономика предприятия: Учебник / Под ред. проф. О.И. Волкова. - М.: ИНФРА-М, 2018. - 520 с.
18
Байделл, Т. М. Как улучшить управление организацией /Т. М. Байделл. - М.: Инфра-М, 2013- 160 с.
Источник: https://baza.diplomsite.ru/previewfile/3099