Дипломная работа: Анализ затрат предприятия и методы их оптимизации (на примере ООО «Строительные технологии»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
16
услуг).
Центр
инвести
ций
Координирует ответственность не только за
выручку и затраты, но и за эффективность
капитальных вложений.
увеличение
стоимости капитала.
Анализируя различные издания по методологии учета затрат на
производство и калькулирования продукции, можно сделать вывод, что
большинство авторов таких, как Аксененко А.Ф., Безруких П.С., Маргулис
А.Ш., Стоцкий В.И. и др., рассматривают методы учета затрат и
калькулирования себестоимости продукции, основанные на информации,
полученной только на этапах учета производственных затрат.
19
Это верный подход, поскольку на основе информации о затратах на
производство, калькулировании и анализе издержек принимаются
соответствующие управленческие решения.
При всем многообразии современных методов учета затрат, которые
широко используются в России, во всех классификациях выделяются
позаказный, попередельный, нормативный и попроцессный
(однопередельный, простой) методы.
20
Проведенный анализ таких российских авторов, как Вахрушина М.А.,
Котлячкова О.В. и других показал, что кроме рассмотренных выше методов
современными предприятиями наиболее часто также используется метод
«конджойнт-анализ» (анализ исследования предпочтений потребителей),
метод «системы сбалансированных показателей», метод «бечмаркетинг»,
метод «контент-анализа», метод «анализа цепочки стоимости».
Метод калькуляции – это совокупность приемов и способов,
используемых для исчисления себестоимости конкретного вида продукции
(всей или единицы). Поэтому элементами метода калькуляции являются:
объекты калькуляции и способы калькуляции. Кондраков Н.П. считает, что
объект калькуляции – это отдельные изделия, группы изделий,
полуфабрикаты, работы и услуги, себестоимость которых определяется.
19
Виханский, О. С. Менеджмент /О. С. Виханский, А. И. Наумов. - М.: Гардарика, 2013. - 528 с.
20
Байделл, Т. М. Как улучшить управление организацией /Т. М. Байделл. - М.: Инфра-М, 2013- 160 с.
17
Другой точки зрения придерживается Белый И.Н. и Михалкевич А.П.
Они считают, что под объектом калькуляции следует понимать конкретный
вид или группу однородной продукции (услуг), по которым исчисляется
себестоимость их производства, выполнения работ (услуг). При этом один из
основоположников калькуляции Вейцман Р.Я. отмечает, что калькуляцией
является исчисление себестоимости путем суммирования разнородных
издержек производства и обращения, относящихся к единице продукции. Он
указывал на то, что "...производственный учет и производственная
калькуляция органически увязаны между собой".
21
Однако некоторые экономисты, как Басманов И.А., Палий В.Ф. и др.,
указывая на взаимосвязь бухгалтерии и калькуляции, все же считают, что
целесообразно разделить друг от друга учет и калькулирование. Так В.Ф.
Палий делит процесс производственного учета на две составные части: учет
затрат на производство и калькуляционный учет. Соколов Я.В. утверждает,
что «...калькулирование и учет затрат – два параллельных и, в сущности,
невзаимозаменяемых процесса» .
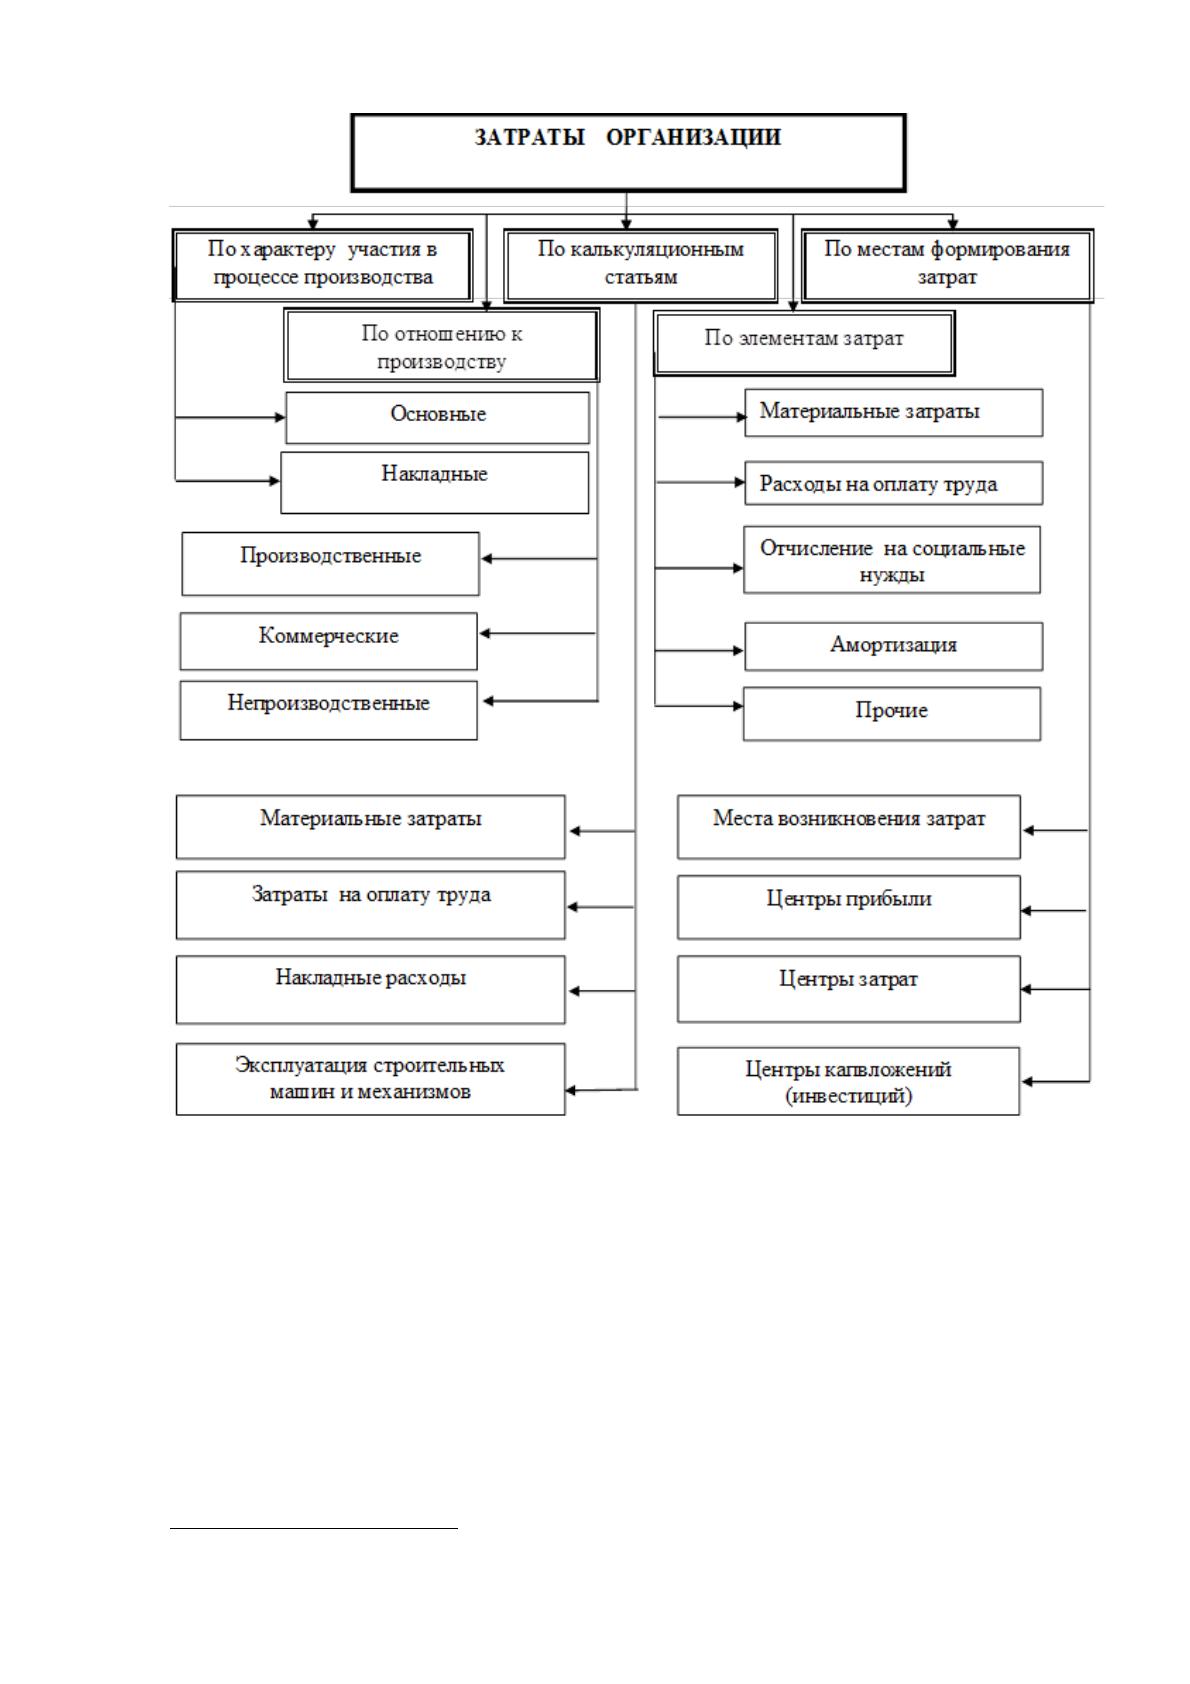
Классификация затрат по экономическим элементам служит основой
для разработки сметы затрат предприятия. На рисунке 8 приведена схема
классификации затрат предприятия.
21
Виханский, О. С. Менеджмент /О. С. Виханский, А. И. Наумов. - М.: Гардарика, 2013. - 528 с.
18
Рисунок 8 Классификация затрат предприятия
Классификация затрат на производство позволяет определить общую
потребность предприятия в однородных ресурсах, используется для расчета
структуры себестоимости продукции по отраслям.
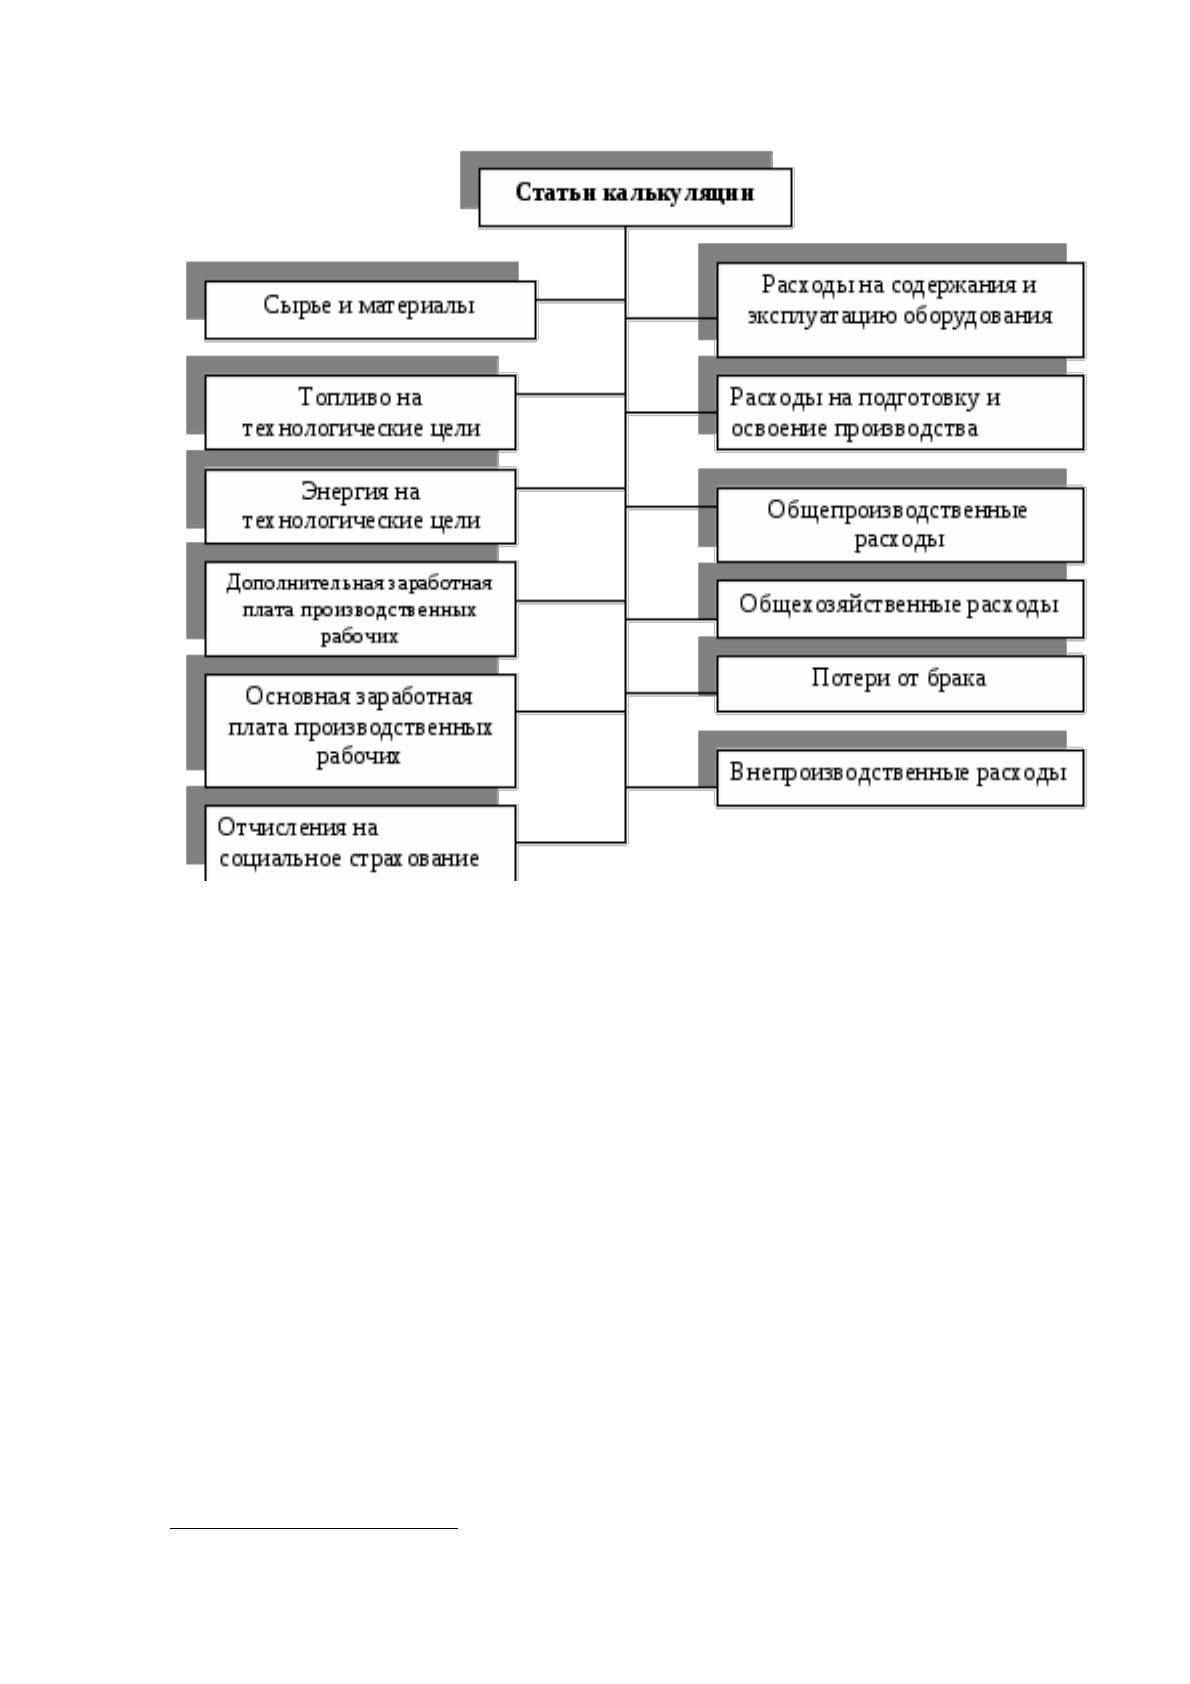
В современном экономическом пространстве Российской Федерации
действует типовая номенклатура статей затрат. Данная классификация
приведена на рисунке 9.
22
22
Байделл, Т. М. Как улучшить управление организацией /Т. М. Байделл. - М.: Инфра-М, 2013- 160 с.
19
Рисунок 9 Типовая номенклатура статей затрат
По характеру участия в создании продукции (работ, услуг) выделяют
основные и накладные расходы. Основные – расходы, непосредственно
связанные с процессом изготовления продукции, в частности, затраты сырья,
основных материалов и комплектующих, топлива и энергии, заработную
плату производственных рабочих и т.д. Накладные – расходы, которые
образуются под влиянием определенных условий работы организации, т.е.
расходы по управлению и обслуживанию производством – цеховые,
общезаводские, внепроизводственные (коммерческие), потери от брака.
23
По способу отнесения на себестоимость отдельных продуктов
выделяют прямые и косвенные затраты. Прямые – это экономически
однородные расходы, относящиеся на себестоимость конкретного вида
продукции прямо, в соответствии с соответственными нормами и
23
Байделл, Т. М. Как улучшить управление организацией /Т. М. Байделл. - М.: Инфра-М, 2013- 160 с.
20
нормативами. Это расходы на сырье и основные материалы, зарплата
производственных рабочих, отчисления на социальные нужды. Косвенные
затраты – расходы, которые рассчитываются не по отдельным изделиям по
принципу прямой принадлежности, так как они связаны с изготовлением
нескольких видов продукции или разными стадиями ее изготовления.
24
Важное значение в процессе управления затратами имеет их деление
на постоянные и переменные в зависимости от объема деятельности
организации.
Рассматривая развитие отечественной практики учета и анализа затрат
предприятия, можно сделать вывод о том, что учет реальных затрат
предшествовал всем остальным его видам. При его организации и ведении
расходы хозяйственной организации фиксируют и относят на себестоимость
продукции в той их величине, в которой они имели место в данном отчетном
периоде. Применять эту систему затрат целесообразно на небольших
предприятиях и в хозяйственных организациях с хорошо налаженной
автоматизацией обработки экономической информации.
25
Иной вариант - исчисление себестоимости на базе средних затрат.
Данный метод исходит из того, что сырье и материалы при оприходовании и
списании оценивают по средним ценам приобретения, транспортно-
заготовительные расходы относят на затраты по среднему проценту,
применяют усредненные ставки распределения издержек между отчетными
периодами и между готовой продукцией и незавершенным производством.
В связи с изменением конкурентной среды во второй половине ХХ
века потребовалось совершенствование информационного обеспечения
управленческих решений, что вызвало появление новых систем учета затрат.
К таким системам относится Activitybased costing (АВ-костинг, АВС,
калькулирование по функциям, видам деятельности). В отечественной
24
Ивановская, Л. В. Обеспечение системы управления на предприятии /Л. В. Ивановская, В. М. Свистунов. -
М.: ГАУ, 2012. - 420 с.
25
Виханский, О. С. Менеджмент /О. С. Виханский, А. И. Наумов. - М.: Гардарика, 2013. - 528 с.
Источник: https://baza.diplomsite.ru/previewfile/3099