Дипломная работа: Антикризисное финансовое управление предприятием при угрозе банкротства на примере ООО "Стройкомпонаж"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
11
5. слабый уровень развития антикризисного управления на
предприятиях. В западных странах это направление уже имеет многолетнюю
историю и научную базу, то в РФ оно начало зарождаться относительно недавно;
6. проблемы, связанные с демографической обстановкой в стране, а
именно - естественная убыль населения;
7. состояние экономики страны в целом с учётом всевозможных
санкций со стороны ЕС и США.
Однако не только внешние факторы приводят к банкротству. Более того,
зачастую они имеют меньшее воздействие на предприятие, чем внутренние. К
внутренним факторам возникновения банкротства можно отнести:
1. высокий, а зачастую катастрофический, уровень износа материально
- технического основных фондов предприятия;
2. не всегда чистая и прозрачная финансовая отчётность, которая
может привести к невозможности грамотного управления ею;
3. низкая квалификация управляющего звена предприятия, которое
зачастую принимает неверные тактические и стратегические решения;
4. несоблюдение сроков и условий договоров;
5. консервативная политика, которая зачастую подразумевает
брезгливое отношение к инновациям и новым технологиям производства;
6. слабая организация производственного процесса;
7. большой уровень затрат не приносит ожидаемой прибыли и едва ли
покрывает сами затраты.
1.2 Методы прогнозирования банкротства предприятия
Традиционные методы диагностики финансового состояния организации
по критериям банкротства в российских условиях базируются на довольно
большом количестве показателей, производных от структуры активов и
пассивов баланса организации. В общей сложности существует три
общепринятых способа оценки банкротства.
Первый - с помощью методов формализованных и неформализованных
12
критериев. В этом способе берутся на рассмотрение факторы, которые
непосредственно повлияют на финансовое состояние и обстоятельства которые
фактически отражают ухудшение.
Второй - прогнозирование с помощью методических разъяснений по
определению предзнаменований неплатежеспособности.
Третий - построение многофункциональных математических моделей,
функций - показатель неплатежеспособности, переменные - значение
внутрифинансового состояния
9
.
Методы формализованных и неформализованных критериев
предполагают в основном расчет показателей ликвидности и финансовой
устойчивости предприятия. При этом оцениваются значения полученные при
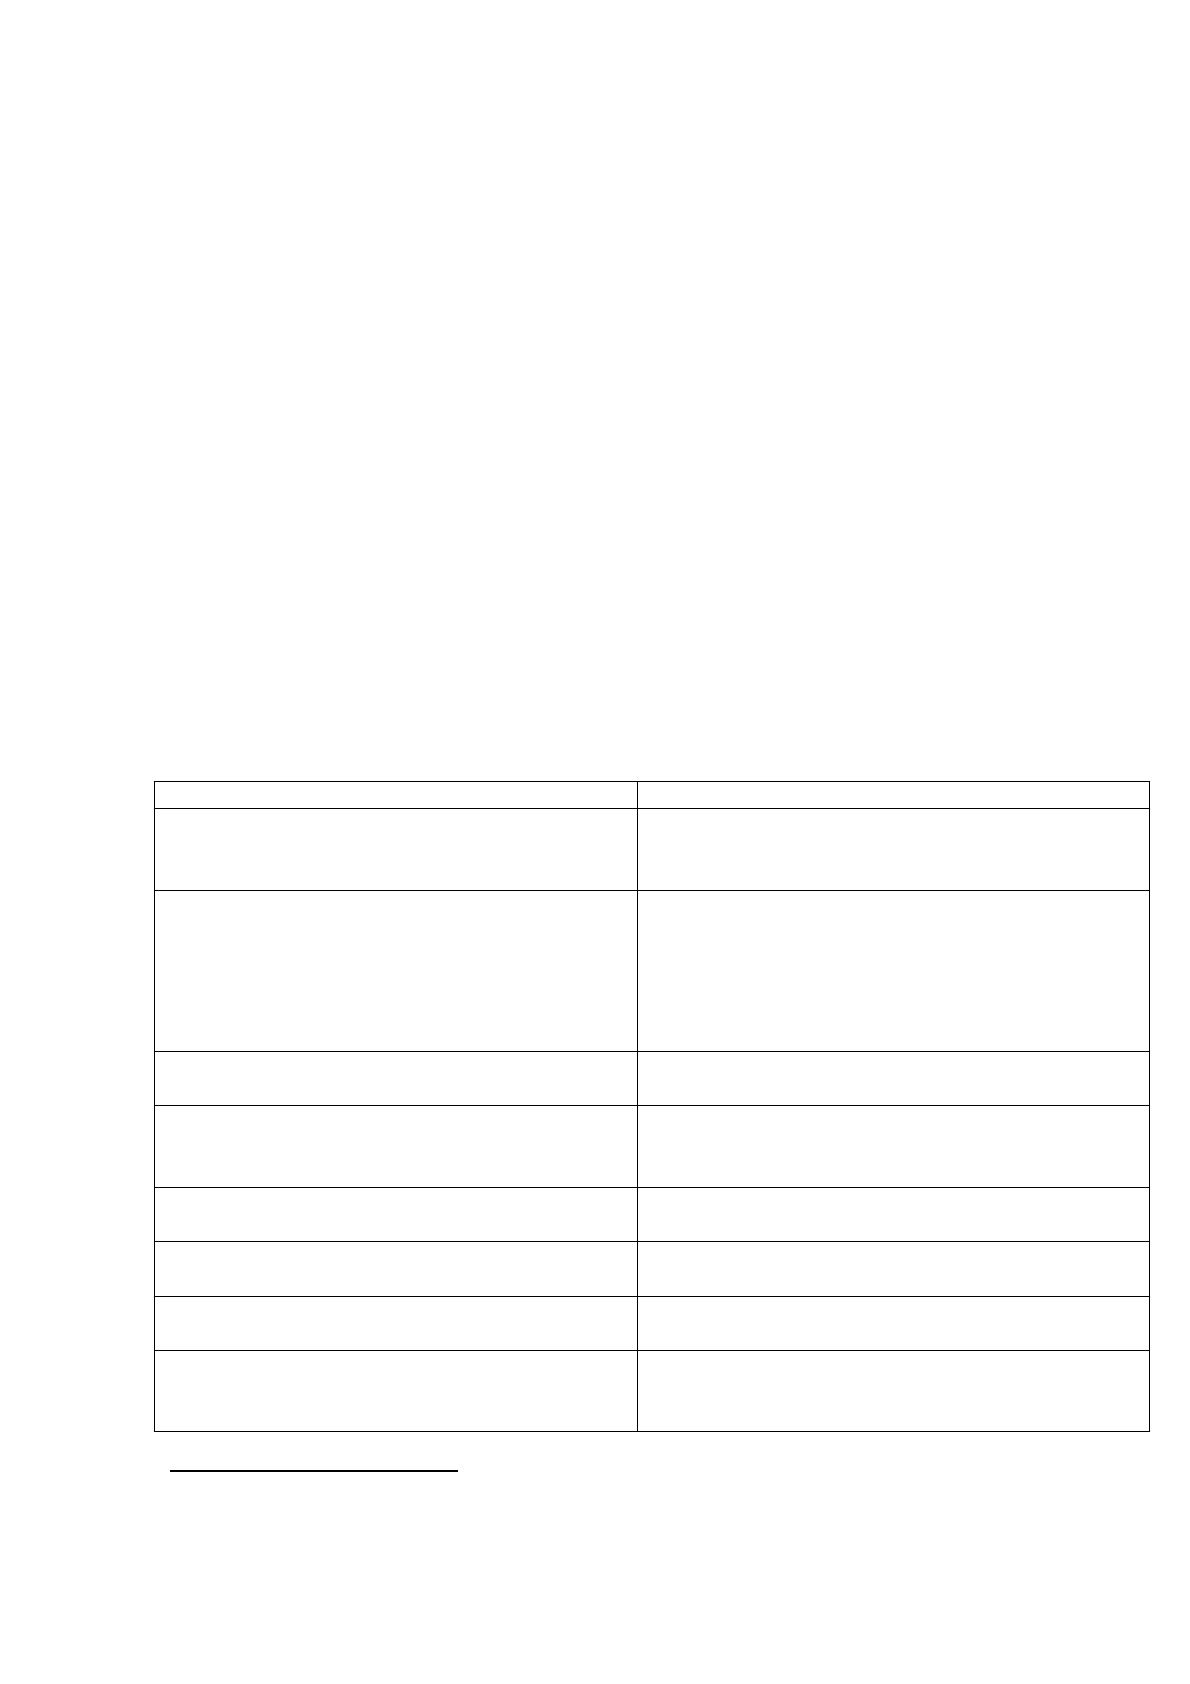
расчетах следующих коэффициентов (табл. 1).
Таблица 1
Формулы для расчета коэффициентов
Название коэффициента
Формула расчета
Коэффициент текущей ликвидности (К
тл
)
К
тл
= ОС/КП
ОС - оборотные средства;
КП - краткосрочные пассивы
Промежуточный коэффициент покрытия
(К
бл
)
К
бл
= (ДС+ КФВ +КДЗ)/КП ДС - денежные
средства;
КФВ - краткосрочные финансовые
вложения;
КДЗ - краткосрочная дебиторская
задолженность
Коэффициент абсолютной ликвидности
(К
ш
)
К
яп
= (ДС+КФВ)/КП
Коэффициент независимости или
собственности (К
н
)
К
н
=СС/ВБ,
СС - собственные средства; ВБ - валюта
баланса
Коэффициент заемных средств (К
зс
)
К
зс
=ДЗС+КП/ВБ
ДЗС - долгосрочные заемные средства
Коэффициент финансирования (Кф)
К
ф
=СС/ЗС
ЗС - заемные средства;
Коэффициент соотношения заемных и
собственных средств
(
К
ссот
)
К
соот
=ЗС/СС
Коэффициент обеспеченности
собственными оборотными средствами
(К
сос
)
К
сос
=СОС/ОА
СОС - собственные оборотные средства; ОА
- оборотные активы
9
Габдуллина Г.К. Система показателей, обеспечивающих экономическую оценку функционирования
корпораций/ Современное общество и власть. 2016. №3(9) С. 176
13
Методика прогнозирования с помощью методических разъяснений
рассчитывается на раннее определение тенденций к банкротству с помощью
коэффициента Бивера. Он представляет собой деление чистой прибыли на
сумму всех обязательств у предприятия. У. Бивер выбрал из 30 основных фи-
нансовых аналитических коэффициентов 5 основных, которые лучше всего
прогнозировали банкротство. Наилучший показатель оценки финансового
состояния, по словам Бивера - отношение чистых денежных потоков к сумме
обязательств. Сейчас этот коэффициент носит название Коэффициент У. Бивера.
Выделенные коэффициенты он объединил в систему показателей.
В первую группу относятся финансово устойчивые предприятия, ко
второй группе за пять лет до банкротства, а в третью за 1 год до банкротства.
Если значение коэффициента Бивера не превышает 0.2, то это говорит о
неудовлетворительной структуре баланса у предприятия. Рекомендуемые
значения показателя У. Бивера находятся в интервале от 0.17 до 0.4.
В основу методов определения вероятности банкротства предприятий
положены так же и факторные модели прогнозирования банкротства.
Двухфакторная модель предусматривает расчет специального
коэффициента К, и имеет такой формализованный вид:
К = - 0,3877 - 1,0736 А
0
.л + 0,579 Д
п.с
,
где А
0
.л - коэффициент общей ликвидности;
Д
п.с.
- доля привлеченных средств в общей величине пассива баланса
предприятия
10
.
Вероятность банкротства того или иного субъекта хозяйствования
является очень малой при любом отрицательном значении коэффициента К и
большой при К > 1,0.
Пятифакторная модель расчета индекса кредитоспособности Альтмана
Для оценки вероятности банкротства могут быть использованы и другие
10
Кокоева В.В., Иода Е.В. Методики оценки угрозы банкротства на предприятии//Социально-экономические
явления и процессы. 2018. Т. 13. № 2. С. 71
14
интегральные факторные модели
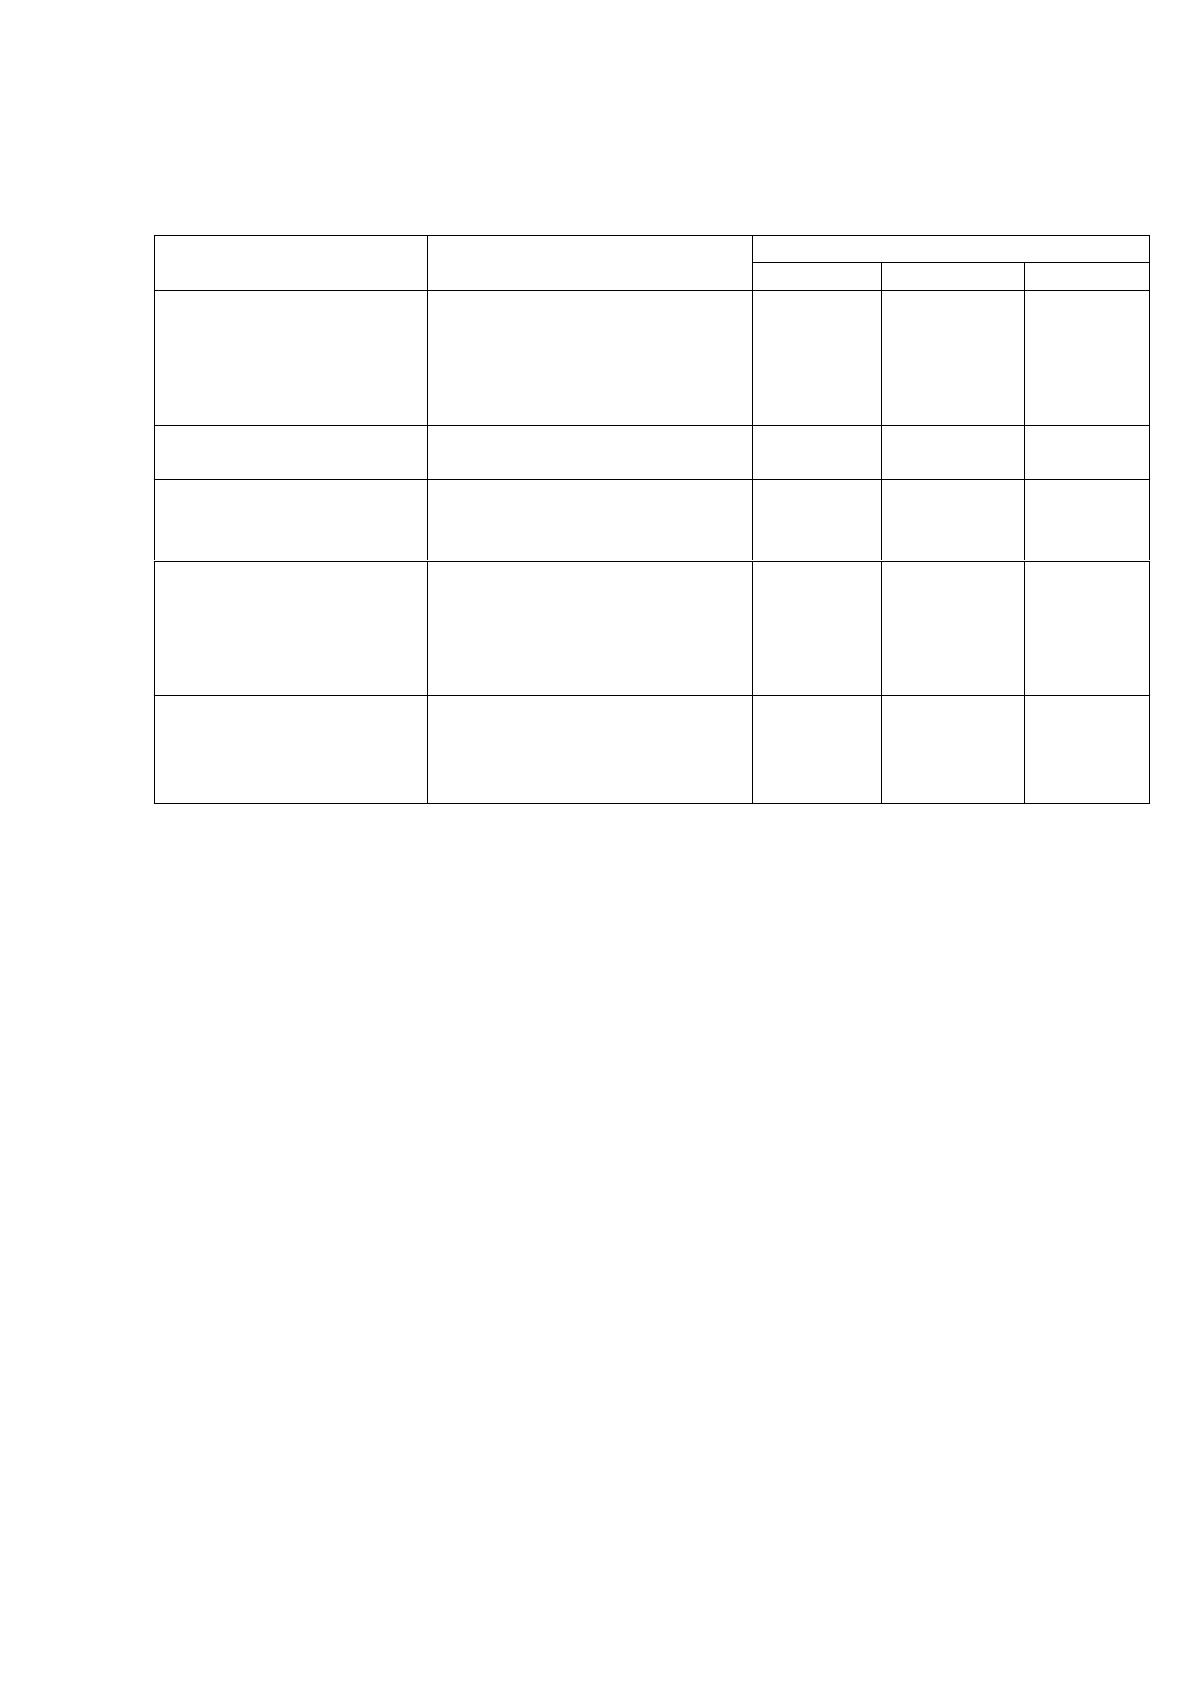
Таблица 2
Система финансовых показателей Бивера
Коэффициент
Формула расчета
Группа
1
2
3
Коэффициент
Бивера
(Чистая прибыль +
Амортизация) /
(Долгосрочные +
Краткосрочные
обязательства)
от 0.4 до
0.17
от 0.17 до
-0.15
< -0.15
Рентабельность
активов (ROA), %
Чистая прибыль *100/
Активы
6-8
4
-22
Финансовый рычаг
(Долгосрочные +
Краткосрочные
обязательства) / Активы
< 0.37
< 0.5
< 0.8
Коэффициент
покрытия активов
собственными оборот-
ными средства-
ми^огкг^сарйа1)
(Собственный капитал -
Внеоборотные активы) /
Активы
0.4
< 0.3
< 0.06
Коэффициент текущей
ликвидности
Оборотные активы /
(Долгосрочные +
Краткосрочные
обязательства)
< 3.2
< 2
< 1
Различные методики предсказания банкротства, предсказывают
различные виды кризисов. Именно поэтому оценки, получаемые при их помощи,
нередко довольно сильно различаются. Все рассмотренные методики можно
назвать кризис- прогнозными. Понимая механизм банкротства, кризис -
прогнозные методики можно назвать методиками предсказания банкротства. Не
смотря на это одна из них не может претендовать на использование в качестве
универсальной именно по причине «специализации» на каком-либо одном виде
кризиса. Поэтому целесообразно отслеживание динамики изменения
результирующих показателей по нескольким из них. Выбор конкретных методик
может диктоваться особенностями отрасли, в которой работает предприятие.
Таким образом, банкротство характеризует реализацию
катастрофических рисков предприятия в процессе его финансовой деятельности,
вследствие которой оно не способно удовлетворить в обозначенные сроки
требования, предъявляемые со стороны кредиторов и выполнить обязательства
перед бюджетом.
15
1.3 Особенности политики антикризисного управления финансами
организации
Политика антикризисного управления финансами организации является
одной из части общей стратегии антикризисного управления предприятием.
Данная политика предназначена для разработки различных методов
предварительной диагностики наступления банкротства и внедрение
механизмов финансового оздоровления предприятия, которые позволяют
предприятию выйти из кризисного состояния. В тот период, когда предприятие
находится в состоянии несостоятельности, реализация политики антикризисного
управления финансами включает в себя:
- исследование финансового состояния предприятия на периодической
основе для обнаружения признаков финансового кризиса на ранней стадии;
- определение масштабов кризисного состояния организации;
- изучение основных факторов, которые обуславливают развитие
кризиса на предприятии;
- формирование целей и задач, а также выбираются основные
механизмы антикризисного финансового управления предприятием в процессе
устранения риска банкротства;
- внедрение механизма на уровне организации, чтобы обеспечить
выполнение мер по финансовой стабилизации;
- введение органов, контролирующих выполнение антикризисных
мероприятий
11
.
Финансовое состояние выражается системой показателей, отражающих
наличие, использование и размещение финансовых ресурсов компании. Стоит
отметить, что периодическое оценивание финансового состояния позволяет
определить финансовую конкурентоспособность предприятия. В связи с тем, что
перемещение трудовых ресурсов и различных товарноматериальных ценностей
11
Комаров В.Ю. Антикризисное управление проектами как основа стратегического развития
предприятия//Образование и наука без границ: фундаментальные и прикладные исследования. 2016. № 4. С. 309.
Источник: https://baza.diplomsite.ru/previewfile/5472