Дипломная работа: Антикризисное финансовое управление предприятием при угрозе банкротства на примере ООО "Стройкомпонаж"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
16
в условиях рыночной экономики постоянно сопровождается образованием и
расходованием денежных средств в организации, картина финансового
состояния показывает все стороны ее деятельности, является важной
характеристикой деловой активности и надежности предприятия, определяет
уровень ее конкурентоспособности
12
.
В экономической литературе широко представлены методики
проведения финансового анализа, которыми можно воспользоваться при оценке
финансового состояния организации. Основная цель финансового анализа -
выявление недостатков финансовой деятельности и нахождение
внутрихозяйственных резервов для улучшения финансового положения и
повышения платежеспособности организации. В качестве информационного
обеспечения используются данные бухгалтерского учета и отчетности.
Первое, что необходимо рассчитать на основе данных бухгалтерского
учета в процессе реализации политики антикризисного управления финансами -
ликвидность, то есть платежеспособность организации. На ранних этапах
возникновения кризиса уровень ликвидности определяет способность
организации отвечать по своим текущим обязательствам, а также способность
активов трансформироваться в денежные средства для погашения этих
обязательств
13
.
Показатели ликвидности рассчитываются как отношение ликвидных
средств в активе баланса к сумме краткосрочных обязательств по пассиву.
Чем выше значение показателя, тем устойчивее финансовое положение
организации.
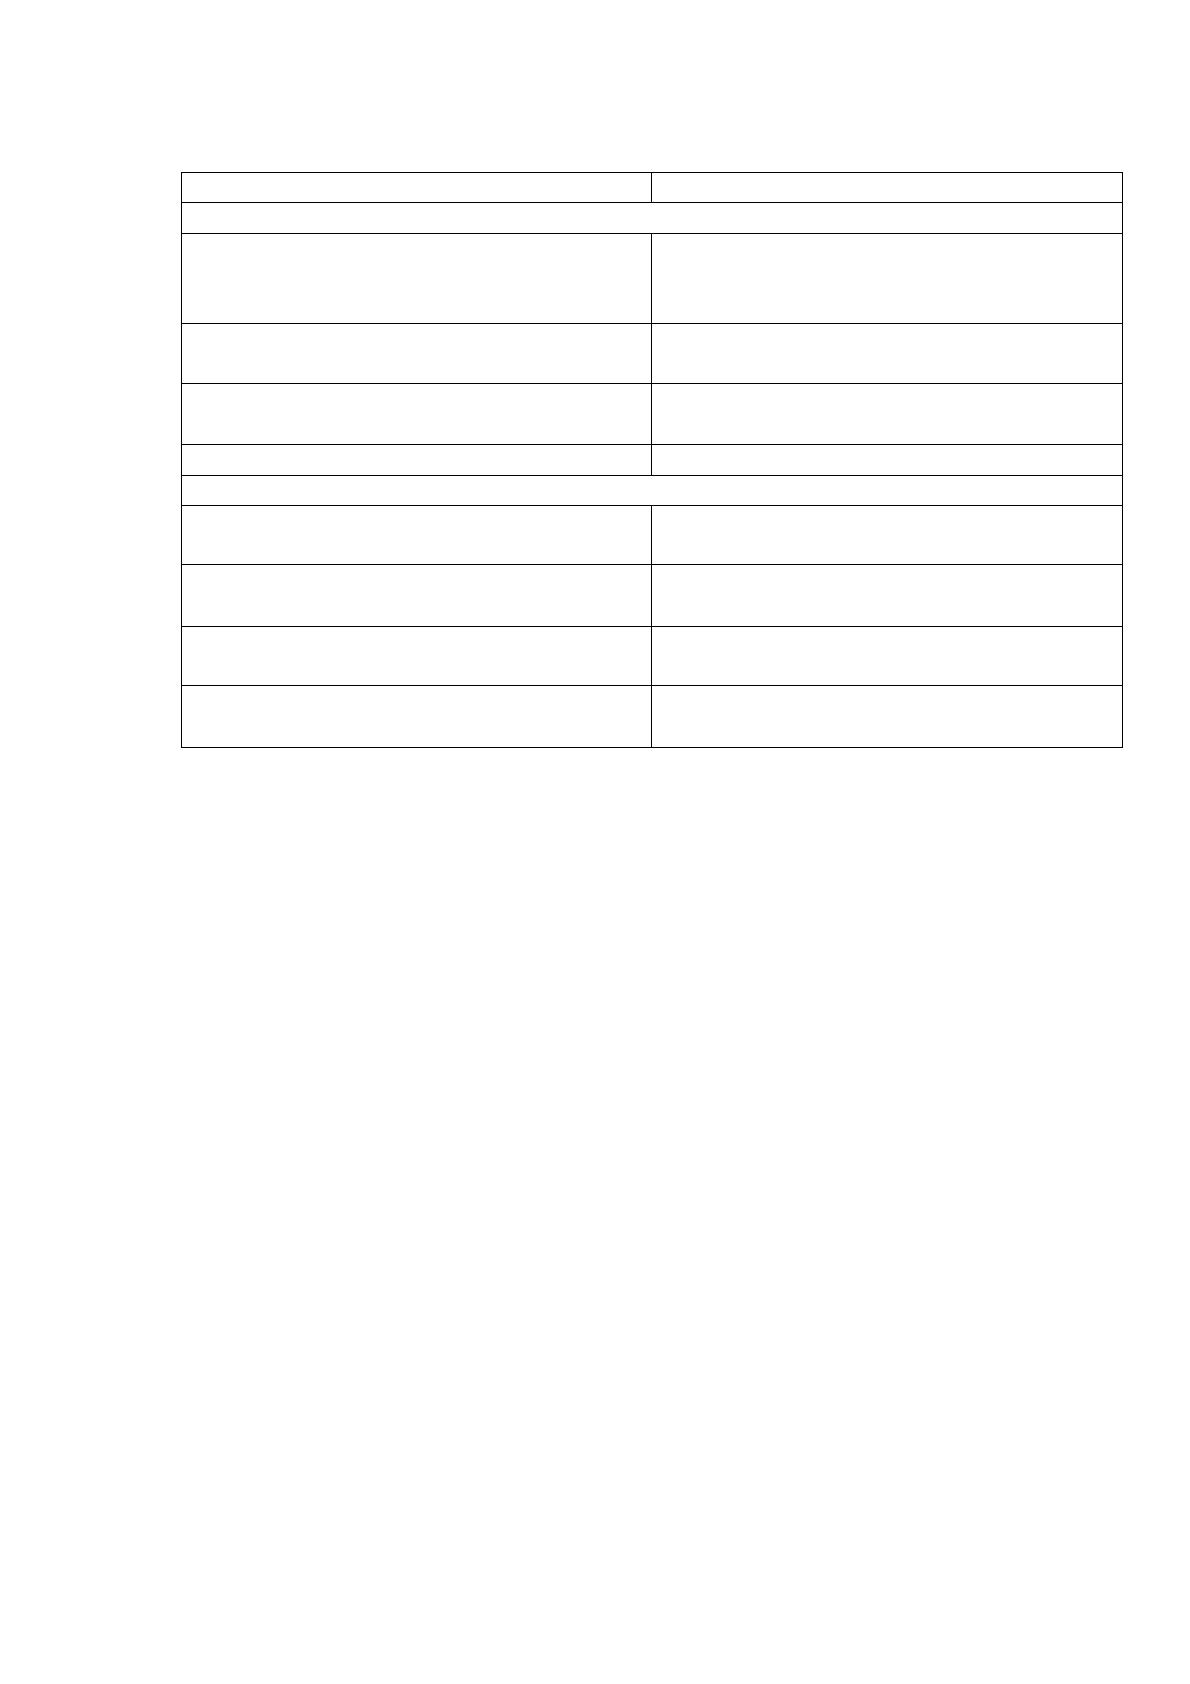
В зависимости от степени ликвидности, активы и пассивы организации
принято делить на группы. Данная группировка представлена в виде таблицы 3.
12
Литвиненко В.С., Целовальникова О.Б. Прогнозирование банкротства как инструмент эффективного
финансового управления предприятием//Актуальные вопросы образования и науки. 2017. № 3 (61). С. 65
13
Рубанова К.А. Кризисы и управление бизнесом организации: развитие и трактовка понятий//Современная
научная мысль. 2017. № 6. С. 176
17
Таблица 3
Группировка активов и пассивов по степени ликвидности
Показатель
Расчет показателя по строкам баланса
Активы
Абсолютно и наиболее ликвидные
активы
(A1)
денежные средства организации и
краткосрочные финансовые вложения
(стр. 1240+1250)
Быстрореализуемые активы (А
2
)
дебиторская задолженность (стр.
1230+1260)
Медленно реализуемые активы (А
3
)
запасы, НДС, долгосрочные финансовые
вложения (стр. 1210+1220+1170)
Трудно реализуемые активы (А
4
)
внеоборотные активы (стр. 1100 - 1170)
Пассивы
Наиболее срочные обязательства (П
1
)
кредиторская задолженность, а также
ссуды, не погашенные в срок (стр. 1520)
Краткосрочные обязательства (П
2
)
краткосрочные кредиты и заёмные
средства (стр. 1510+1550)
Долгосрочные обязательства (П
3
)
долгосрочные кредиты и заёмные
средства (стр. 1400)
Собственный капитал и другие
постоянные пассивы (П
4
)
(стр. 1300+1530+1540)
Анализ ликвидности баланса заключается в сравнении средств по активу,
которые сгруппированы по их ликвидности, с обязательствами по пассиву,
которые тоже сгруппированы, но только по срокам их погашения.
Отметим, что баланс считается ликвидным в том случаи, если
выполняется данная система неравенств (соотношение текущих поступлений и
платежей): А
1
> П
1
; А
2
> П
2
; А
3
> П
3
; А4 < П4.
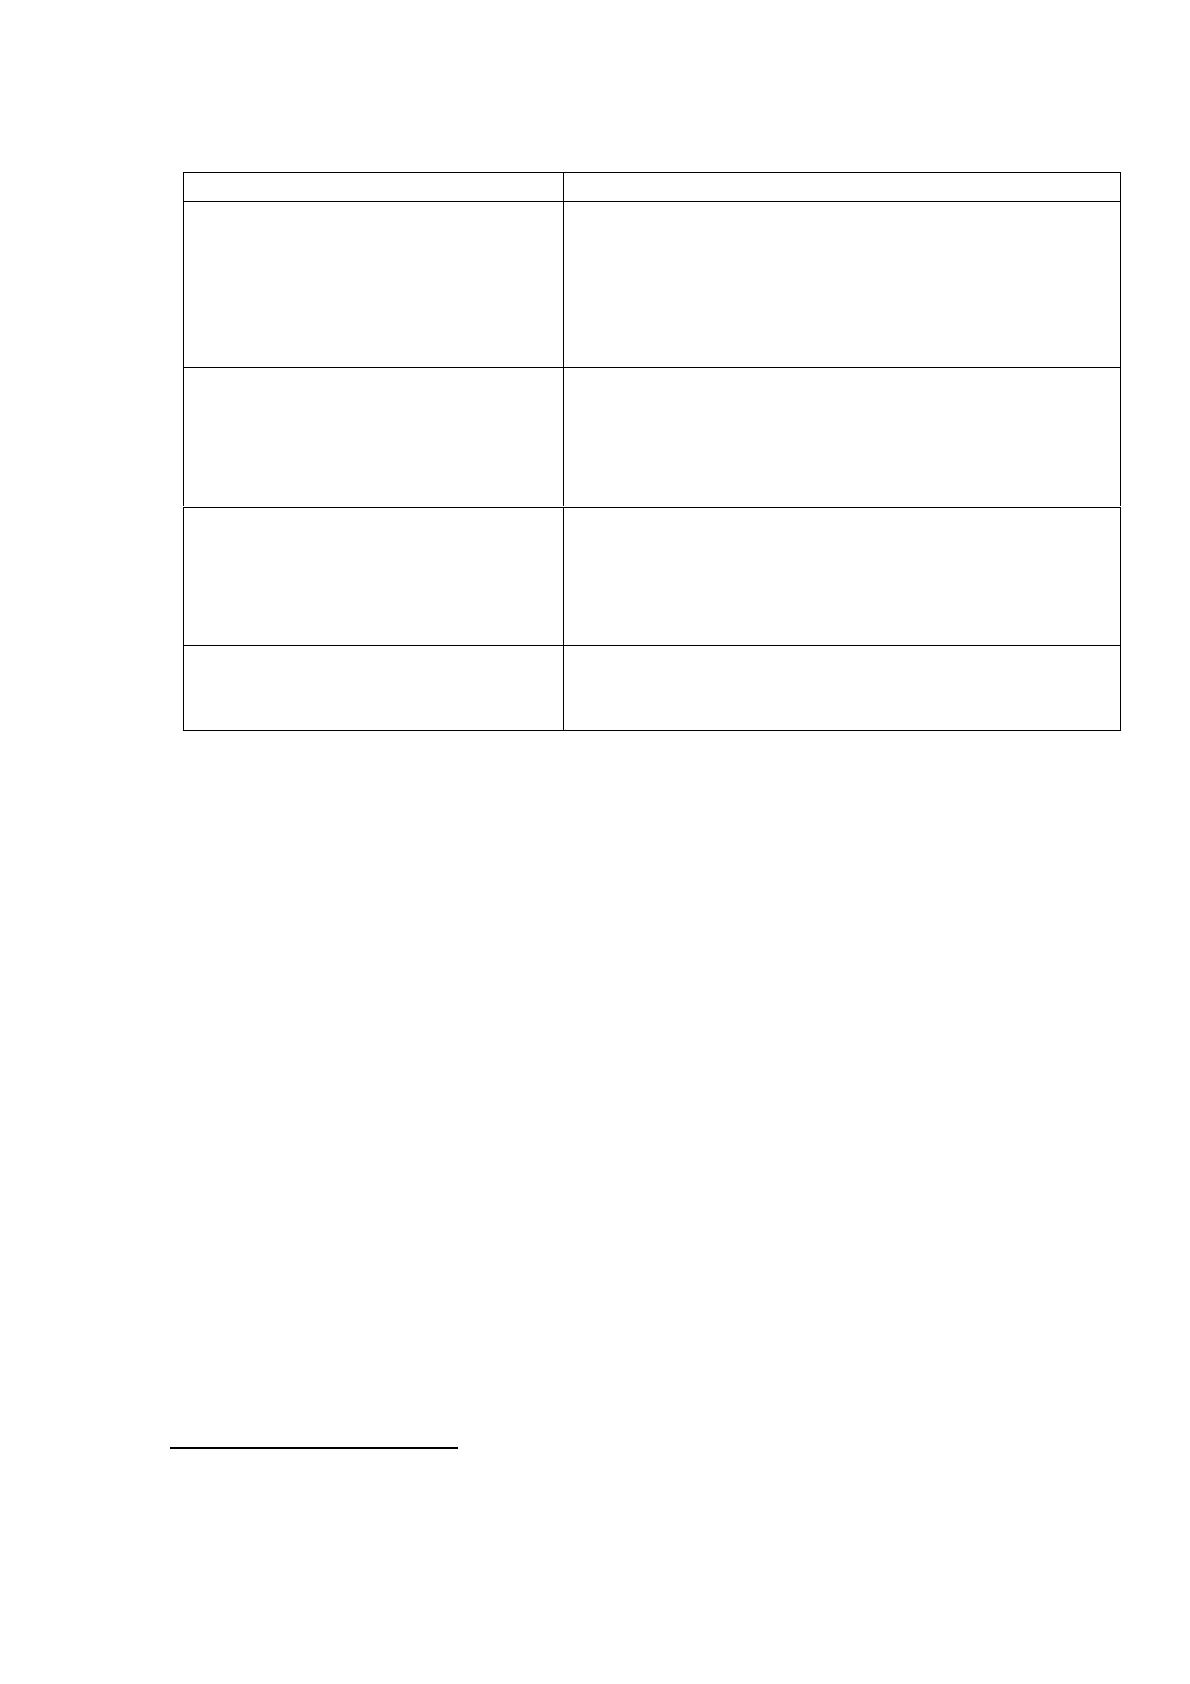
Более полно оценить платежеспособность организации позволяют
коэффициенты ликвидности, которые сведены в таблицу 4
18
Таблица 4
Коэффициенты ликвидности
Коэффициент
Характеристика
Коэффициент абсолютной
ликвидности
Отражает способность предприятия погасить
свою краткосрочную задолженность за счет
средств, которые находятся на ее расчетном
счете, краткосрочных финансовых вложений, с
условием, что их с лёгкостью возможно
конвертировать (для примера в рубли)
Коэффициент промежуточного
покрытия (быстрой
ликвидности)
Отражает возможность предприятия покрыть
свою краткосрочную кредиторскую
задолженность, при этом используя, помимо
средств на расчетном счете и в краткосрочных
финансовых вложениях, также и дебиторскую
задолженность
Коэффициент текущей
ликвидности
Показывает, какую долю краткосрочных
обязательств предприятие сможет погасить, в
случае, если оно мобилизует все свои
оборотные средства (в том числе запасы,
незавершенное производство);
Коэффициент восстановления
(утраты) платежеспособности
Подтверждает наличие (отсутствие) у
предприятия реальной возможности в
ближайшее время восстановить свою
платежеспособность
Помимо определения ликвидности, на этапе исследования финансового
состояния организации в целях обнаружения возникновения кризиса,
необходимо оценить финансовую устойчивость организации, то есть ее
способность работать и развиваться, сохранять равновесие всех активов и
пассивов в изменяющейся внутренней и внешней среде, сохранять
инвестиционную привлекательность в долгосрочной перспективе и
рентабельность бизнеса
14
.
Оценку финансовой устойчивости организации можно проводить с
использованием относительных показателей - коэффициентов, отражающих
степень независимости организации от внешних источников финансирования,
прежде всего, это:
- коэффициент автономии (концентрации собственного капитала или
финансовой независимости), показывающий часть активов, сформированных за
счет собственных средств компании;
14
Терещенко Э.Ю., Гончарова А.Н. Рекомендации по улучшению финансового состояния организации//В
сборнике: Теоретические и практические проблемы развития современной науки сборник материалов X
Международной научно-практической конференции. 2016. С. 101
19
- коэффициент концентрации заемного капитала, который
свидетельствует о том, какая часть активов организации сформирована за счет
заемных средств долгосрочного и краткосрочного характера;
- коэффициент соотношения собственного и заемного капитала
(коэффициент финансового левериджа, плечо финансового рычага), который
показывает количество заемных средств, приходящихся на каждый рубль
собственных, вложенных в активы организации;
- коэффициент маневренности собственного капитала, показывающий,
какая часть собственного капитала находится в обороте, то есть в форме,
позволяющей свободно манипулировать этими средствами.
Рентабельность - это относительный показатель, определяющий уровень
доходности бизнеса. Коэффициенты рентабельности - это показатели
эффективности работы организации, они характеризуют окончательные
результаты хозяйственной деятельности лучше, чем показатель прибыли,
поскольку комплексно отражает степень эффективности использования
материальных, трудовых и денежных ресурсов, а так же природных богатств
15
.
Если из данных диагностики финансового положения организации с
использованием всех вышеперечисленных способов следует, что ее положение
резко ухудшилось, в том числе из-за воздействия общеэкономического
финансового кризиса, руководитель должен издать приказ о переходе
управления организации на антикризисный режим. После чего должно
последовать определение масштабов кризисного состояния организации,
изучение основных факторов как внешних, так и внутренних, обуславливающих
развитие кризиса, формирование целей и задач, а так же выбор основных
механизмов антикризисного финансового управления предприятием и
внедрение внутренних механизмов финансовой стабилизации предприятия.
В основе политики антикризисного управления финансами существует
15
Фомин В.П., Татаровский Ю.А. Формирование и анализ финансового состояния организации //
Экономический анализ: теория и практика. 2014. №4(315). С. 14
20
ряд принципов, опираясь на которые организация должна вести свою
хозяйственную деятельность в процессе антикризисного управления, в первую
очередь, это принцип постоянной готовности реагирования. Напряженная
экономическая ситуация в мире, стране, регионе должна спровоцировать
появление в организации механизмов по преодолению негативных тенденций ее
влияния. То есть предприятие должно быть готово к возможному нарушению
финансового равновесия на любом этапе его экономического развития.
Принцип превентивности действия основан на ранней диагностике
предкризисного финансового состояния с целью предотвращения его появления
как такового.
Принцип срочности реагирования. В связи с нестабильной
экономической ситуацией в целом, а также с наличием внешних и внутренних
факторов, способных негативно повлиять на финансовое положение
организации, необходимо четко и быстро реагировать на угрозу для бизнеса и
вовремя находить решения преодоления нестабильности для установления
финансового равновесия.
Принцип адекватности реагирования направлен на то, чтобы затраты
финансовых ресурсов в процессе преодоления кризиса исходили из реального
уровня угрозы и были адекватны этому уровню.
Принцип комплексности принимаемых решений возникает в связи с тем,
что практически каждый финансовый кризис организации по источникам
генерирующих его факторов и по факторам проявления своих негативных
последствий носит комплексный характер. Такой же характер должен носить и
комплекс антикризисных мер по предупреждению кризиса.
Принцип альтернативности действия предполагает, что каждое
принимаемое решение на уровне руководства в период антикризисных мер
должно иметь максимальное число альтернативных проектов с определением
уровня их результативности и оценкой затрат.
Принцип адаптивности управления. В процессе развития финансового
кризиса порождающие его факторы обычно характеризуются высокой
Источник: https://baza.diplomsite.ru/previewfile/5472