Материал: Автоматизация финансовых расчетов
Введение
Применение современных информационных технологий позволяет значительно повысить эффективность и производительность труда финансового менеджера на предприятии; это - мощный и гибкий инструмент решения задач и поддержки принятия решений в сфере бизнеса.
Практикум включает: методические материалы, необходимые для успешного решения конкретных задач управления финансами с применением автоматизации. В процессе изучения дисциплины «Автоматизация финансовых расчетов» предполагается активное использование программного продукта «Финансовый менеджмент», разработанного коллективом авторов Московского физико-технического института; программ MS Excel и «1С: Финансовое планирование»; ресурсов Интернет.
Учебное пособие ориентировано, главным образом, на изучение программы дисциплины «Автоматизация финансовых расчетов», а также может быть так же использовано при освоении курса «Финансовый менеджмент».
Раздел 1. Автоматизация функциональных задач финансового менеджмента
ЛЕКЦИЯ 1. ФИНАНСОВЫЕ И СТАТИСТИЧЕСКИЕ ФУНКЦИИ
Финансовые функции. Процентные и учетные ставки. Способы расчета наращенной суммы. Дисконтирование.
Самостоятельное изучение. Финансовые и статистические функции ППП MS Excel. Сценарии, таблицы подстановки. Графическое представление рядов финансовых данных и технический анализ.
1.1. Логика финансовых операций в рыночной экономике
Финансовые вычисления, базирующиеся на понятии временной стоимости денег, являются одним из краеугольных элементов финансового менеджмента и используются в различных его разделах.
Деньги имеют временную ценность. Этот параметр можно рассматривать в двух аспектах. Первый аспект связан с обесценением денежной наличности с течением времени. Второй аспект связан с обращением капитала (денежных средств).
Простейшим видом финансовой сделки является однократное предоставление в долг некоторой суммы PV условием, что через некоторое время t будет возвращена большая сумма FV. Ставка рассчитывается по одной из двух формул (1.1, 1.2):
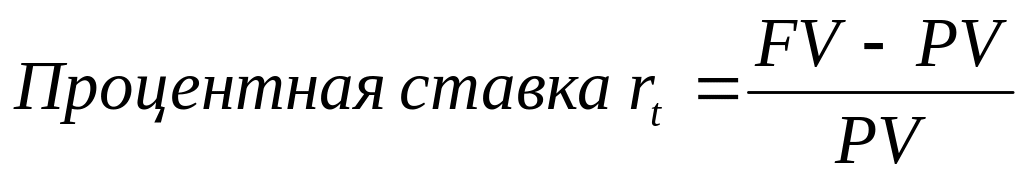 (1.1)
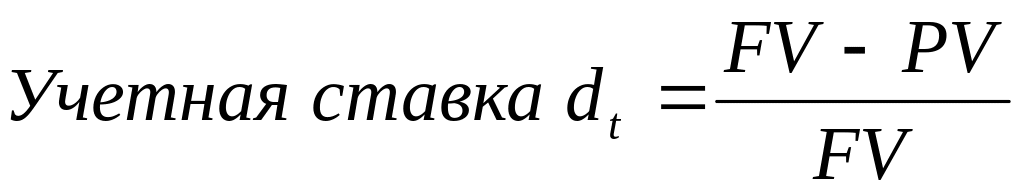 (1.2)
В финансовых вычислениях первый показатель имеет еще названия «процент», «рост», «ставка процента», «норма прибыли», «доходность», а второй - «дисконт».
В прогнозных расчетах имеют дело с процентной ставкой.
Процесс, в котором заданы исходная сумма и процентная ставка, в финансовых вычислениях называется процессом наращения. Процесс, в котором заданы ожидаемая в будущем к получению (возвращаемая) сумма и коэффициент дисконтирования, называется процессом дисконтирования.
Коэффициент дисконтирования показывает, какой ежегодный процент возврата хочет (или может) иметь инвестор на инвестируемый им капитал.
1.2. Процентные ставки и методы их начисления
Схема простых процентов предполагает неизменность базы, с которой происходит начисление. Размер инвестированного капитала через п лет (Rn) будет равен (формула 1.3):
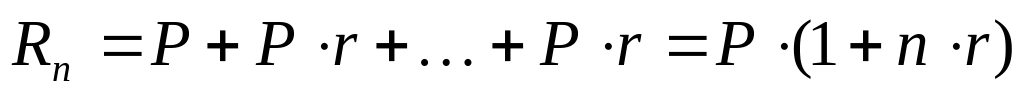 (1.3)
Инвестиция сделана на условиях сложного процента, если очередной годовой доход исчисляется не с исходной величины инвестированного капитала, а с общей суммы, включающей также и ранее начисленные и не востребованные инвестором проценты, т.е. база, с которой начисляются проценты, все время возрастает. Размер инвестированного капитала будет равен к концу n-го года (формула 1.4):
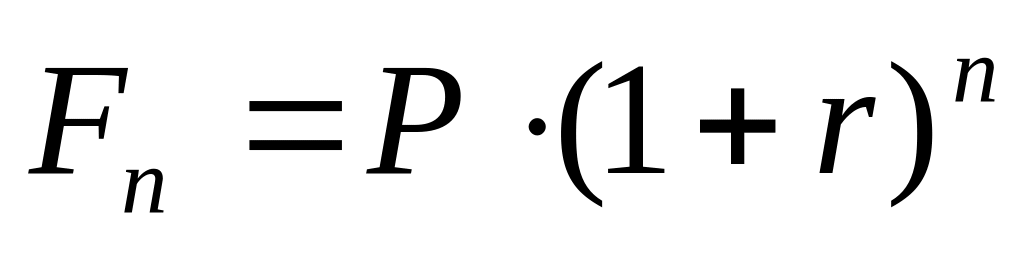 (1.4)
Формула алгоритма наращения по схеме сложных процентов переписывается следующим образом (формула 1.5):
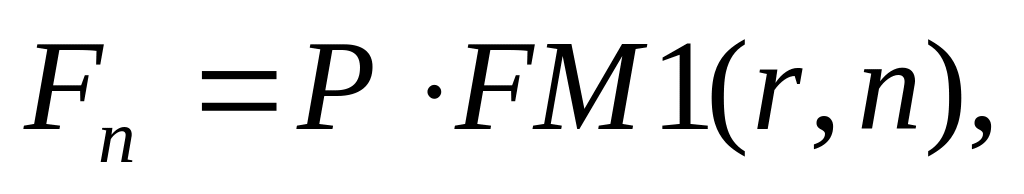 (1.5)
где FM1(r,n)=(1+r)n- мультиплицирующий множитель для единичного платежа.
Экономический смысл множителя FM1(r,n) состоит в следующем: он показывает, чему будет равна одна денежная единица (один рубль, один доллар, одна иена и т.п.) через n периодов при заданной процентной ставке r.
"Правило 72-х" заключается в следующем: если r - процентная ставка, выраженная в процентах, то k=72/r представляет собой число периодов, за которое исходная сумма приблизительно удвоится. Это правило хорошо срабатывает для небольших значений r (до 20%).
В случае краткосрочных ссуд для кредитора более выгодна схема простых процентов, при этом в расчетах используют промежуточную процентную ставку (формула 1.6):
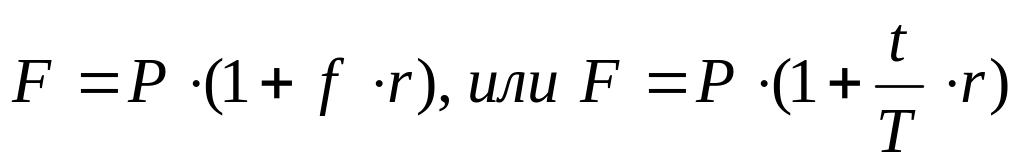 ,
(1.6)
где r - годовая процентная ставка в долях единицы;
t – продолжительность финансовой операции в днях;
T – количество дней в году;
f – относительная длина периода до погашения ссуды;
P – инвестированный капитал;
F – приращенный капитал.
Определяя продолжительность финансовой операции, принято день выдачи и день погашения ссуды считать за один день. В зависимости от того, чему берется равной продолжительность (года, квартала, месяца), размер промежуточной процентной ставки может быть различным.
Возможны два варианта:
точный процент, определяемый исходя из точного числа дней в году (365 или 366), в квартале (от 89 до 92), в месяце (от 28 до 31);
обыкновенный процент, определяемый исходя из приблизительного числа дней в году, квартале и месяце (соответственно 360, 90, 30).
При определении продолжительности периода, на который выдана ссуда, также возможны два варианта:
принимается в расчет точное число дней ссуды (расчет ведется по дням);
принимается в расчет приблизительное число дней ссуды (исходя из продолжительности месяца в 30 дней).
Расчет может выполняться одним из трех способов:
обыкновенный процент с точным числом дней (применяется в Бельгии, Франции);
обыкновенный процент с приблизительным числом дней (ФРГ, Дания, Швеция);
точный процент с точным числом дней (Великобритания, США).
Другой распространенной операцией краткосрочного характера является операция по учету векселей банком. В этом случае пользуются дисконтной ставкой. Расчет предоставляемой банком суммы ведется по формуле (1.7).
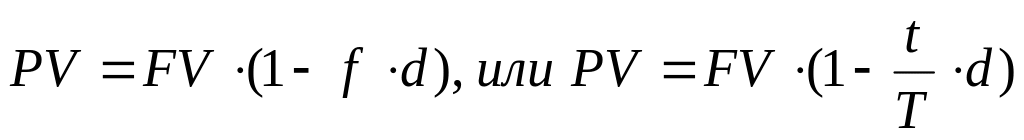 ,
(1.7)
где f- относительная длина периода до погашения ссуды (операция имеет смысл, когда число в скобках не отрицательно).
В практике выплаты дивидендов нередко оговариваются величина годового процента и частота выплаты. В этом случае расчет ведется по формуле сложных процентов по подынтервалам и по ставке, равной пропорциональной доле исходной годовой ставки по формуле 1.8
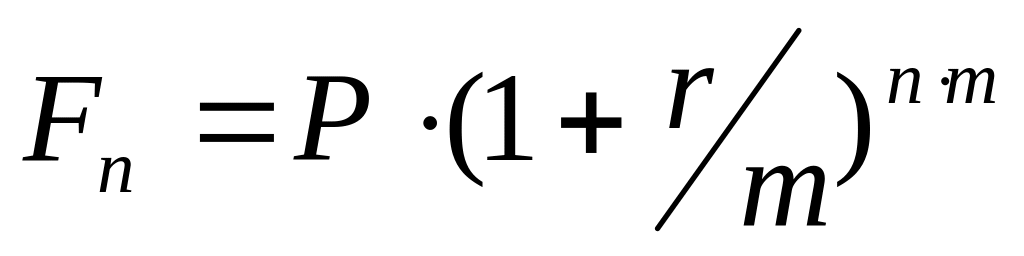 ,
(1.8)
где r – объявленная годовая ставка;
m - количество начислений в году;
n- количество лет.
Достаточно обыденными являются финансовые контракты, заключаемые на период, отличающийся от целого числа лет. В этом случае проценты могут начисляться одним из двух методов:
• по схеме сложных процентов (формула 1.9):
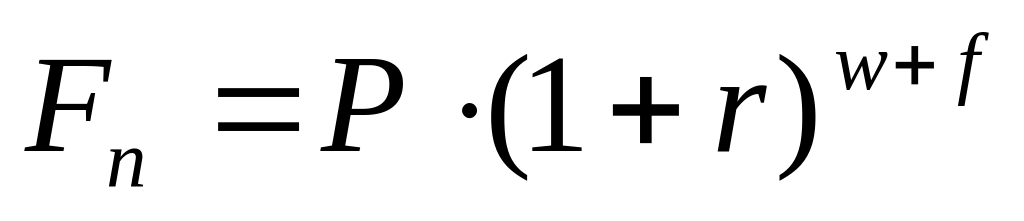 (1.9)
• по смешанной схеме (используется схема сложных процентов для целого числа лет и схема простых процентов для дробной части года) (формула 1.10):
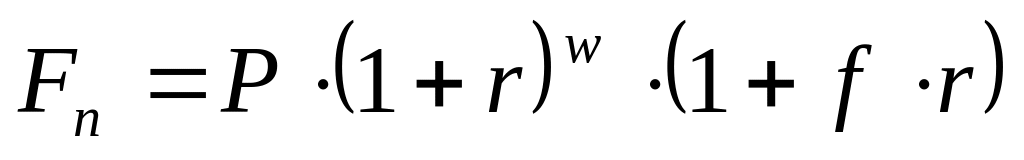 ,
(1.10)
где w – целое число лет;
f – дробная часть года.
Максимально возможное наращение осуществляется при бесконечном дроблении годового интервала. При непрерывном начислении процентов в пределах одного года используется следующая базовая формула (1.11).
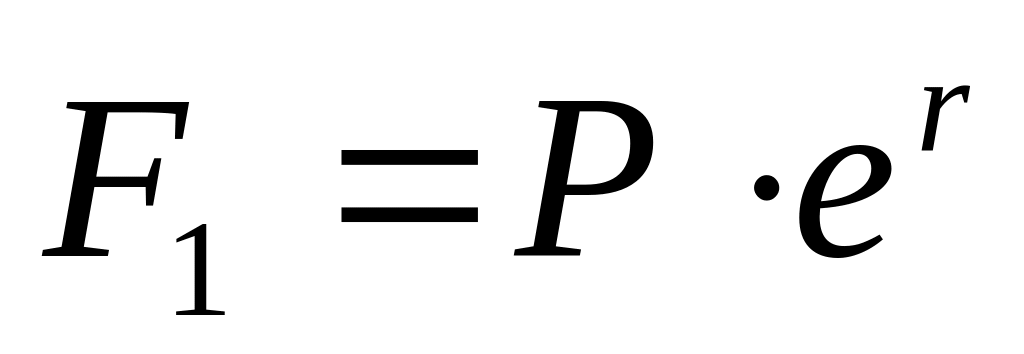 ,
(1.11)
где e – основание натурального алгоритма, е2,718.
Различными видами финансовых контрактов могут предусматриваться различные схемы начисления процентов. Как правило, в контрактах оговаривается номинальная процентная ставка, обычно годовая. Эта ставка, во-первых, не отражает реальной эффективности сделки и, во-вторых, не может быть использована для сопоставлений. Для того чтобы обеспечить сравнительный анализ эффективности таких контрактов, необходимо выбрать некий показатель, который был бы универсальным для любой схемы начисления. Таким показателем является эффективная годовая процентная ставка re (формула 1.12), обеспечивающая переход от Р к Fn при заданных значениях этих показателей и однократном начислении процентов.
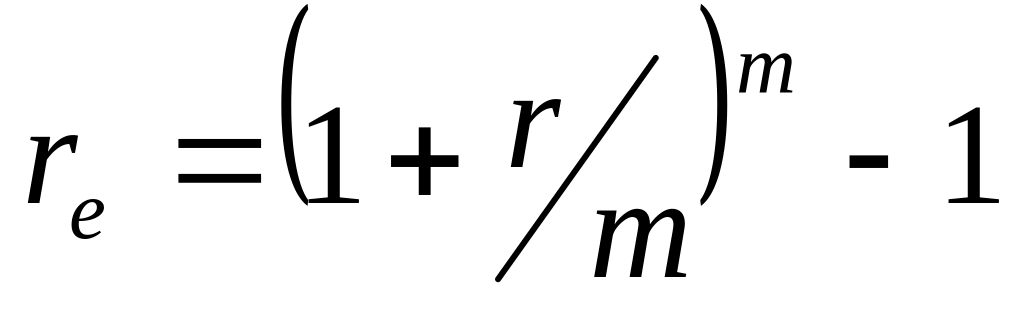 (1.12)
1.3. Понятие приведенной стоимости
Инвестор должен оценить, какими будут его доходы в будущем, какую максимально возможную сумму допустимо вложить в данное дело исходя из прогнозируемой его рентабельности. Базовая расчетная формула для такого анализа (1.13):
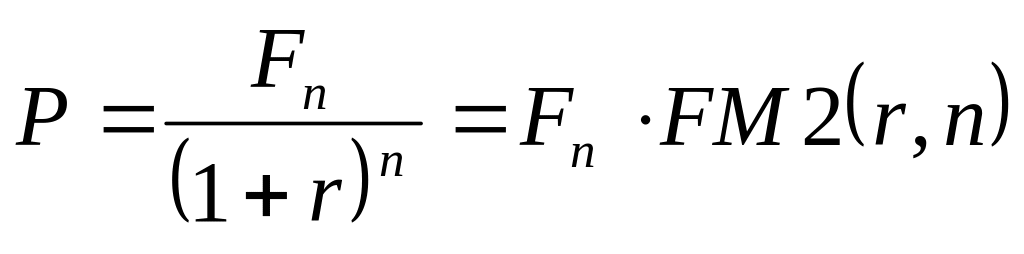 ,
(1.13)
где Fn – доход, планируемый к получению в n – м году;
P - текущая (или приведенная стоимость), т.е. оценка величины En с позиции текущего момента;
r - коэффициент дисконтирования.
Экономический смысл такого представления заключается в следующем: прогнозируемая величина денежных поступлений через п лет (Fn) с позиции текущего момента будет меньше и равна Р (поскольку знаменатель дроби больше единицы). Это означает также, что для инвестора сумма Р в данный момент времени и сумма Fn через п лет одинаковы по своей ценности.
Определяя коэффициент дисконтирования, обычно исходят из так называемого безопасного или гарантированного уровня доходности финансовых инвестиций, который обеспечивается государственным банком по вкладам или при операциях с ценными бумагами. При этом может даваться надбавка за риск, причем, чем более рисковым считается рассматриваемый проект или финансовый контракт, тем больше размер премии за риск. Иными словами, процентная ставка rd используемая в качестве коэффициента дисконтирования, будет в этом случае иметь следующий вид (формула 1.14):
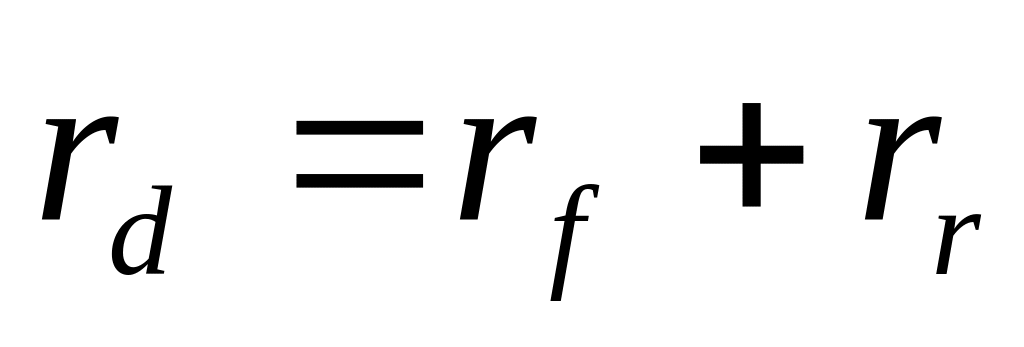 ,
(1.14)
где rf - безрисковая доходность;
rr - премия за риск.
1.4. Виды денежных потоков
Одним из основных элементов финансового анализа является оценка денежного потока С1, С2, ... , Сn, генерируемого в течение ряда временных периодов в результате реализации какого-либо проекта или функционирования того или иного вида активов. Также считается, что генерируемые в рамках одного временного периода поступления имеют место либо в его начале, либо в его конце, т.е. они не распределены внутри периода, а сконцентрированы на одной из его границ. В первом случае поток называется потоком пренумерандо, или авансовым, во втором - потоком постнумерандо.
На практике большее распространение получил поток постнумерандо.
Оценка денежного потока может выполняться в рамках решения двух задач: а) прямой, т.е. проводится оценка с позиции будущего (реализуется схема наращения); б) обратной, т.е. проводится оценка с позиции настоящего (реализуется схема дисконтирования).
1.5. Оценка денежного потока с неравными поступлениями
Ситуация, когда денежные поступления по годам варьируют, является наиболее распространенной. Общая постановка задачи в этом случае такова.
Пусть С1, С2, ... , Сn - денежный поток; r - коэффициент дисконтирования. Поток, все элементы которого с помощью дисконтирующих множителей приведены к одному моменту времени, а именно - к настоящему моменту, называется приведенным. Требуется найти стоимость данного денежного потока с позиции будущего и с позиции настоящего.
4.5.1. Оценка потока постнумерандо
Прямая задача предполагает оценку с позиции будущего, т.е. на конец периода п, когда реализуется схема наращения. Будущая стоимость исходного денежного потока постнумерандо FVpst может быть оценена как сумма наращенных поступлений, т.е. в общем виде формула имеет вид (1.15):
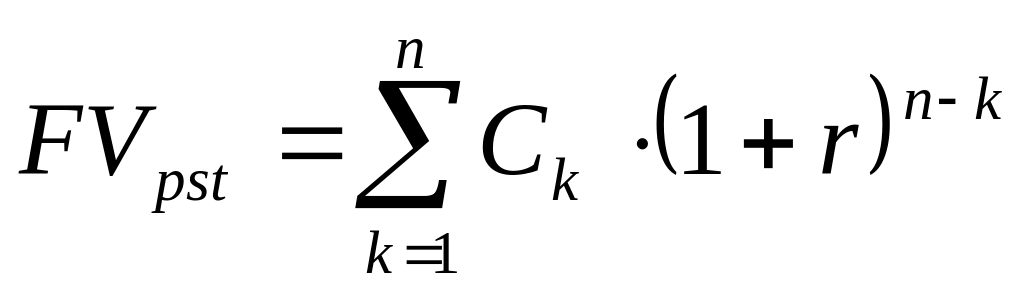 (1.15)
Обратная задача подразумевает оценку с позиции текущего момента, т.е. на конец периода. В этом случае реализуется схема дисконтирования, а расчеты необходимо вести по приведенному потоку. Приведенная стоимость денежного потока постнумерандо PVpst в общем случае может быть рассчитана по формуле (1.16):
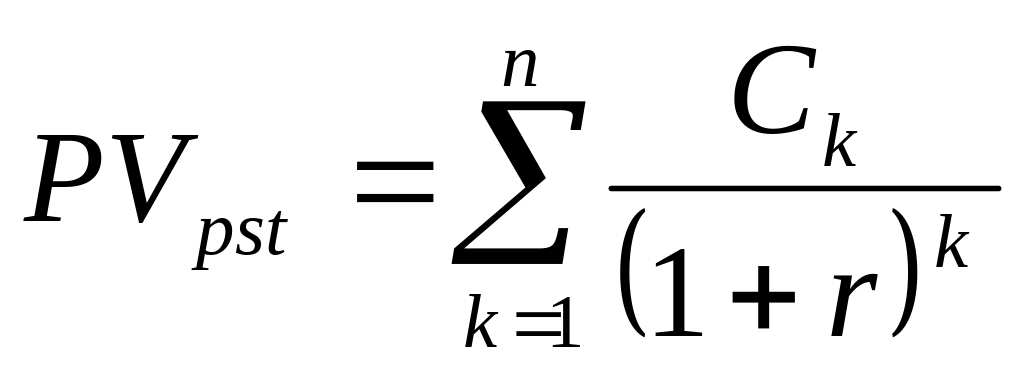 (1.16)
4.5.2. Оценка потока пренумерандо
Для прямой задачи схема наращения будет выглядеть следующим образом (формула 1.17):
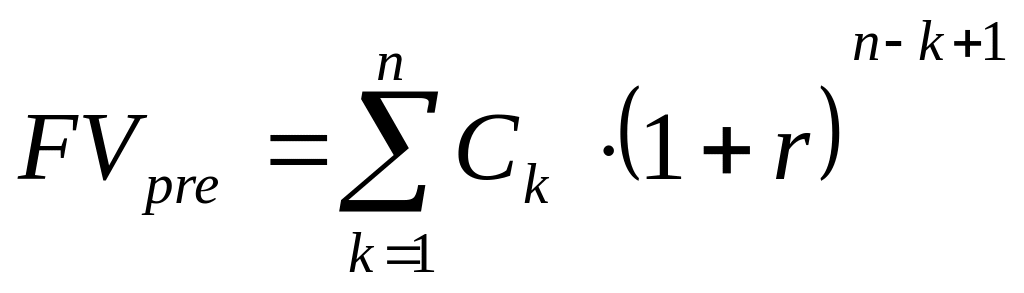 (1.17)
Очевидно, что FVpre=FVpst(1+r).
Как и в случае с будущей стоимостью PVpre=PVpst(1+r).