Материал: Автоматизация финансовых расчетов
1.6. Оценка срочных аннуитетов
Аннуитет представляет собой частный случай денежного потока, а именно - это поток, в котором денежные поступления в каждом периоде одинаковы по величине. Если число равных временных интервалов ограничено, аннуитет называется срочным.
Выделяют два типа аннуитетов: постнумерандо и пренумерандо.
Формула будущей стоимости аннуитета выглядит следующим образом (формула 1.18):
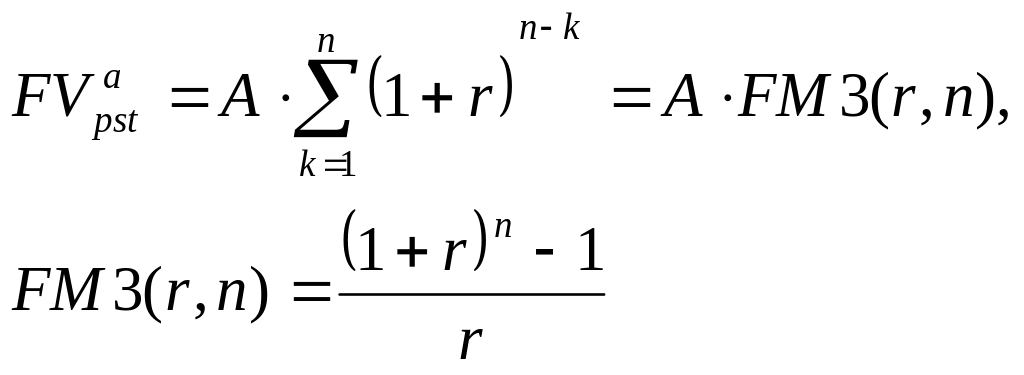 (1.18)
Смысл мультиплицирующего множителя FM3(r,n) заключается в следующем: он показывает, чему будет равна суммарная величина срочного аннуитета в одну денежную единицу (например, один рубль) к концу срока его действия.
Общая формула для оценки текущей стоимости срочного аннуитета постнумерандо PVpst имеет вид (формула 1.19):
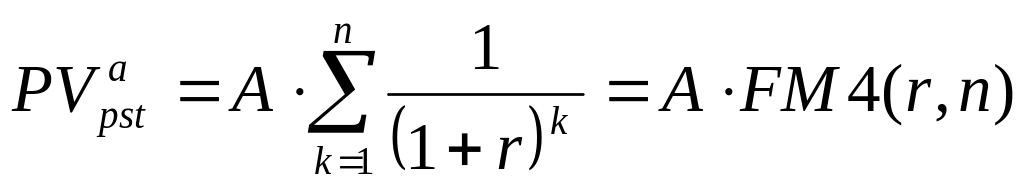 (1.19)
Экономический смысл дисконтирующего множителя FM4(r,n) заключается в следующем: он показывает, чему равна с позиции текущего момента величина аннуитета с регулярными денежными поступлениями в размере одной денежной единицы (например, один рубль), продолжающегося п равных периодов с заданной процент ной ставкой r. В основу расчета табулированных значений дисконтирующего множителя заложена формула 1.20:
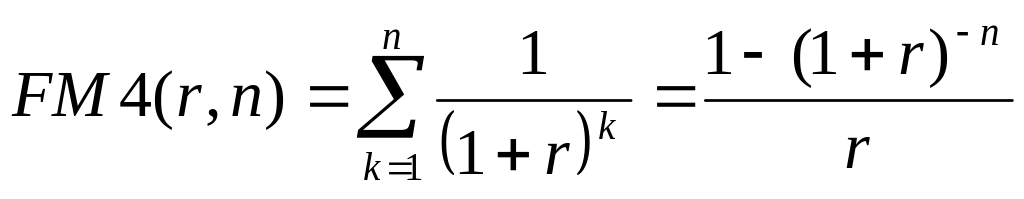 (1.20)
Расчетные формулы для аннуитета пренумерандо 1.21 и 1.22.
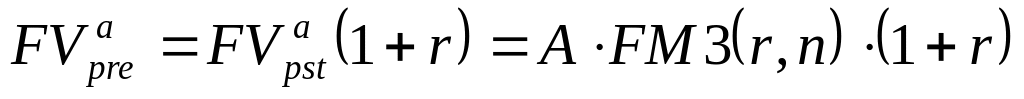 (1.21)
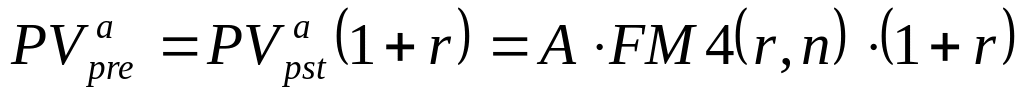 (1.22)
1.7. Метод депозитной книжки
Интерпретацию расчета текущей стоимости аннуитета можно дать с помощью метода «депозитной книжки». Сумма, положенная на депозит, приносит доход в виде процентов; при снятии с депозита некоторой суммы базовая величина, с которой начисляются проценты, уменьшается. Текущая стоимость аннуитета - это величина депозита с общей суммой причитающихся процентов, ежегодно уменьшающаяся на равные суммы. Эта сумма годового платежа включает в себя начисленные за очередной период проценты, а также некоторую часть основной суммы долга. Таким образом, погашение исходного долга осуществляется постепенно в течение всего срока действия аннуитета.
1.8. Состав компьютерного практикума по главе 1.
Основные цели компьютерного Практикума:
Освоение основ финансовой математики.
Самопроверка (проверка) усвоения основного материала через ответы на тестовые вопросы.
Освоение методов решения 16 типовых задач, в том числе по расчету необходимых процентных ставок (4 задачи), расчету текущих и будущих значений инвестиций (3 задачи), сравнении простых и сложных процентов (3 задачи), расчету эффективной процентной ставки (2 задачи), расчету аннуитетов (4 задачи). По каждой задаче формируется до 10 вариантов числовых данных
ЛЕКЦИЯ 2. ЭКОНОМИЧЕСКАЯ СУЩНОСТЬ И ПРОБЛЕМЫ КРЕДИТОВАНИЯ
Принципы рационального кредитования. Заявка на кредитование, анализ платежеспособности клиента и оценка риска непогашения ссуды. Информационное и программное обеспечение эффективного и рационального кредитования.
Самостоятельное изучение. Особенности кредитования юридических лиц различных отраслей народного хозяйства: промышленности, строительства, сельского хозяйства.
2.1. Классификация кредитов, предоставляемых юридическим лицам
Кредиты, или ссуды, банков и кредитных учреждений подразделяются на ряд видов по различным критериям или признакам (таблица).
Известные в нашей стране американские авторы классифицируют банковские ссуды по критерию назначения следующим образом.
Ссуды торговым и промышленным предприятиям.
Ссуды под недвижимость.
Ссуды частным лицам.
Ссуды финансовым учреждениям.
Ссуды фермерам.
Ссуды на приобретение или хранение ценных бумаг (брокерам и дилерам по операциям с ценными бумагами).
Прочие ссуды
Классификация кредитов
Критерии классифика ции |
Вид кредита |
1 |
2 |
1. Срок |
|
2. Субъекты |
|
3. Цель |
|
4. Наличие и характер обеспечения |
|
Продолжение таблицы |
|
1 |
2 |
5. Форма предоставления |
-реструктуризация -предоставление нового кредита |
6. Степень риска |
|
7. Сфера применения |
|
8. Валюта привлечения |
|
9. Вид процентной ставки |
|
Классификация может проводиться и по другим критериям. Ими могут быть, например: условия, порядок и сроки уплаты процента и возвращения основного долга; режим открываемого заемщику счета; отраслевая принадлежность ссудополучателя, форма собственности и организационно–правовая форма клиента; источники происхождения кредитных ресурсов и др.
Банковский кредит – это кредит, предоставляемый банками и другими денежными субъектами заёмщикам в виде денежных ссуд. Рассмотрим особенности отдельных видов кредита.
Срочная ссуда – наиболее распространенный банковский кредит, выдаваемый различным категориям заемщиков путем перечисления денежной суммы на ссудный счет на определенный срок согласно кредитному договору.
Ипотечный кредит - банковский кредит, представляемый в виде долгосрочных ссуд под залог недвижимости (земли, зданий). Ипотечный кредит используют для обновления основных фондов.
Контокоррентный кредит - кредит по специальному контокоррентному (текущему) счету. Контокоррентный счет представляет собой сочетание текущего и ссудного счетов, он открывается по специальному поручению клиента. На контокоррентном счете отражаются все операции банка с клиентом. В форме контокоррентного кредита может быть предоставлен определенный (оговоренный в кредитном соглашении) лимит денежных средств, который определяется средствами заемщика, масштабами его деятельности, прочностью связей с банком, основными характеристиками кредитоспособности. Контокоррентный кредит может предоставляться обеспечением или без него (бланковый кредит предоставляется только первоклассным заемщикам). Раз в квартал или в полугодие банк проводит расчеты, при этом подсчитывается весь приход и весь расход средств клиента и определяется фактическая сумма кредита по контокоррентному счету.
Овердрафт — это одна из форм краткосрочного банковского кредитования. Впервые появилась в Англии. Банк предоставляет своему клиенту право расплачиваться чеками сверх остатка на текущем счете. Подобное право предоставляется наиболее надежным клиентам. При этом заключается дополнительный договор, в котором фиксируется предельный срок покрытия образовавшегося долга, а также процент отчислений банку за предоставление овердрафта. В настоящее время ситуация овердрафта часто возникает при чековых формах расчетов, использовании кредитных карточек.
Онкольный кредит (англ. оn call — по требованию) представляет собой разновидность контокоррентного кредита и выдается обычно под залог товарно-материальных ценностей или ценных бумаг. В пределах обеспеченного кредита банк оплачивает счета клиента, получая право погашения кредита по первому своему требованию за счет средств, поступивших на счет клиента, а при их недостаточности — путем реализации залога. Процентная ставка по онкольному кредиту ниже, чем по обычным банковским кредитам.
Вексельный кредит. Банки часто и охотно учитывают векселя. Это одна из самых старых и традиционных банковских операций. Осуществляется через индоссамент (передаточную надпись на векселе). Держатель векселя в момент учета получает вексельную сумму за вычетом учетного процента, или дисконта. Поскольку держатель векселя получает деньги, не дожидаясь срока погашения, то фактически он получает от банка кредит.
Факторинг – вид комиссионно-посреднических услуг, оказываемых коммерческими банками клиенту в процессе осуществления последним расчетов за товары и услуги, сочетающийся, как правило, с кредитованием его оборотного капитала. Факторинг представляет собой покупку платежных требований с дисконтом.
Синдицированный кредит представляет собой кредит, выданный группой (синдикатом) банков, обычно на значительные суммы. При этом один из банков-участников выполняет функции управляющего и платежного агента. Издержки, которые банк несет в связи с выполнением названных функций, компенсируются ему в виде агентских комиссионных.
Кредиты, привлеченные одной суммой, обычно представляют собой межбанковские несвязанные кредиты, а также кредиты под внешнеторговые контракты, связанные с единовременным платежом поставщику суммы контракта. При этом размер реального перевода средств поставщику не имеет значения (может колебаться в достаточно широких пределах).
2.2. Организация процесса кредитования
Последовательность предоставления кредита:
Предоставление документов заемщиком на получение кредита.
Рассмотрение вопроса о предоставлении кредита
Оформление договоров
Открытие ссудного счета и выдача кредита
Сопровождение кредитного договора
Для получения кредита заемщиком предоставляются в банк следующие документы:
1. Заявление на получение кредита в произвольной форме (с указанием суммы, цели кредита, срока и формы обеспечения, а также юридического и почтового адреса заемщика; телефонов, фамилии и должности руководителей заемщика, которым в соответствии с доверенностью предоставлено право представления документов и ведения переговоров по вопросам предоставления кредита).
2. Анкета заемщика.
3. Документы, подтверждающие правоспособность заемщика.
4. Нотариально удостоверенная копия свидетельства Министерства Российской Федерации по налогам и сборам о постановке на учет в налоговом органе юридического лица; справку отделения Пенсионного фонда России для предоставления в банк с целью последующего уведомления об открытии ссудного счета (после принятия банком решения о предоставлении кредита).
5. Финансовые документы.
6. Документы по технико-экономическому обоснованию возвратности кредита.
7. Документы по предоставляемому обеспечению .
Это лишь наиболее важные документы. Банки вправе самостоятельно устанавливать перечень документов для предоставления различных видов кредита.
Любая кредитная операция начинается с рассмотрения заявки или ходатайства заемщика, поступивших в банк. В этих документах содержится просьба клиента предоставить ссуду на определенную цель, срок и под определенный процент (желательный для клиента). Здесь содержатся основные сведения о заемщике и испрашиваемом кредите: цель, размер, вид, срок, возможное обеспечение.
Заемщик помимо кредитной заявки заполняет анкету, в которой должны содержаться следующие сведения:
- полное наименование и организационно-правовая форма заемщика; основные учредители;
- юридический и фактический адреса заемщика;
- банковские реквизиты и наличие счетов в других банках, номера телефонов и факсов;
- данные на лиц, имеющих право подписи на банковских документах, включая должность, фамилию, имя и отчество полностью, паспортные данные.
Кредитная заявка после регистрации ее в книге регистрации кредитных заявок, направляется управляющему банком или начальнику кредитного отдела, который, в свою очередь, расписывает ее соответствующему кредитному инспектору на исполнение.
Первый этап работы над заявкой - проведение переговоров с заемщиком. В ходе переговоров кредитный инспектор обычно выясняет (уточняет) следующие вопросы.
1. Общие сведения о заемщике:
- юридическое наименование заемщика;
- организационно-правовая форма;
- продукция или виды услуг, которые фирма предлагает на рынке;
- основные финансово-экономические характеристики фирмы (валюта баланса, объемы продаж, среднемесячные поступления на счета, доля предприятия на рынке, себестоимость продукции, уровень цен на продукцию фирмы, ценовая политика фирмы);
- структура кооперации (основные поставщики и покупатели);
- как осуществляется реализация продукции фирмы.
2. Вопросы об испрашиваемом кредите:
- назначение кредита;
- условия предоставления кредита (вид кредита, сумма, сроки, проценты);
- источники погашения, график погашения;
- какое обеспечение кредита предлагает заемщик;
- ликвидность обеспечения;
- является ли заемщик собственником закладываемого имущества;