Материал: Б.Х.АЛИЕВ, Р.Г.СОМОЕВ, З.К.ДЖАФАРОВА - Основы налогового администрирования
лученных доходов (форма № 2 "Отчет о прибылях и убытках" годовой бухгалтерской отчетности, коды показателя 2110, 2310, 2320, 2340) находится в пределах от 10 до 35 миллиардов рублей включительно (крупнейшие налогоплательщики регионального уровня).
Также налоговая служба поясняет, что к той или иной категории крупнейших налогоплательщиков организацию могут отнести и при более низких оборотах, но по решению ФНС России.
Разделение в приказе крупнейших налогоплательщиков на федеральный и региональный уровни применяется только в целях реализации положений приказа Минфина России от 17.07.2014 № 61н "Об утверждении Типовых положений о территориальных органах Федеральной налоговой службы". (26).
Не относятся к категории крупнейших налогоплательщиков организации, применяющие специальные налоговые режимы (в части соответствующих видов деятельности).
Корганизациям, подлежащим налоговому администрированию
вмежрайонных инспекциях ФНС России по крупнейшим налогоплательщикам, относятся организации, которые не подпадают под установленные критерии, но в отношении которых ФНС России принято решение об отнесении к категории крупнейших налогоплательщиков и территориальных особенностях администрирования.
Некоммерческие организации могут быть отнесены к организациям - крупнейшим налогоплательщикам, в случае, если суммарный объем доходов от реализации и внереализационных доходов по данным годовой налоговой отчетности по налогу на прибыль организаций соответствует суммовым значениям, указанным выше.
Как видно, на межрегиональные или межрайонные инспекции по крупнейшим налогоплательщикам возложено налоговое администрирование организаций в зависимости от их отраслевой принадлежности. При этом территориальные особенности налогового администрирования крупнейших налогоплательщиков не установлены.
Организация относится к категории крупнейших налогоплательщиков по показателям финансово-экономической деятельности за любой год из предшествующих трех лет, не считая последнего отчетного года.
Организации, в отношении которых арбитражным судом принято решение о признании должника банкротом и введена процедура конкурсного производства, перестают относиться к категории круп-
116
нейших налогоплательщиков (за исключением кредитных организаций).
Кредитные организации, переданные для налогового администрирования в качестве крупнейших налогоплательщиков на федеральный уровень, при отзыве у них Банком России лицензии на осуществление банковских операций до вынесения арбитражным судом решения о завершении процедуры принудительной ликвидации или процедуры банкротства сохраняют статус крупнейшего налогоплательщика.
Взаимозависимость между организациями.
Организации, отношения с которыми могут в соответствии со ст. 105.1 НК РФ оказывать влияние на условия или экономические результаты основного вида деятельности организаций, имеющей показатели, указанные выше, могут быть отнесены к категории крупнейших налогоплательщиков и подлежать налоговому администрированию в межрегиональных (межрайонных) инспекциях ФНС России по крупнейшим налогоплательщикам.
Постановка на учет крупнейшего налогоплательщика осуществляется в межрегиональной (межрайонной) инспекции ФНС России по крупнейшим налогоплательщикам, к компетенции которой отнесен налоговый контроль над соблюдением данным крупнейшим налогоплательщиком законодательства о налогах и сборах. Постановка на учет крупнейших налогоплательщиков осуществляется в соответствии с графиками перевода крупнейших налогоплательщиков, подготавливаемыми управлениями ФНС России по субъектам РФ и межрегиональными инспекциями ФНС России по крупнейшим налогоплательщикам и утверждаемыми ФНС России.
Процедура постановки на учет крупнейшего налогоплательщика в указанной инспекции начинается с запроса межрегиональной (межрайонной) инспекции ФНС России по крупнейшим налогоплательщикам у инспекции ФНС России, в которой крупнейший налогоплательщик состоит на учете по месту своего нахождения, заверенных в установленном порядке копий документов, содержащихся в учетном деле крупнейшего налогоплательщика, а также документов по налоговому контролю и лицевых счетов.
Межрегиональная (межрайонная) инспекция ФНС России по крупнейшим налогоплательщикам после получения документов от инспекции ФНС России по месту нахождения организации направляет заказным письмом с уведомлением крупнейшему налогоплатель-
117
щику уведомление о постановке на учет в налоговом органе в качестве крупнейшего налогоплательщика по форме, утвержденной приказом ФНС России от 26 апреля 2005 г. № САЭ-3-09/178.
Таким образом, обязанности по учету крупнейших налогоплательщиков, включая обязанность по информированию о постановке их на учет в качестве таковых, возлагаются на налоговые органы без участия налогоплательщиков и не влекут для них неблагоприятные имущественные последствия или нарушение их прав.
Налоговый кодекс предусматривает также механизм, позволяющий минимизировать издержки, связанные с осуществлением налогового контроля: налогоплательщики вправе представлять налоговые декларации по почте и в электронном виде по телекоммуникационным каналам связи (п. 3 ст. 80 НК РФ); при осуществлении учета крупнейших налогоплательщиков сохраняются гарантии, предусмотренные в рамках налогового контроля, такие как ограничение продолжительности проверяемого периода (часть первая ст. 87 НК РФ), запрет повторности выездной налоговой проверки в течение определенного периода, вне зависимости от статуса налогового органа, проводившего первоначальную налоговую проверку, и предельные сроки глубины налоговой проверки (часть вторая ст. 89 НК РФ).
Внастоящее время крупнейшие налогоплательщики имеют Свидетельство о постановке на учет в налоговом органе юридического лица по месту нахождения на территории Российской Федерации, поэтому при постановке на учет крупнейшего налогоплательщика в межрегиональной (межрайонной) инспекции ФНС России по крупнейшим налогоплательщикам ИНН налогоплательщика, присвоенный
винспекции ФНС России по месту нахождения организации, не изменяется.
Межрегиональной (межрайонной) инспекцией ФНС России по крупнейшим налогоплательщикам крупнейшему налогоплательщику присваивается новый код причины постановки на учет (КПП), первые четыре знака которого – код межрегиональной (межрайонной) инспекции ФНС России по крупнейшим налогоплательщикам. Признак отнесения организации к крупнейшему налогоплательщику содержится в 5-м и 6-м знаках КПП, имеющих значение 50.
Вслучае, если на территории субъекта Российской Федерации не предусмотрено создание межрайонной инспекции ФНС России по крупнейшим налогоплательщикам, налоговый орган по месту нахождения крупнейшего налогоплательщика выдает (направляет) круп-
118
нейшему налогоплательщику уведомление о постановке на учет в налоговом органе в качестве крупнейшего налогоплательщика.
Относительно проведения налоговых проверок крупнейших налогоплательщиков необходимо отметить следующее. Регламент проведения налоговых проверок, установленный в НК РФ, – общий для всех категорий налогоплательщиков. Однако в состав проверяющей группы могут быть включены сотрудники налоговых органов по месту нахождения налогоплательщика. Решение налогового органа по месту нахождения крупнейшего налогоплательщика о проведении проверки по федеральным налогам признается неправомерным, если налогоплательщик поставлен на учет в инспекции по крупнейшим налогоплательщикам.
3.3. Обязанности банков по открытию (закрытию) счетов налогоплательщикам
В любой налоговой системе банки занимают особое положение. Это обусловлено тем, что во взаимоотношениях с налоговыми органами банк выступает в трех лицах:
во-первых, как налогоплательщики (налоговые агенты), уплачивающие налоги, сборы и страховые взносы в бюджеты бюджетной системы РФ;
во-вторых, как источники информации по клиентам (налогоплательщикам);
в-третьих, как субъекты (агенты), через которые осуществляются процедуры, способствующие выполнению налоговыми органами контрольных функций, направленных на обеспечение полноты поступления налоговых платежей от клиентов банков в бюджетную систему.
Вместе с тем в части первой НК РФ в качестве участников налоговых отношений названы лишь четыре группы: налогоплательщики (плательщики сборов), налоговые агенты, налоговые органы (федеральный орган исполнительной власти по контролю и надзору в области налогов и сборов и его территориальные органы), таможенные органы (федеральный орган исполнительной власти, уполномоченный по контролю и надзору в области таможенного дела (ФТС России), подчиненные ему таможенные органы РФ). Таким образом, в специфические самостоятельные участники налоговых отношений
119
банки и кредитные учреждения прямо не выделены. Однако в отдельных статьях НК РФ устанавливает статус, права и обязанности банков, что фактически определяет их важнейшую роль в отечественной налоговой системе.
Действующим банковским законодательством (ст. 30 Федерального закона от 2 декабря 1990 г. № 395-1 «О банках и банковской деятельности») не установлены прямые юридические ограничения количества расчетных (текущих и других) счетов, открываемых клиентам в банках с их согласия. Однако счета должны быть доступны (прозрачны) для контроля налоговых органов. С этой целью разработаны правила регистрации в налоговых органах открываемых налогоплательщиками счетов в банках. Порядок должен соблюдаться как налогоплательщиками, так и банками.
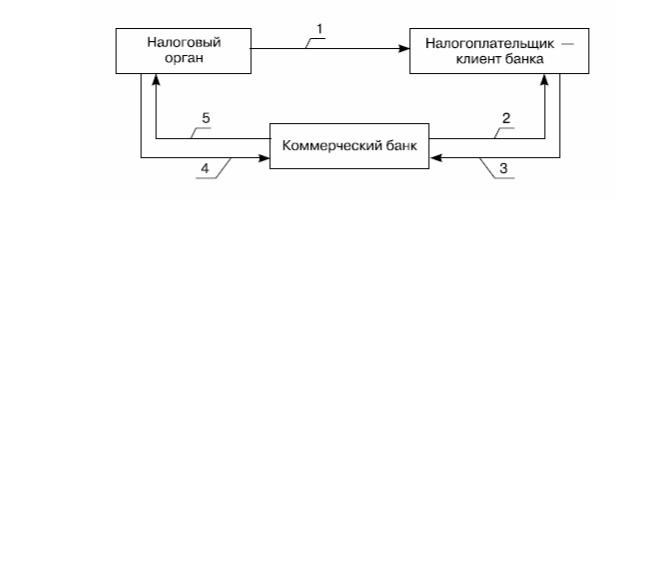
Порядок взаимодействия налогоплательщиков, банков, налоговых органов при открытии (закрытии) банковских счетов установлен ст. 23, 86 НК РФ (рис. 8).
Рисунок 8 - Порядок взаимодействия налогоплательщиков, банков, налоговых органов при открытии (закрытии) банковских счетов
Налоговым кодексом предусмотрено, что расчетные (текущие, корреспондентские) и иные счета налогоплательщикам (организациям, индивидуальным предпринимателям) открываются банками только при предъявлении свидетельства о постановке их на учет в налоговом органе как налогоплательщиков (п. 1 ст. 86). Указанная норма выступает дополнительным препятствием уклонению от постановки на налоговый учет наряду с действующими нормами законодательства по ответственности налогоплательщика за нарушение сроков и уклонение от постановки на налоговый учет (ст. 116, 117 НК РФ).
Физические (частные) лица, не занимающиеся предпринимательской деятельностью, при открытии банковских счетов документы из налоговых органов не представляют.
120