Дипломная работа: Бухгалтерский баланс хозяйствующего субъекта, его структура, содержание и предназначение (на примере КУП ВКК «Витьба»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
12
обеспеченности источниками для получения прибыли.
Проведение анализа по обоим направлениям должно показать,
насколько устойчиво функционирует предприятие.
Необходимыми условиями успешного анализа баланса являются:
• понимание хозяйственно-экономических условий анализируемого
предприятия и целей его развития;
• использование информации о принципах учета и формирования
отчетности (учетная политика);
• владение методикой анализа баланса
11
.
Основными объектами анализа финансового состояния по данным
бухгалтерского баланса выступают:
- общая величина средств (активов) организации и ее динамика;
- состав и структура актива баланса, и ее динамика;
- факторы, приведшие к изменению общей стоимости активов, пассивов
и отдельных статей в их составе
12
.
Для целей анализа используются данные всех разделов бухгалтерского
баланса, а также информация по счетам, взятая из Главной книги и иных
бухгалтерских документов.
Для оценки финансового состояния используются определенные
показателей, анализ которых осуществляются в последовательности,
представленной на рисунке 1.
13
Производственно-хозяйственную деятельность предприятия можно
оценить с помощью системы финансовых показателей, которая включает:
- показатели ликвидности и платежеспособности;
- показатели финансовой устойчивости;
- показатели движения капитала;
показатели потоков денежных средств и деловой активности
11
Химченко Г. Расчет показателей финансово-экономического состояния предприятия в соответствии с
формами бухгалтерской отчетности // Планово-экономический отдел. — 2014. — № 4. — С. 47.
12
Там же
13
Харевич Г.Л. Управление платежеспособностью и финансовой устойчивостью предприятия // Планово-
экономический отдел. — 2012. — № 3. — С. 59.
13
(эффективности деятельности);
- показатели рентабельности и доходности деятельности организации.
Рисунок 1 -Схема проведения анализа финансового состояния
организации
На основе проведенного исследования и оценки указанных показателей
финансового состояния определяются наиболее приемлемые меры по:
– повышению объемов производства продукции и улучшения ее
качества;
– снижению себестоимости продукции, в том числе по элементам,
статьям затрат или по центрам ответственности;
– повышению прибыльности продукции, укрепления финансового
Анализ финансового состояния
Информационная база
Методы проведения анализа
Оценка финансового
состояния организации и
установление
неудовлетворительной
структуры баланса
согласно действующей
методике
Показатели, характеризующие
финансовое состояние
Ликвид
ность
Финансовая
устойчивость
Эффек-
тивность
Прогноз
вероятности
банкротства
Оценка
кредитоспособ
ности
Выход на новую финансовую политику и
разработка программы финансового
оздоровления
Установление
неудовлетворительной
структуры баланса
14
положения и повышения уровня рентабельности
14
.
При проведении анализа баланса следует придерживаться определенных
целевых установок.
При анализе активов необходимо:
• выявить способы оценки отдельных статей;
• установить факты изменения учетной политики;
• выделить основные аналитические группы: оборотные и долгосрочные;
• оценить значимость отдельных статей актива;
• сопоставить динамику изменения отдельных статей активов, а также их
совокупности с изменением величины выручки (объема продаж);
• сравнить динамику изменения оборотных активов и краткосрочных
обязательств.
При анализе обязательств необходимо:
• выявить наличие условных обязательств, а также обязательств,
вытекающих из правил деловой этики;
• выделить аналитические группы: краткосрочные и долгосрочные;
срочные и просроченные; обеспеченные и необеспеченные;
• оценить значимость краткосрочных и долгосрочных источников
заемного финансирования для формирования активов
15
.
При анализе капитала необходимо:
• оценить структуру капитала, выделив ту его часть, которая
сформирована за счет взносов (вкладов) собственников, и ту часть, которая
создана за счет эффективности деятельности (прибыли) организации;
• проанализировать причины изменения капитала;
• оценить наличие резервного капитала как запаса финансовой
прочности организации.
При анализе свойств баланса, определяемых структурой активов и
14
Финансы предприятий / Л. Г.Колпина [и др.]; под общ. ред. Л. Г. Колпиной. — Минск: Выш. шк., 2013. — С.
59.
15
Финансовый менеджмент / С. И.Гаврилин [и др.]; под общ. ред. С. И. Гаврилина. — Минск: Новое знание,
2014. — С.169.
15
пассивов, а также их соотношением, необходимо:
• оценить ликвидность баланса путем группировки активов по срокам их
оборачиваемости (реализуемости), пассивов - по срочности их погашения и
сопоставления соответствующих групп активов и пассивов;
• охарактеризовать соотношение собственного капитала и обязательств;
• оценить долю долгосрочных источников финансирования —
собственного капитала и долгосрочных обязательств — в общей величине
источников финансирования;
• сопоставить условия образования и погашения дебиторской и
кредиторской задолженности
16
.
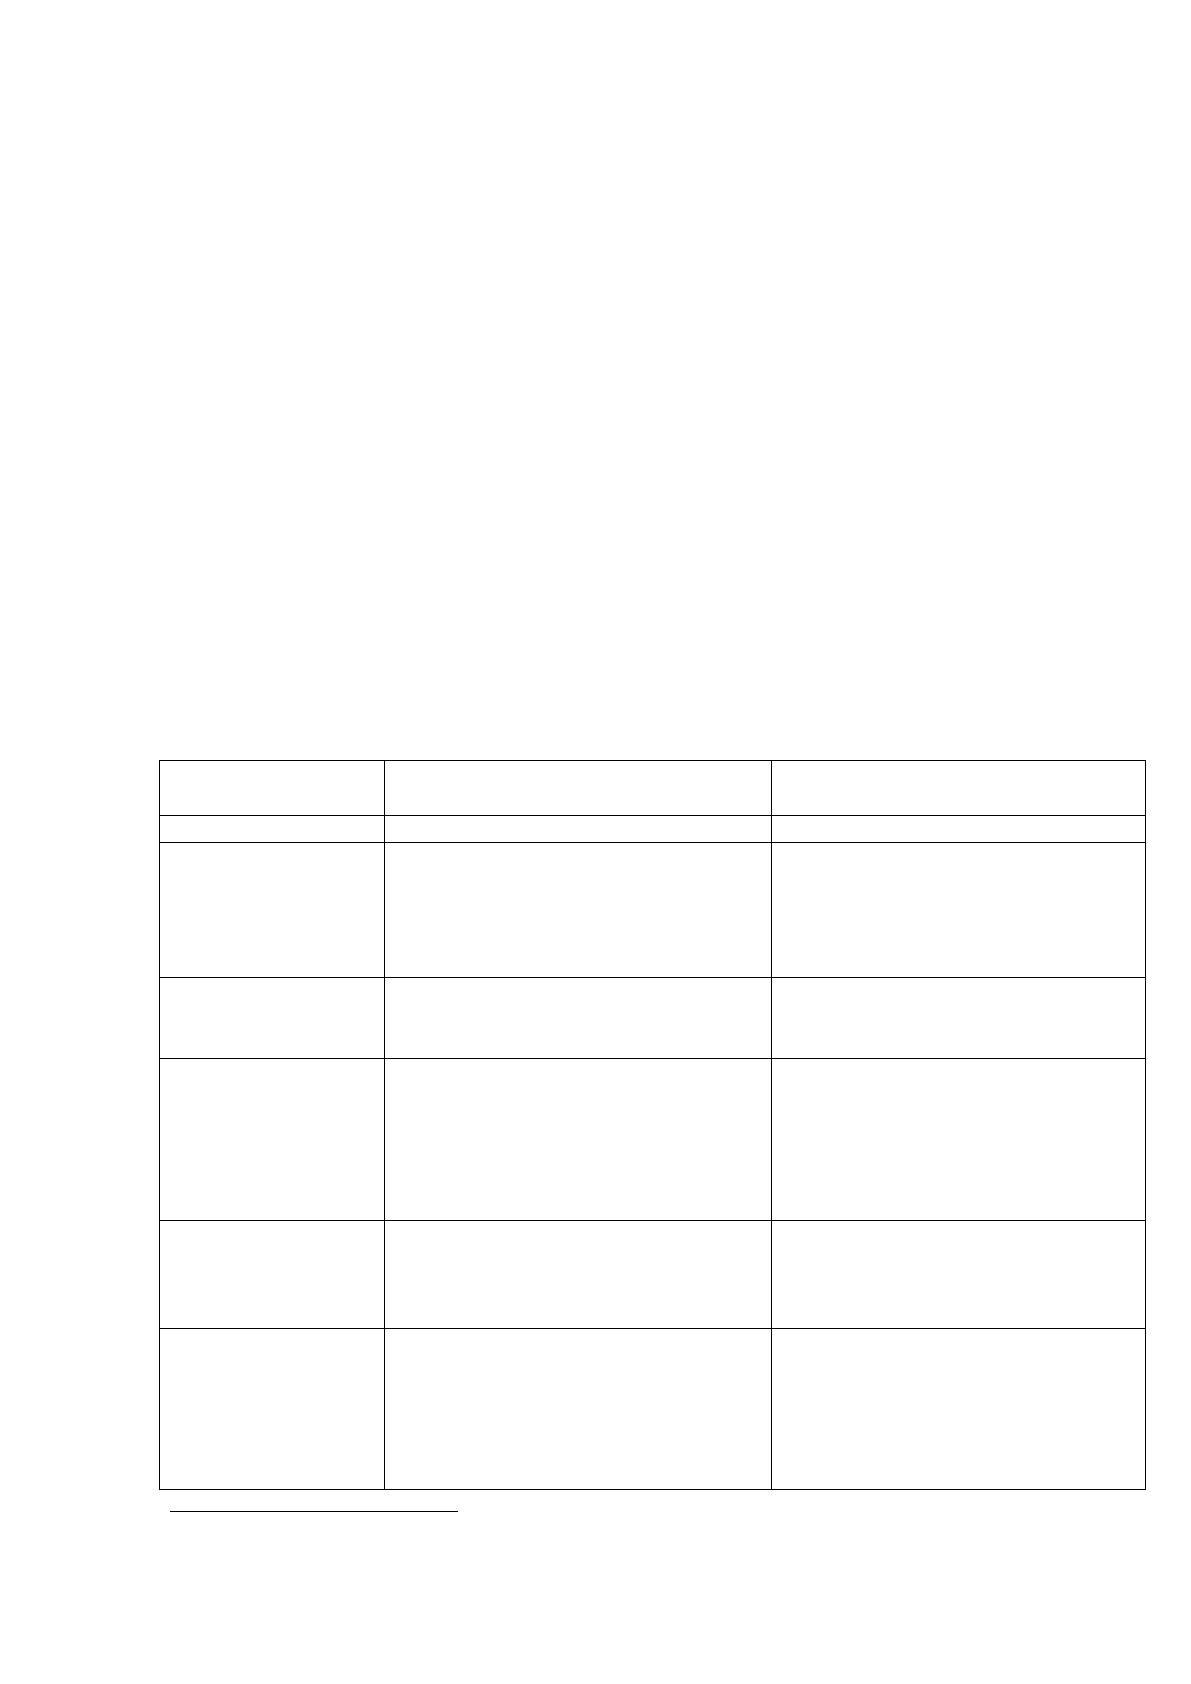
Наиболее часто используемые приемы и методы анализа финансовой
отчетности приведены в таблице 1.
Таблица1
Содержание и назначение стандартных приемов (методов) анализа
Прием/метод
анализа
Содержание
метода/приема
Назначение
метода/приема
1
2
3
Анализ
абсолютных
показателей
Производится путем сравнения
показателей организации с
показателями конкурентов
позиционировать
организацию в ряду
аналогичных фирм для
выявления ее
конкурентоспособности
Горизонтальный
анализ
Сравнение интересующих
позиций отчетности с данными
предыдущих периодов
выявить динамику изменения
показателя
Вертикальный
(структурный)
анализ
Определение структуры
итоговых показателей с
выявлением влияния каждой
позиции отчетности на
результат в целом
распределить позиции
отчетности по степени их
влияния (весу) на конечный
результат и выявить позиции,
оказывающие наибольшее
влияние
Трендовый
анализ
Определение тренда, то есть
основной тенденции динамики
показателя, очищенной от
случайных влияний
прогнозировать будущие
значения показателей
Коэффициентный
анализ
Анализ относительных
показателей (коэффициентов),
представляющих собой
отношения абсолютных
показателей отчетности
расширить возможности
анализа абсолютных
показателей, а также анализ
связей между ними
16
Финансовый менеджмент / С. И.Гаврилин [и др.]; под общ. ред. С. И. Гаврилина. — Минск: Новое знание,
2014. — С.170.
16
Продолжение таблицы 1
1
2
3
Факторный
анализ
Анализ влияния отдельных
факторов на результативный
показателей
расширение возможностей
структурного анализа, анализ
взаимного влияния
показателей, содержащихся в
разных формах отчетности;
анализ причин изменений
Абсолютные данные отчетности отражают количественные параметры
исследуемого объекта (статьи баланса либо группы или сочетания статей) в
стоимостном выражении.
Основными признаками удовлетворительности бухгалтерского баланса
являютсяследующие
17
:
1) рост стоимости валюты баланса в конце отчетного периода по
сравнению с началом периода;
2) более высокие темпы прироста оборотных активов по сравнению с
темпами прироста долгосрочных активов;
3) превышение стоимости собственного капитала организации над
стоимостью заемного капитала;темп роста собственного капитала должен быть
выше темпа роста заемного капитала;
4) примерно одинаковые темпы прироста дебиторской и кредиторской
задолженности;
5) в балансе должна отсутствовать статья «Непокрытый убыток».
Горизонтальный анализ – это сравнение каждой позиции отчетности с
предыдущим периодом в относительном и абсолютном виде с тем, чтобы
сделать лаконичные выводы.
В процессе выполнения горизонтального анализа могут быть
установлены следующие закономерности:
– увеличение стоимости имущества, находящегося в распоряжении
организации, может означать тенденцию повышения потенциальных
возможностей;
– более высокий темп прироста оборотных (мобильных) средств по
17
Савицкая Г. В. Анализ хозяйственной деятельности предприятия. — М.: ИНФРА-М, 2016. — С.345.
Источник: https://baza.diplomsite.ru/previewfile/7147