Дипломная работа: Бухгалтерский баланс хозяйствующего субъекта, его структура, содержание и предназначение (на примере КУП ВКК «Витьба»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
17
сравнению с долгосрочными (иммобилизованными) показывает тенденцию к
ускорению оборачиваемости всей совокупности средств организации;
– прирост величины собственного капитала может означать
прибыльность деятельности;
– более высокий темп прироста величины собственных источников
над заемными средствами свидетельствует о повышении финансовой
устойчивости организации, и наоборот
18
.
Вертикальный анализ (структурный) – определение структуры итоговых
финансовых показателей, с выявлением влияния каждой позиции отчетности на
результат в целом. Технология вертикального анализа состоит в том, что
общую сумму активов предприятия при анализе баланса принимают за сто
процентов, и каждую статью финансового отчета представляют в виде
процентной доли от принятого базового значения.
В процессе осуществления вертикального анализа бухгалтерского
баланса организации могут быть выявлены следующие закономерности:
- увеличение удельного веса долгосрочных активов в общей стоимости
имущества свидетельствует о капитализации прибыли и направлениях
инвестиционной политики организации. Обратная тенденция характеризует
распродажу основного капитала, которая может привести к свертыванию
объемов деятельности или к ликвидации организации;
- с увеличением доли основных средств в имуществе увеличивается
сумма амортизационных отчислений, вследствие чего возрастает доля
постоянных издержек в затратах организации;
- значительное увеличение удельного веса оборотных активов может
свидетельствовать об изменении вида деятельности – возможно расширение
торгово-посреднической деятельности по сравнению с производственной. При
этом необходимо изучить структуру запасов;
- снижение удельного веса дебиторской задолженности оценивают
18
Махлин Г. Платежеспособность предприятия: оценка и прогнозирование // Финансы. Учет. Аудит. — 2017. —
№ 3. — С. 27.
18
положительно, особенно если имеется в виду долгосрочная задолженность
(более чем 12 месяцев);
- повышение доли собственного капитала свидетельствует о
прибыльности деятельности и повышении финансовой устойчивости
организации;
- повышение доли заемного капитала в источниках финансирования
может свидетельствовать либо об ухудшении деятельности, либо о расширении
объемов деятельности организации, но и в том, и в другом случае о повышении
финансового риска и финансовой зависимости организации от внешних
кредиторов
19
.
Трендовый анализпредполагает расчет показателей динамики для
изучаемых активов и пассивов. Применение трендового метода позволяет
оценить основные направления развития организации как в текущий момент,
так и в последующие периоды.
Метод анализа финансовых коэффициентов основан на использовании
относительных показателей, характеризующих изучаемый процесс. Результаты
анализа коэффициентов позволяют определить степень воздействия
количественных факторов на относительный, результативный фактор, наиболее
точно определить слабые и сильные стороны деятельности организации и т. д.
В финансовом анализе достаточно широко распространена система
финансовых коэффициентов, рассчитываемых на основе показателей
бухгалтерской финансовой отчетности и позволяющих определить:
ликвидность и платежеспособность, финансовую устойчивость организации;
рентабельность и экономическую эффективность ее деятельности.
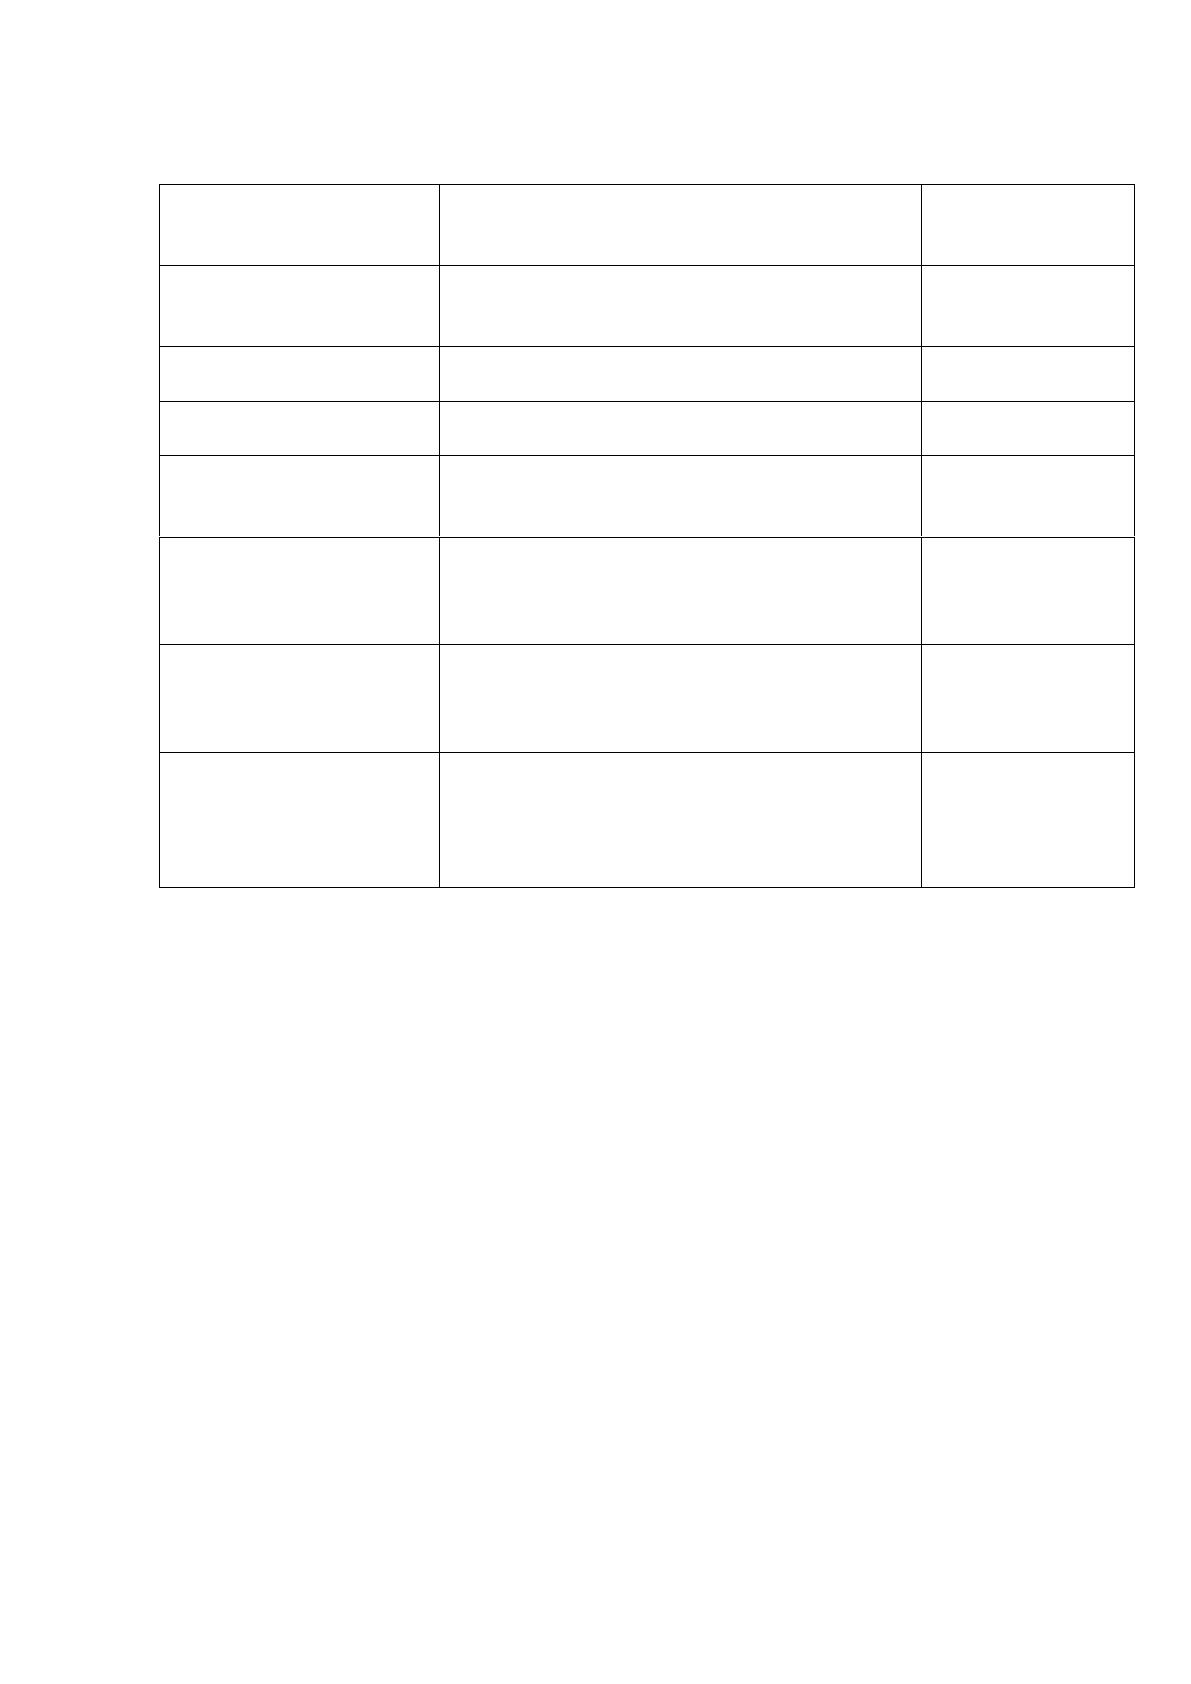
Например, приведенная таблица 2 дает сжатую и наглядную
характеристику показателей финансовой устойчивости предприятия
20
.
19
Махлин Г. Платежеспособность предприятия: оценка и прогнозирование // Финансы. Учет. Аудит. — 2017. —
№ 3. — С. 27.
20
Харевич Г.Л. Управление платежеспособностью и финансовой устойчивостью предприятия // Планово-
экономический отдел. — 2012. — № 3. — С. 60.
19
Таблица 2
Показатели финансовой устойчивости предприятия
Показатель
Характеристика
Рекоменду-
емый
критерий
Коэффициент
финансового риска
Показывает сколько заемных средств
компания привлекла на рубль
собственных
< 0,7
Коэффициент долга
Отношение заемных средств к валюте
баланса
< 0,4
Коэффициент
автономии
Отношение собственных средств
компании к валюте баланса
> 0,5
Коэффициент
финансовой
устойчивости
Отношение итога собственных и
долгосрочных заемных средств к
валюте баланса
0,8-0,9
Коэффициент
маневренности
собственных
источников
Отношение собственных оборотных
средств к сумме собственных
источников
0,5
Коэффициент
устойчивости
структуры мобильных
средств
Отношение чистого оборотного
капитала ко всему оборотному
капиталу
–
Коэффициент
обеспеченности
оборотного капитала
собственными
источниками
Отношение собственных оборотных
средств к оборотным активам
> 0,1
Другие показатели оценки финансового состояния и их расчет
представлены в Приложении2.
Расчет показателей финансовой устойчивости дает часть информации,
необходимой для принятия решения о целесообразности привлечения
дополнительных заемных средств. Кроме этого, руководству необходимо знать,
как можно расширить производство без привлечения источников
финансирования.
В Республике Беларусь финансовый анализ проводится по правилам
согласно Инструкции о порядке расчета коэффициентов платежеспособности и
проведения анализа финансового состояния и платежеспособности субъектов
хозяйствования, утвержденных постановлением Министерством финансов
Республики Беларусь и Министерством экономики Республики Беларусь от
27.012.201 г. № 140/206. В Инструкции рассмотрены следующие
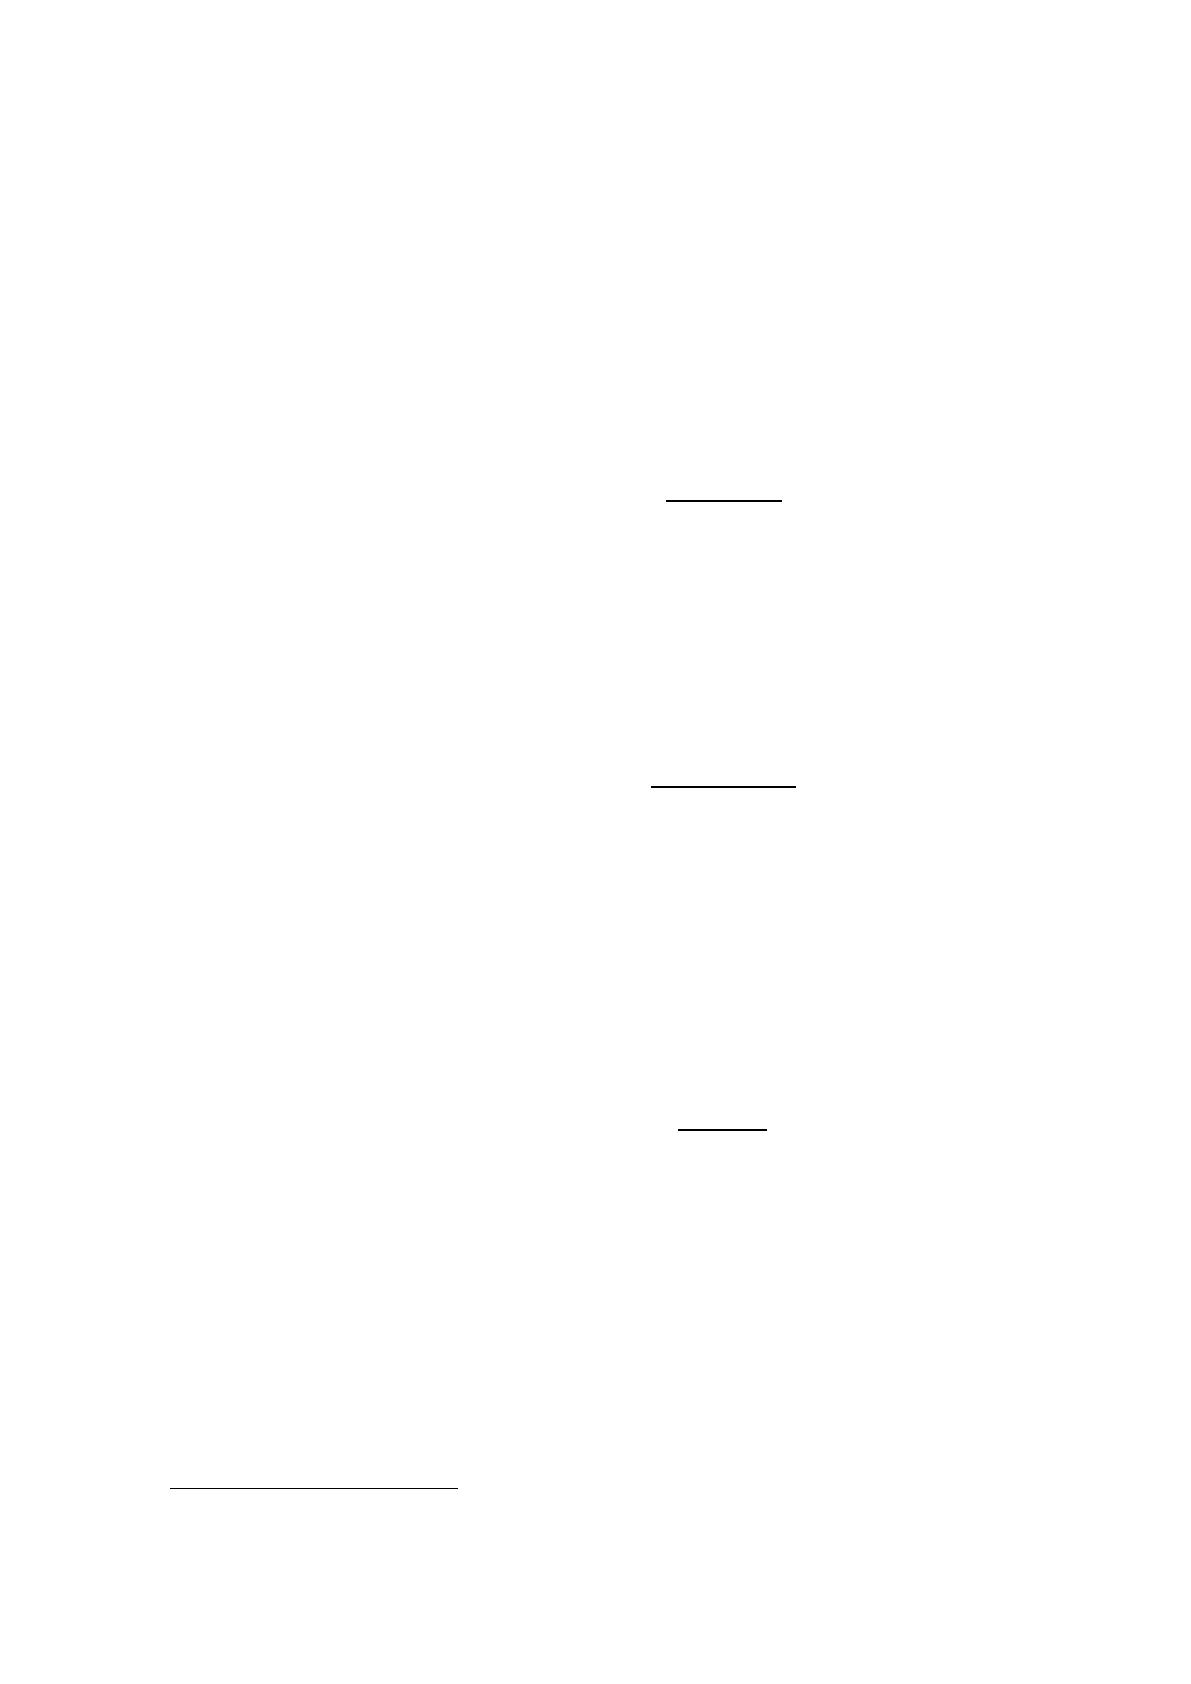
коэффициенты для оценки платежеспособности субъектов хозяйствования:
20
- коэффициент текущей ликвидности (1)
21
,
Ктл = КрА / КрО, (1)
где КрА – краткосрочные активы (раздел 2 баланса), руб.,
КрО – краткосрочные обязательства (раздел 5 баланса), руб.
- коэффициент обеспеченности собственными оборотными средствами,
(2)
К
обесп.СОС
=
СК+ДрО−ДА
КрА
(2)
где СК – собственный капитал, руб.,
ДрО – долгосрочные обязательства, руб.,
ДА – долгосрочные активы, руб.
- коэффициент обеспеченности финансовых обязательств активами (3).
К
обесп.Ф.О.
=
ДрО+КрО
Валюта баланса
(3)
Для оценки структуры источников финансирования введены два новых
показателя финансовой устойчивости:
- коэффициент капитализации – показывает соотношение заемного и
собственного капитала (4).
К
капит.
=
ДрО+КрО
СК
(4)
- коэффициент финансовой независимости – отношение собственного
капитала к валюте баланса (5).
К
ф.нез.
= СК / валюта баланса (5)
По мнению Волынцевича Т.А.
22
одним из критериев устойчивого
21
Об утверждении Инструкции о порядке расчета коэффициентов платежеспособности и проведения анализа
финансового состояния и платежеспособности субъектов хозяйствования: постановление Министерства
финансов Республики Беларусь и Министерства экономики Республики Беларусь от 27.12.2011г. №140/206
21
финансового состояния, гарантирующего платежеспособность предприятия
является соблюдение равенства запасов и затрат сумме собственных оборотных
средств и краткосрочных кредитов и займов.
Махлин Г.
23
предлагает использовать агрегированный показатель
финансовой устойчивости в виде линейного функционала, зависящего от
структуры баланса предприятия: стоимости оборотных и долгосрочных активов
и сумм текущей и долгосрочной кредиторской задолженностей.
Кириенко И.А. и Засемчук Н.А.
24
отмечают, что одним из показателей,
характеризующих финансовое состояние предприятия, является
платежеспособность. Однако, как отмечают авторы, при оценке
платежеспособности организации по статьям бухгалтерского баланса не
учитываются показатели реализации, обеспечивающей основной приток
денежных средств для финансово-хозяйственной деятельности, результаты
прочих доходов и расходов. Результаты по всем этим видам деятельности и
формируют в течении отчетного периода чистую прибыль как собственного
источника. Поступившие на счета денежные средства, в первую очередь от
реализации продукции используются в основном в процессе воспроизводства.
Они обеспечивают платежеспособность по долгосрочным и краткосрочным
обязательствам в течение отчетного периода. В балансе на каждое 1-е число
следующего за отчетным периодом месяца отражаются остатки платежей,
сроки оплаты по которым не наступили, и просроченные обязательства. Таким
образом, использование коэффициента текущей ликвидности, определяемого
как отношение остатков оборотных активов к краткосрочным обязательствам
по балансу, приравнивать к показателю платежеспособности представляется
неправомерным.
По мнению авторов, коэффициент текущей ликвидности,
22
Волынцевич Т. А., Ефименко Е. Е. Совершенствование анализа финансовой устойчивости организаций //
Бухгалтерский учет и анализ. — 2014. — № 11. — С. 30.
23
Махлин Г. Платежеспособность предприятия: оценка и прогнозирование // Финансы. Учет. Аудит. — 2017. —
№ 3. — С. 26.
24
Кириенко И. А., Засемчук Н. А. Взаимосвязь показателей платежеспособности и форм бухгалтерской
отчетности // Учет и анализ хозяйственной деятельности в АПК и ее финансовое обеспечение: сборник науч.
статей студентов. — Горки: УО «Белорусская государственная сельскохозяйственная академия», 2015. — 134 с.
Источник: https://baza.diplomsite.ru/previewfile/7147