Дипломная работа: Бухгалтерский баланс хозяйствующего субъекта, его структура, содержание и предназначение (на примере КУП ВКК «Витьба»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
27
пассив. Уравновешивание обеих совокупностей достигается посредством
балансирующих показателей, в качестве которых выступают финансовые
результаты (прибыль или убыток), а во вступительном балансе – собственные
(или выделенные) средства организации.
Анализ финансового состояния - очень важная часть всей
экономической работы, необходимое условие грамотного управления
предприятием, объективная предпосылка обоснованного планирования и
рационального использования финансовых ресурсов. По данным
бухгалтерского баланса можно дать оценку платёжеспособности предприятия
(обеспеченности его кредиторской задолженности, ликвидности и т. п.);
степени ответственности лиц, занятых хозяйственной деятельностью, в рамках
предоставленных им полномочий по распоряжению средствами производства и
рабочей силой.
К главным задачам исследования баланса и оценки финансового
состояния следует причислить: оценку имущественного положения
рассматриваемого предприятия; анализ ликвидности некоторых групп активов;
изучение структуры источников образования активов; характеристику
обеспеченности долгов активами; анализ взаимосвязи некоторых групп
активов, а также пассивов; исследование способности генерировать капитал;
оценку возможности сбережения и наращивания капитала.
28
Глава 2Бухгалтерский баланс КУП «Витьба»: структура,
содержание и методика его составления
2.1 Краткая характеристика предприятия
Коммунальное унитарное производственное предприятие «Витебский
кондитерский комбинат «Витьба» (КУП ВКК «Витьба») является современным,
динамично развивающимся предприятием, одним из крупнейших
производителей сухих завтраков и кондитерских изделий в Республике
Беларусь (доля рынка – более 60%).
Кондитерская фабрика «Витьба» основана в ноябре 1989 года. Именно
тогда было начато строительство первого корпуса – цеха сухих завтраков. В
июне 1991 года был закончен монтаж двух линий английской фирмы APV
“Baker” по выпуску сухих продуктов экструзионной технологии и в августе
этого же года получена первая продукция — подушечки с начинкой,
кукурузные хлопья, рисовые шарики, колечки из смеси зерновых.
Сегодня «Витьба» — лидер белорусского рынка сухих завтраков с долей
рынка более 60%. В цехе сухих завтраков «Витьба» действует три линии: по
производству зерновых, подушечек и дражированной продукции.
Предприятие оснащено современным оборудованием. Для изготовления
продукции под знаком «Витьба» используется лучшее сырье, отвечающее
мировым требованиям. Комбинат постоянно совершенствует ассортимент
продукции в соответствии с тенденциями на рынке, что позволяет ему
производить высококачественную продукцию, занимать лидирующие позиции
на внутреннем рынке, а также завоевывать потребителей в России, Странах
Балтии, Молдове, Украине.
В настоящее время ассортиментный перечень продукции насчитывает
более 140 наименований. Предприятие является крупнейшим в Республике
Беларусь производителем подушечек с натуральными начинками и вкусами,
хлопьев из смеси зерновых, звездочек, колечек, шариков, дражированной
продукции.
29
Кондитерские изделия комбината представлены широким
ассортиментом глазированных и неглазированных вафель с темной и светлой
начинками (такие как «Витоша», «Вита», «Фруктоша», «Вкусняша»,
«Молочный бум», глазированные батончики «Витьба», оригинальная новинка –
глазированный батончик и вафли с халвой «Семка Халвич»); вафельных
трубочек с начинками и в глазури, рулетиков, тортов и печенья типа «сэндвич».
20-летний опыт и знания кондитеров предприятия воплощены в серии
диабетической продукции под товарным знаком «Забота» - это печенье, вафли
и подушечки на основе фруктозы, отрубей и орехов.
Кондитерская фабрика "Витьба" является головным предприятием для
двух производственных филиалов: в Полоцке и Оршанском районе.
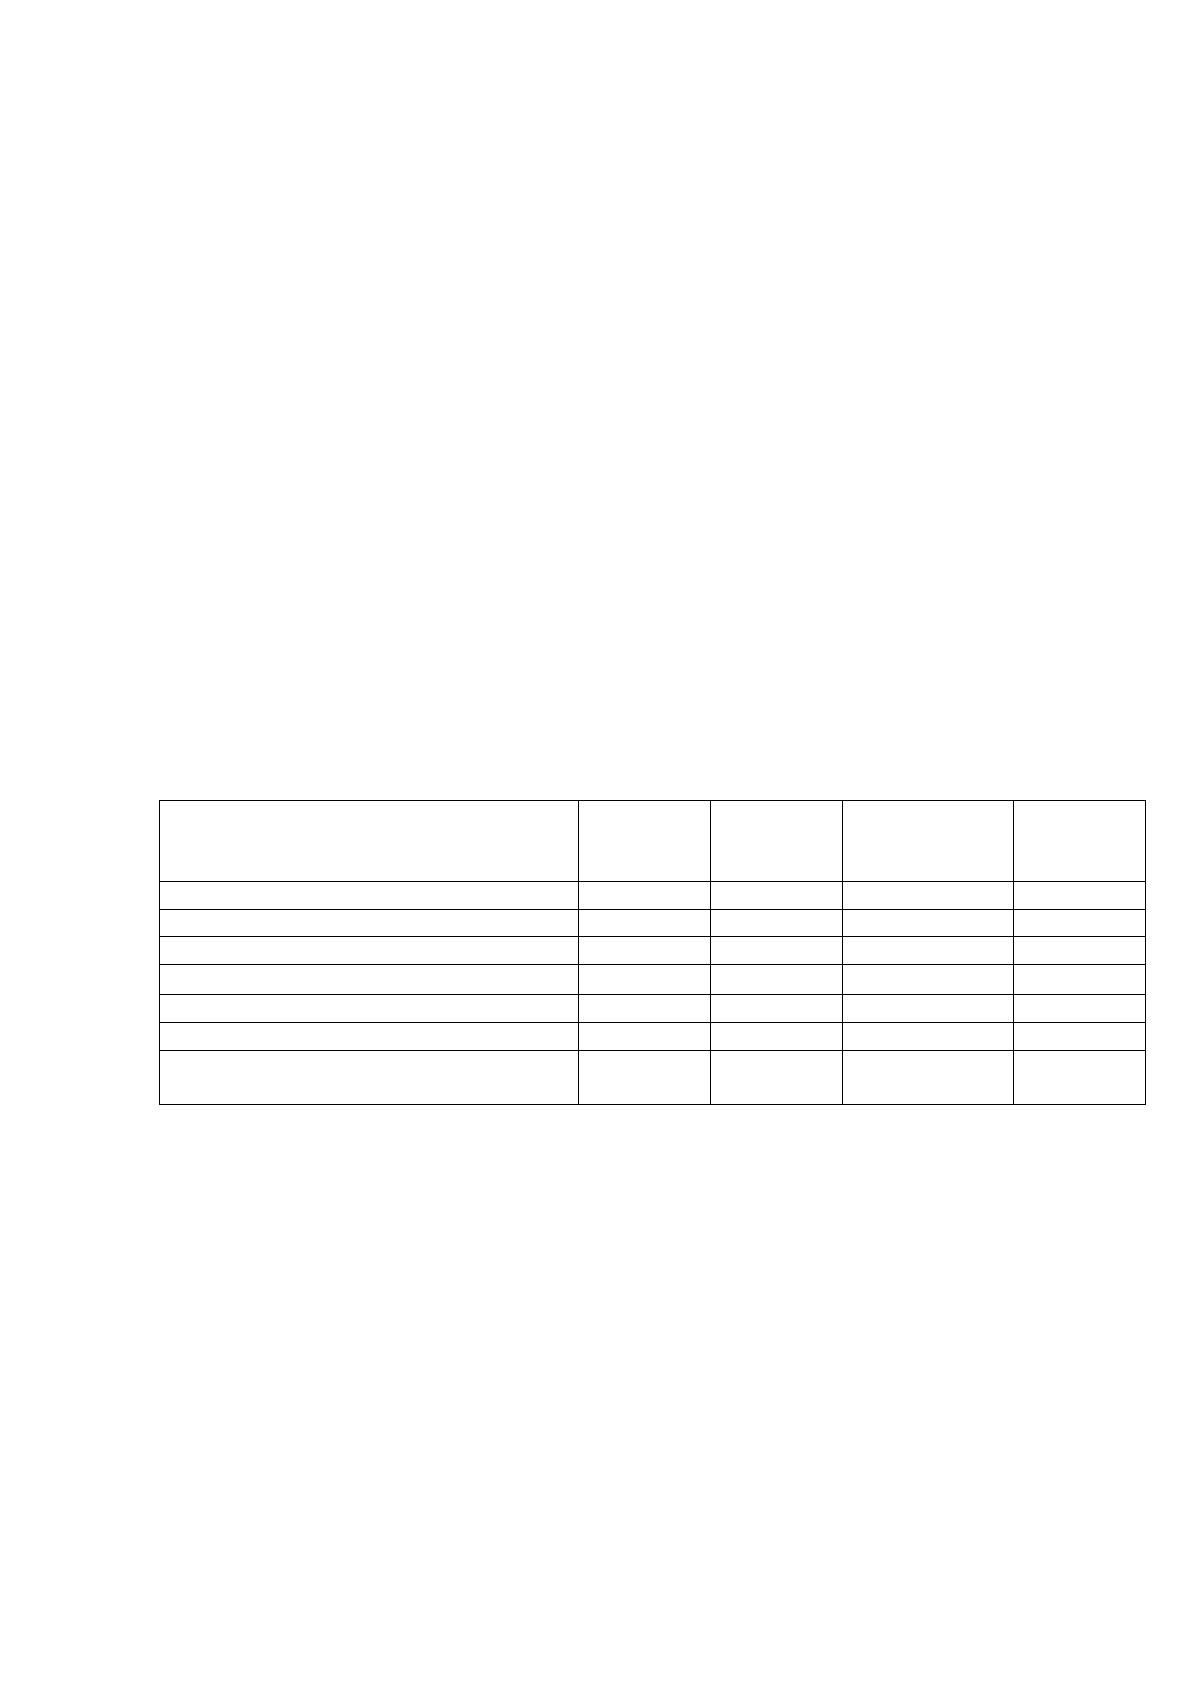
Объем реализации продукции КУП ВКК «Витьба» представлен
таблицей 3.
Таблица 3
Объемы реализации продукции
Показатель
2015г.
2016г.
Изменение,
+-
Темп
роста,
%
Реализовано продукции, т
8657,2
9450,1
1575,8
120,0
- по РБ
8106,0
8923,6
1572,5
121,4
- на экспорт
551,2
526,5
3,3
100,6
В том числе
- сухие завтраки
3741,7
4108,3
683,4
119,9
- кондитерские изделия
4915,5
5341,8
892,4
120,0
Средний объем реализации в
месяц, т
721,4
859,1
143,3
120,0
Экспортные поставки осуществляются по следующим направлениям:
Россия - 45,3%,Эстония – 18,3%,Молдова – 3,3%,Украина – 29,9%,Казахстан –
2,8%.
В 2017 году предприятие предусматривает повысить долю рынка на 20%
и освоить новые рынки сбыта.
Предприятие «Витьба» переходит в 3-ю маркетинговую фазу, расширяя
собственный рынок на более крайние районы Гродненской области.
Взаимосвязи с основными организациями-заказчиками, основными
рекламодателями доказывает присутствие хороших перспектив и возможностей
30
для этой сферы предпринимательской деятельности.
По умеренным предположениям доля рынка предприятия с учетом
интенсивного, а также быстро реализуемого бизнес-плана составит 30
процентов рынка в г. Гродно и районах Гродненской области.
Главный упор КУП ВКК Витьба выполняет на печатную рекламу через
специализированные СМИ и предложение товаров собственно в снабженческих
службах предприятий–потребителей. Для предприятия характерно, что из-за
маркетинговой деятельности создается положительное и стабильное
впечатление о предприятии.
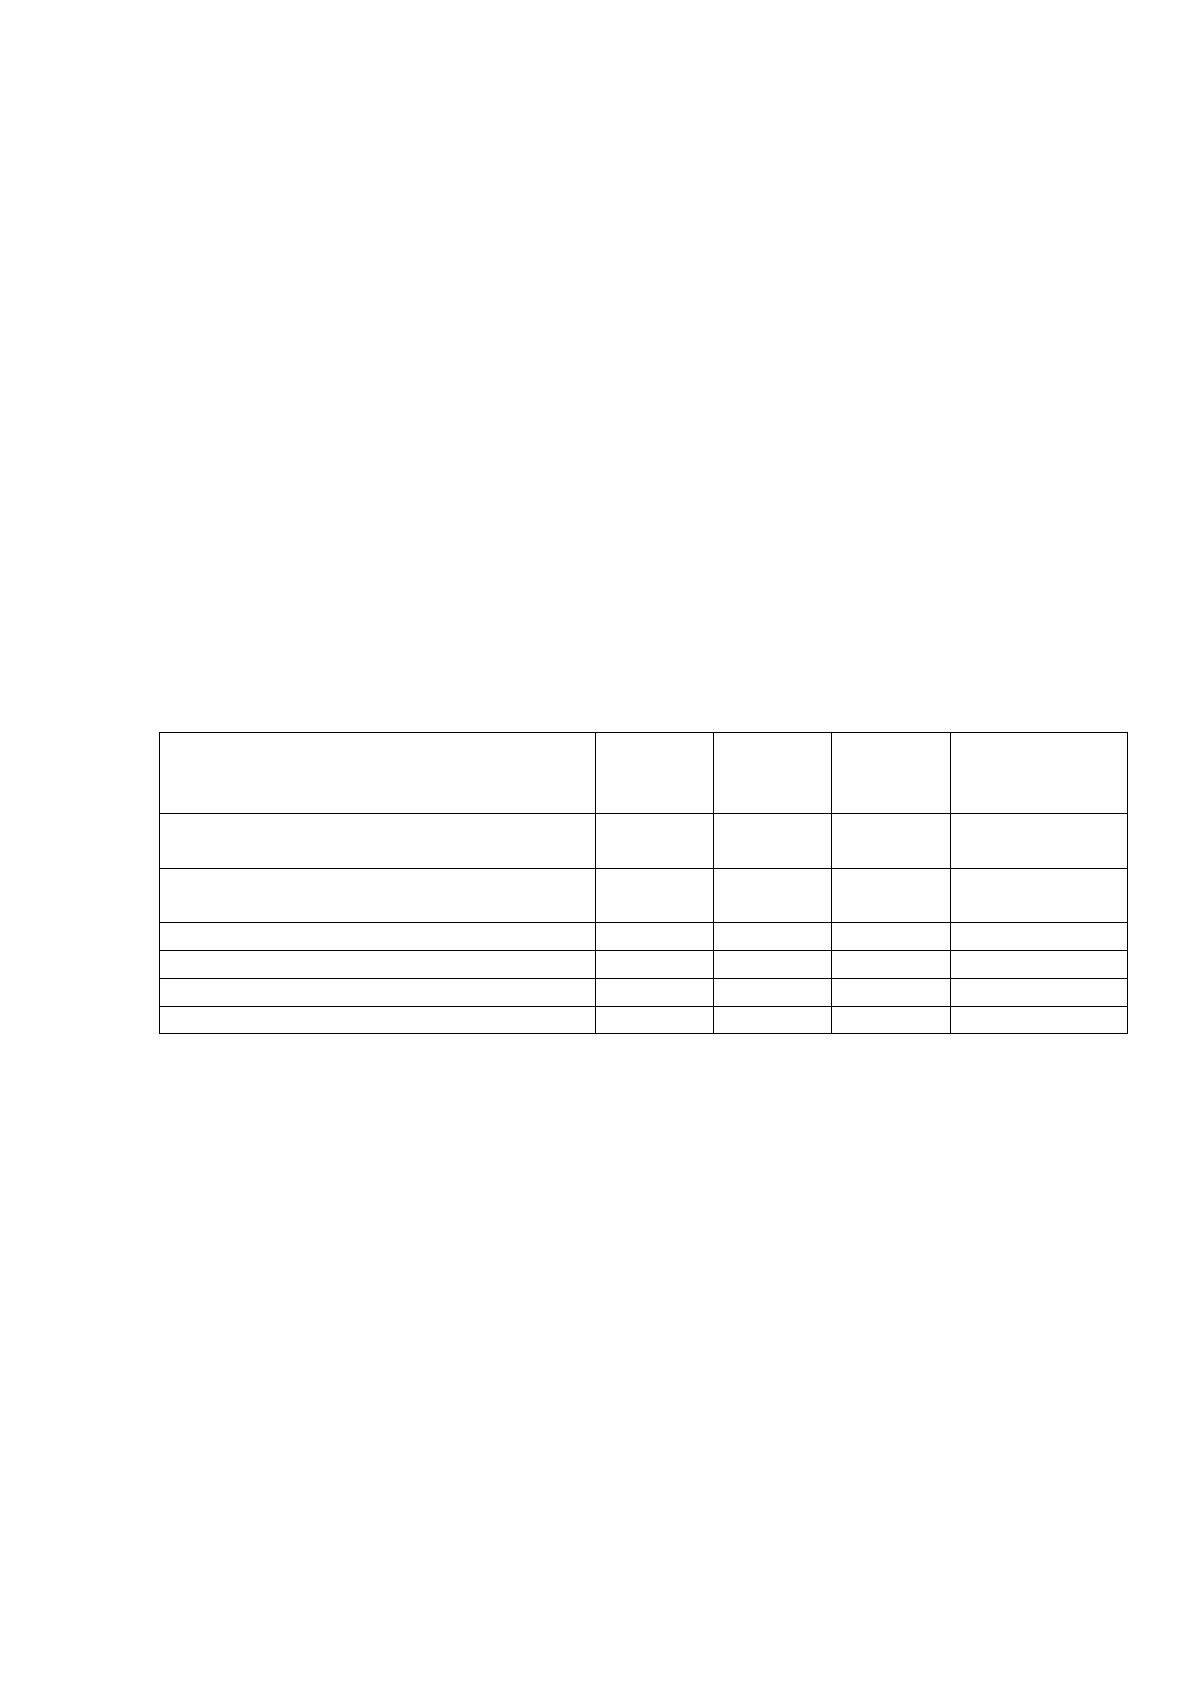
Показатели выручки, чистой прибыли, а также рентабельности по
организации за 2014-2016 гг. приведены в таблице 4.
Таблица 4
Выручка, прибыль и рентабельность КУП ВКК «Витьба» за 2014-
2016 гг.
Показатели
2014г.
2015г.
2016г.
Отклонение
2016г. от
2014г., +-
Выручка от реализации продукции,
млн. руб.
67417
147146
173641
+106224
Себестоимость реализации, млн.
руб.
57304
125074
147595
+90291
Расходы на реализацию, млн. руб.
6865
5872
12874
+6009
Прибыль от реализации, млн. руб.
3248
16200
13172
+9924
Рентабельность оборота, %
4,8
11,0
7,6
+2,8
Чистая прибыль, млн. руб.
1541
129
2277
+736
За 2016 год выручка предприятия составила 173641 млн. руб., и выросла
по сравнению с 2014 годом на 106224 млн. руб. Себестоимость реализованной
продукции увеличилась с 57304 млн. руб. в 2014 году до 147595 млн. руб. в
2016г. Прирост себестоимости составил 902941 млн. руб. То есть видно, что
выручка выросла быстрее, чем себестоимость. Расходы по реализации
увеличились за период на 6009 млн. руб. и составили 12874 млн. руб.
В 2016 году предприятием получена прибыль в сумме 13172 млн. руб.,
что на 9924 млн. руб. выше показателя 2014 года. Рентабельность за 2016 год
составила 7,6%. По сравнению с 2014 годом она увеличилась на 2,8 процентных
пункта, но в сравнении с 2015 годом снизилась.
31
2.2 Структура, содержание и оценка основных статей актива
бухгалтерского баланса
Бухгалтерская отчетность КУП «Витьба» составляется в соответствии с
законодательством Республики Беларусь и дает достоверное и полное
представление об имущественном и финансовом положении организации, а
также о финансовых результатах ее деятельности.
Бухгалтерская отчетность КУП «Витьба» состоит из:
- бухгалтерского баланса (Приложение 3, 4);
- отчета о прибылях и убытках (Приложение 5, 6);
- отчета об изменении капитала;
- отчета о движении денежных средств;
- приложений, предусмотренных нормативными правовыми актами по
бухгалтерскому учету и отчетности;
- пояснительной записки.
Как и любых организациях Республики Беларусь бухгалтерский баланс
КУП «Витьба» имеет форму таблицы, состоящей из двух частей – актива и
пассива. Та часть баланса, в которой группируются хозяйственные средства по
их составу и размещению, называется актив; та часть, где группируются
средства по источникам образования и целевому назначению, называется
пассив.
Актив и пассив баланса выражают одну и ту же совокупность средств
предприятия, но в разных разрезах. Поэтому итоги сумм актива и пассива
должны быть равны – это обязательное требование, предъявляемое к балансу.
В бухгалтерском балансе КУП «Витьба» в разделе I «Долгосрочные
активы» приводится информация об остатках основных средств,
нематериальных активов, доходных вложений в материальные активы,
вложений в долгосрочные активы, оборудования к установке и строительных
материалов, долгосрочных финансовых вложений, долгосрочной дебиторской
задолженности, отложенных налоговых активов и других долгосрочных
Источник: https://baza.diplomsite.ru/previewfile/7147