Курсовая работа (т): Дебиторская задолженность предприятия
Дебиторская задолженность предприятия
Введение
В условиях формирования рыночных отношений, практически невозможно управлять сложным экономическим механизмом хозяйствующего субъекта без своевременной экономической информации, основную часть которой дает четко налаженная система бухгалтерского учета и анализа финансово-хозяйственной деятельности. Данные бухгалтерского учета и анализа финансово−хозяйственной деятельности используются для оперативного руководства над работой хозяйствующих субъектов и их структурных подразделений, для составления экономических прогнозов и текущих планов и, наконец, для изучения и исследования закономерностей развития экономики страны.
Наиболее актуальным, остро стоящим перед всеми хозяйственниками в настоящее время является вопрос, который напрямую связан с расчетно−платежными операциями и, как следствие этого, − несомненно, координирующего работу хозяйственного субъекта в целом - это дебиторская задолженность.
Дебиторская задолженность является важной частью активов хозяйствующих субъектов. Дебиторская задолженность − это действительно одна из самых актуальных тем хозяйствующих субъектов развивающейся Российской рыночной экономики.
Являясь частью оборотных средств, а именно частью фондов обращения, дебиторская задолженность, а особенно неоправданная «зависшая» резко сокращает оборачиваемость оборотных средств и тем самым уменьшает доход предприятия.
Основными задачами дебиторской задолженности являются: проверка реальности и юридической обоснованности числящихся на балансе предприятия сумм дебиторской задолженности; проверка соблюдения правил расчетной и финансовой дисциплины; проверка правильности получения сумм за отгруженные материальные ценности и полноты их списания, наличие оправдательных документов при совершении расчетных операций и правильности их оформления; проверка своевременности и правильности оформления и предъявления претензий дебиторам; разработка рекомендаций по упорядочению расчетов, снижению дебиторской задолженности.
Целью курсовой работы является комплексное исследование теоретических и организационно-методических положений анализа дебиторской задолженности в ООО «СТФК КАМАЗ» которые обеспечивают решение важных задач, имеющих существенное значение для управления финансово-хозяйственной деятельностью коммерческой организации.
Для достижения поставленной цели необходимо рассмотреть задачи:
Изучить теоретико-методологические аспекты дебиторской задолженности;
Проанализировать дебиторскую задолженность;
На основе приведенного анализа дать рекомендации по ее минимизации.
Объект исследования − ООО «Склад ТОРГОВО-ФИНАНСОВОЙ КОМПАНИИ КАМАЗ».
Предмет исследования − Анализ динамики, структуры и качества дебиторской задолженности.
Для написания курсовой работы использованы
источники: учебное пособие «Анализ финансово-хозяйственной деятельности»
авторов Савицкой, Пестолова и др.
1. Теоретико-методологические аспекты
дебиторской задолженности
.1 Экономическая сущность и виды дебиторской
задолженности
Дебиторская задолженность является важной частью активов хозяйствующих субъектов. Причем, при современной структуре баланса любого предприятия она имеет место, как в первом, так и во втором его разделах.
Дебиторская задолженность − это действительно одна из самых актуальных тем хозяйствующих субъектов развивающейся рыночной экономики.
Должник, дебитор (от латинского слова Debitum − долг, обязанность) одна из сторон гражданско−правового обязательства имущественной связи между двумя или более лицами.
Дебиторская задолженность − это сумма долга, причитающаяся предприятию от других юридических лиц или граждан. Возникновение дебиторской задолженности при системе безналичных расчетов представляет собой объективный процесс хозяйственной деятельности предприятия.
Дебиторская задолженность является неотъемлемым элементом сбытовой деятельности любого предприятия. Довольно большая ее часть в общей структуре активов снижает ликвидность и финансовую стойкость предприятия и повышает риск финансовых потерь компании.
Дебиторская задолженность является активом предприятия, который связан с юридическими правами, включая право на владение.
В целом под активом понимается имущество, имущественные блага и права субъекта, имеющие стоимостную оценку. Будущая экономическая выгода, воплощённая в активе − это потенциальный, прямой или косвенный вклад в приток денежных средств субъекта. Следовательно, дебиторская задолженность − это будущая экономическая выгода, воплощённая в активе, и связанная с юридическими правами, включая право на владение.
Актив дебиторской задолженности имеет три существенные характеристики:
) Он воплощает будущую выгоду, обеспечивающую способность прямо или косвенно создавать прирост денежных средств;
) Активы представляют собой ресурсы, которыми управляет хозяйствующий субъект. Причем права на выгоду или потенциальные услуги должны быть законны или иметь юридическое доказательство возможности их получения. Например, при отражении факта продажи актива у продавца образуется дебиторская задолженность. Договор купли−продажи позволяет определить вероятную будущую выгоду. Но, если покупатель не внесет определенную сумму погашения дебиторской задолженности, то продавец фактически не теряет контроль над ресурсами, то есть потенциальным поступлениям и, следовательно, актив перестает быть активом;
) К активам не относятся выгода, которая будет получена в будущем, но в настоящее время не находится под контролем предприятия.
Современные условия развития экономики нашей страны предусматривают динамизм развития взаиморасчетов между контрагентами. В таких условиях особое внимание необходимо уделять дебиторской задолженности.
Очень часто ее определяют как составляющую оборотного капитала, которая представляет собой требования к физическим или юридическим лицам относительно оплаты товаров, продукции, услуг.
Согласно стандартам бухгалтерского учета, дебиторская задолженность это сумма задолженности дебиторов предприятию на определенную дату. Дебиторами могут быть как юридические, так и физические лица, которые задолжали предприятию денежные средства, их эквиваленты или другие активы. По данным бухгалтерского учета можно определить сумму задолженности на любую дату, но обычно такая сумма определяется на дату баланса.
Обычно экономическая выгода от дебиторской задолженности выражается в том, что предприятие в результате ее погашения рассчитывает рано или поздно получить денежные средства или их эквиваленты.
Соответственно дебиторскую задолженность можно признать активом только тогда, когда существует вероятность ее погашения должником. Если такой вероятности нет, сумму дебиторской задолженности следует списать.
Если задолженность невозможно правильно оценить, то есть определить ее сумму, она не может быть признана активом и не должна отображаться в балансе.
Таким образом, дебиторскую задолженность можно определить как оборотный актив предприятия, который возникает в его сбытовой деятельности и характеризует взаимоотношения контрагентов по оплате стоимости полученного товара (работы, услуги).
Как объект учета дебиторская задолженность по сроку платежа классифицируется на:
отсроченную (срок исполнения обязательств, по которой еще не наступил);
просроченную (срок исполнения обязательств, по которой уже наступил).
Образование дебиторской задолженности экономически объяснимо недостатком оборотных средств.
Дебиторскую задолженность можно классифицировать по различным критериям, например, по причинам образования ее можно разделить на оправданную и неоправданную.
Так, к оправданной дебиторской задолженности следует отнести дебиторскую задолженность, срок погашения которой еще не наступил и составляет менее 1 месяца и которая связана с нормальными сроками документооборота;
К неоправданной дебиторской задолженности следует отнести просроченную дебиторскую задолженность, а также задолженность, связанную с ошибками в оформлении расчетных документов, с нарушением условий хозяйственных договоров и т.д.
Существует и так называемая безнадежная дебиторская задолженность, что представляют собой суммы неоплаченных задолженностей покупателей, потребителей, сроки исковой давности, по которым либо истекают, либо уже истекли.
По статьям бухгалтерского баланса дебиторская задолженность делится на следующие виды:
покупатели и заказчики;
векселя к получению;
векселя к уплате;
задолженность дочерних и зависимых обществ;
авансы выданные; прочие дебиторы.
Вексель− ценная бумага, оформленная по строго установленной форме, удостоверяющая перетекание одного обязательства в другое обязательство и дающая право лицу, которому вексель передан на основании соответствующего договора (векселедержателю), на получение от должника определённой в векселе суммы. Должником по векселю может выступать: при простом векселе - векселедатель, при переводном векселе <https://ru.wikipedia.org/wiki/%D0%9F%D0%B5%D1%80%D0%B5%D0%B2%D0%BE%D0%B4%D0%BD%D0%BE%D0%B9_%D0%B2%D0%B5%D0%BA%D1%81%D0%B5%D0%BB%D1%8C> (тратте <https://ru.wikipedia.org/wiki/%D0%A2%D1%80%D0%B0%D1%82%D1%82%D0%B0>) - иное указанное в векселе лицо (трассат), являющееся должником по отношению к векселедателю.
В Бухгалтерском балансе (форма №1) дебиторская задолженность подразделяется на долгосрочную (платежи по которой ожидаются более чем через 12 мес. после отчетной даты) и краткосрочную (платежи по которой ожидаются в течение 12 мес. после отчетной даты).
Приложение к бухгалтерскому балансу (форма №5), долго− и краткосрочная задолженности подразделяются на следующие виды:
1) задолженность покупателей и заказчиков за товары, работы и услуги;
) задолженность по расчетам с поставщиками и подрядчиками в части авансов выданных;
) прочие виды дебиторской задолженности, включающие:
задолженность за подотчетными лицами;
другие виды задолженности.
Величина дебиторской задолженности определяется многими разнонаправленными факторами.
Условно эти факторы можно разделить на внешние и внутренние.
К внешним факторам следует отнести:
состояние экономики в стране − спад производства, безусловно, увеличивает размеры дебиторской задолженности;
общее состояние расчетов в стране − кризис неплатежей однозначно приводит к росту дебиторской задолженности;
эффективность денежно−кредитной политики ЦБ РФ, поскольку ограничение эмиссии вызывает так называемый «денежный голод», что в конченом итоге затрудняет расчеты между предприятиями;
уровень инфляции в стране, так при высокой инфляции многие предприятия не спешат погасить свои долги, руководствуясь принципом, чем позже срок уплаты долга, тем меньше его сумма;
вид продукции − если это сезонная продукция, то риск роста дебиторской задолженности объективно обусловлен;
емкость рынка и степень его насыщенности, так в случае малой емкости рынка и максимальной его насыщенности данным видом продукции естественным образом возникают трудности с ее реализацией, и как следствие ростом дебиторских задолженностей.
Внутренние факторы:
взвешенность кредитной политики предприятия означает экономически оправданное установление сроков и условий предоставления кредитов, объективное определение критериев кредитоспособности и платежеспособности клиентов, умелое сочетание предоставления скидок при досрочной уплате ими счетов, учет других рисков, которые имеют практическое влияние на рост дебиторской задолженности предприятия. Таким образом, неправильное установление сроков и условий кредитования (предоставления кредитов), непредставление скидок при досрочной уплате клиентами (покупателями, потребителями) счетов, неучет других рисков могут привести к резкому росту дебиторской задолженности.
наличие системы контроля за дебиторской задолженностью.
профессиональные и деловые качества менеджмента компании, занимающегося управлением дебиторской задолженностью предприятия.
другие факторы.
.2 Методика анализа дебиторской задолженности
При проведении анализа дебиторской задолженности целесообразно осуществлять:
Исследование состава и динамики дебиторской задолженности, а также факторов, определяющих ее объем и изменение;
Анализ структуры дебиторской задолженности;
Анализ оборачиваемости дебиторской задолженности;
Определение текущей (дисконтированной) стоимости дебиторской задолженности;
Разработку вариантов управленческих решений, направленных на сокращение неоправданной дебиторской задолженности, и выбор наиболее эффективных из них;
Прогнозирование дебиторской задолженности.
В качестве источников могут быть использованы данные форм №1 и №5 бухгалтерской отчетности, формы №3 «Сведения о финансовом состоянии организации» статистической отчетности.
Для проведения внутреннего анализа наряду с отчетностью привлекаются договоры с покупателями (заказчиками) и поставщиками (подрядчиками), данные регистров бухгалтерского учета (журналы−ордера, ведомости учета расчетов с покупателями и заказчиками, поставщиками и подрядчиками по авансам выданным, подотчетными лицами, прочими дебиторами).
При анализе дебиторской задолженности прежде всего рассматривается изменение величины дебиторской задолженности в целом и по отдельным ее видам, а также выясняются факторы, повлиявшие на динамику показателей.
При анализе структуры дебиторской задолженности рекомендуется рассчитывать и рассматривать в динамике следующие показатели:
1) Доля дебиторской задолженности (ДЗ) в общем
объеме оборотных активов (Удз), в том числе долгосрочной (Уддз) и краткосрочной
(Укдз) по формуле (1):
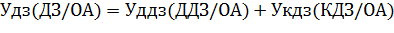 , (1)
где ДДЗ, КДЗ − долго− и краткосрочная дебиторская задолженность;
ОА − оборотные активы организации.
Чем выше удельный вес долгосрочной дебиторской задолженности, тем менее мобильна структура имущества организации.
) Доля просроченной дебиторской задолженности
(ПДЗ) в общей сумме дебиторской задолженности (Упдз), а также ее удельный вес в
общем объеме оборотных активов (УВпдз) по формулам (2) и (3):
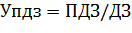 , (2)
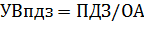 , (3)
Дебиторская задолженность срочная возникает вследствие применения форм расчетов, предусмотренных в договорах и иных документах, а просроченная из−за отсутствия работы с дебиторами или неэффективности принимаемых мер по ее погашению. Просроченную дебиторскую задолженность принято считать как неоправданную.
Показатели удельного веса просроченной дебиторской задолженности характеризуют качество дебиторской задолженности; рост просроченной задолженности приводит к снижению ликвидности имущества предприятия.
Коэффициент оборачиваемости дебиторской
задолженности - финансовый показатель, рассчитываемый как отношение оборота
компании к среднегодовой величине дебиторской задолженности. Рассчитывается по
формуле (4):